Три способа, которыми я всё ещё теряю деньги, даже если верно читаю макроэкономику
Размышления новичка о реальных сделках июня–июля 2026 года. А также журнальные подсказки и простой AI-инструмент для устранения ошибок в исполнении сделок.
Автор Priyanka Joshi · Вице-президент по контенту и маркетингу в Deriv
29 июля 2026 г. · 9 мин чтения
Share
Недавно я писал о том, как построил AI-дашборд по макроэкономике для недели FOMC — и о том, как использую ИИ, чтобы сжимать экономические календари, новости и сценарии в нечто, из чего реально можно торговать. Тот материал был про то, как оставаться информированным и подготовленным. Этот же — про то, что происходит дальше: неприятная реальность заключается в том, что можно неплохо читать макроэкономику и иметь надёжный дашборд — и всё равно терять деньги на исполнении.
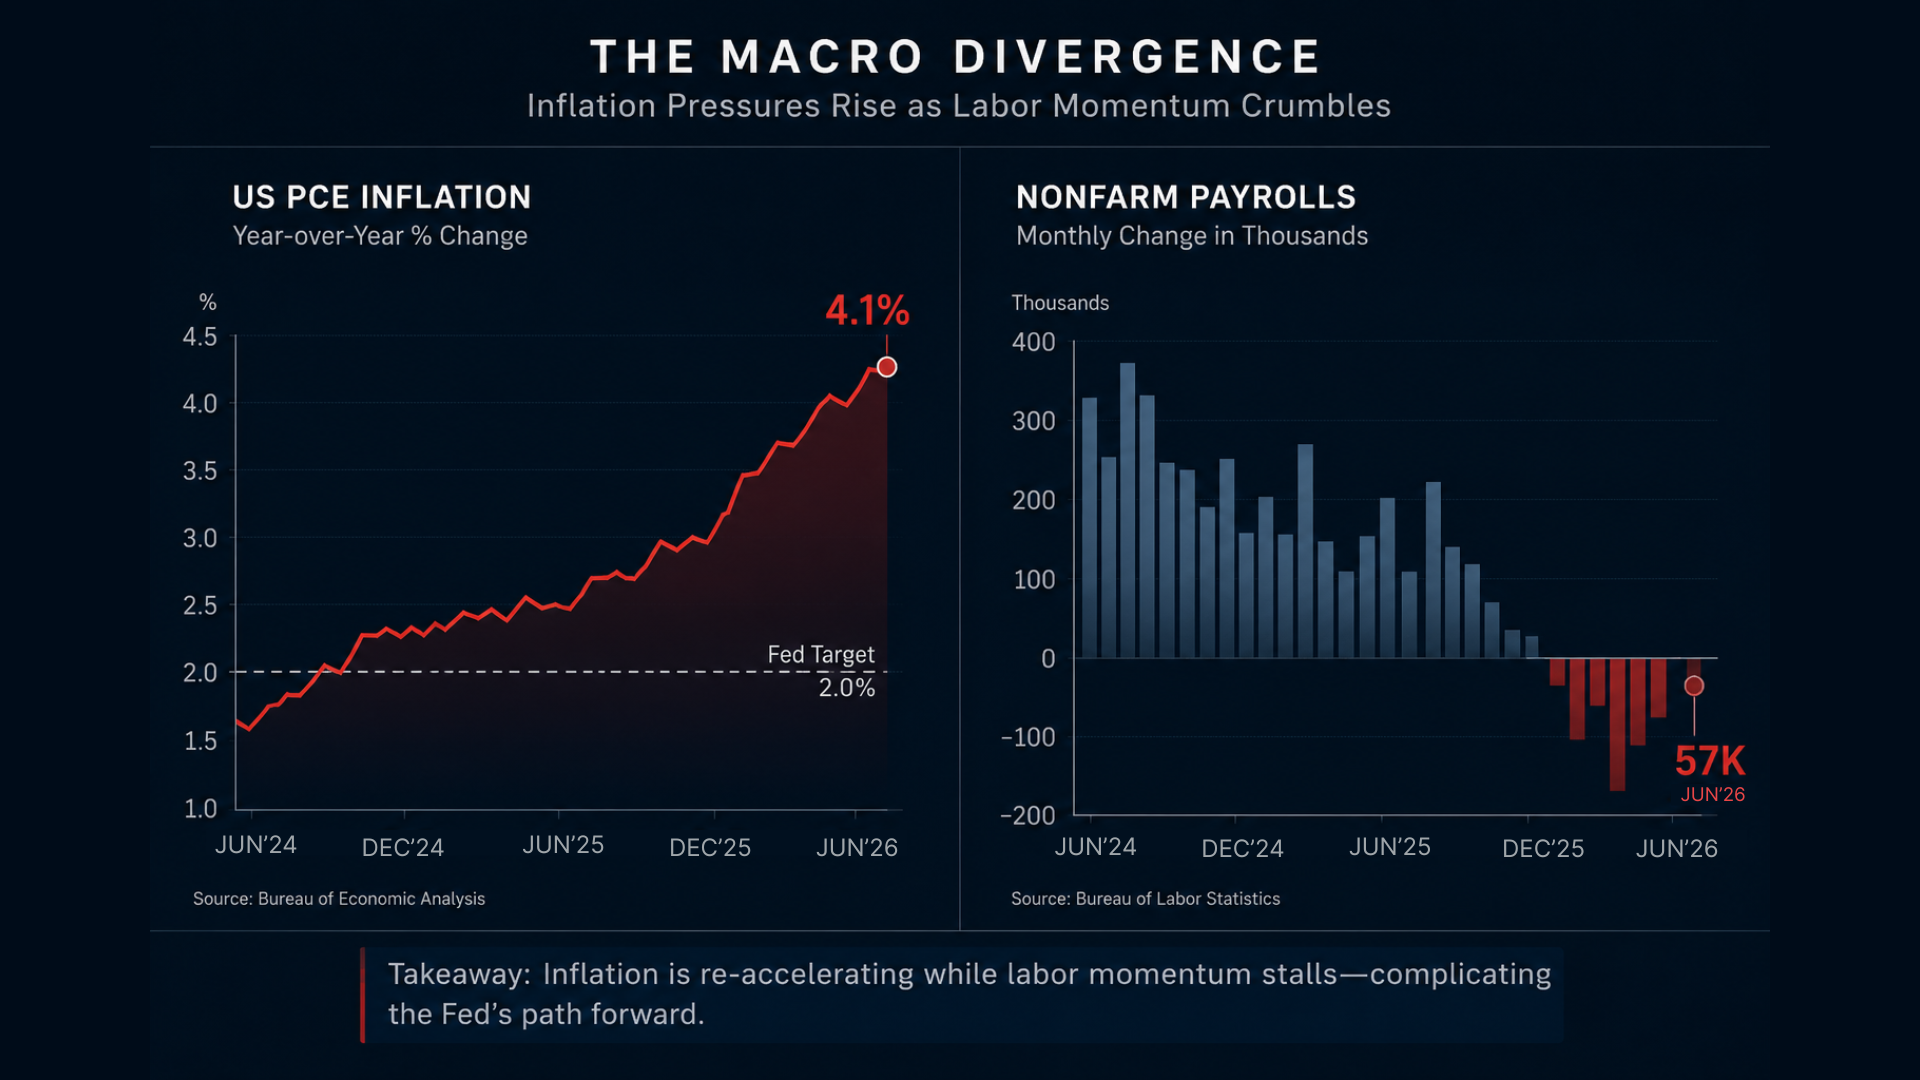
В июне и начале июля 2026 года фон был достаточно ясным даже для новичка вроде меня, чтобы сформировать мнение: инфляция PCE в США за май составила 4,1% в годовом выражении — максимум с апреля 2023 года, при этом число рабочих мест вне сельского хозяйства в июне выросло всего на 57 000, что значительно ниже ожидавшихся рынком примерно 110 000. Это классическое напряжение «устойчивая инфляция против охлаждения рынка труда».
Инфляция PCE в США ускорилась до 4,1%, тогда как рост числа рабочих мест вне сельского хозяйства в июне замедлился до всего 57 000 — это иллюстрирует противоречивые макросигналы, определявшие условия торговли в июне–июле 2026 года.
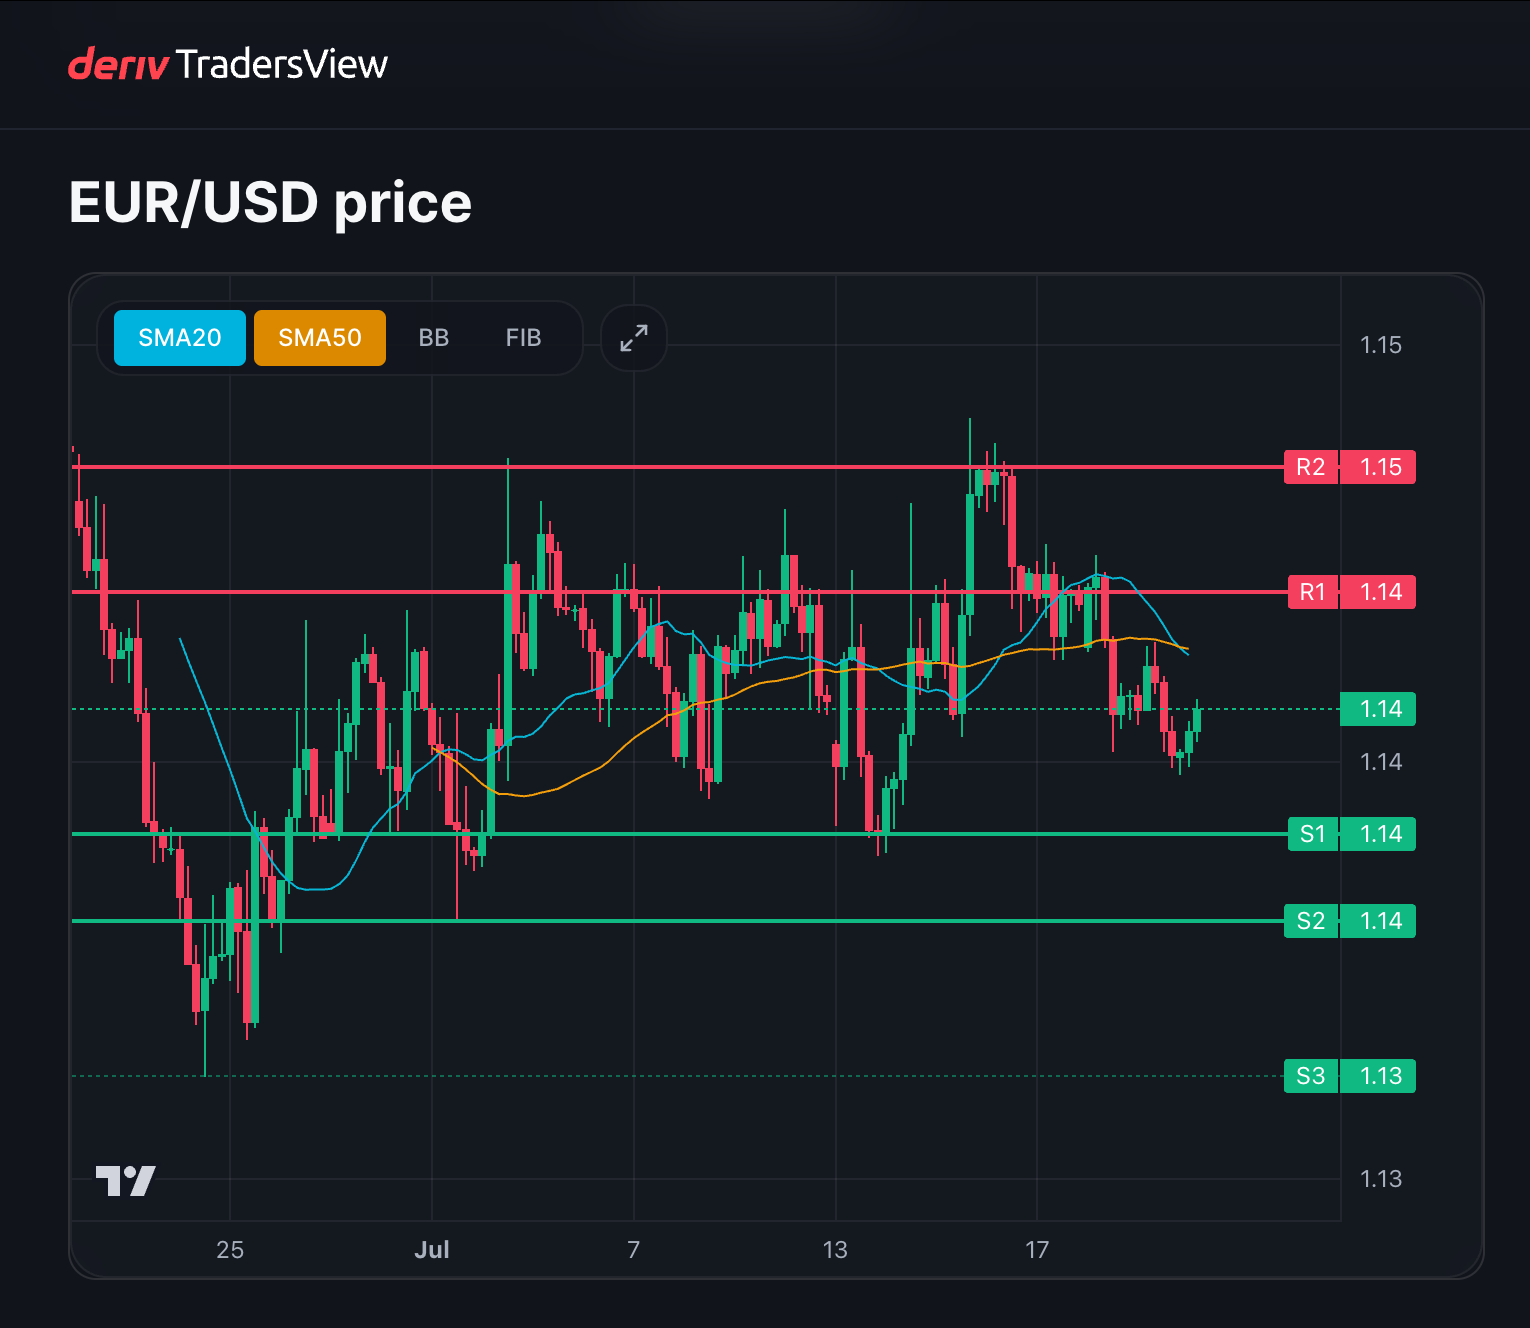
Примерно в то же время EUR/USD торговалась около 1,14 в конце июня, а золото всё ещё держалось чуть выше $4 000 к концу месяца. Это были реальные, пригодные для торговли макроусловия. Проблема была не в том, чтобы их увидеть. Проблема была в том, чтобы превратить эти выводы всделки, не теряя деньги на тайминге, размере позиции и психологии.
Чтобы ускорить обучение, я теперь веду подробный торговый журнал и передаю сырые заметки в простой локальный скрипт на Python. Он использует небольшую языковую модель с открытым исходным кодом, работающую приватно на моём компьютере, чтобы обобщать повторяющиеся паттерны поведения и отмечать эмоциональные формулировки вроде «скоро должно пойти», «только в этот раз» или «чувствуется, что будет крупно». Он не генерирует сделки. Он просто помогает мне увидеть те части процесса, которые всё ещё дают сбой.
Вот три основных способа, которыми я всё ещё теряю деньги, даже когда моё макровидение в целом верно, а также правила, промпты и рабочий процесс с ИИ, которые наконец начали закрывать эти утечки.
1. Тайминг: правильный взгляд, неправильный день
В конце июня у меня был медвежий взгляд на EUR/USD, и я хотел выразить идею более сильного доллара, пока пара торговалась около 1,14. Инфляция всё ещё была высокой, у ФРС было пространство для жёсткой риторики, и нарратив поддерживал более слабое евро. С точки зрения направления взгляд не был безумным.
Я обращался с многодневным макротезисом как со скальпом «скоро должно пойти». Я открыл шорт без конкретного ценового триггера, пара сначала болталась вбок, выбила мой стоп и только позже сдвинулась в ожидаемом мной направлении. Мои записи в журнале за ту неделю полны фраз вроде «скоро должно упасть» и «не хочу пропустить движение».
Проблема была в дисциплине тайминга, а не в анализе.
Правило, которое я теперь использую для тайминга: для любой сделки с макроуклоном мне нужен конкретный тактический триггер на 4-часовом или дневном графике — решительное закрытие, чистый пробой с ретестом или подтверждение импульса.
Нет триггера = нет сделки.
Максимальное окно ожидания: 5 торговых дней.
Если ничего не срабатывает за это окно, идея возвращается в список наблюдения.
Ещё один пример, который можно взять на вооружение. Теперь я заставляю себя записывать в журнал две отдельные строки перед любой макросделкой:
«Макровзгляд:» — одно предложение о более широкой картине.
«Условие входа:» — одно предложение о конкретном ценовом паттерне, которого я жду.
Если эти две строки не совпадают, я не торгую. Звучит просто, но это уже уберегло меня от нескольких убытков вида «правильный взгляд, неправильный день».
EUR/USD торговалась около уровня 1,14 в конце июня 2026 года, где медвежий макровзгляд в итоге оказался верным — но только после того, как ранний вход привёл к сделке, закрытой по стопу.
2. Риск: убеждённость — это не модель определения размера позиции
Моя вторая крупная утечка — это когда сильный сюжет заставляет меня увеличивать размер позиции. Когда заголовок кажется очевидным, я начинаю вести себя так, будто убеждённость снижает риск. На практике происходит обратное.
Это проявляется наиболее ярко на таких рынках, как нефть и золото, где макросюжет всегда кажется срочным. В июне и июле нефть всё ещё была глубоко переплетена с инфляцией и геополитическим риском, а золото заигрывало с отметкой 4 000. Недостатка в нарративном топливе не было.
Если я позволяю этому нарративу определять размер позиции, обычный откат превращается в моей голове в событие, способное закончить карьеру.
Правило, которое я теперь использую для риска:
Рисковать максимум 1% капитала на сделку.
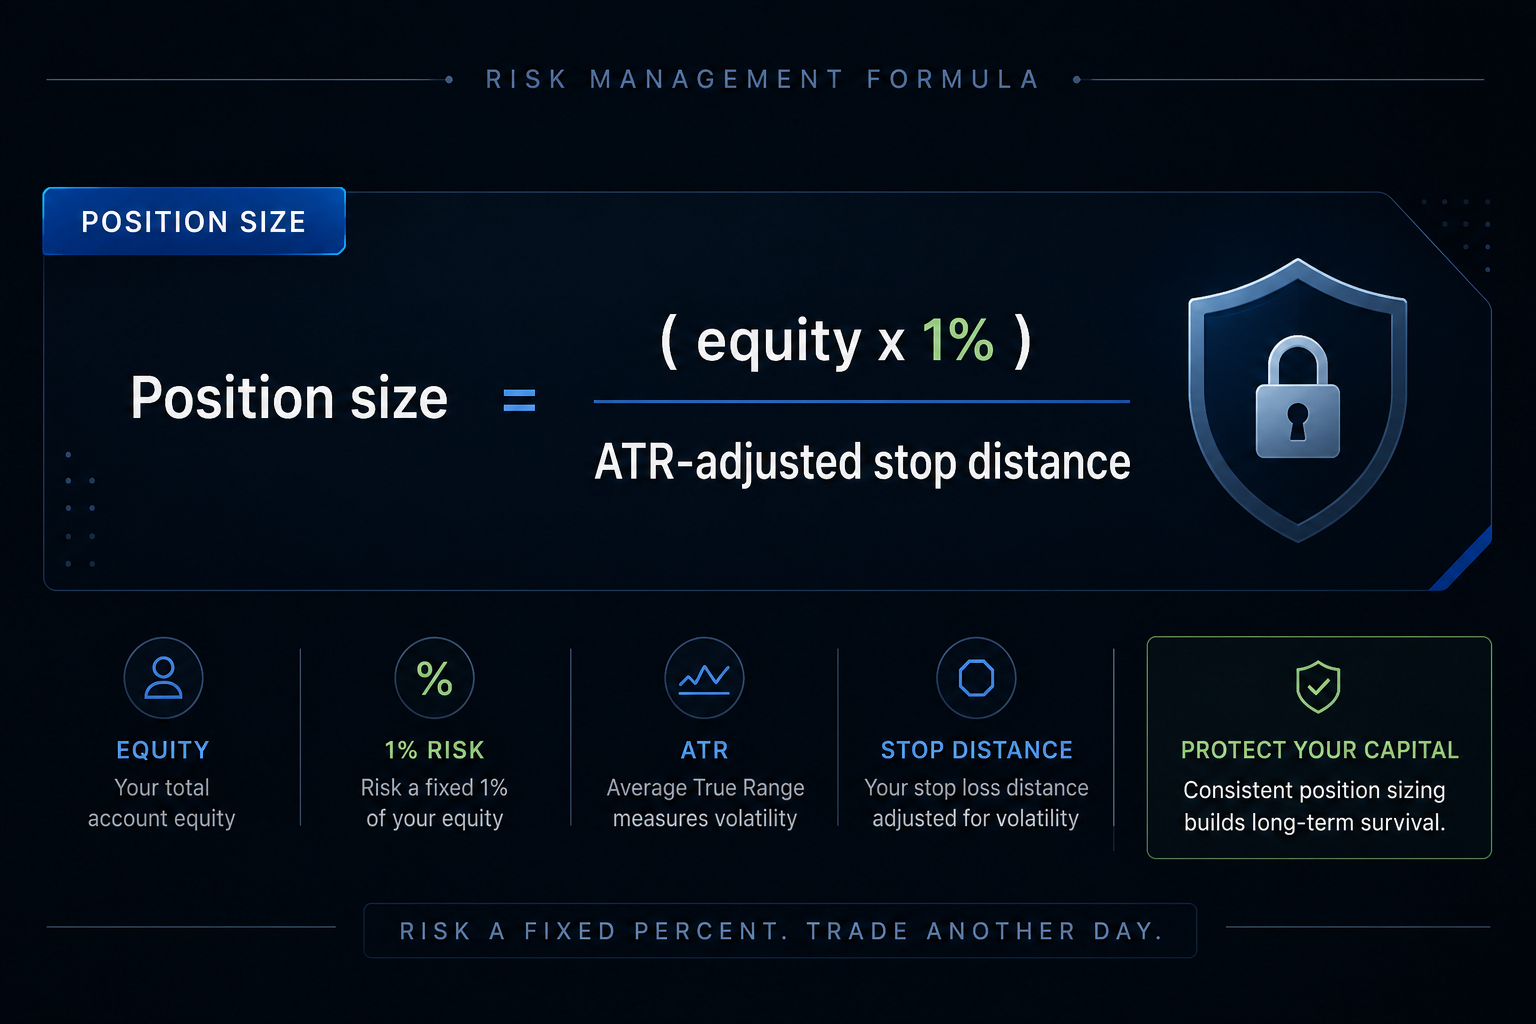
Размер позиции = (капитал × 1%) ÷ расстояние до стопа, скорректированное по ATR.
Записывать точный риск в долларах в журнал перед входом в сделку. Без исключений.
Простая формула определения размера позиции помогает ограничить каждую сделку 1% капитала счёта, корректируя экспозицию на основе волатильности, а не только уверенности.
У меня всё ещё есть убеждённость. Просто я больше не позволяю ей влиять на формулу расчёта размера позиции.
Ещё один пример, который можно взять на вооружение: прямо перед сделкой «с высокой убеждённостью» спросите себя: «Если позиция сделает обычный откат, прежде чем сработать, смогу ли я пересидеть его, не трогая стоп?»
Если честный ответ — «нет», значит, позиция слишком большая.
Я уменьшаю размер, пока не смогу сказать «да» и иметь это в виду.
3. Психология: когда хороший тезис становится плохим оправданием
Третья «утечка» носит чисто психологический характер: использование хорошего тезиса, чтобы оправдать нарушение собственных правил.
Золото — мой любимый пример. В конце июня золото закрывалось чуть выше $4 000, а макроэкономическая напряжённость вокруг инфляции и роста была достаточной, чтобы оправдать практически любой сценарий. Когда вы торгуете активом, который всегда можно объяснить «макроэкономикой», становится опасно легко расширять стопы, увеличивать объём позиции или держать её дольше, «потому что история всё ещё имеет смысл».
Я делал всё это — все три вещи.
В одной короткой сделке, которая пошла против меня, при входе у меня был чёткий стоп. Когда рынок развернулся против меня после выхода данных, я расширил стоп и сказал себе: «макроэкономика всё ещё хороша». История не изменилась — изменилась моя дисциплина. Это единственное решение превратило управляемый убыток в нечто, из чего мне пришлось выбираться несколько дней.
Правило, которое я теперь использую для психологии:
Однократное перемещение стопа автоматически фиксируется как нарушение правила.
Любое нарушение правила или два убытка подряд запускают обязательную 24-часовую паузу в торговле.
Во время этой паузы я анализирую только записи в журнале и графики — никаких новых ордеров.
Я не претендую на то, что это правило устраняет эмоции. Оно просто не даёт моим худшим решениям накапливаться.
Ещё один пример, который можно взять на вооружение: если в записях журнала после входа в сделку фраза «мне всё ещё нравится этот тезис» встречается больше одного раза, вы, скорее всего, уже не управляете сделкой, а спорите с ней.
Я помечаю тегом каждое такое предложение. Увидев кластер таких тегов вокруг крупных убытков, я понял, что мне нужно ввести 24-часовую паузу.
Промпты, которые изменили мой журнал
Самым большим улучшением стал не сам AI-скрипт, а переход от размытых размышлений к повторяемым промптам.
После каждой убыточной сделки я теперь отвечаю на следующие вопросы:
Каким было моё макро-видение одним предложением?
Что могло бы опровергнуть это видение в течение 24 часов?
Этот убыток вызван плохим анализом или плохим исполнением?
Я вошёл в сделку, потому что сработал сетап, или потому что устал ждать?
Какую именно фразу я сказал себе перед тем, как нарушить правило?
Если бы у меня сейчас не было позиции, взял бы я эту сделку здесь?
Какое одно правило сэкономило бы мне больше всего денег?
Ничего сложного. Это просто заставляет отнести убыток к определённой категории. «Плохая сделка» — слишком расплывчато, чтобы это исправить; а «ранний вход», «завышенный объём» или «перемещённый стоп» — это уже конкретные пункты, с которыми можно работать.
Как я на самом деле использую ИИ здесь
В моей предыдущей статье о дашборде FOMC ИИ играл главную роль: он помогал собирать календари, выступления и данные в единую макрокартину.
Здесь ИИ находится на втором плане.
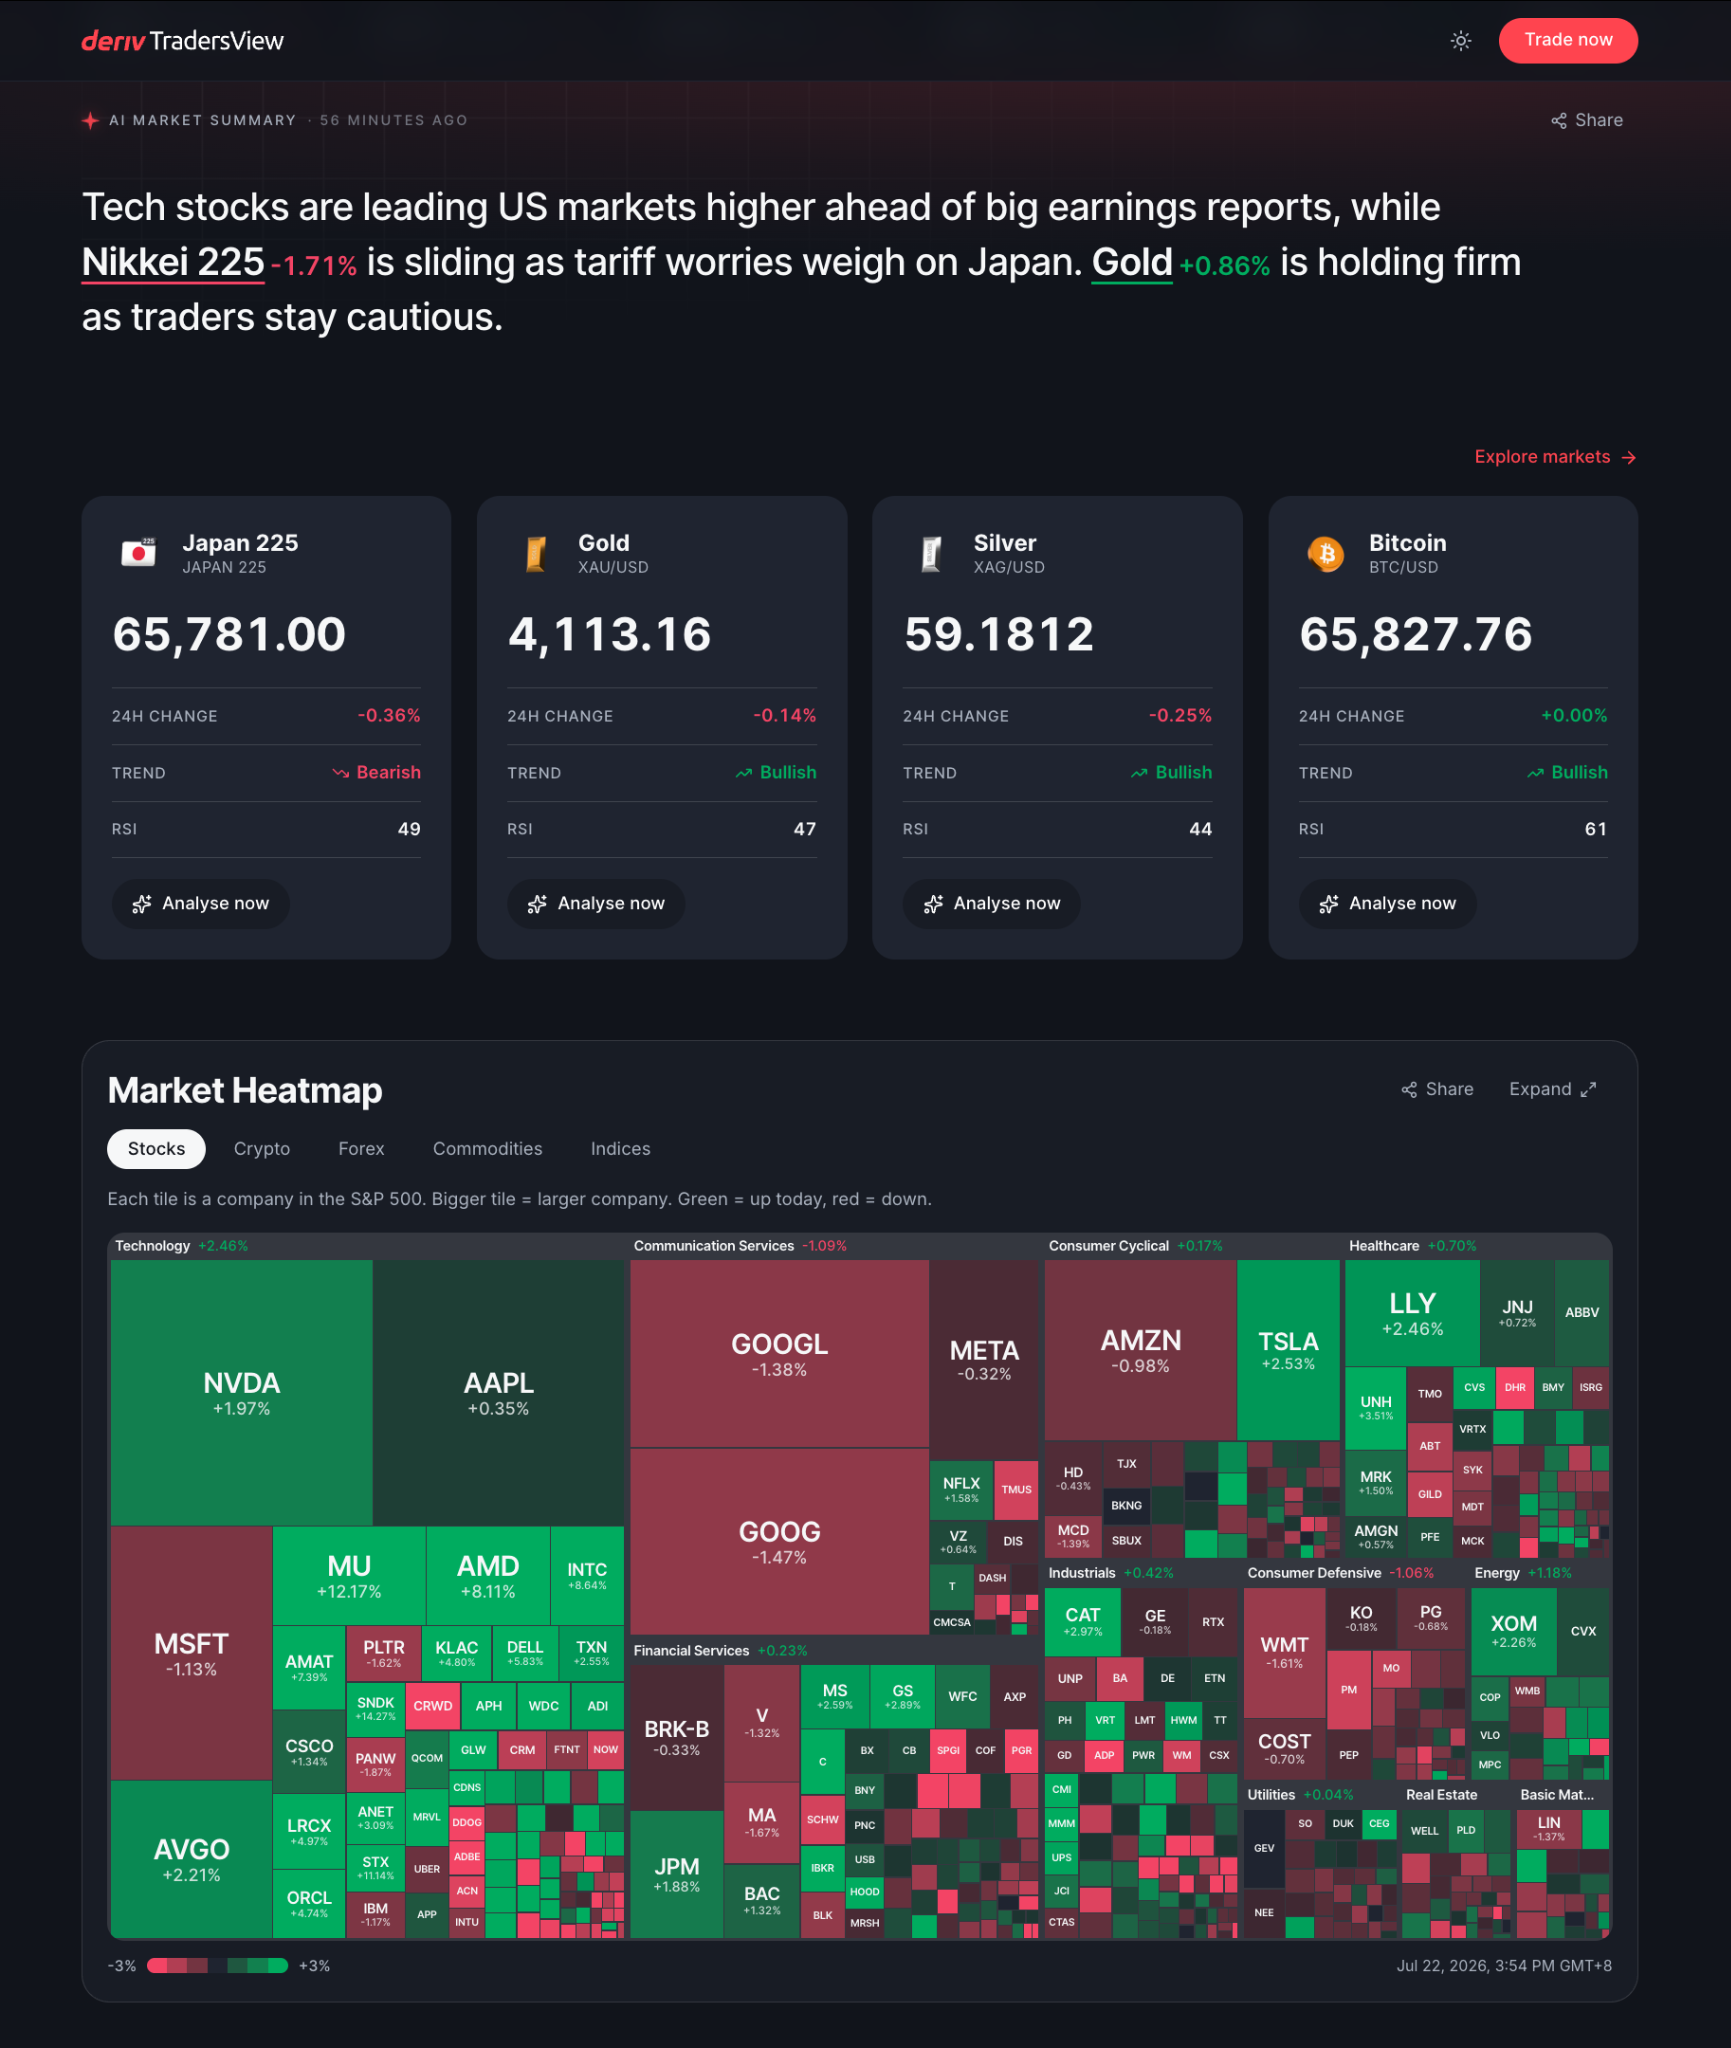
Я торгую и анализирую свои сетапы на tradersview.deriv.com — инструменте анализа графиков Deriv на основе ИИ, а затем экспортирую свой журнал в простой CSV-файл. Все мои цены, символы и заметки берутся напрямую из истории моего собственного аккаунта и графиков.
Рабочий процесс автора сочетает Deriv TradersView для анализа рынка с AI-анализом журнала сделок, разделяя рыночное исследование и поведенческий анализ после сделки.
Подсчитывать, как часто каждая тема встречается вокруг убыточных сделок.
Помечать, похожи ли убытки на ошибки анализа («тезис неверен») или ошибки исполнения («рано, завышенный объём, перемещённый стоп»).
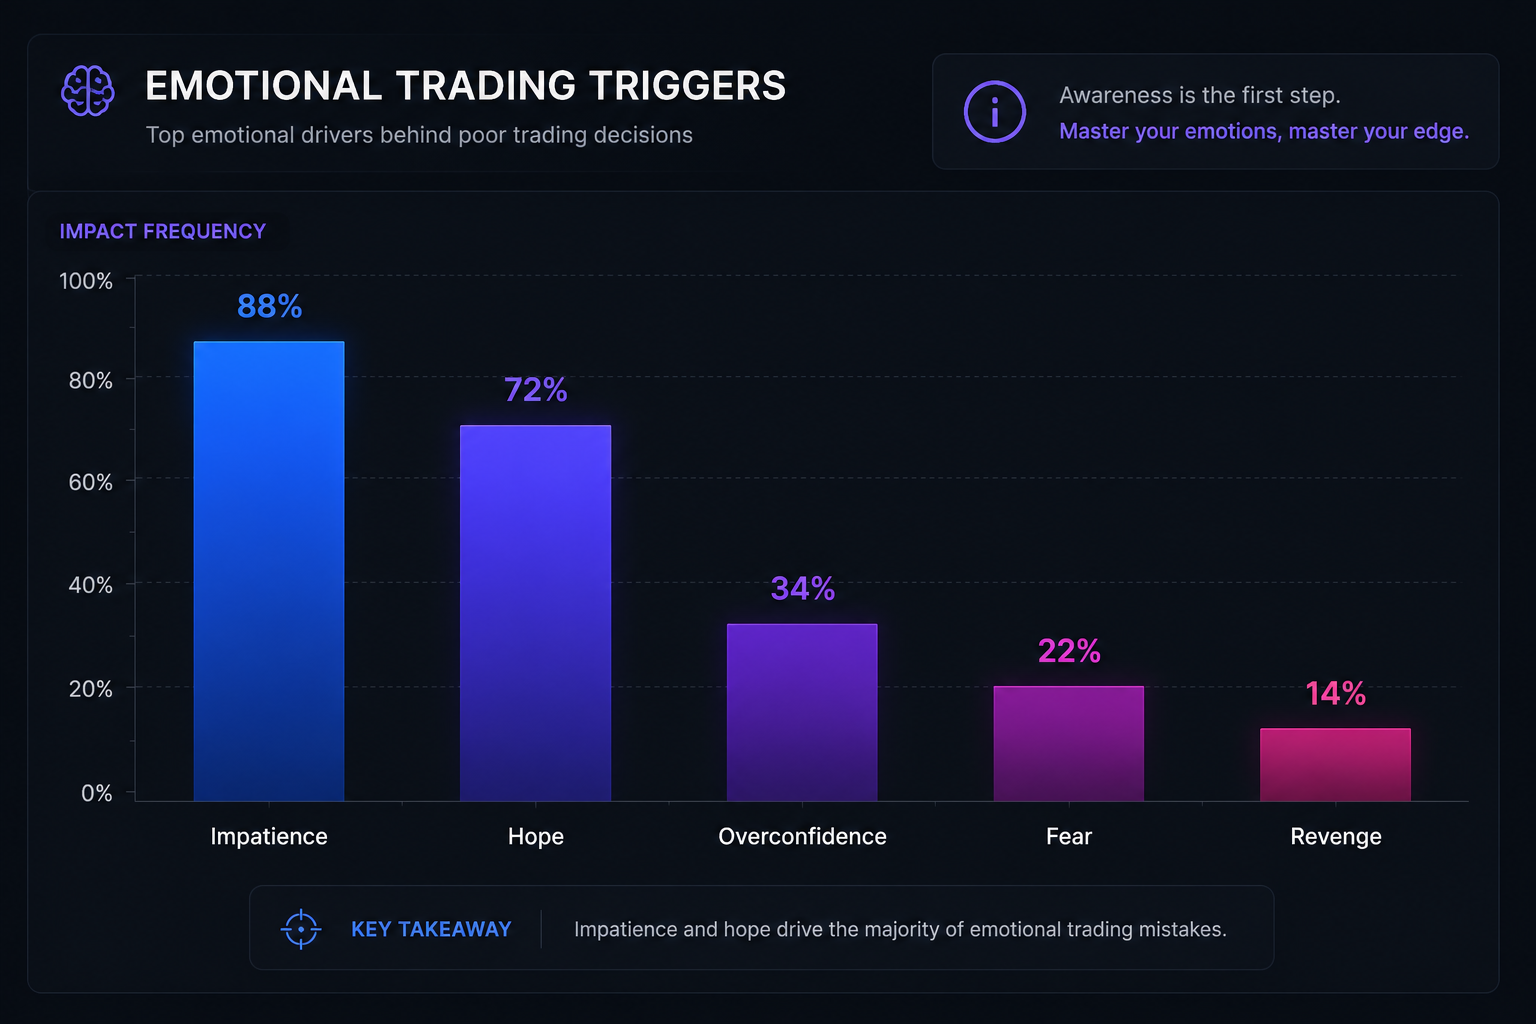
ИИ группирует повторяющиеся эмоциональные формулировки из торговых журналов — такие как нетерпение, надежда, страх, реванш и самоуверенность, — чтобы выделить поведенческие паттерны, наиболее часто связанные с убыточными сделками.
Типичные промпты, которые я использую:
«Прочитайте записи журнала ниже. Определите повторяющиеся эмоциональные формулировки, особенно страх, нетерпение, реванш-трейдинг и самоуверенность. Сгруппируйте их по темам и процитируйте точные фразы».
«Проанализируйте эти 20 сделок. Разделите убытки, вызванные ошибками анализа, и убытки, вызванные ошибками исполнения. Дайте мне количество, примеры и самое частое нарушение правил».
«Обобщите журнал за эту неделю простым языком. Какими были три моих главных поведенческих «утечки», и какое одно конкретное правило стоит протестировать на следующей неделе для каждой из них?»
Я не спрашиваю, что торговать. Я спрашиваю, где я продолжаю вредить себе.
Псевдокод: как на самом деле работает мой AI-помощник для журнала
Я прогоняю свой журнал через локальный Python-скрипт, но логика достаточно проста, чтобы реализовать её на любом языке.
Вот рабочий процесс в виде простого псевдокода:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
Вот и всё. Никакой магии.
«ИИ» — это просто модель Claude, которую я использую, чтобы обобщать и размечать эти темы. Настоящая работа по-прежнему заключается в том, что я пишу и какие правила решаю применять.
Обратите внимание: я не пытаюсь придумать что-то принципиально новое! «Тайминг, размер позиции, психология» — это самая старая тройка в трейдинге.
Причина, по которой я это написал, проще: мне нужен был способ сделать так, чтобы эти три проблемы было невозможно игнорировать в собственном P&L. Макро-дашборд помогает мне быть «примерно правым» в общей картине. А этот процесс — журнал плюс ИИ — я использую, чтобы увидеть все способы, которыми я всё ещё ошибаюсь на практике, и превратить эти утечки в правила, которым я действительно могу следовать.
Если вы в такой же ситуации — неплохой анализ, но хромает исполнение — скопируйте одно правило, один промпт или небольшую часть этого процесса на этой неделе, применив его на небольшом объёме, и честно оцените результат.
Совершенство не обязательно, но стремитесь к последовательности.
Дисклеймер: это размышления из моего личного торгового журнала. Я не являюсь финансовым консультантом. Торговля сопряжена с существенным риском потери средств. Результаты в прошломне гарантируют результатов в будущем. Все примеры взяты из моего собственного счёта, а рыночные цены основаны на графиках и заметках моего брокера.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.