Trzy sposoby, w jakie wciąż tracę pieniądze, nawet gdy moja analiza makro jest prawidłowa
Refleksja ucznia na temat rzeczywistych transakcji z czerwca–lipca 2026 roku. Dodatkowo podpowiedzi do dziennika transakcji i proste narzędzie AI, które pomoże wyeliminować błędy w realizacji.
Autor Priyanka Joshi · Wiceprezes ds. treści i marketingu w Deriv
29 lipca 2026 · 9 min czytania
Share
A jakiś czas temu napisałem o tym, jak zbudowałem dashboard makro z wykorzystaniem AI na tydzień FOMC — opowiedziałem tam, jak wykorzystuję AI do kompresowania kalendarzy ekonomicznych, wiadomości i scenariuszy do postaci, z której faktycznie mogę handlować. Ten tekst dotyczył tego, jak być poinformowanym i przygotowanym. Ten wpis jest o tym, co dzieje się później: o niewygodnej rzeczywistości, w której można mieć całkiem dobre odczytanie makro i solidny dashboard, a nadal tracić pieniądze na realizacji.
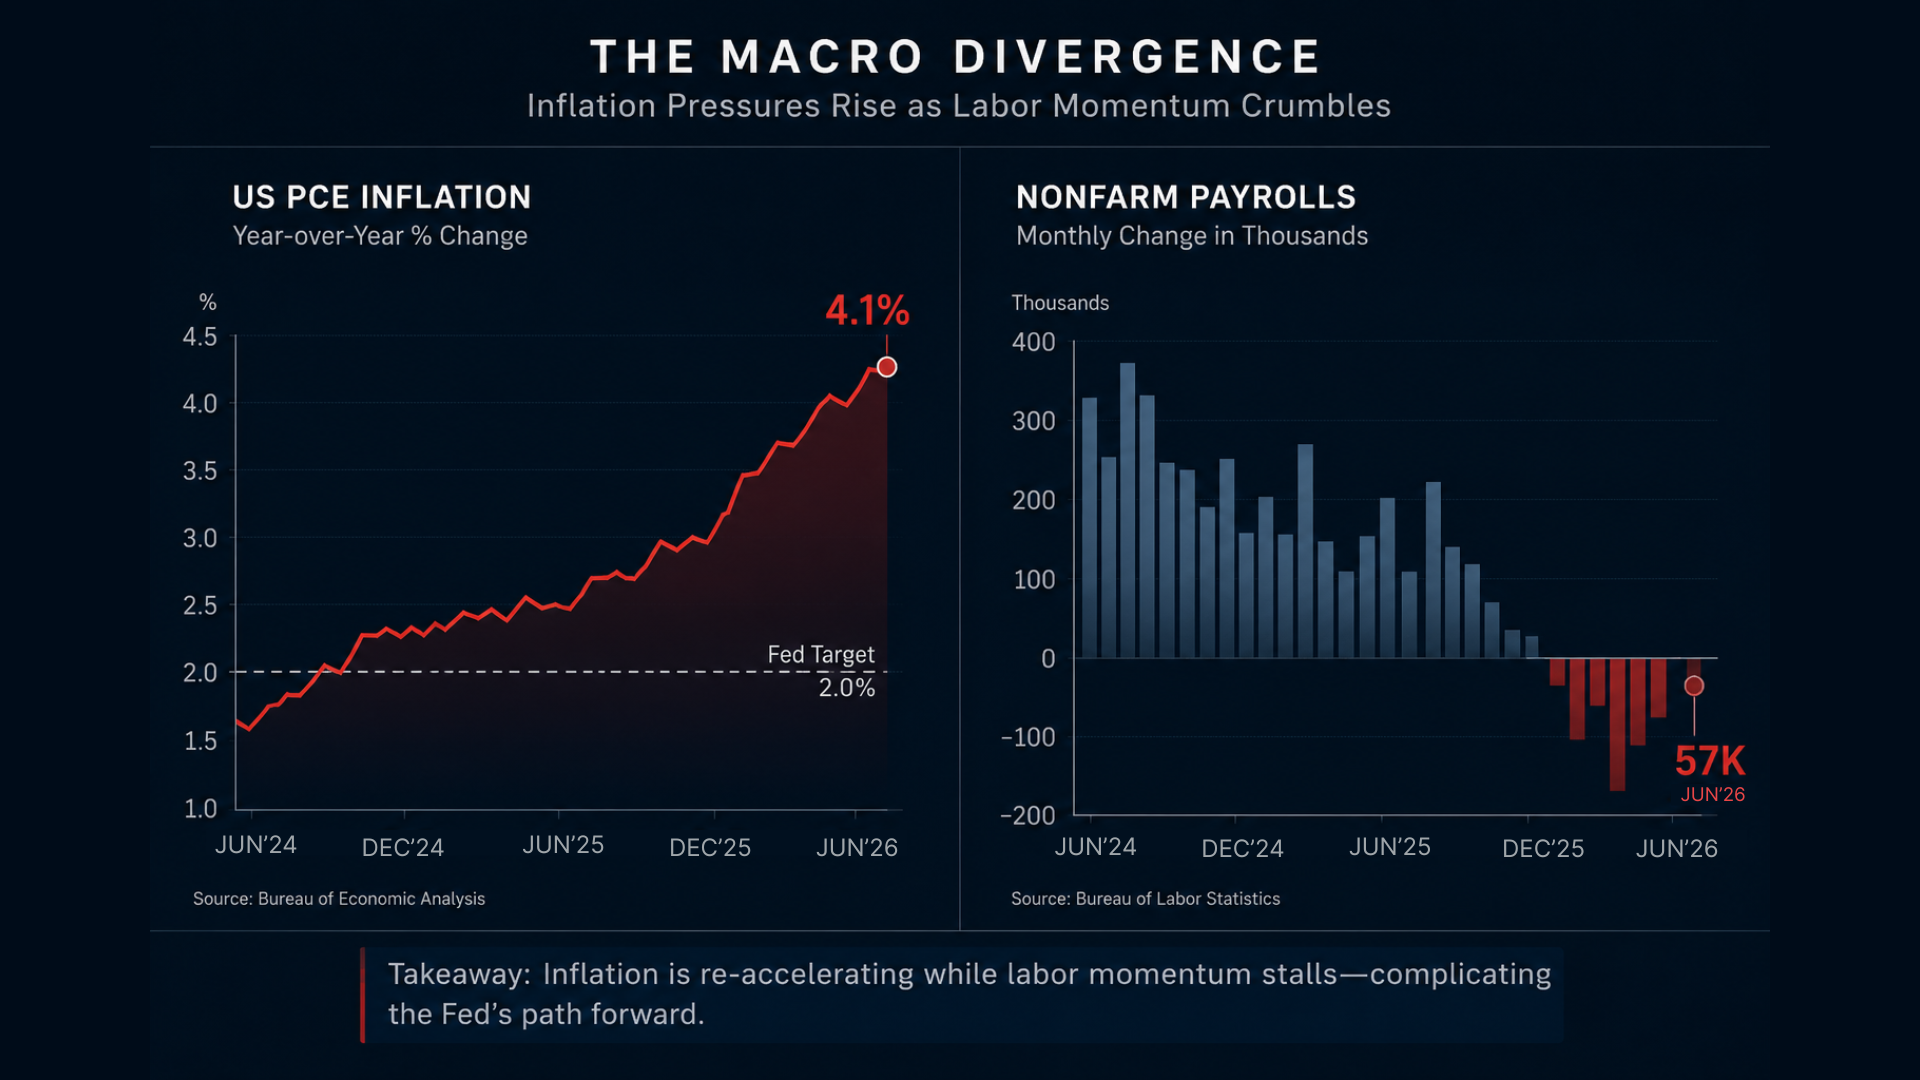
W czerwcu i na początku lipca 2026 roku sytuacja była wystarczająco jasna, by nawet uczący się jak ja mógł wyrobić sobie opinię: inflacja PCE w USA za maj wyniosła 4,1% rok do roku, najwyższy poziom od kwietnia 2023 roku, podczas gdy czerwcowe dane o zatrudnieniu w sektorze pozarolniczym (nonfarm payrolls) wzrosły tylko o 57 000, znacznie poniżej oczekiwanych przez rynek około 110 000. To klasyczne napięcie, w którym „uporczywa inflacja spotyka się z chłodzącym się rynkiem pracy”.
Inflacja PCE w USA przyspieszyła do 4,1%, podczas gdy czerwcowe dane o zatrudnieniu w sektorze pozarolniczym zwolniły do jedynie 57 000, co ilustruje sprzeczne sygnały makroekonomiczne, które kształtowały warunki handlowe w czerwcu-lipcu 2026 roku.
W tym samym czasie EUR/USD było notowane blisko poziomu 1,14 pod koniec czerwca, a złoto wciąż utrzymywało się nieco powyżej 4 000 USD na koniec miesiąca. To były realne, „handlowalne” warunki makroekonomiczne. Mój problem nie polegał na tym, że ich nie widziałem. Mój problem polegał na przekształceniu tych odczytów wtransakcje bez upływu kapitału przez błędny timing, wielkość pozycji i psychologię.
Aby przyspieszyć proces nauki, prowadzę teraz szczegółowy dziennik transakcji i wprowadzam surowe notatki do prostego lokalnego skryptu w Pythonie. Wykorzystuje on niewielki, otwartoźródłowy model językowy działający prywatnie na moim komputerze, aby podsumowywać powtarzające się wzorce zachowań i wyłapywać emocjonalny język typu „powinno wkrótce ruszyć”, „tylko ten raz” czy „wydaje się duże”. Nie generuje transakcji. Po prostu pomaga mi zauważyć te elementy mojego procesu, które wciąż zawodzą.
Poniżej trzy główne sposoby, w jakie wciąż tracę pieniądze, nawet gdy mój pogląd makroekonomiczny jest z grubsza prawidłowy, a także zasady, prompty i przepływ pracy z AI, które w końcu zaczęły łatać te przecieki.
1. Timing: właściwy pogląd, niewłaściwy dzień
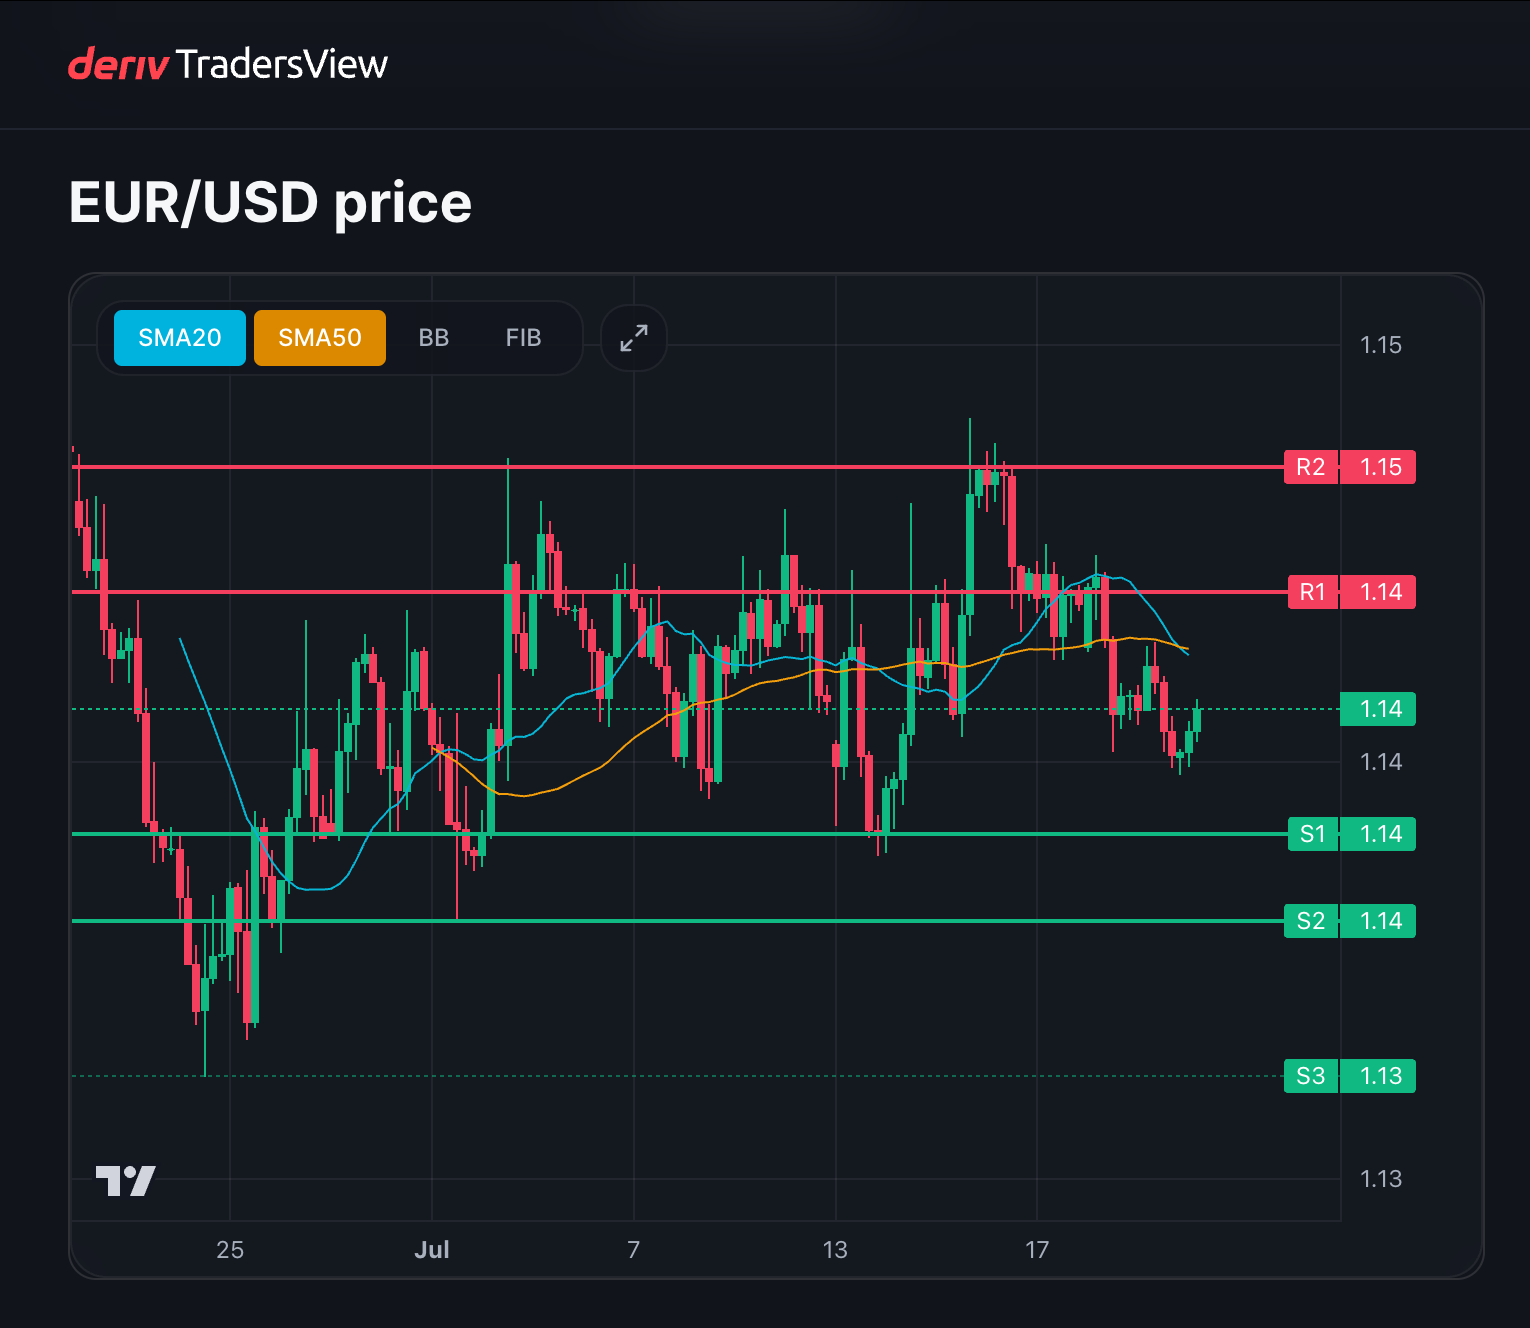
Pod koniec czerwca miałem niedźwiedzie nastawienie do EUR/USD i chciałem wyrazić pogląd o silniejszym dolarze, gdy para była notowana wokół 1,14. Inflacja wciąż była wysoka, Fed miał przestrzeń, by wypowiadać się stanowczo, a narracja wspierała słabszego euro. Pod względem kierunku pogląd nie był szalony.
Potraktowałem wieloddniową tezę makroekonomiczną jak scalping typu „powinno wkrótce ruszyć”. Otworzyłem krótką pozycję bez konkretnego wyzwalacza cenowego, para najpierw poruszała się bokiem, uderzyła w mój stop, a dopiero później zmierzała w kierunku, którego się spodziewałem. Moje wpisy z tego tygodnia są pełne zwrotów typu „powinno wkrótce spadać” i „nie chcę przegapić ruchu”.
Problemem była dyscyplina timingu, nie analiza.
Zasada, którą stosuję teraz w odniesieniu do timingu: W każdej transakcji opartej na nastawieniu makroekonomicznym potrzebuję konkretnego, taktycznego wyzwalacza na wykresie 4H lub dziennym — decydującego zamknięcia, czystego przełamania z retestem lub potwierdzenia momentum.
Brak wyzwalacza = brak transakcji.
Maksymalne okno oczekiwania: 5 dni sesyjnych.
Jeśli w tym oknie nic nie wyzwoli sygnału, pomysł wraca na listę obserwowanych.
Jeden dodatkowy przykład, który możesz podpatrzeć. Teraz zmuszam się do zapisania dwóch odrębnych linii w dzienniku przed każdą transakcją makroekonomiczną:
„Pogląd makroekonomiczny:” jedno zdanie o większej narracji.
„Warunek wejścia:” jedno zdanie o rzeczywistym wzorcu cenowym, na który czekam.
Jeśli te dwie linie nie są zgodne, nie handluję. To wydaje się proste, ale już uchroniło mnie przed wieloma stratami typu „właściwy pogląd, niewłaściwy dzień”.
EUR/USD było notowane wokół poziomu 1,14 pod koniec czerwca 2026 roku, gdzie niedźwiedzi pogląd makroekonomiczny ostatecznie okazał się słuszny — ale tylko po tym, jak wczesne wejście doprowadziło do zamknięcia transakcji na stopie.
2. Ryzyko: przekonanie to nie model wielkości pozycji
Mój drugi wielki przeciek to pozwolenie, by mocna narracja zmusiła mnie do przewymiarowania pozycji. Kiedy nagłówek wydaje się oczywisty, zaczynam zachowywać się, jakby przekonanie zmniejszało ryzyko. W praktyce jest odwrotnie.
Widać to najjaśniej na rynkach takich jak ropa i złoto, gdzie narracja makroekonomiczna zawsze wydaje się nagląca. W czerwcu i lipcu ropa wciąż była głęboko związana z inflacją i ryzykiem geopolitycznym, a złoto flirtowało z poziomem 4 000. Nie było niedoboru paliwa narracyjnego.
Jeśli pozwolę, by ta narracja decydowała o wielkości pozycji, normalna korekta staje się w mojej głowie wydarzeniem kończącym karierę.
Zasada, którą stosuję teraz w odniesieniu do ryzyka:
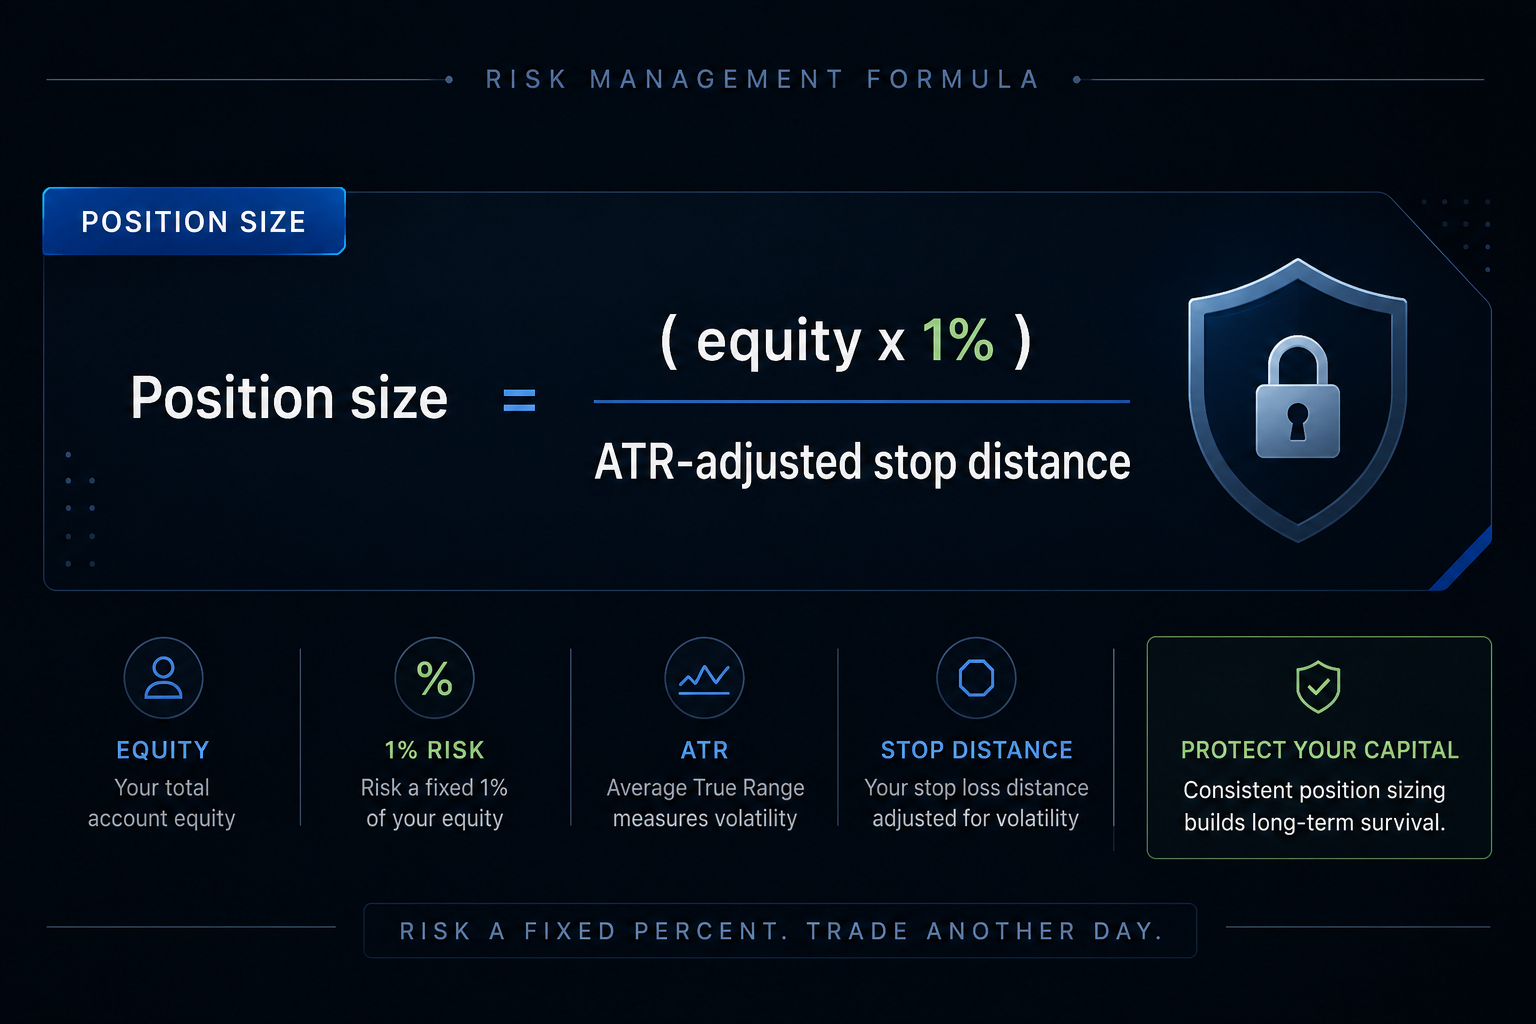
Ryzykuję maksymalnie 1% kapitału na transakcję.
Wielkość pozycji = (kapitał × 1%) ÷ odległość do stopu skorygowana ATR.
Zapisuję dokładne ryzyko w dolarach w dzienniku przed wejściem. Bez wyjątków.
Prosty wzór na ustalanie wielkości pozycji pomaga ograniczyć każdą transakcję do 1% kapitału na koncie, dostosowując ekspozycję na podstawie zmienności, a nie samego przekonania.
Wciąż mam przekonanie. Po prostu nie pozwalam mu już dotykać wzoru na wielkość pozycji.
Jeden dodatkowy przykład, który możesz podpatrzeć: Zaraz przed transakcją „o wysokim przekonaniu” zadaj sobie pytanie: „Jeśli ta pozycja normalnie się skoryguje, zanim zadziała, czy mogę to przetrzymać bez dotykania stopu?”
Jeśli szczera odpowiedź to „nie”, pozycja jest za duża.
Zmniejszam ją, aż mogę powiedzieć „tak” i to mieć na myśli.
3. Psychologia: kiedy dobra teza staje się złą wymówką
Trzeci wyciek jest czysto psychologiczny: wykorzystywanie dobrej tezy do usprawiedliwiania łamania własnych zasad.
Złoto jest moim ulubionym przykładem. Na koniec czerwca złoto zamykało się nieco powyżej 4 000 USD, z wystarczającym napięciem makroekonomicznym wokół inflacji i wzrostu, aby uzasadnić prawie każdą narrację. Kiedy handlujesz czymś, co zawsze można wyjaśnić „makroekonomią”, staje się niebezpiecznie łatwo poszerzać stop lossy, zwiększać wielkość pozycji lub trzymać ją dłużej „bo historia wciąż ma sens”.
Zrobiłem wszystkie trzy rzeczy.
W jednej krótkiej transakcji, która obróciła się przeciwko mnie, miałem wyraźny stop loss przy wejściu. Kiedy rynek poszedł przeciwko mnie po publikacji danych, poszerzyłem stop loss i powiedziałem sobie „makro wciąż jest dobre”. Historia się nie zmieniła; zmieniła się moja dyscyplina. Ta jedna decyzja zamieniła stratę, którą można było kontrolować, w coś, z czego musiałem wygrzebywać się przez kilka dni.
Zasada, którą teraz stosuję dla psychologii:
Przesunięcie stop lossa raz jest automatycznie zapisywane jako złamanie zasady.
Jakiekolwiek złamanie zasady lub dwie kolejne straty wywołują obowiązkową 24-godzinną przerwę w handlu.
W tym czasie przeglądam tylko wpisy w dzienniku i wykresy — żadnych nowych zleceń.
Nie udaję, że ta zasada eliminuje emocje. Ona po prostu powstrzymuje moje najgorsze decyzje od narastania.
Jeszcze jeden przykład, który możesz przywłaszczyć: jeśli twoje wpisy w dzienniku po wejściu w pozycję zawierają „wciąż lubię tę tezę” więcej niż raz, prawdopodobnie już nie zarządzasz transakcją, a spierasz się z nią.
Oznaczam każde takie zdanie tagiem. Zobaczenie tych tagów zgrupowanych wokół dużych strat było impulsem, którego potrzebowałem, żeby wprowadzić 24-godzinną przerwę.
Podpowiedzi, które zmieniły mój dziennik
Największym ulepszeniem nie był skrypt AI; było to przejście od niejasnej refleksji do powtarzalnych podpowiedzi.
Po każdej stratnej transakcji teraz odpowiadam sobie na pytania:
Jaki był mój pogląd makroekonomiczny w jednym zdaniu?
Co unieważniłoby ten pogląd w ciągu 24 godzin?
Czy ta strata została spowodowana słabą analizą, czy słabym wykonaniem?
Wszedłem w pozycję, bo układ się aktywował, czy bo byłem zmęczony czekaniem?
Jakie dokładnie zdanie powiedziałem sobie przed złamaniem zasady?
Gdybym w tej chwili nie miał pozycji, czy nadal wchodziłbym w tę transakcję?
Jaka jedna zasada zaoszczędziłaby mi najwięcej pieniędzy?
To nie jest wyszukane. Po prostu zmusza stratę do wpasowania się w kategorię. „Zła transakcja” jest zbyt niejasna, aby to naprawić; „zbyt wczesne wejście”, „za duża pozycja” lub „przesunięty stop loss” to coś, na czym można działać.
Jak faktycznie korzystam tutaj z AI
W moim wcześniejszym artykule o panelu FOMC, AI było na pierwszym planie: pomagało zebrać kalendarze, wystąpienia i dane w jeden pogląd makroekonomiczny.
Tutaj AI znajduje się w tle.
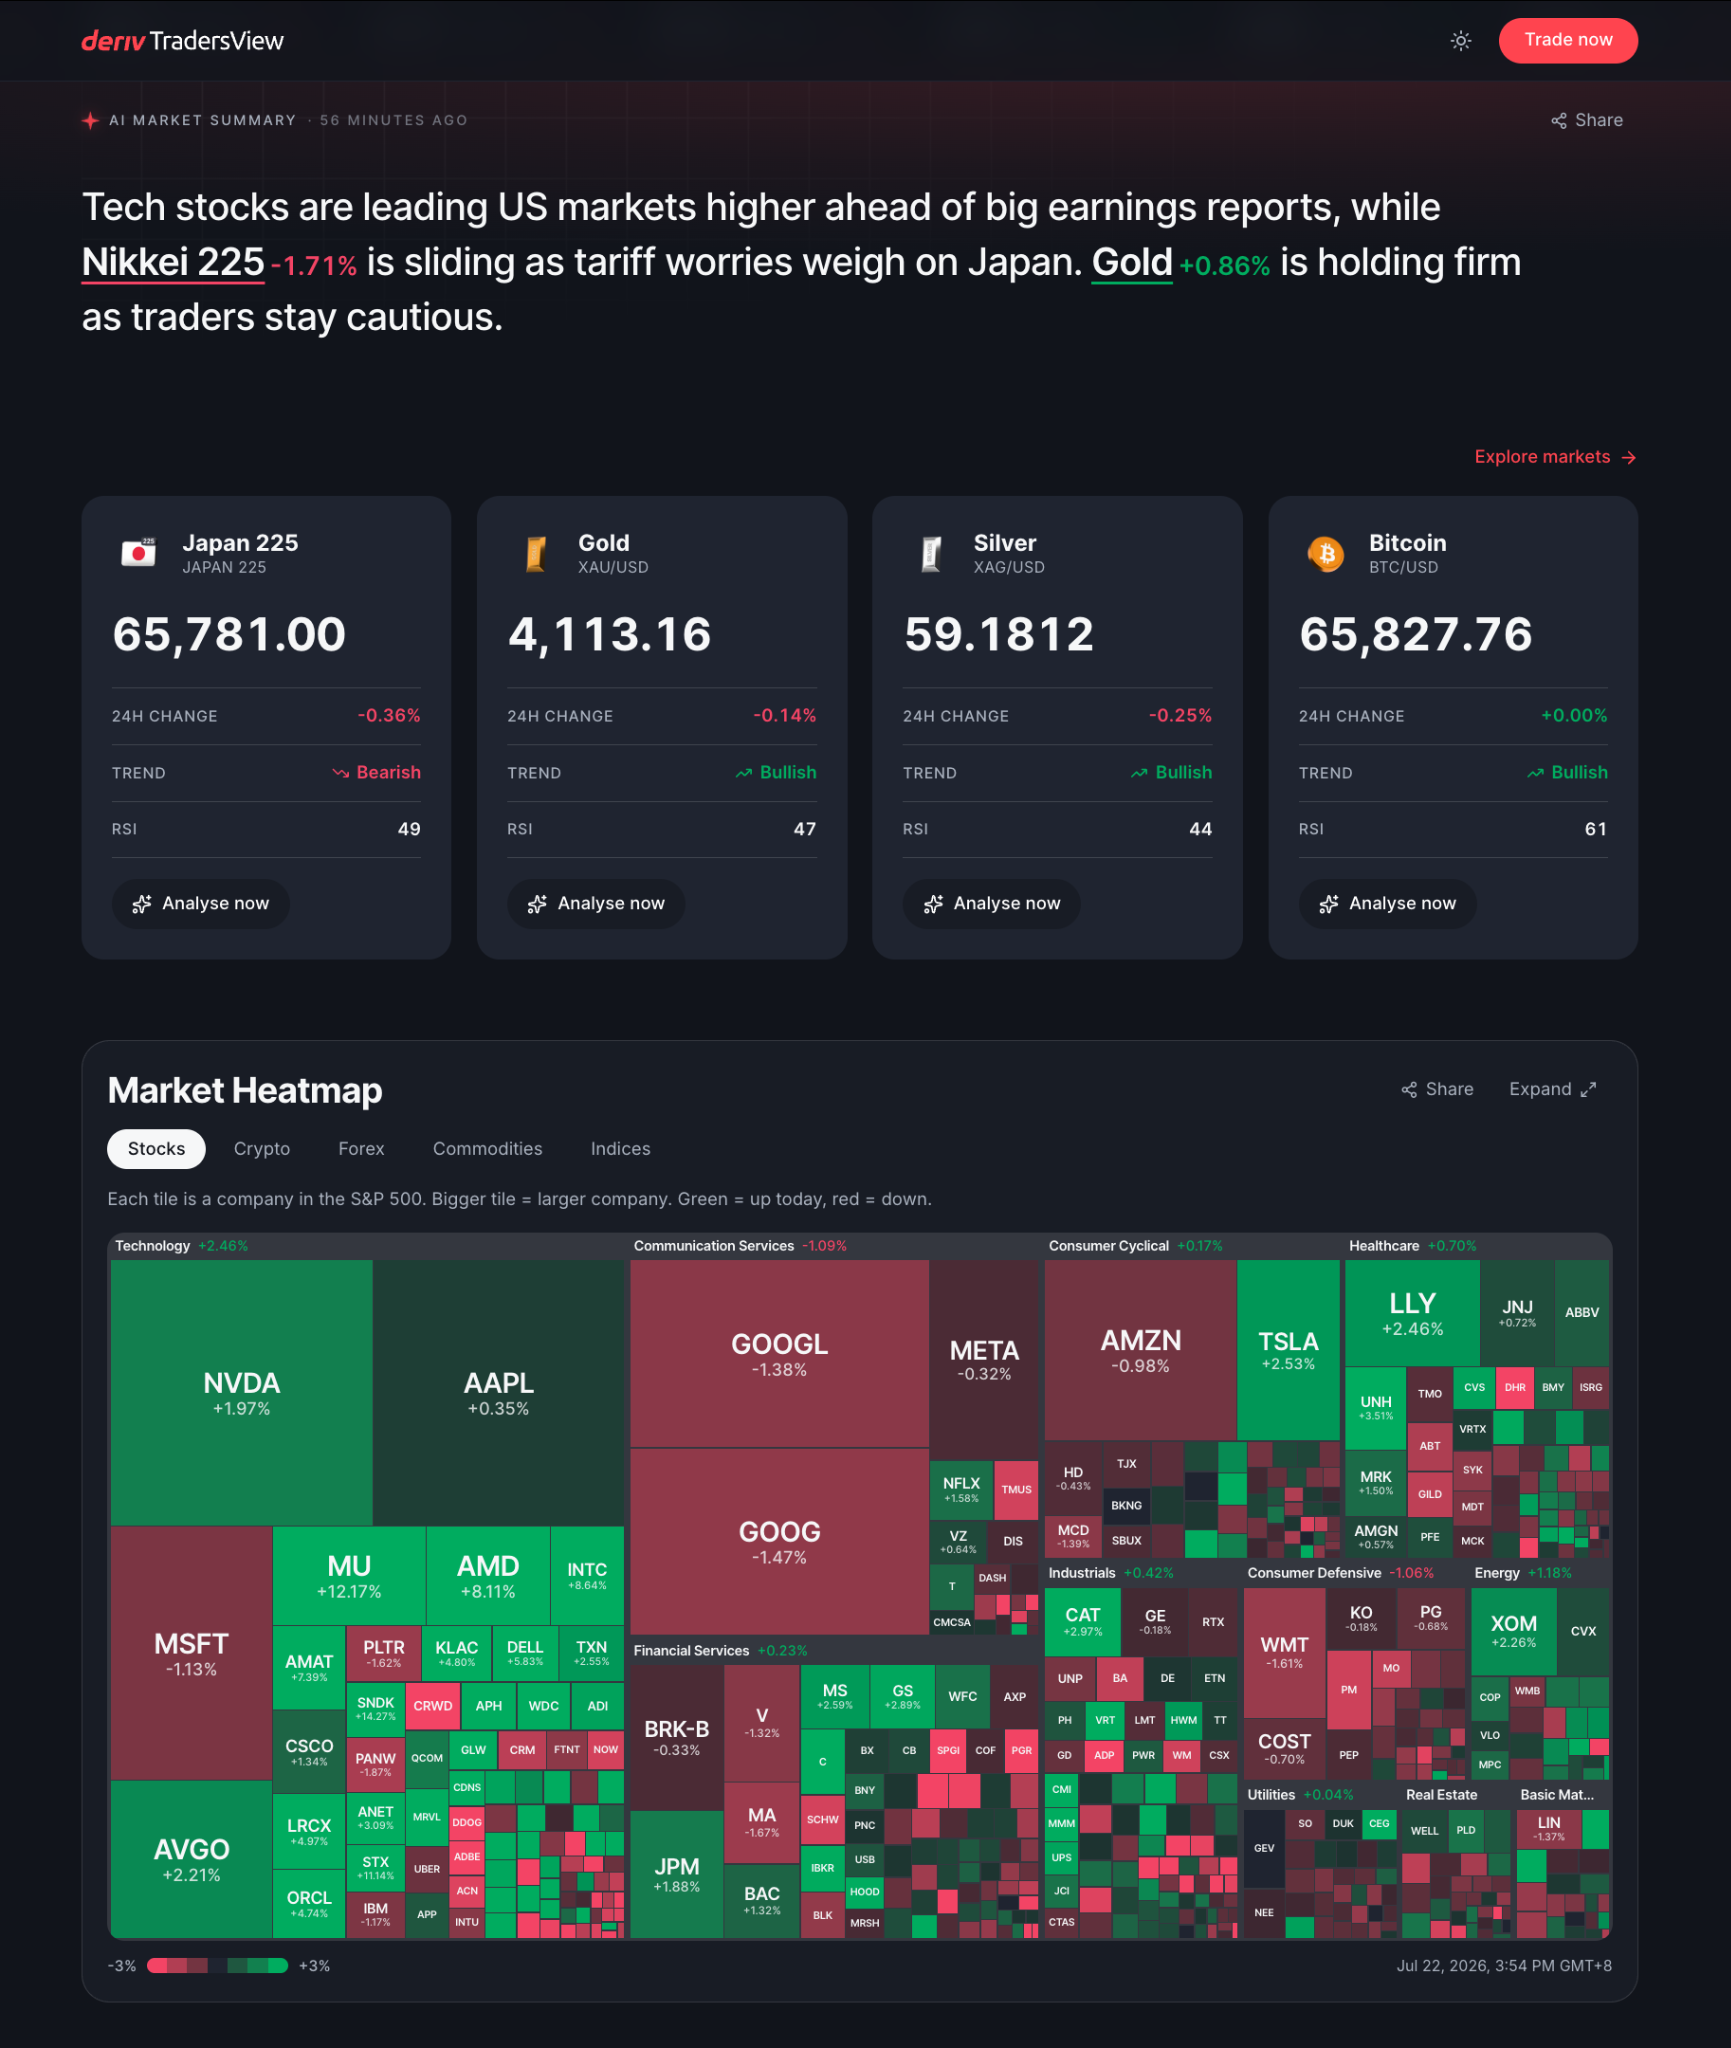
Handluję i przeglądam moje układy na tradersview.deriv.com, narzędziu Deriv do analizy wykresów opartym na AI, a następnie eksportuję mój dziennik do prostego pliku CSV. Wszystkie moje ceny, symbole i notatki pochodzą wyłącznie z historii mojego konta i wykresów.
Sposób pracy autora łączy Deriv TradersView do analizy rynku z przeglądami dziennika wspieranymi przez AI, oddzielając badania rynkowe od analizy behawioralnej po zakończonej transakcji.
Liczenie, jak często każdy temat pojawia się wokół stratnych transakcji.
Oznaczanie, czy straty brzmią jak błędy analizy („zła teza”), czy błędy wykonania („wczesne wejście, za duża pozycja, przesunięty stop loss”).
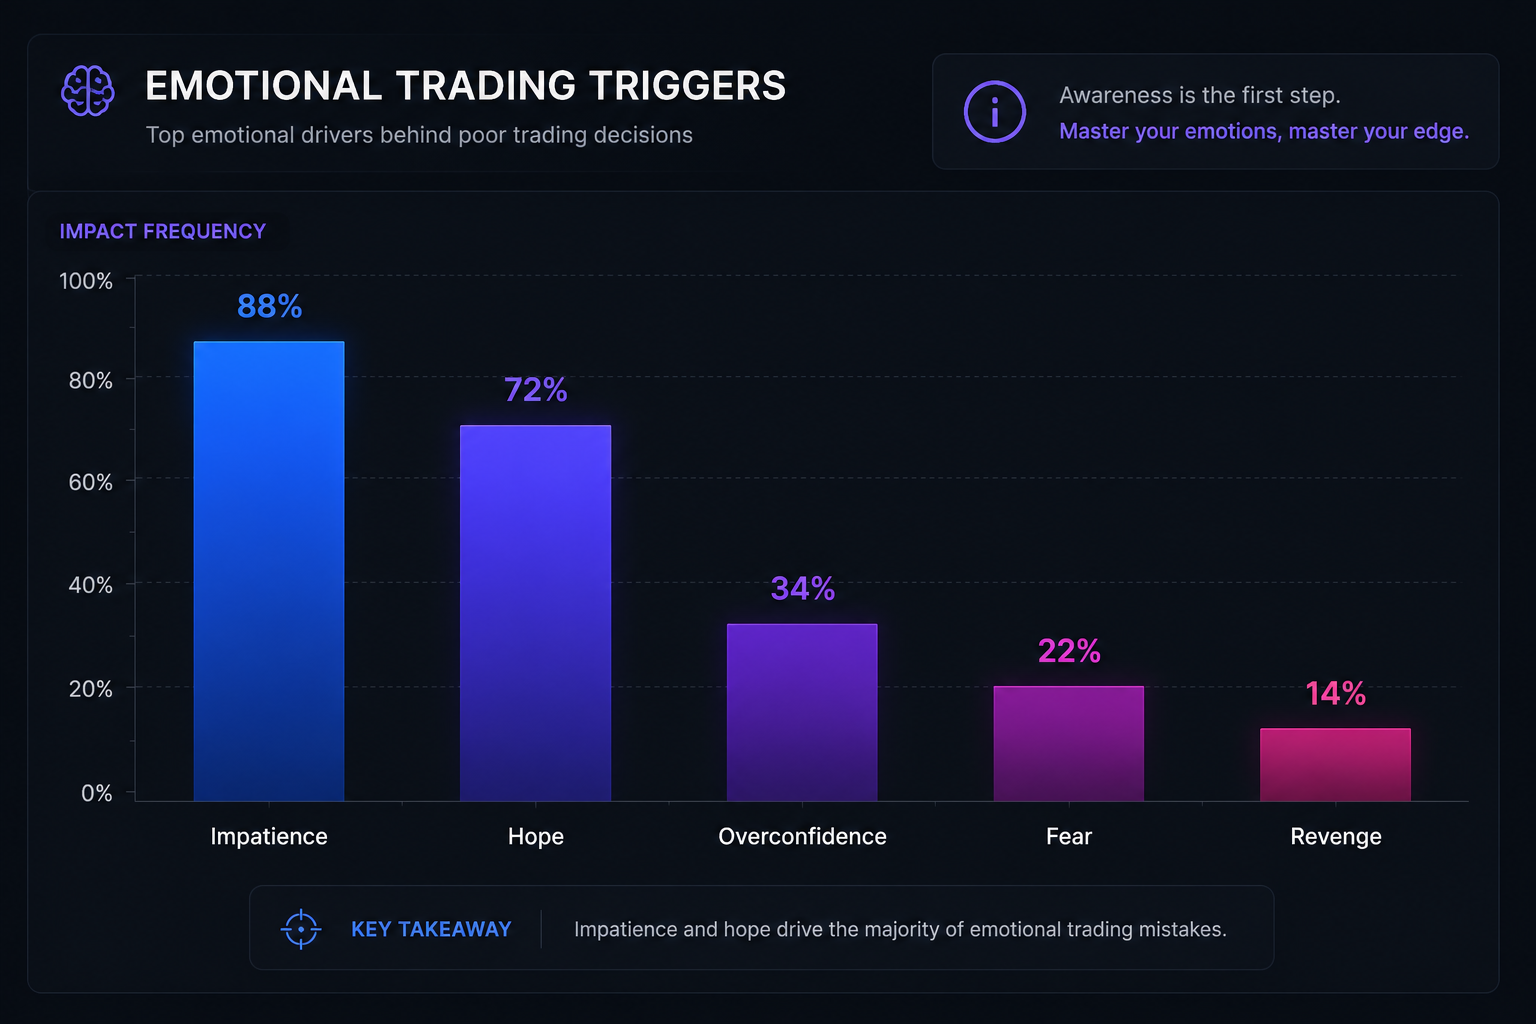
AI grupuje powtarzające się emocjonalne sformułowania z dzienników transakcji — takie jak niecierpliwość, nadzieja, strach, zemsta i nadmierna pewność siebie — aby wyróżnić wzorce behawioralne najczęściej związane ze stratnymi transakcjami.
Typowe podpowiedzi, które stosuję:
„Przeczytaj poniższe wpisy z dziennika. Zidentyfikuj powtarzające się sformułowania emocjonalne, zwłaszcza strach, niecierpliwość, handel z zemsty i nadmierną pewność siebie. Pogrupuj je według tematu i zacytuj dokładne sformułowania”.
„Przejrzyj tych 20 transakcji. Oddziel straty spowodowane błędami analizy od strat spowodowanych błędami wykonania. Podaj mi liczby, przykłady i najczęstsze złamanie zasady”.
„Podsumuj dziennik z tego tygodnia prostym językiem. Jakie były moje trzy największe wycieki behawioralne i jaka jest jedna konkretna zasada do przetestowania w przyszłym tygodniu dla każdego z nich?”
Nie pytam, czym handlować. Pytam, gdzie wciąż sam sobie szkodzę.
Pseudokod: jak faktycznie działa mój asystent AI do dziennika
Prowadzę mój dziennik przez lokalny skrypt w Pythonie, ale logika jest wystarczająco prosta, aby zbudować go w każdym języku.
Oto proces w prostym pseudokodzie:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
To wszystko. Żadnej magii.
„AI” to po prostu model kodu Claude, który wykorzystuję do podsumowywania i oznaczania tych tematów — prawdziwa praca polega wciąż na tym, co piszę i jakie reguły decyduję się wprowadzić.
Proszę pamiętać, że nie próbuję zaprezentować zupełnie nowego pomysłu! „Timing, wielkość pozycji, psychologia” to najstarsze trio w handlu.
Powód, dla którego to napisałem, jest prostszy: potrzebowałem sposobu, aby uniemożliwić sobie ignorowanie tych trzech problemów we własnym P&L. Panel makro pozwala mi być „w przybliżeniu na dobrej drodze” w spojrzeniu na szerszy obraz. Ten proces łączący dziennik z AI służy mi do zobaczenia wszystkich sposobów, w jakie wciąż popełniam błędy w praktyce, i przekształcenia tych wycieków w reguły, których faktycznie mogę się trzymać.
Jeśli jesteś w podobnej sytuacji — dobre analizy, ale chaotyczna realizacja — skopiuj jedną regułę, jeden prompt lub jeden mały element tego procesu w tym tygodniu, testując go na małej wielkości pozycji, i uczciwie go oceń.
Nie potrzebujesz perfekcji, ale powiedz „tak” konsekwencji.
Zastrzeżenie: To moja osobista refleksja z dziennika handlowego. Nie jestem doradcą finansowym. Handel wiąże się ze znacznym ryzykiem straty. Wyniki osiągnięte w przeszłościnie są wskaźnikiem przyszłych wyników. Wszystkie przykłady pochodzą z mojego własnego konta, a ceny rynkowe są oparte na wykresach i notatkach mojego brokera.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.