Les trois façons dont je perds encore de l'argent même quand mon analyse macro est juste
Le retour d'expérience d'un apprenant sur de vraies transactions de juin-juillet 2026. Avec en prime des pistes de réflexion pour votre journal et un outil d'IA simple pour combler les failles d'exécution.
Par Priyanka Joshi · Vice-présidente du contenu et du marketing chez Deriv
29 juillet 2026 · 9 min de lecture
Share
Il y a quelque temps, j'ai écrit sur la façon dont j'ai créé un tableau de bord macroéconomique basé sur l'IA pour la semaine du FOMC — j'y expliquais comment j'utilise l'IA pour condenser les calendriers économiques, les actualités et les scénarios en quelque chose d'exploitable pour le trading. Cet article visait à me tenir informé et préparé. Celui-ci porte sur ce qui se passe après : la réalité inconfortable selon laquelle on peut avoir une bonne lecture macroéconomique et un tableau de bord solide, et pourtant perdre de l'argent au niveau de l'exécution.
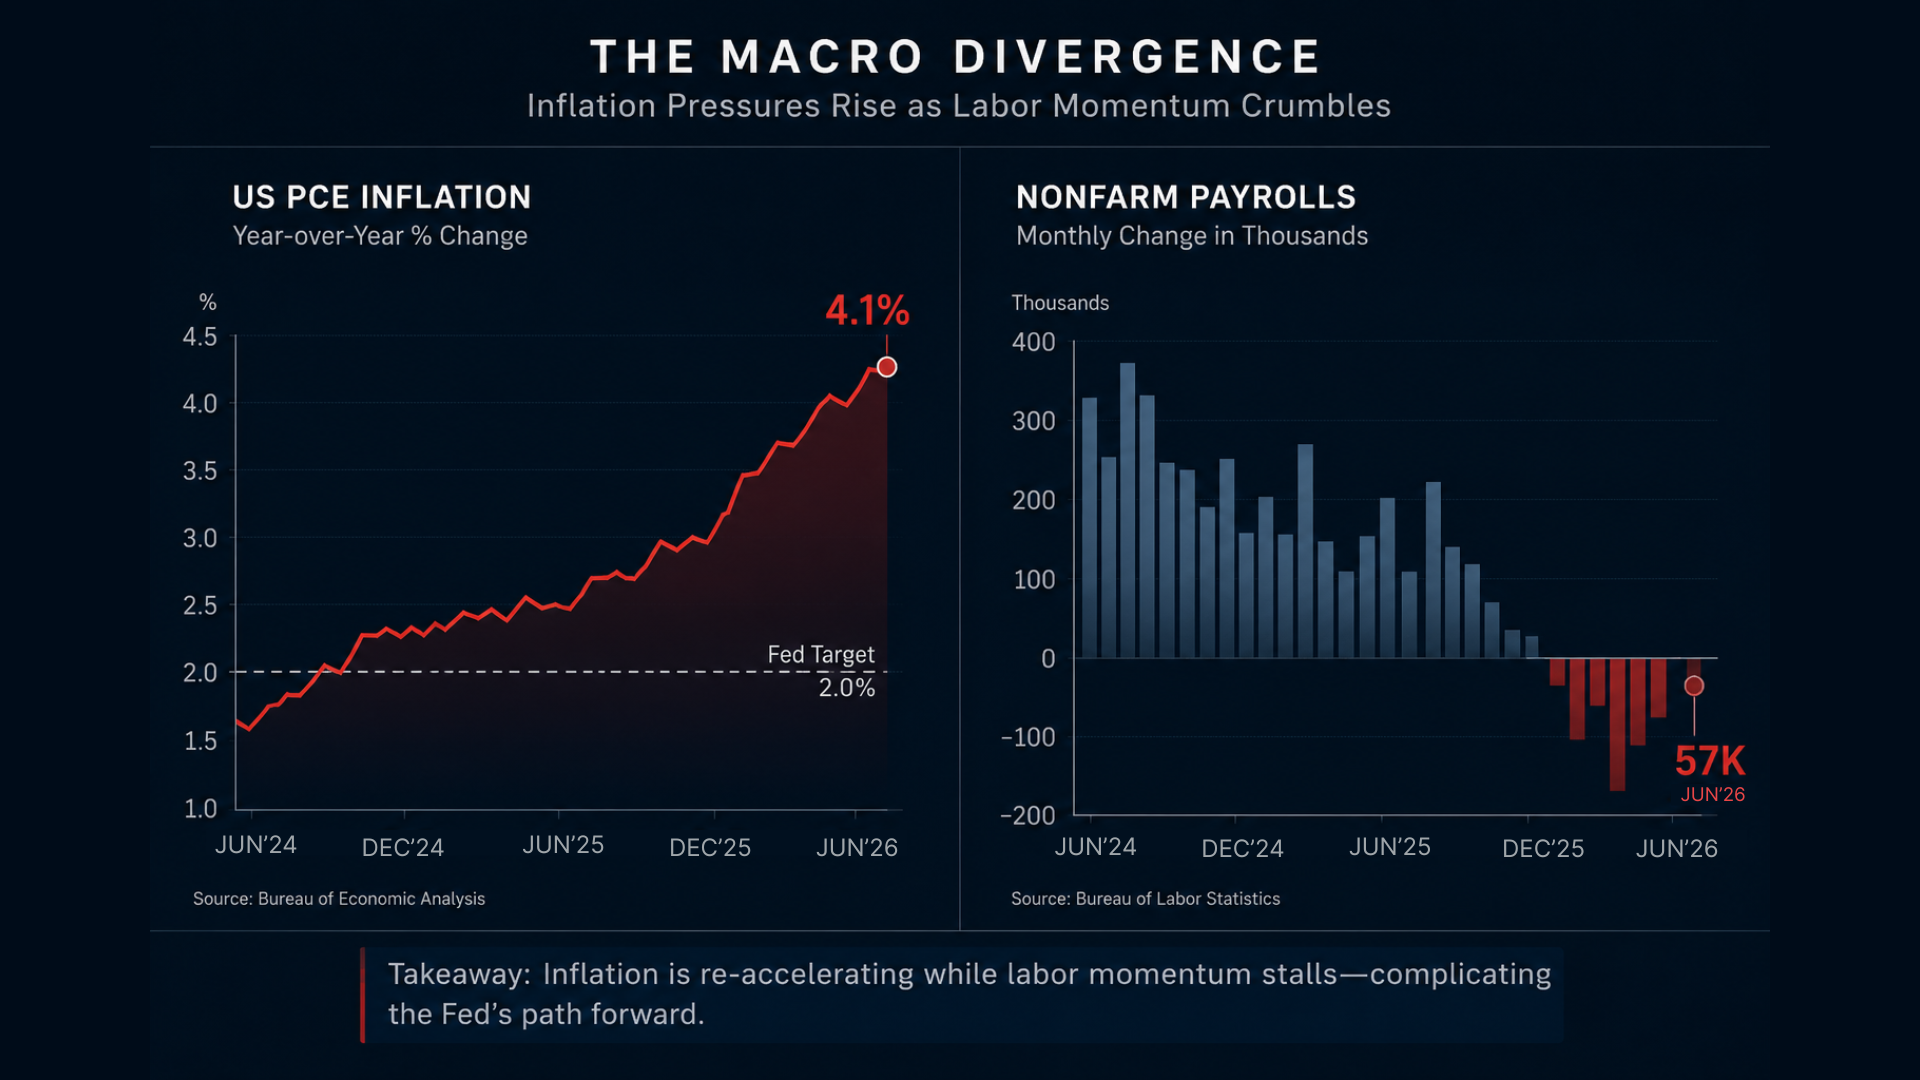
En juin et début juillet 2026, le contexte était suffisamment clair, même pour un apprenant comme moi, pour se forger une opinion : l'inflation PCE américaine pour mai s'est établie à 4,1 % en glissement annuel, son plus haut niveau depuis avril 2023, tandis que les créations d'emplois non agricoles de juin n'ont augmenté que de 57 000, bien en deçà des quelque 110 000 attendues par le marché. Il s'agit d'une tension classique entre « inflation persistante » et « ralentissement de l'emploi ».
L'inflation PCE américaine a accéléré à 4,1 %, tandis que les créations d'emplois non agricoles de juin ont ralenti à seulement 57 000, illustrant les signaux macroéconomiques contradictoires qui ont façonné les conditions de trading entre juin et juillet 2026.
À la même période, l'EUR/USD se négociait près de 1,14 fin juin, et l'or se maintenait toujours juste au-dessus des 4 000 $ à la fin du mois. C'étaient là de véritables conditions macroéconomiques exploitables. Mon problème n'était pas de les identifier. Mon problème était de transformer ces lectures entrades sans saigner sur le timing, la taille des positions et la psychologie.
Pour accélérer mon apprentissage, je tiens désormais un journal de trading détaillé et j'alimente les notes brutes dans un simple script Python local. Il utilise un petit modèle de langage open source fonctionnant en privé sur ma machine pour résumer les schémas comportementaux récurrents et signaler un langage émotionnel du type « ça devrait bouger bientôt », « juste cette fois » ou « ça semble important ». Il ne génère pas de trades. Il m'aide simplement à identifier les parties de mon processus qui échouent encore.
Voici les trois principales façons dont je perds encore de l'argent, même lorsque ma vision macroéconomique est globalement correcte, ainsi que les règles, prompts et flux de travail avec l'IA qui ont enfin commencé à combler ces fuites.
1. Le timing : bonne vision, mauvais jour
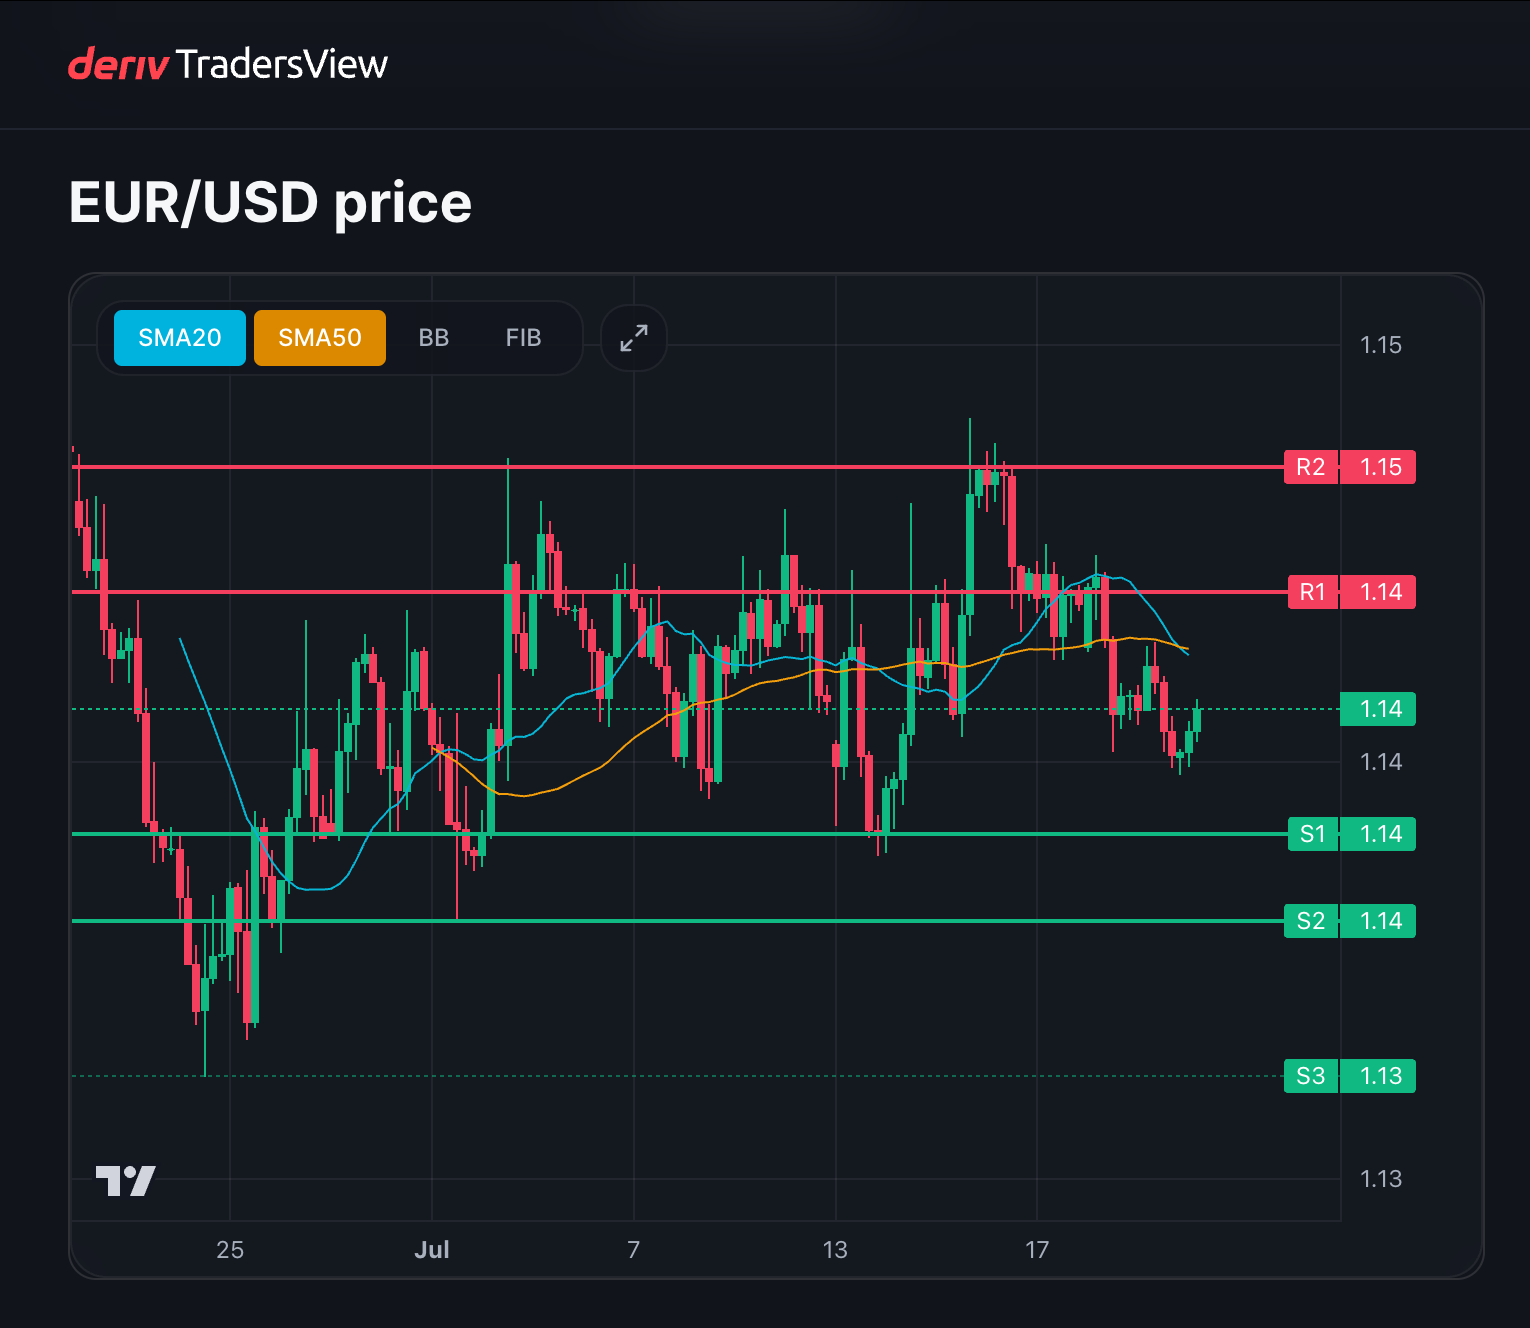
Fin juin, j'étais baissier sur l'EUR/USD et je voulais exprimer une vision favorable à un dollar plus fort, alors que la paire se négociait autour de 1,14. L'inflation restait élevée, la Fed avait de la marge pour se montrer ferme, et le narratif soutenait un euro plus faible. D'un point de vue directionnel, cette vision n'était pas absurde.
J'ai traité une thèse macroéconomique pluriquotidienne comme un scalp du type « ça devrait bouger bientôt ». J'ai vendu à découvert sans déclencheur de prix précis, la paire a d'abord évolué en range, a touché mon stop, et n'a dérivé dans la direction attendue que plus tard. Mes notes de journal de cette semaine sont pleines de phrases comme « ça devrait baisser bientôt » et « je ne veux pas manquer le mouvement ».
Le problème résidait dans la discipline du timing, pas dans l'analyse.
Règle que j'applique désormais pour le timing : pour tout trade à biais macroéconomique, j'ai besoin d'un déclencheur tactique précis sur le graphique 4H ou journalier — une clôture décisive, une cassure suivie d'un retest propre, ou une confirmation de momentum.
Pas de déclencheur = pas de trade.
Fenêtre de patience maximale : 5 jours de trading.
Si rien ne se déclenche dans ce délai, l'idée retourne dans la liste de suivi.
Un exemple supplémentaire à copier. Je m'oblige désormais à écrire deux lignes distinctes dans le journal avant tout trade macroéconomique :
« Vision macroéconomique : » une phrase sur l'histoire plus large.
« Condition d'entrée : » une phrase sur le schéma de prix réel que j'attends.
Si ces deux lignes ne correspondent pas, je ne trade pas. Cela paraît simple, mais cela m'a déjà évité plusieurs pertes du type « bonne vision, mauvais jour ».
L'EUR/USD s'est négocié autour du niveau 1,14 à la fin juin 2026, où une vision macroéconomique baissière s'est finalement révélée exacte — mais seulement après qu'une entrée anticipée a entraîné un trade stoppé.
2. Le risque : la conviction n'est pas un modèle de sizing
Ma deuxième grande fuite consiste à laisser une histoire convaincante m'inciter à surdimensionner mes positions. Lorsqu'un titre semble évident, je commence à me comporter comme si la conviction réduisait le risque. En pratique, c'est l'inverse.
Cela se manifeste le plus clairement sur des marchés comme le pétrole brut et l'or, où le narratif macroéconomique semble toujours urgent. En juin et juillet, le pétrole restait profondément lié à l'inflation et au risque géopolitique, et l'or flirtait avec le seuil des 4 000. Le carburant narratif ne manquait pas.
Si je laisse ce narratif dicter la taille de mes positions, un repli normal se transforme mentalement en événement qui met fin à une carrière.
Règle que j'applique désormais pour le risque :
Risquer un maximum de 1 % du capital par trade.
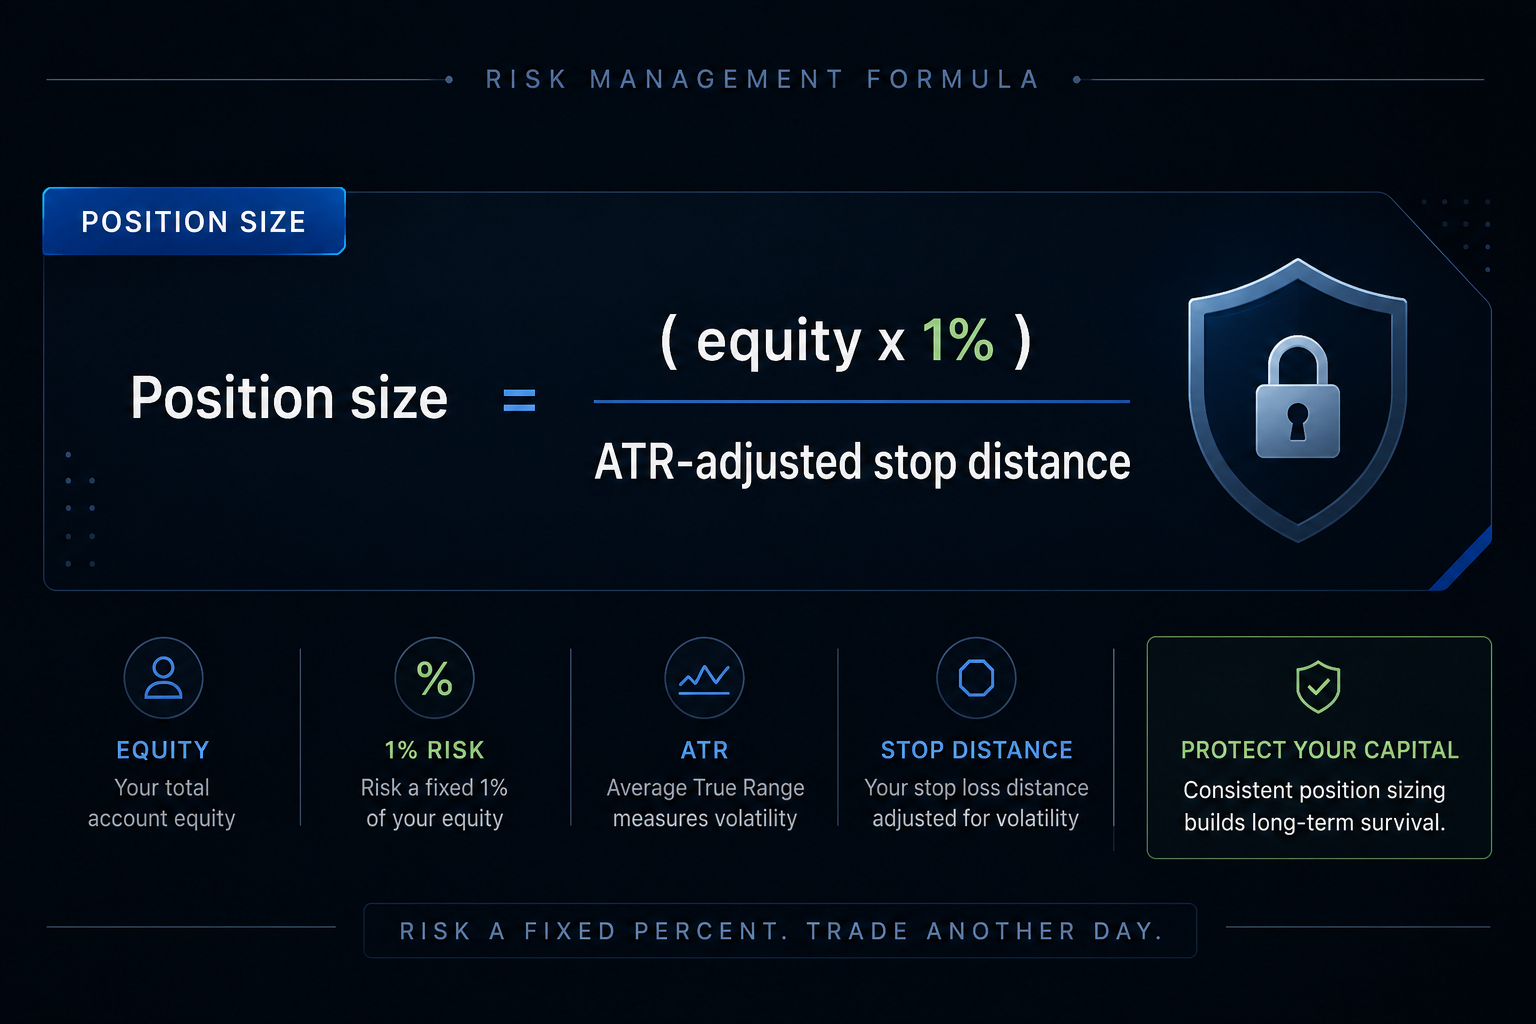
Taille de la position = (capital × 1 %) ÷ distance du stop ajustée à l'ATR.
Consigner le risque exact en dollars dans le journal avant l'entrée. Aucune exception.
Une formule simple de dimensionnement des positions aide à limiter chaque trade à 1 % du capital du compte, en ajustant l'exposition selon la volatilité plutôt que selon la seule confiance.
J'ai toujours de la conviction. Je ne la laisse simplement plus influencer la formule de sizing.
Un exemple supplémentaire à copier : juste avant un trade à « forte conviction », posez-vous la question : « Si cela recule normalement avant de fonctionner, puis-je le supporter sans toucher au stop ? »
Si la réponse honnête est « non », la position est trop importante.
Je la redimensionne jusqu'à pouvoir dire « oui » et le penser vraiment.
3. Psychologie : quand une bonne thèse devient une mauvaise excuse
La troisième fuite est purement psychologique : utiliser une bonne thèse pour justifier la transgression de mes propres règles.
L'or est mon exemple préféré. Fin juin, l'or clôturait juste au‑dessus de 4 000 USD, avec suffisamment de tensions macroéconomiques autour de l'inflation et de la croissance pour justifier presque n'importe quel scénario. Lorsque vous tradez un actif qui peut toujours s'expliquer par la « macro », il devient dangereusement facile d'élargir les stops, d'augmenter la taille des positions ou de tenir plus longtemps « parce que l'histoire tient toujours la route ».
J'ai fait les trois.
Dans un trade de courte durée qui s'est retourné contre moi, j'avais un stop clair à l'entrée. Lorsque le marché s'est retourné contre moi après la publication d'une donnée économique, j'ai élargi le stop en me disant « la macro reste bonne ». L'histoire n'a pas changé ; ma discipline, elle, a changé. Cette seule décision a transformé une perte gérable en quelque chose dont j'ai dû me sortir pendant des jours.
Règle que j'utilise désormais pour la psychologie :
Déplacer un stop une seule fois est automatiquement enregistré comme une transgression de règle.
Toute transgression de règle ou deux pertes consécutives déclenchent une pause de trading obligatoire de 24 heures.
Pendant cette pause, je révise uniquement les entrées de journal et les graphiques — aucun nouvel ordre.
Je ne prétends pas que cette règle élimine l'émotion. Elle empêche simplement mes pires décisions de s'accumuler.
Un exemple supplémentaire que vous pouvez reprendre : si vos entrées de journal après l'ouverture disent « j'aime toujours cette thèse » plus d'une fois, vous ne gérez probablement plus le trade, mais vous discutez avec lui.
Je marque chaque phrase de ce type. Voir ces marqueurs se regrouper autour de grosses pertes a été le déclencheur qu'il me fallait pour imposer la pause de 24 heures.
Les prompts qui ont transformé mon journal
La plus grande amélioration n'a pas été le script d'IA ; c'est le passage d'une réflexion vague à des prompts reproductibles.
Après chaque trade perdant, je réponds désormais à ces questions :
Quelle était ma vision macro en une phrase ?
Qu'est-ce qui aurait invalidé cette vision dans les 24 heures ?
Cette perte était-elle due à une mauvaise analyse ou à une mauvaise exécution ?
Suis-je entré parce que le setup s'est déclenché, ou parce que j'étais fatigué d'attendre ?
Quelle phrase exacte me suis-je dite avant de transgresser la règle ?
Si j'étais actuellement sans position, prendrais-je encore ce trade ici ?
Quelle règle unique m'aurait fait économiser le plus d'argent ?
Ce n'est pas sophistiqué. Cela force simplement la perte à entrer dans une catégorie. « Mauvais trade » est trop vague pour être corrigé ; « entrée trop précoce », « position surdimensionnée » ou « stop déplacé » sont des éléments exploitables.
Comment j'utilise réellement l'IA ici
Dans mon précédent article sur le tableau de bord FOMC, l'IA était au premier plan : elle aidait à réunir calendriers, discours et données en une seule vision macro.
Ici, l'IA reste en arrière-plan.
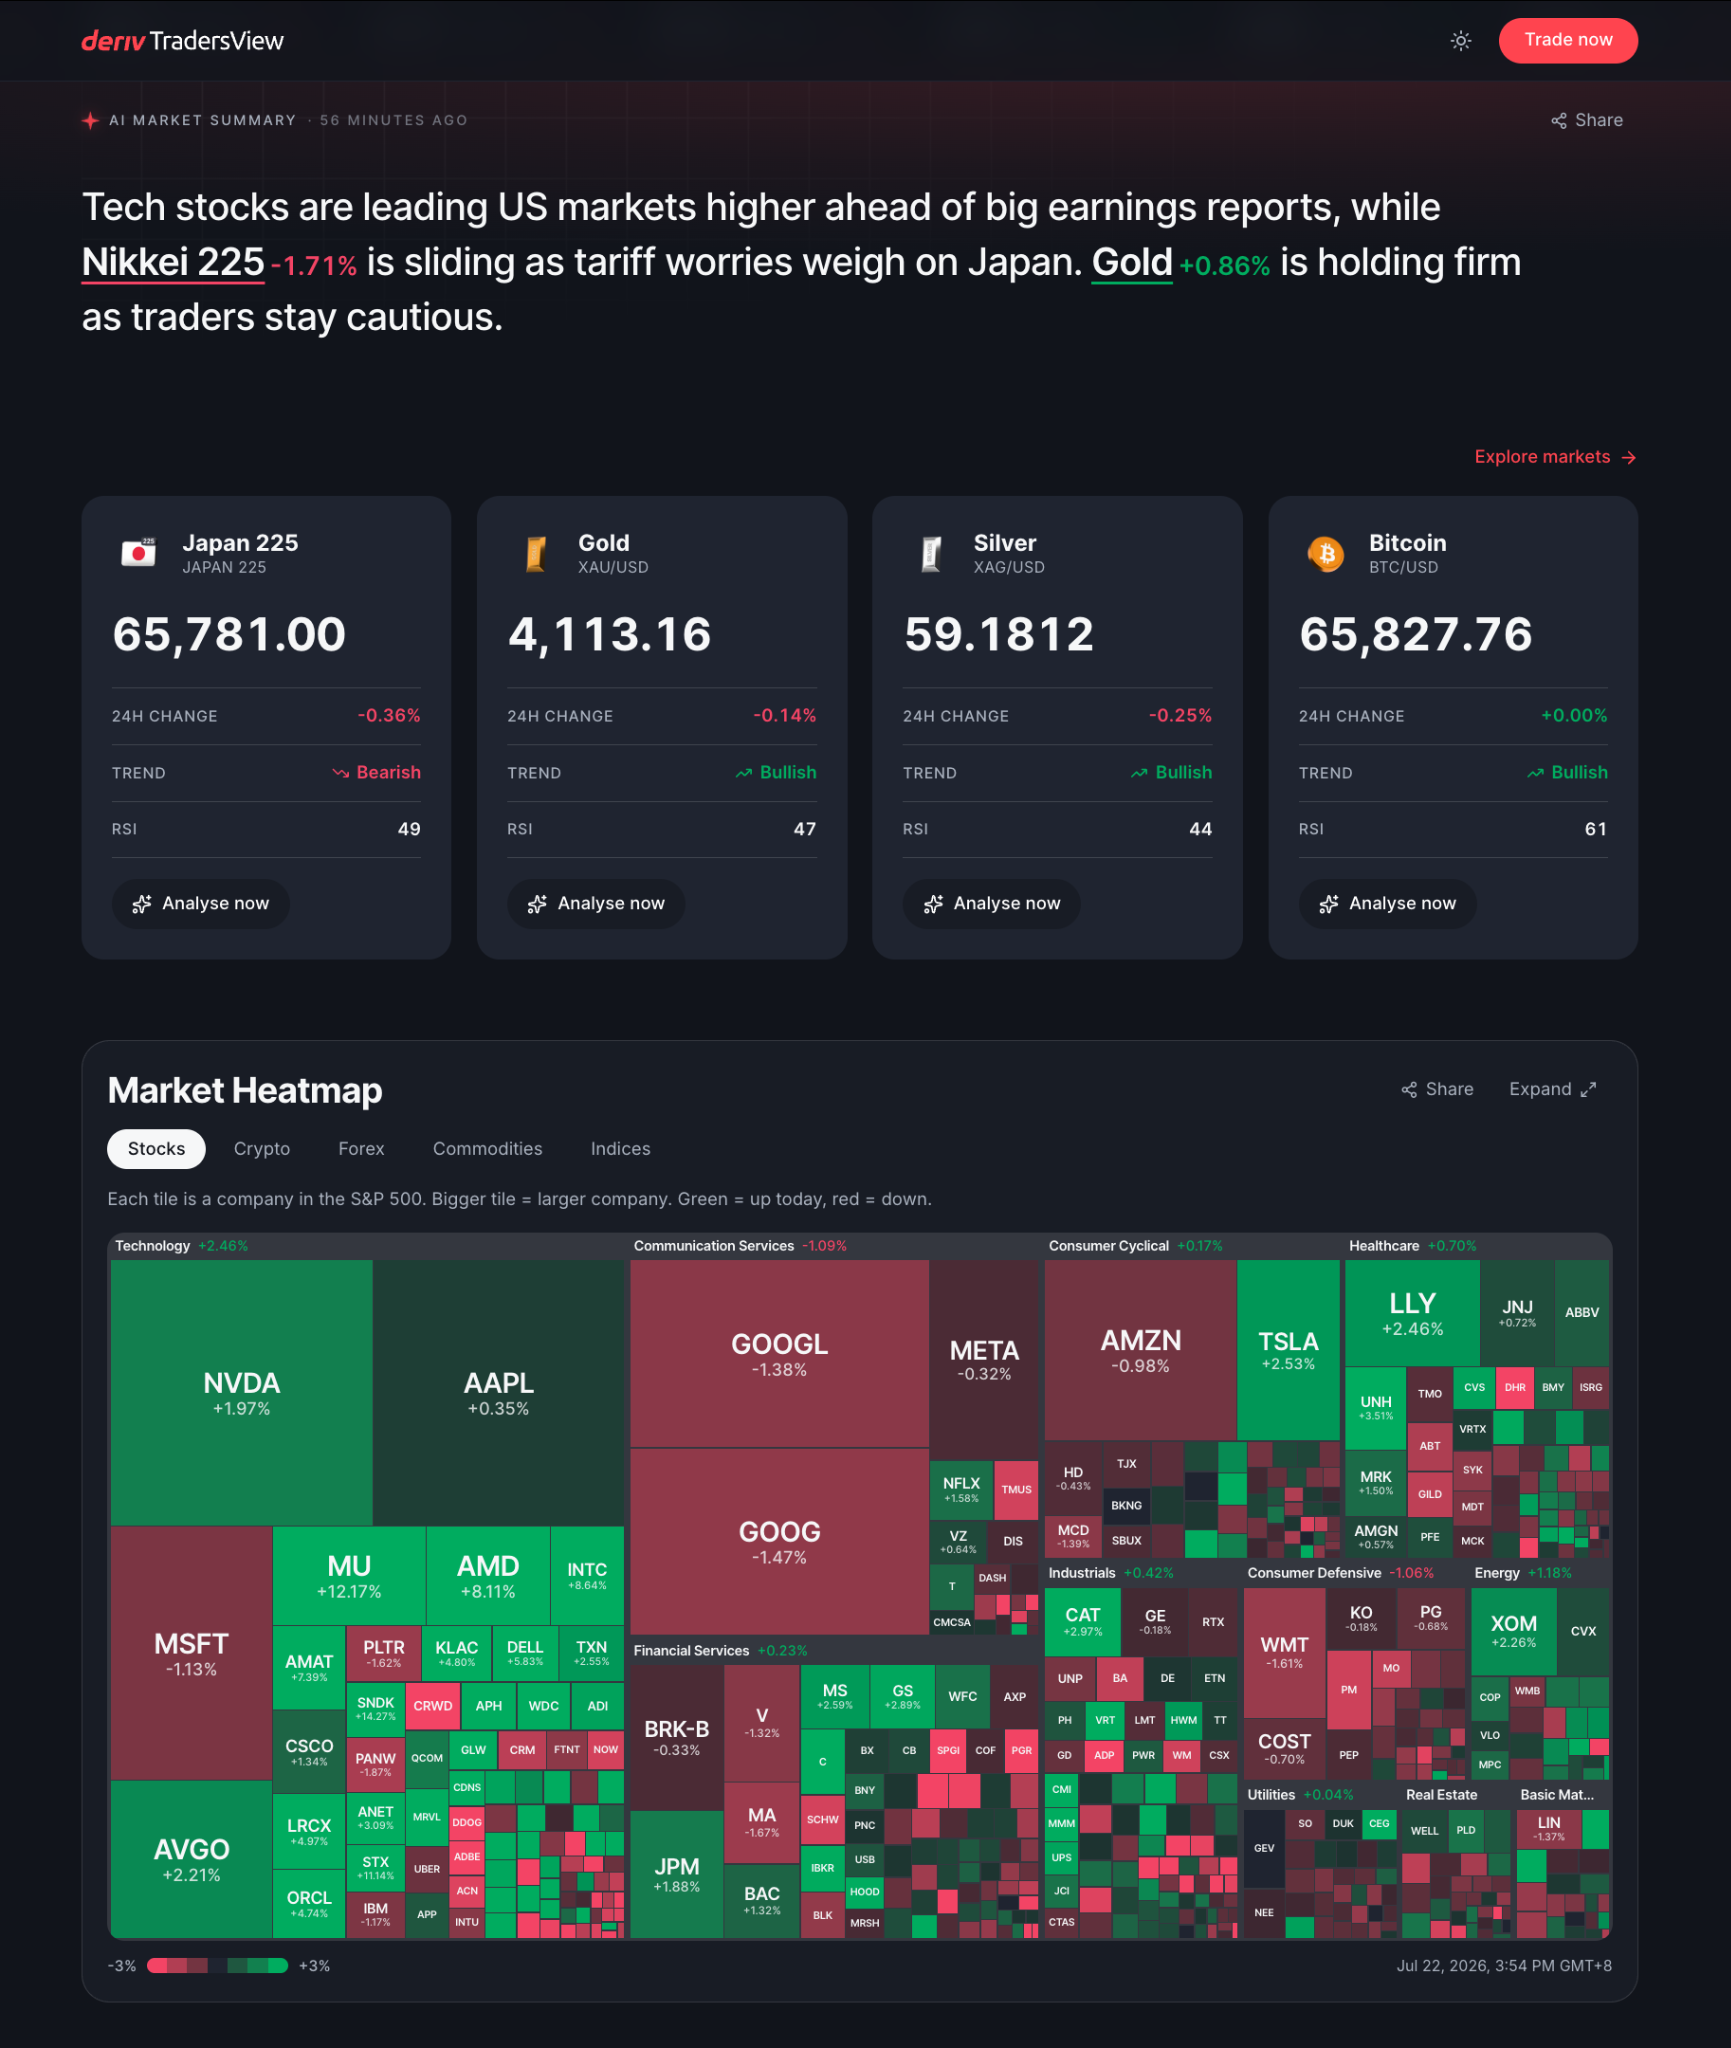
Je trade et je révise mes setups sur tradersview.deriv.com, l'outil d'analyse graphique par IA de Deriv, puis j'exporte mon journal dans un simple fichier CSV. Tous mes prix, symboles et notes proviennent directement de l'historique de mon propre compte et de mes graphiques.
Le flux de travail de l'auteur combine Deriv TradersView pour l'analyse de marché avec des révisions de journal assistées par IA, séparant la recherche de marché de l'analyse comportementale post-trade.
Le rôle du modèle d'IA se limite à trois choses :
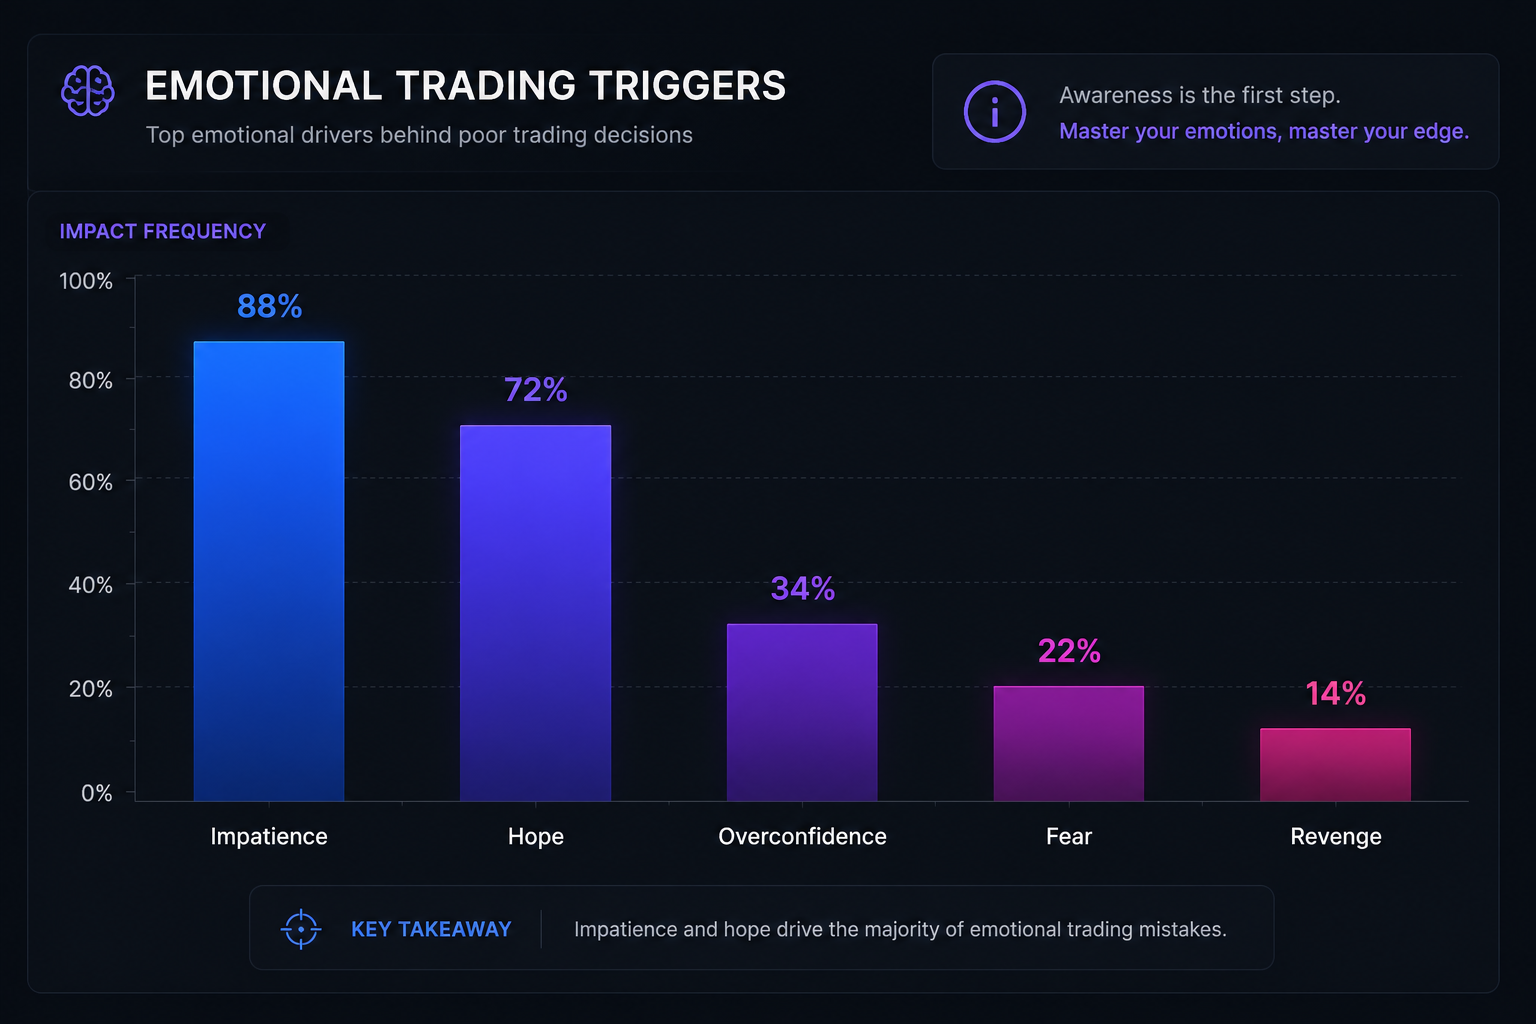
Signaler les expressions émotionnelles dans mes notes (impatience, peur, revanche, espoir, excès de confiance).
Compter la fréquence d'apparition de chaque thème autour des trades perdants.
Étiqueter si les pertes ressemblent à des erreurs d'analyse (« thèse erronée ») ou à des erreurs d'exécution (« entrée précoce, position surdimensionnée, stop déplacé »).
L'IA regroupe le langage émotionnel récurrent issu des journaux de trading — comme l'impatience, l'espoir, la peur, la revanche et l'excès de confiance — afin de mettre en évidence les schémas comportementaux les plus souvent liés aux trades perdants.
Prompts types que j'utilise :
« Lisez les entrées de journal ci-dessous. Identifiez le langage émotionnel répété, en particulier la peur, l'impatience, le trading de revanche et l'excès de confiance. Regroupez-les par thème et citez les expressions exactes. »
« Passez en revue ces 20 trades. Séparez les pertes causées par des erreurs d'analyse de celles causées par des erreurs d'exécution. Donnez-moi les décomptes, des exemples et la transgression de règle la plus fréquente. »
« Résumez le journal de cette semaine en langage simple. Quelles ont été mes trois plus grandes fuites comportementales, et quelle règle concrète tester la semaine prochaine pour chacune ? »
Je ne demande pas quoi trader. Je demande où je continue à me faire du mal.
Pseudocode : comment fonctionne réellement mon assistant IA de journal
Je fais tourner mon journal via un script Python local, mais la logique est suffisamment simple pour être reproduite dans n'importe quel langage.
Voici le flux de travail en pseudocode simple :
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
C'est tout. Pas de magie.
L'« IA » n'est que le modèle Claude code que j'utilise pour aider à résumer et étiqueter ces thèmes — le vrai travail reste dans ce que j'écris et les règles que je décide d'appliquer.
Sachez que je ne cherche pas à proposer une idée totalement inédite ! « Timing, taille des positions, psychologie » forment le trio le plus ancien du trading.
La raison pour laquelle je l'ai écrit est plus simple : j'avais besoin d'un moyen de rendre ces trois problèmes impossibles à ignorer dans mon propre P&L. Le tableau de bord macro me permet d'être « globalement juste » sur la vue d'ensemble. Ce processus combinant journal et IA est celui que j'utilise pour repérer toutes les façons dont je me trompe encore dans la pratique, et pour transformer ces fuites en règles que je peux réellement suivre.
Si vous êtes dans la même situation — de bonnes lectures du marché, mais une exécution désordonnée — copiez une règle, un prompt, ou une petite partie de ce processus cette semaine, en petite taille, et évaluez-la honnêtement.
Vous n'avez pas besoin de perfection, mais dites oui à la régularité.
Avertissement : Ceci est ma réflexion personnelle sur mon journal de trading. Je ne suis pas conseiller financier. Le trading comporte un risque important de perte. Les performances passéesne préjugent pas des résultats futurs. Tous les exemples proviennent de mon propre compte, et les prix du marché sont basés sur les graphiques et les notes de mon broker.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.