Die drei Wege, wie ich trotz richtiger Makro-Einschätzung immer noch Geld verliere
Die Reflexion eines Lernenden über reale Trades von Juni bis Juli 2026. Dazu Journal-Impulse und ein einfaches KI-Tool, um Ausführungsfehler zu beheben.
Von Priyanka Joshi · Vice President für Content & Marketing bei Deriv
29. Juli 2026 · 9 Min. Lesezeit
Share
A while ago, I wrote about wie ich ein KI-Makro-Dashboard für die FOMC-Woche erstellt habe – dabei ging es darum, wie ich KI nutze, um Wirtschaftskalender, Nachrichten und Szenarien zu etwas zu verdichten, aus dem ich tatsächlich handeln kann. In diesem Beitrag ging es darum, informiert und vorbereitet zu bleiben. Dieser Beitrag handelt davon, was danach passiert: die unbequeme Realität, dass man eine solide Makro-Einschätzung und ein gutes Dashboard haben und trotzdem bei der Ausführung Geld verlieren kann.
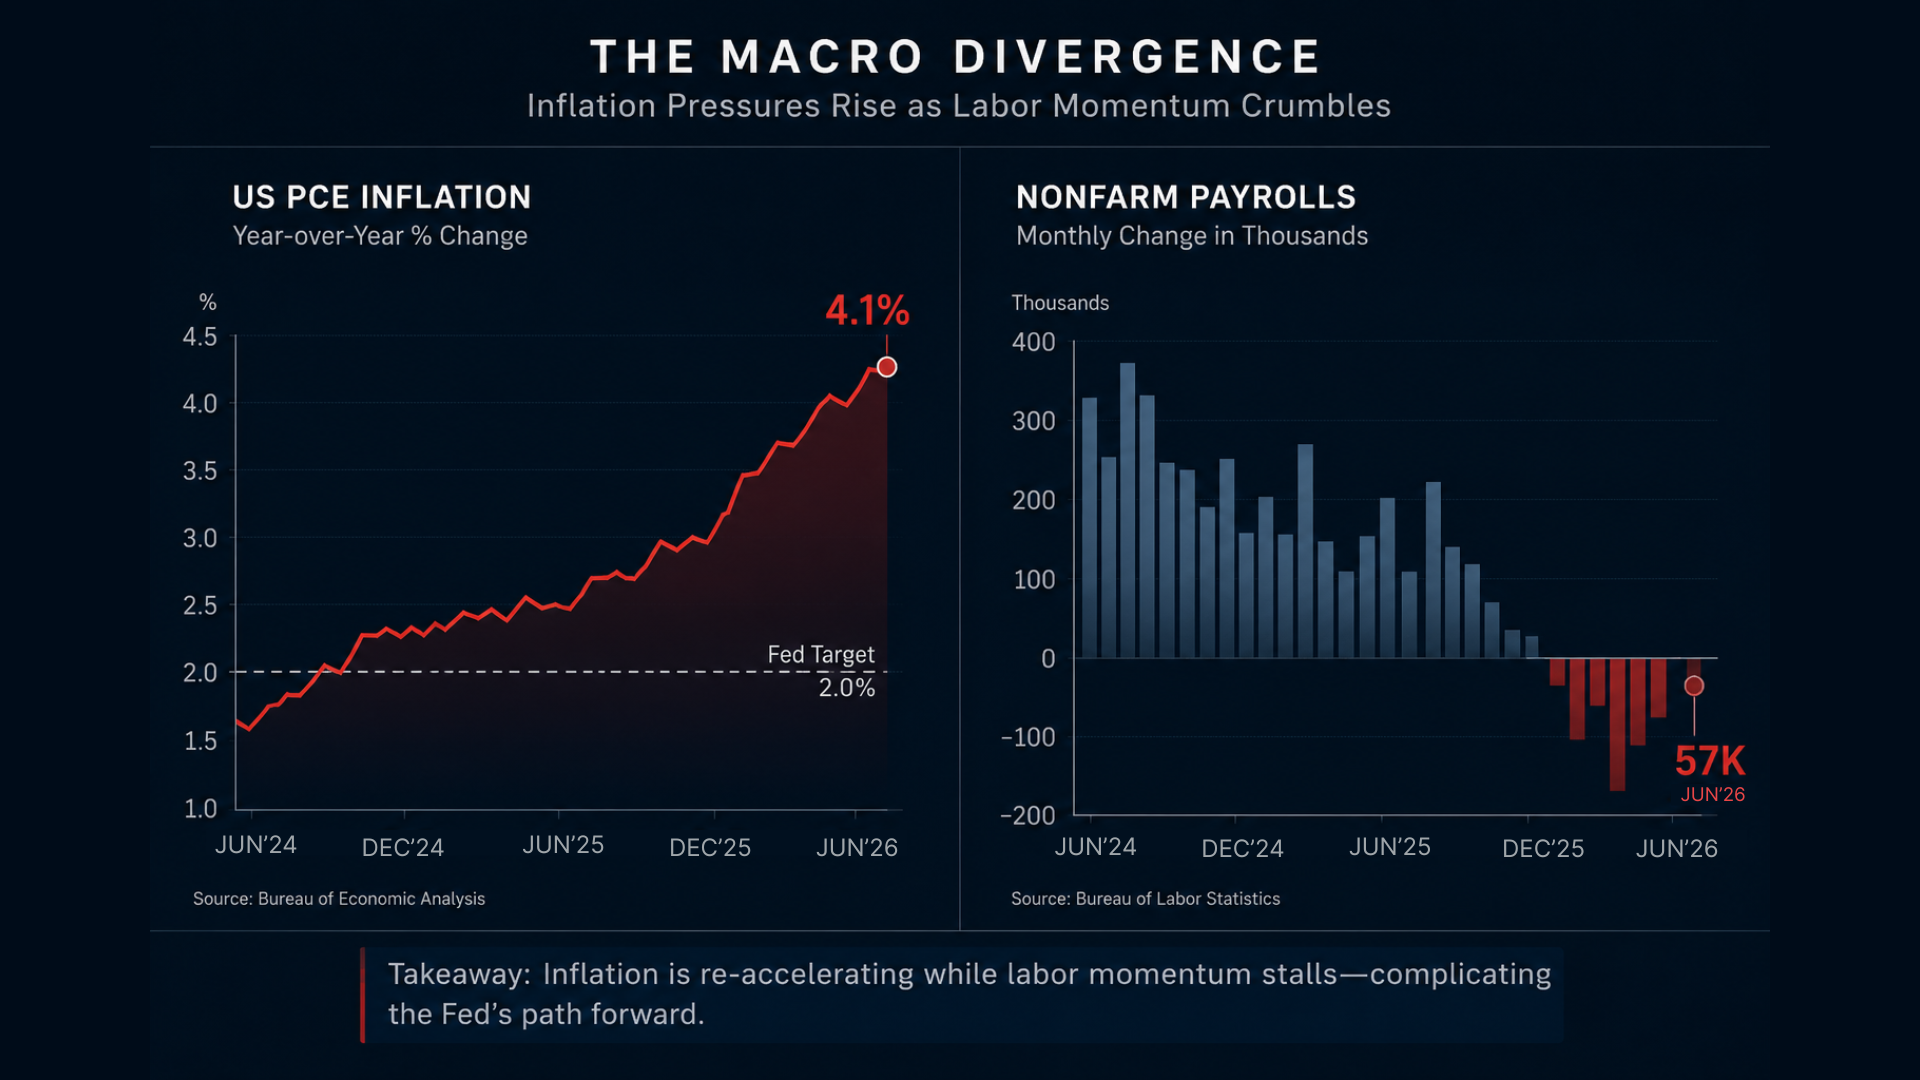
Im Juni und Anfang Juli 2026 war die Ausgangslage klar genug, dass selbst jemand wie ich, der noch lernt, sich eine Meinung bilden konnte: Die US-PCE-Inflation für Mai lag bei 4,1 % im Jahresvergleich, dem höchsten Stand seit April 2023, während die Nonfarm Payrolls im Juni nur um 57.000 stiegen – deutlich unter den vom Markt erwarteten rund 110.000. Das ist die klassische Spannung zwischen „hartnäckiger Inflation“ und „abkühlendem Arbeitsmarkt“.
Die US-PCE-Inflation beschleunigte sich auf 4,1 %, während die Nonfarm Payrolls im Juni auf nur 57.000 zurückgingen – ein Beispiel für die widersprüchlichen Makrosignale, die die Handelsbedingungen im Juni und Juli 2026 prägten.
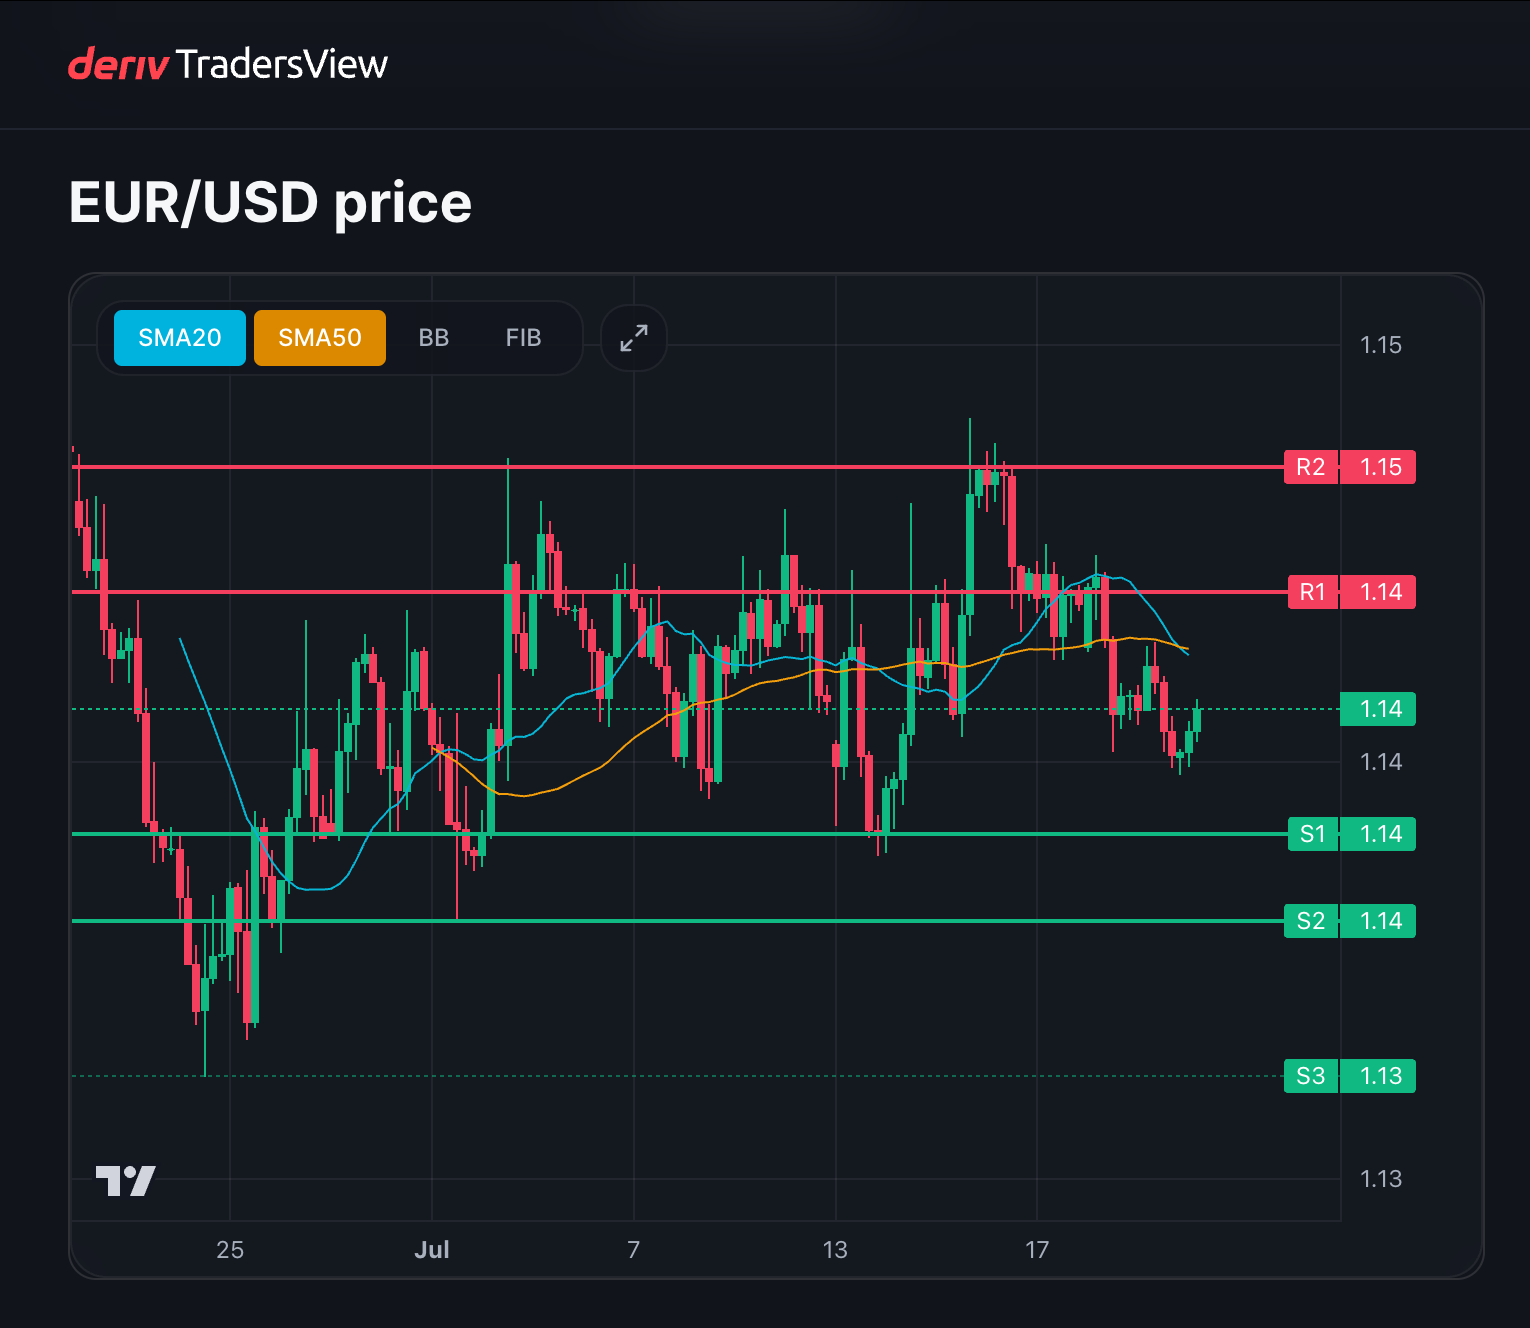
Etwa zur gleichen Zeit notierte EUR/USD Ende Juni nahe 1,14, und Gold hielt sich bis zum Monatsende knapp über 4.000 USD. Das waren reale, handelbare Makrobedingungen. Mein Problem war nicht, sie zu erkennen. Mein Problem war, diese Einschätzungen in Trades umzusetzen,ohne bei Timing, Positionsgröße und Psychologie Geld zu verlieren.
Um schneller zu lernen, führe ich inzwischen ein detailliertes Trading-Journal und speise die Rohnotizen in ein einfaches, lokales Python-Skript ein. Dieses nutzt ein kleines Open-Source-Sprachmodell, das privat auf meinem Rechner läuft, um wiederkehrende Verhaltensmuster zusammenzufassen und emotionale Formulierungen wie „sollte sich bald bewegen“, „nur dieses eine Mal“ oder „fühlt sich groß an“ zu markieren. Es generiert keine Trades. Es hilft mir nur zu erkennen, welche Teile meines Prozesses noch nicht funktionieren.
Hier sind die drei wichtigsten Wege, auf denen ich immer noch Geld verliere, selbst wenn meine Makro-Einschätzung im Großen und Ganzen richtig ist, sowie die Regeln, Prompts und der KI-Workflow, mit denen ich diese Lecks endlich in den Griff bekomme.
1. Timing: Richtige Einschätzung, falscher Tag
Ende Juni war ich bei EUR/USD bearisch eingestellt und wollte eine Position für einen stärkeren Dollar aufbauen, während das Paar bei rund 1,14 notierte. Die Inflation war weiterhin hoch, die Fed hatte Spielraum, sich entschlossen zu zeigen, und die Erzählung sprach für einen schwächeren Euro. Von der Richtung her war die Einschätzung nicht abwegig.
Ich behandelte eine mehrtägige Makro-These wie einen „sollte sich bald bewegen“-Scalp. Ich ging short, ohne einen konkreten Kursauslöser festzulegen, das Paar bewegte sich zunächst seitwärts, erreichte meinen Stop Loss und driftete erst später in die von mir erwartete Richtung. Meine Journaleinträge aus dieser Woche sind voll von Formulierungen wie „es sollte bald fallen“ und „ich will die Bewegung nicht verpassen“.
Das Problem war die Timing-Disziplin, nicht die Analyse.
Regel, die ich jetzt für das Timing anwende: Bei jedem makro-basierten Trade brauche ich einen konkreten taktischen Auslöser auf dem 4-Stunden- oder Tageschart – einen klaren Schlusskurs, einen sauberen Break-and-Retest oder eine Momentum-Bestätigung.
Kein Auslöser = kein Trade.
Maximale Geduldsspanne: 5 Handelstage.
Wird der Auslöser in diesem Zeitraum nicht erreicht, wandert die Idee zurück auf die Watchlist.
Noch ein Beispiel, das Sie sich abschauen können: Ich zwinge mich inzwischen dazu, vor jedem Makro-Trade zwei separate Zeilen im Journal zu notieren:
„Makro-Einschätzung:“ ein Satz zur übergeordneten Story.
„Einstiegsbedingung:“ ein Satz zum konkreten Kursmuster, auf das ich warte.
Wenn diese beiden Zeilen nicht zueinander passen, handle ich nicht. Das klingt simpel, hat mich aber bereits vor mehreren Verlusten nach dem Muster „richtige Einschätzung, falscher Tag“ bewahrt.
EUR/USD notierte Ende Juni 2026 rund um die Marke von 1,14, wo sich eine bearische Makro-Einschätzung letztlich als richtig erwies – allerdings erst, nachdem ein zu früher Einstieg zu einem ausgestoppten Trade geführt hatte.
2. Risiko: Überzeugung ist kein Positionsgrößenmodell
Mein zweites großes Leck besteht darin, mich von einer starken Story zu einer zu großen Position drängen zu lassen. Wenn eine Schlagzeile eindeutig erscheint, verhalte ich mich so, als würde Überzeugung das Risiko verringern. In der Praxis ist das Gegenteil der Fall.
Am deutlichsten zeigt sich das bei Märkten wie Rohöl und Gold, wo sich die Makro-Story immer dringend anfühlt. Im Juni und Juli war Öl weiterhin eng mit Inflation und geopolitischen Risiken verknüpft, und Gold flirtete mit der Marke von 4.000. An erzählerischem Zündstoff mangelte es nicht.
Wenn ich diese Erzählung die Positionsgröße bestimmen lasse, wird ein normaler Rücksetzer in meinem Kopf zu einem karrierebeendenden Ereignis.
Regel, die ich jetzt für das Risiko anwende:
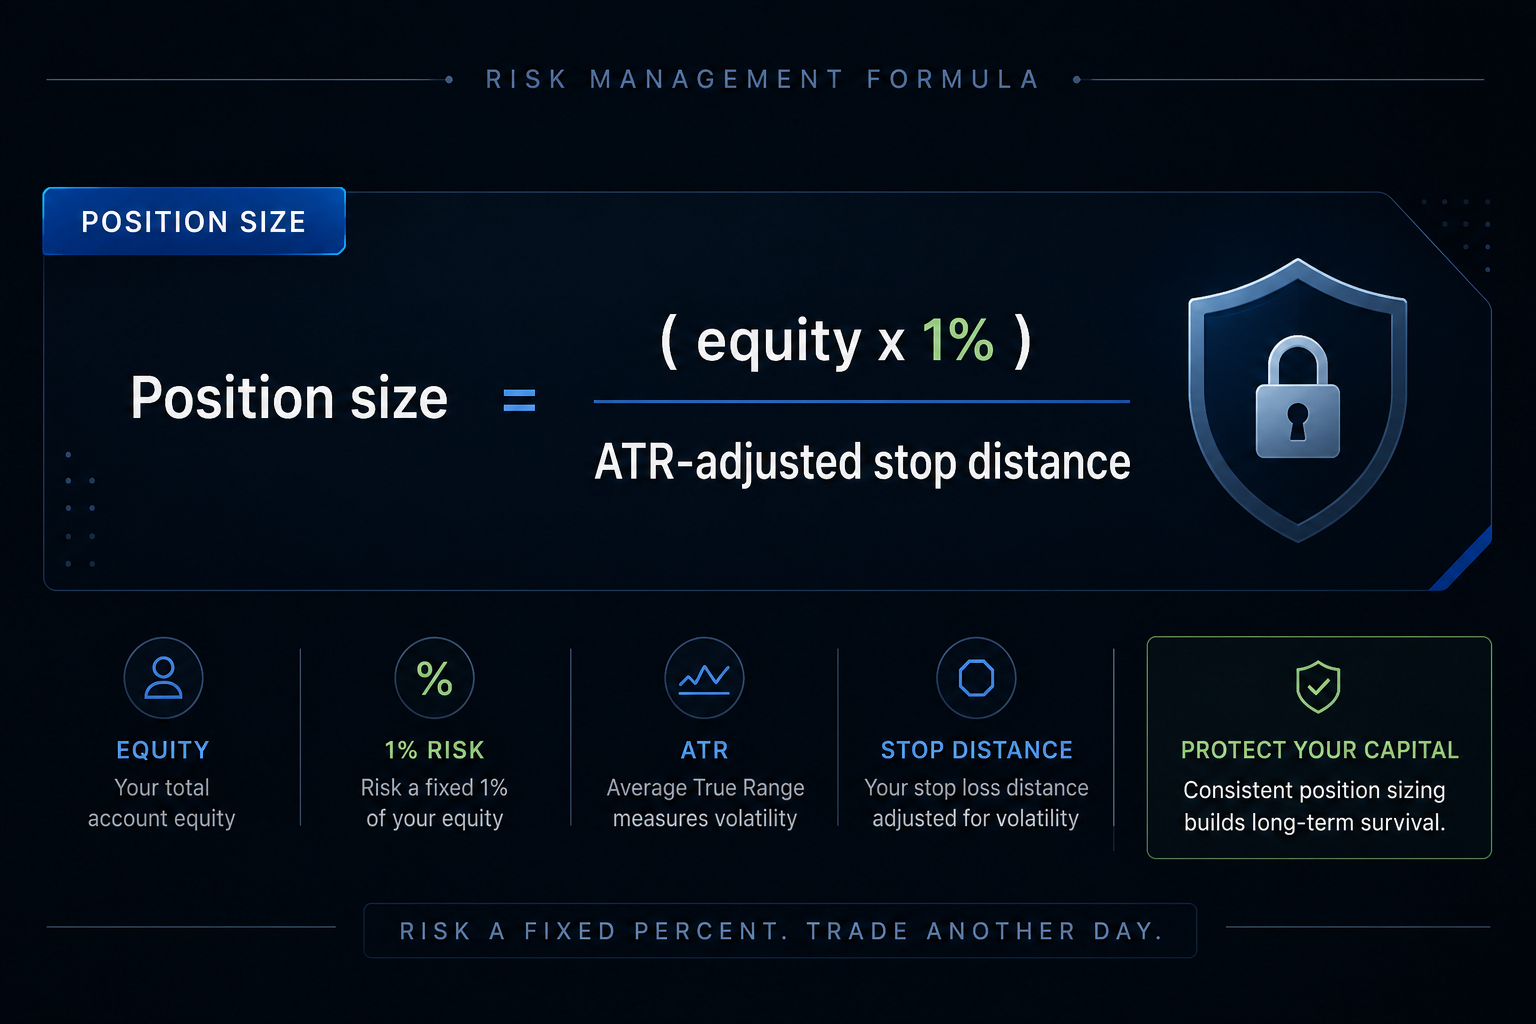
Maximal 1 % des Eigenkapitals pro Trade riskieren.
Das genaue Dollarrisiko vor dem Einstieg im Journal festhalten. Keine Ausnahmen.
Eine einfache Formel zur Positionsgrößenbestimmung hilft dabei, jeden Trade auf 1 % des Kontostands zu begrenzen, wobei das Engagement anhand der Volatilität und nicht allein anhand der Überzeugung angepasst wird.
Ich habe weiterhin Überzeugung. Ich lasse sie nur nicht mehr an die Formel zur Positionsgröße heran.
Noch ein Beispiel, das Sie sich abschauen können: Fragen Sie sich unmittelbar vor einem Trade mit „hoher Überzeugung“: „Wenn sich dieser Trade zunächst normal zurückzieht, bevor er aufgeht – kann ich das aussitzen, ohne den Stop Loss anzufassen?“
Wenn die ehrliche Antwort „Nein“ lautet, ist die Position zu groß.
Ich passe die Größe an, bis ich „Ja“ sagen kann – und es auch so meine.
3. Psychologie: Wenn aus einer guten These eine schlechte Ausrede wird
Das dritte Leck ist rein psychologisch: eine gute These nutzen, um das Brechen meiner eigenen Regeln zu rechtfertigen.
Gold ist mein Lieblingsbeispiel. Ende Juni schloss Gold knapp über 4.000 USD, mit genug makroökonomischer Spannung rund um Inflation und Wachstum, um fast jede Erzählung zu rechtfertigen. Wenn Sie etwas handeln, das immer mit „Makro“ erklärt werden kann, wird es gefährlich einfach, Stops zu erweitern, Positionsgröße hinzuzufügen oder länger zu halten, „weil die Story immer noch Sinn ergibt“.
Ich habe alle drei getan.
Bei einem kurzen Trade, der gegen mich lief, hatte ich beim Einstieg einen klaren Stop. Als sich der Markt nach einer Datenveröffentlichung gegen mich bewegte, weitete ich den Stop aus und sagte mir „das Makro ist immer noch gut“. Die Story änderte sich nicht; meine Disziplin schon. Diese eine Entscheidung verwandelte einen überschaubaren Verlust in etwas, aus dem ich mich tagelang herausarbeiten musste.
Regel, die ich jetzt für die Psychologie verwende:
Das einmalige Verschieben eines Stops wird automatisch als Regelbruch protokolliert.
Jeder Regelbruch oder zwei aufeinanderfolgende Verluste lösen eine obligatorische 24-stündige Handelspause aus.
Während dieser Pause überprüfe ich nur Journaleinträge und Charts — keine neuen Orders.
Ich behaupte nicht, dass diese Regel Emotionen ausschaltet. Sie verhindert nur, dass sich meine schlechtesten Entscheidungen aufschaukeln.
Ein zusätzliches Beispiel, das Sie sich abschauen können: Wenn in Ihren Journaleinträgen nach dem Einstieg mehr als einmal steht „ich mag die These immer noch“, verwalten Sie den Trade wahrscheinlich nicht mehr, sondern streiten sich mit ihm.
Ich markiere jeden solchen Satz. Diese Markierungen gehäuft rund um große Verluste zu sehen, war der Anstoß, den ich brauchte, um die 24-Stunden-Pause durchzusetzen.
Die Prompts, die mein Journal verändert haben
Das größte Upgrade war nicht das KI-Skript; es war der Wechsel von vager Reflexion zu wiederholbaren Prompts.
Nach jedem Verlusttrade beantworte ich jetzt:
Was war meine Makro-Sicht in einem Satz?
Was hätte diese Sicht innerhalb von 24 Stunden widerlegt?
Wurde dieser Verlust durch schlechte Analyse oder schlechte Ausführung verursacht?
Bin ich eingestiegen, weil das Setup ausgelöst hat, oder weil ich es leid war zu warten?
Welchen genauen Satz habe ich mir gesagt, bevor ich die Regel gebrochen habe?
Wenn ich gerade flat wäre, würde ich diesen Trade hier trotzdem eingehen?
Welche eine Regel hätte mir am meisten Geld gespart?
Es ist nicht ausgefeilt. Es zwingt den Verlust nur in eine Kategorie. „Schlechter Trade“ ist zu vage, um es zu beheben; „früher Einstieg“, „überdimensioniert“ oder „Stop verschoben“ ist umsetzbar.
Wie ich KI hier tatsächlich einsetze
In meinem früheren Artikel über das FOMC-Dashboard stand KI im Mittelpunkt: Sie half dabei, Kalender, Reden und Daten zu einer einzigen Makro-Sicht zusammenzuführen.
Hier bleibt KI im Hintergrund.
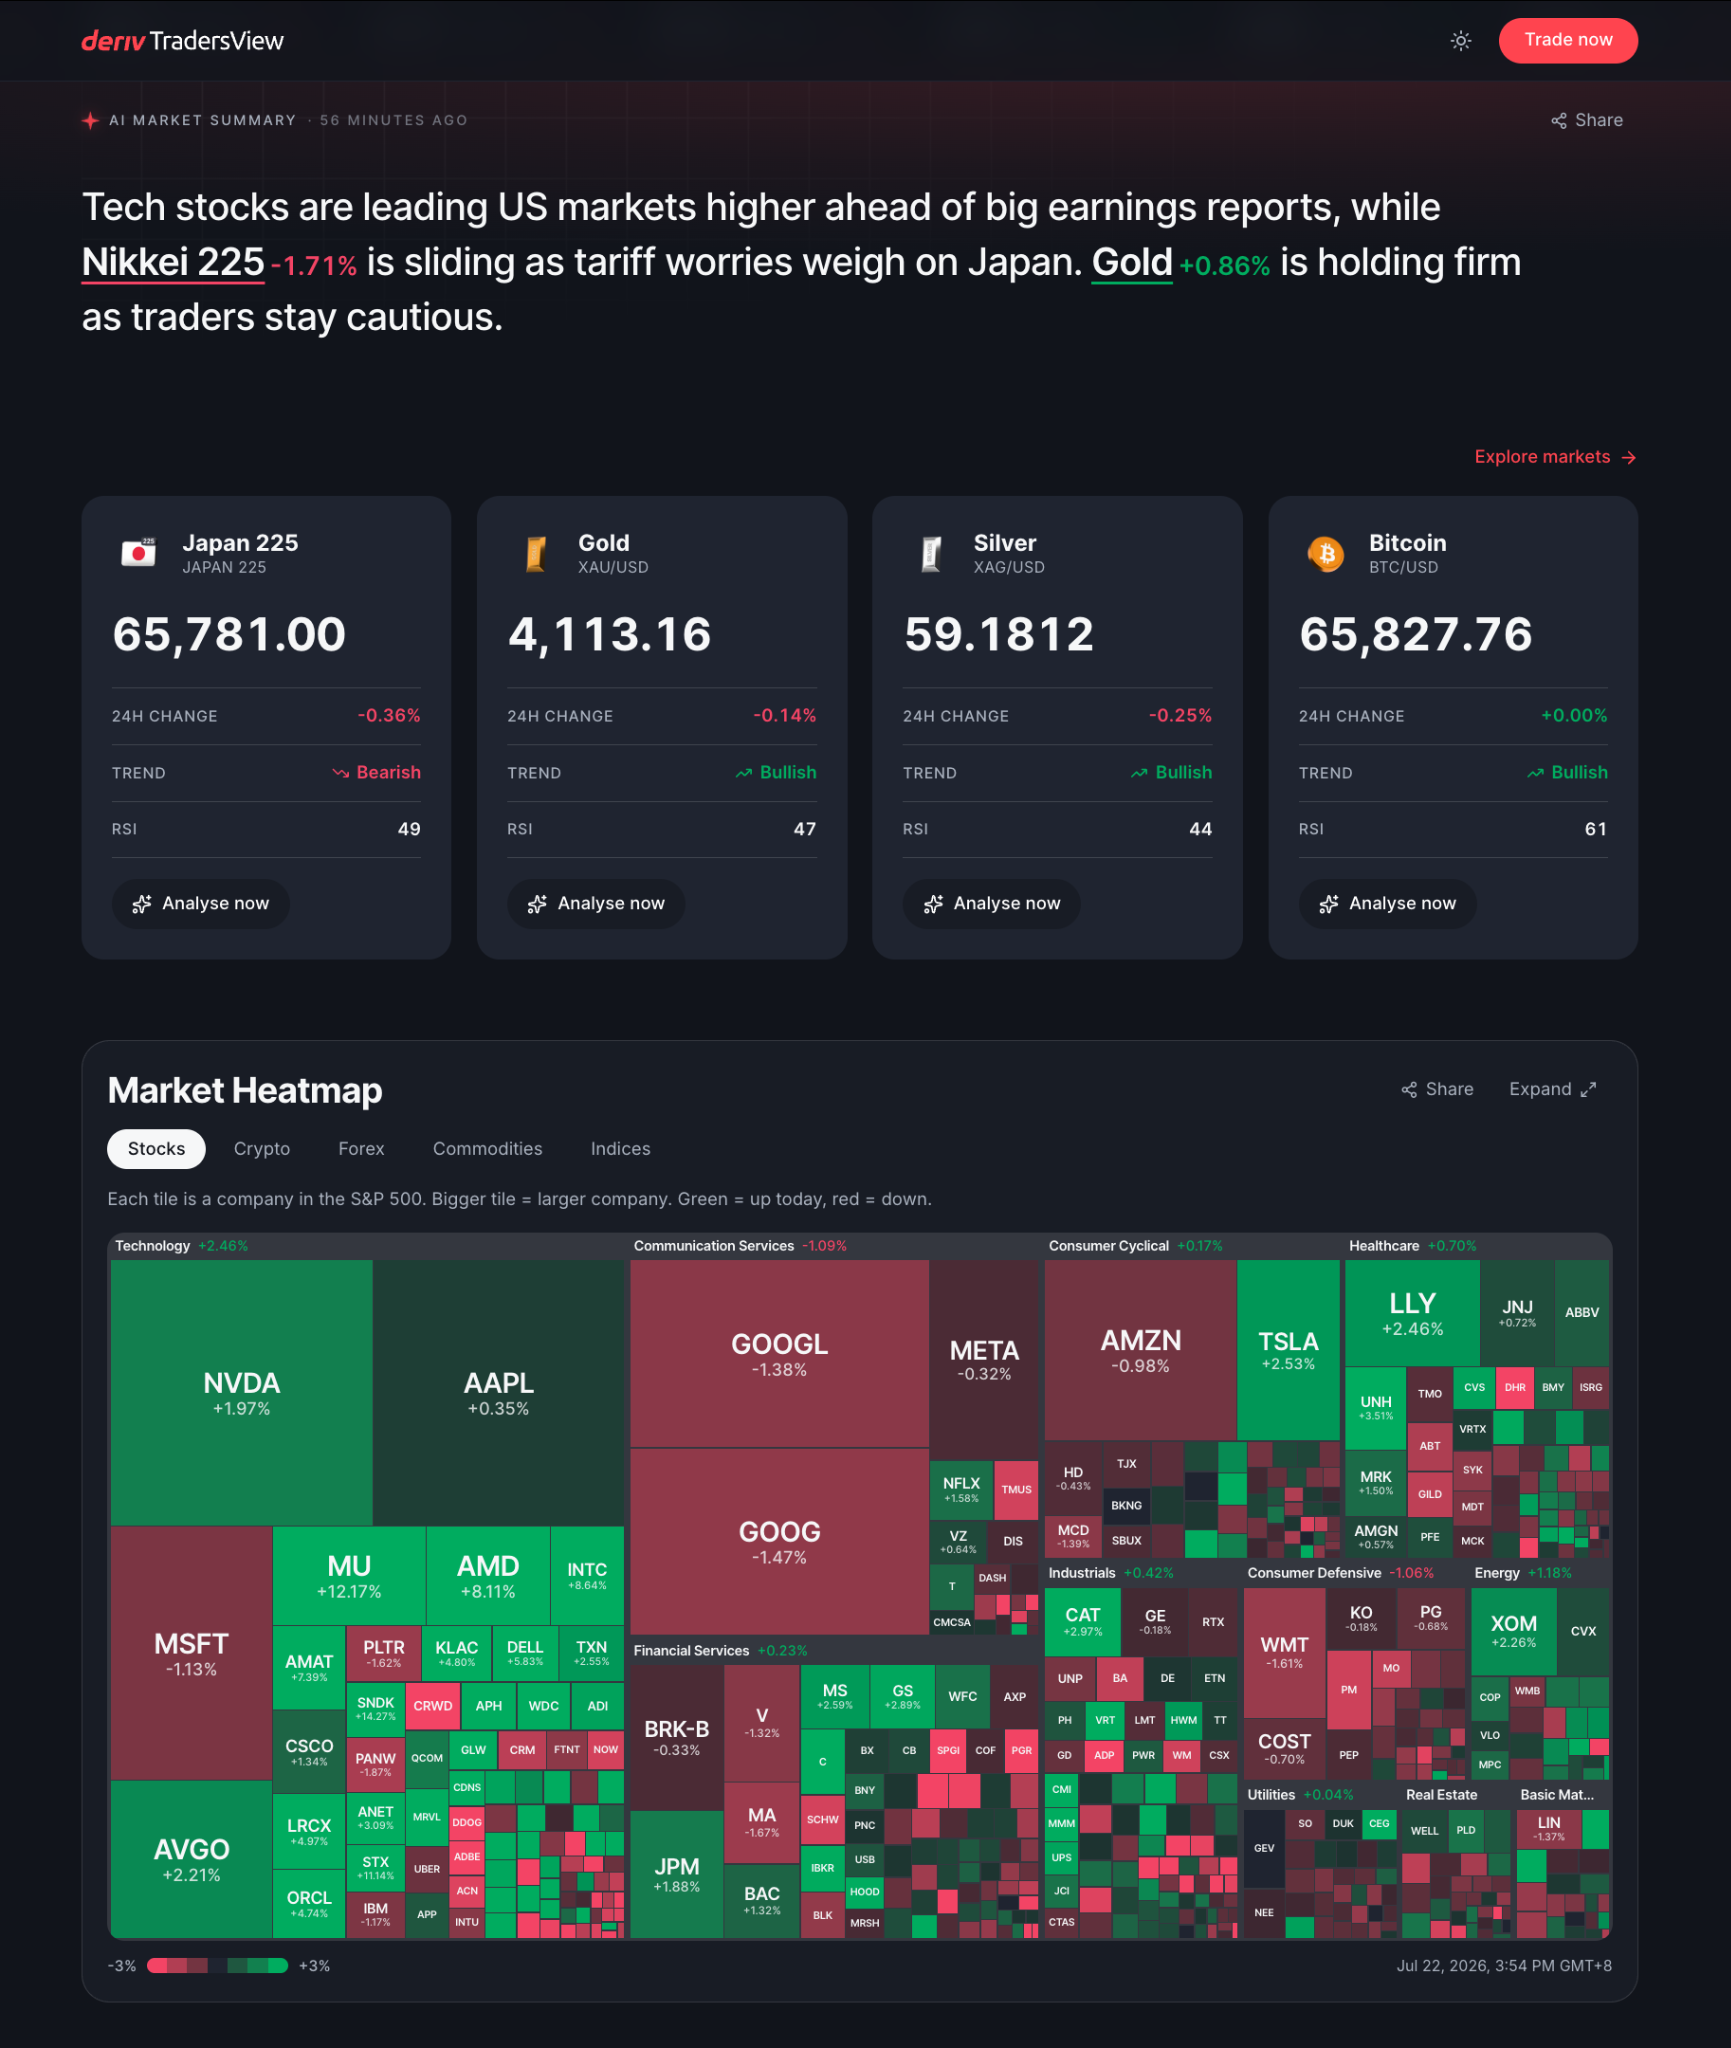
Ich handle und überprüfe meine Setups auf tradersview.deriv.com, dem KI-Chartanalysetool von Deriv, und exportiere dann mein Journal in eine einfache CSV-Datei. Alle meine Kurse, Symbole und Notizen stammen direkt aus meiner eigenen Kontohistorie und meinen Charts.
Der Workflow des Autors kombiniert Deriv TradersView für die Marktanalyse mit KI-gestützten Journalüberprüfungen und trennt die Marktrecherche von der verhaltensbezogenen Analyse nach dem Trade.
Die Aufgabe des KI-Modells beschränkt sich auf drei Dinge:
Zählen, wie oft jedes Thema rund um Verlusttrades auftaucht.
Kennzeichnen, ob Verluste wie Analysefehler klingen („These falsch“) oder wie Ausführungsfehler („zu früh, überdimensioniert, Stop verschoben“).
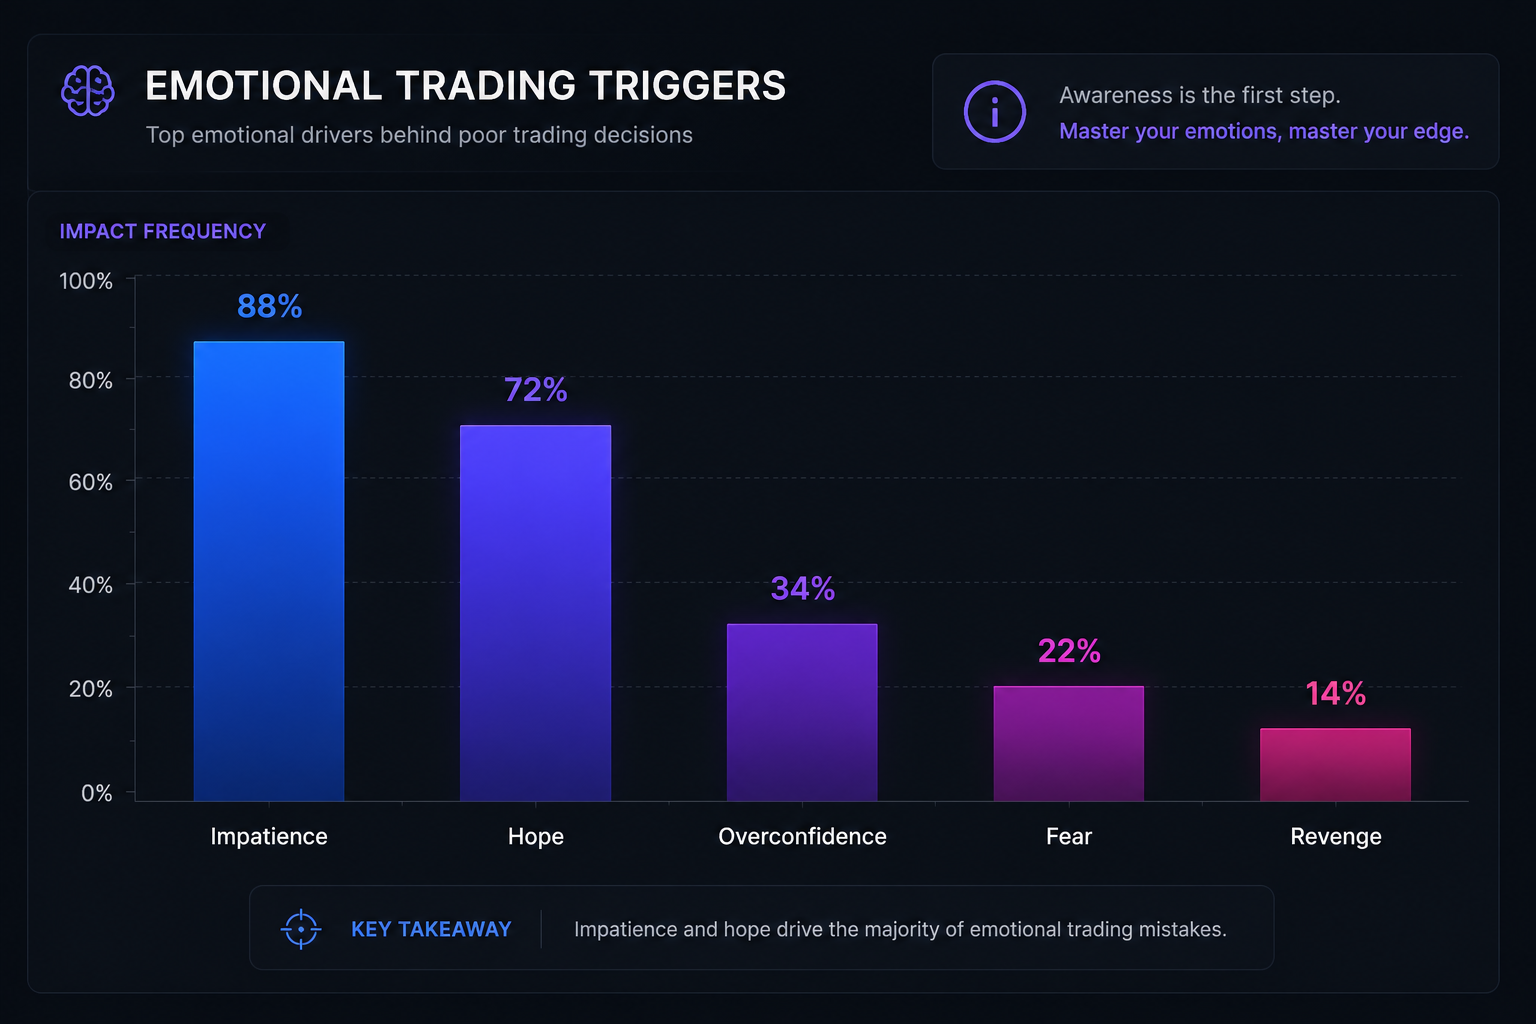
KI gruppiert wiederkehrende emotionale Sprache aus Handelsjournalen — wie Ungeduld, Hoffnung, Angst, Rache und Selbstüberschätzung —, um die Verhaltensmuster hervorzuheben, die am häufigsten mit Verlusttrades verbunden sind.
Typische Prompts, die ich verwende:
„Lies die untenstehenden Journaleinträge. Identifiziere wiederholte emotionale Sprache, insbesondere Angst, Ungeduld, Rachehandel und Selbstüberschätzung. Gruppiere sie nach Thema und zitiere die genauen Formulierungen.“
„Überprüfe diese 20 Trades. Trenne Verluste, die durch Analysefehler verursacht wurden, von Verlusten, die durch Ausführungsfehler verursacht wurden. Gib mir Zahlen, Beispiele und den häufigsten Regelbruch.“
„Fasse das Journal dieser Woche in einfacher Sprache zusammen. Was waren meine drei größten Verhaltenslecks, und was ist eine konkrete Regel, die ich für jedes davon nächste Woche testen kann?“
Ich frage nicht, was ich handeln soll. Ich frage, wo ich mir selbst immer wieder schade.
Pseudocode: Wie mein KI-Journal-Helfer tatsächlich funktioniert
Ich lasse mein Journal durch ein lokales Python-Skript laufen, aber die Logik ist einfach genug, dass Sie sie in jeder beliebigen Sprache aufbauen können.
Hier ist der Workflow in einfachem Pseudocode:
START
  READ "trade_journal.csv"
    COLUMNS: date, symbol, pnl, notes
  DEFINE EMOTION_SETS:
    impatience    = ["should move", "too early", "soon", "jumped in"]
    overconfidence = ["high conviction", "obvious", "easy trade"]
    fear          = ["scared", "nervous", "hesitated", "cut early"]
    revenge       = ["get it back", "make it back", "chase", "missed it"]
    hope          = ["it will come back", "just this once", "give it room", "macro is still good"]

  FOR EACH trade IN journal
    text = LOWERCASE(trade.notes)
    themes = EMPTY_SET
    FOR EACH (label, phrases) IN EMOTION_SETS
      FOR EACH phrase IN phrases
        IF phrase IS IN text THEN
          ADD label TO themes
        ENDIF
      ENDFOR
    ENDFOR
    IF text CONTAINS ANY OF ["early", "no trigger", "moved stop", "oversized", "cut early"] THEN
      error_type = "execution"
    ELSE IF text CONTAINS ANY OF ["wrong thesis", "missed macro", "data changed", "read was wrong"] THEN
      error_type = "analysis"
    ELSE
      error_type = "unclear"
    ENDIF
    ATTACH themes AND error_type TO trade
  ENDFOR
  COUNT how many times each theme appears across all trades
    OUTPUT "emotion_summary.csv" WITH COLUMNS: theme, count
  OUTPUT "journal_flags.csv"
    COLUMNS: date, symbol, pnl, themes, error_type, notes
END
Das war's. Keine Zauberei.
Die „KI“ ist einfach das Claude-Code-Modell, das ich nutze, um beim Zusammenfassen und Kennzeichnen dieser Themen zu helfen – die eigentliche Arbeit liegt weiterhin darin, was ich schreibe und welche Regeln ich durchsetze.
Bitte beachten Sie, dass ich nicht versuche, eine brandneue Idee zu präsentieren! „Timing, Positionsgröße, Psychologie“ ist das älteste Trio im Handel.
Der Grund, warum ich es geschrieben habe, ist einfacher: Ich brauchte eine Möglichkeit, diese drei Probleme in meinem eigenen P&L unmöglich zu ignorieren. Das Makro-Dashboard bringt mich beim Gesamtbild auf „ungefähr richtig“. Dieser Workflow aus Journal und KI ist das, was ich nutze, um all die Wege zu erkennen, auf denen ich es in der Praxis immer noch vermassle, und um diese Schwachstellen in Regeln zu verwandeln, an die ich mich tatsächlich halten kann.
Wenn Sie sich in derselben Lage befinden – gute Einschätzungen, chaotische Ausführung – kopieren Sie diese Woche eine Regel, einen Prompt oder ein kleines Stück dieses Workflows mit kleinem Volumen und bewerten Sie es ehrlich.
Sie brauchen keine Perfektion, aber sagen Sie Ja zu Konsistenz.
Haftungsausschluss: Dies ist meine persönliche Reflexion über mein Handelsjournal. Ich bin kein Finanzberater. Der Handel birgt ein erhebliches Verlustrisiko.Die Wertentwicklung in der Vergangenheit ist kein Indikator für zukünftige Ergebnisse. Alle Beispiele stammen aus meinem eigenen Konto, und die Marktpreise basieren auf den Charts und Notizen meines Brokers.
Join 3M+ global traders
Open an account in minutes and start trading the world's markets — forex, stocks, indices, and more.