
當黃金與白銀不再同步變動時
重點:黃金與白銀只有在同一股力量同時驅動兩者時,才會同步變動。當白銀的工業需求成為主導力量時,這種連動就會破裂,而同時持有兩者
Deriv 編輯團隊 · 2026年8月17日 · 4 分鐘閱讀

重點:黃金與白銀只有在同一股力量同時驅動兩者時,才會同步變動。當白銀的工業需求成為主導力量時,這種連動就會破裂,同時持有兩者也不再是真正的分散投資。
黃金與白銀通常會同步上漲與下跌。但目前情況並非如此,這正好說明了相關性實際上是如何運作的。
兩者的30天相關性已轉為負值。這兩種金屬目前都接近歷史高點,但從短期來看,它們正逐漸背離。對於同時持有兩者以求分散金屬投資風險的人來說,這正是值得理解的重點:一對相關資產可能在不知不覺中變成一個賭注,也可能依據驅動因素的不同而分裂為兩個獨立的賭注。
為什麼黃金與白銀通常會同步變動
多數時候,這兩種金屬都受到相同力量的影響。避險需求、美元走勢以及實質殖利率,都會以相同方向推動兩者走勢。當降息預期升高時,資金便會同時流入兩者;當市場恐慌升溫時,兩者也都會吸引買盤。
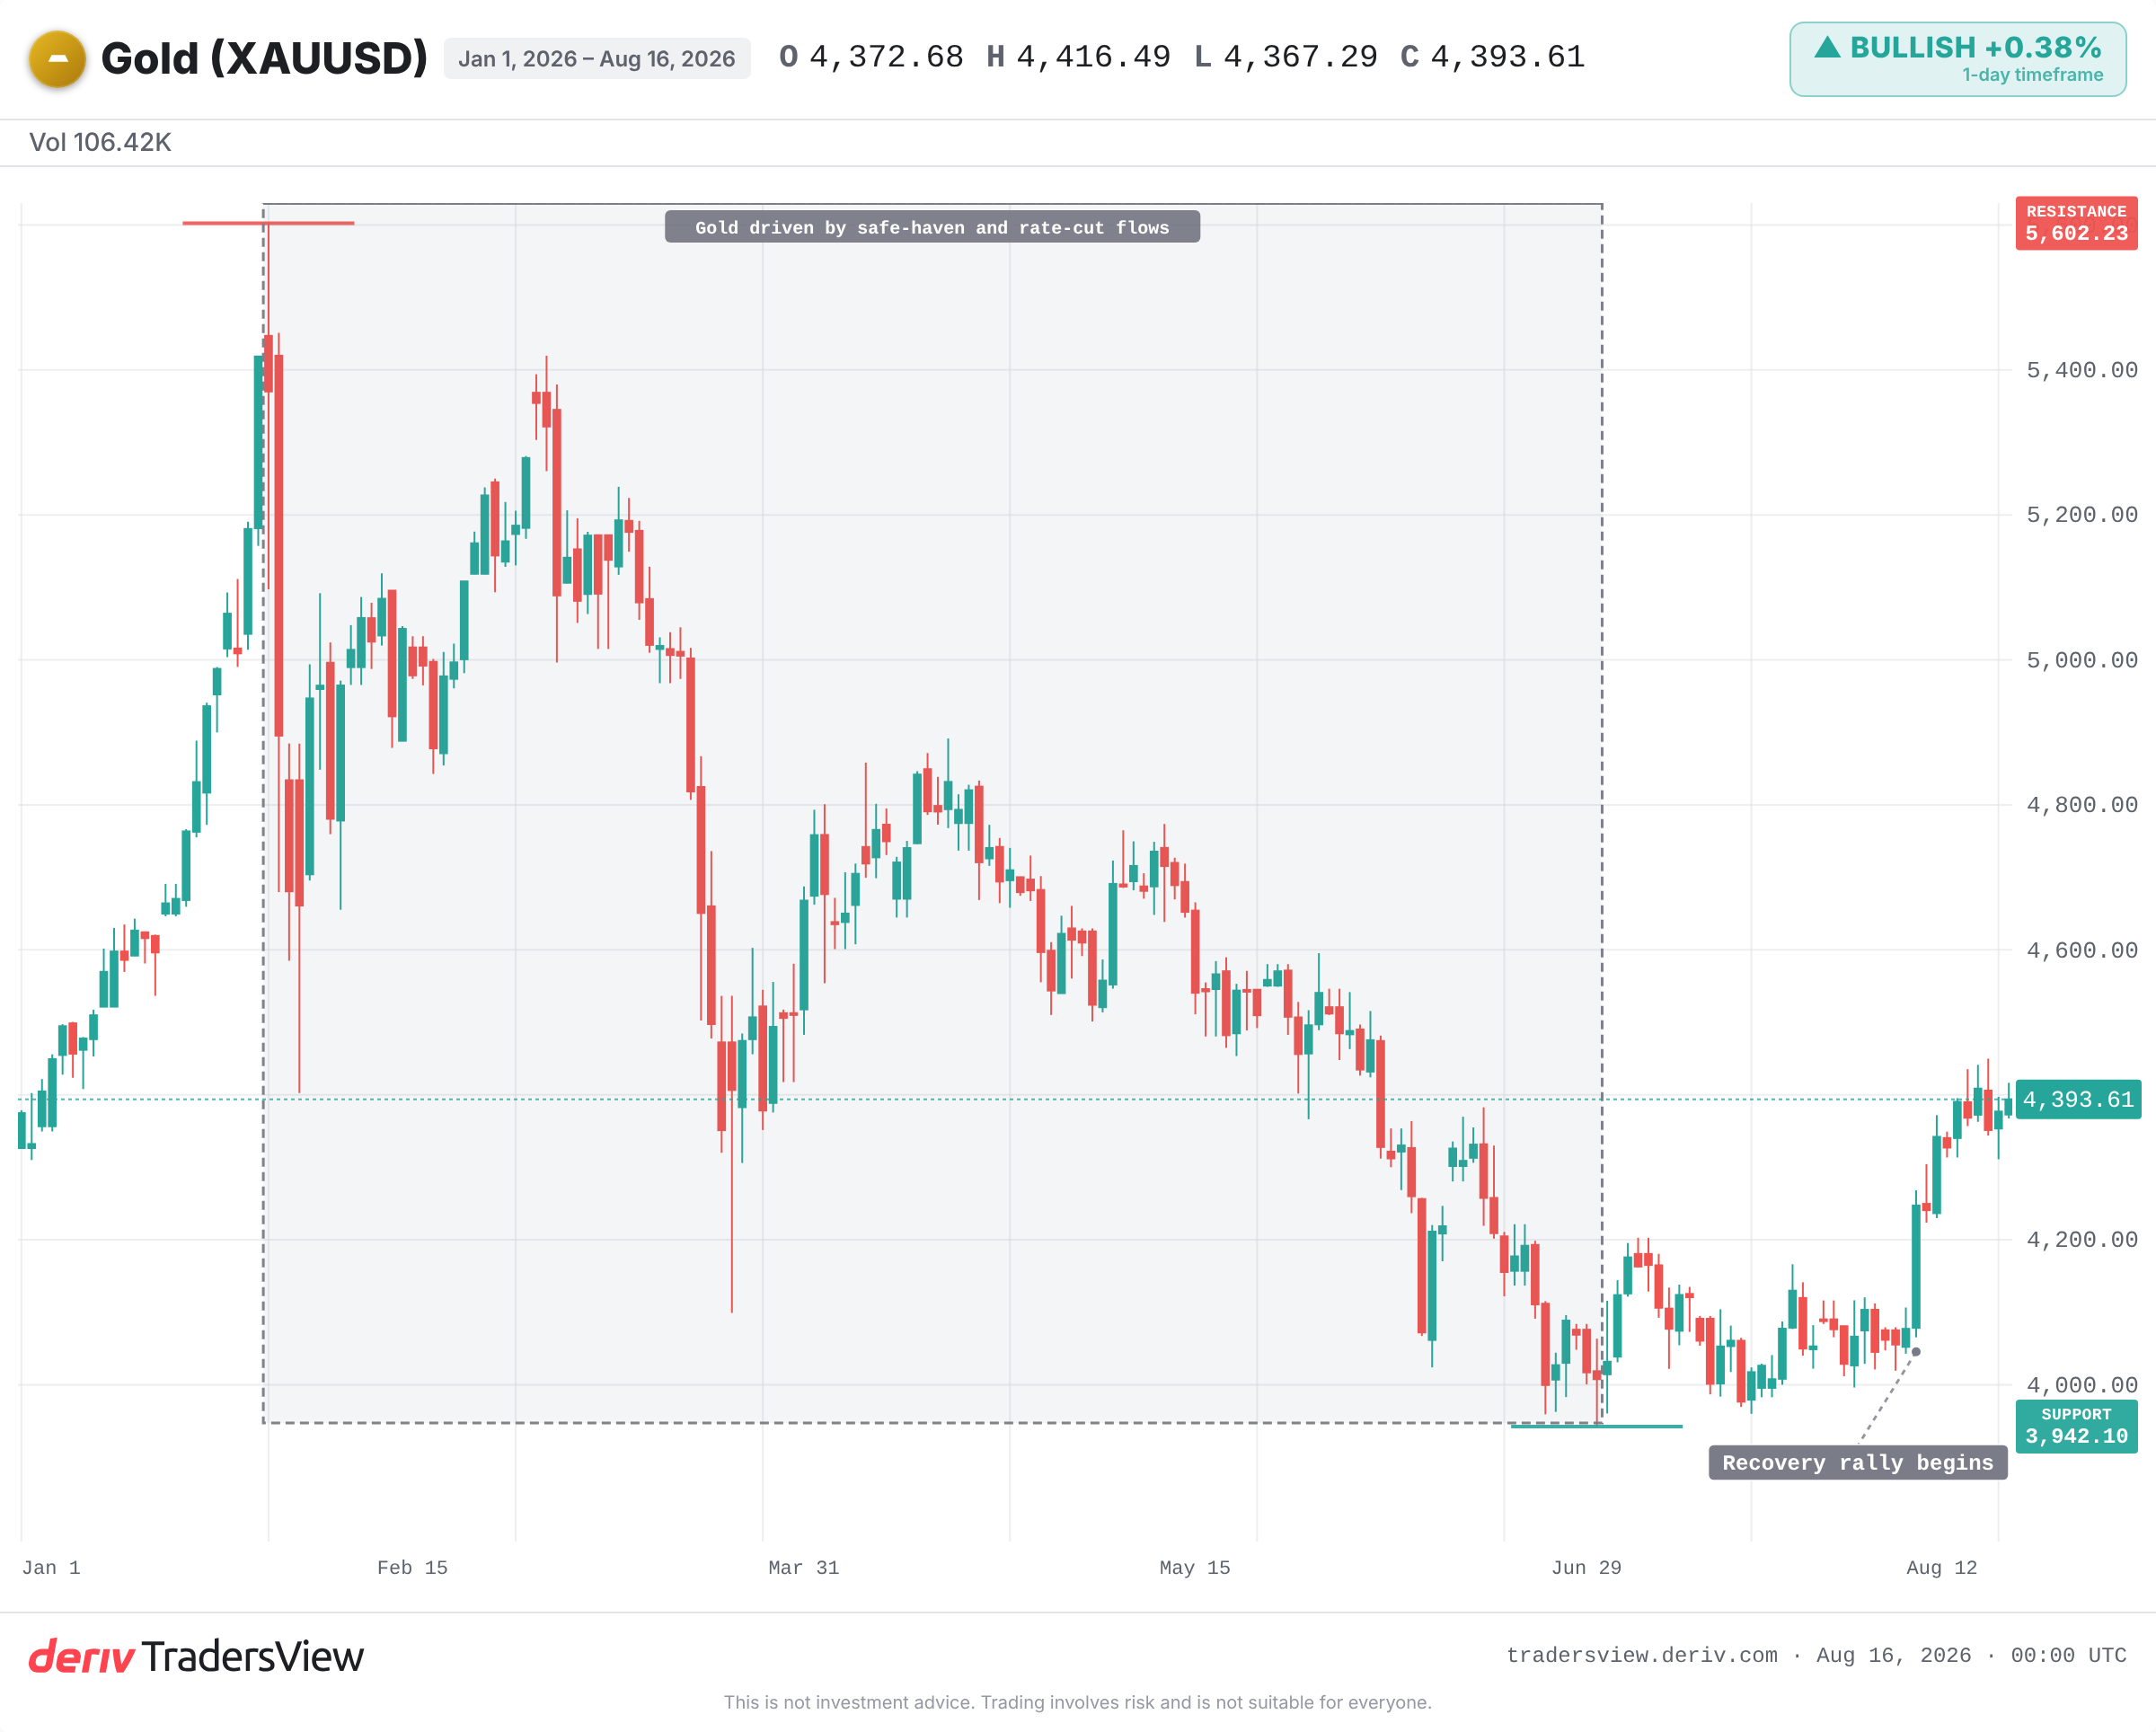
正是這股共同的驅動力,造就了兩者之間的相關性。這並非這兩種資產固有的特性。相關性只有在共同力量同時主導兩者時才會存在。一旦這個條件不再成立,連動關係便可能迅速鬆動。
是什麼讓白銀脫離了這個陣營
白銀還肩負著黃金所沒有的第二項角色:它是一種工業金屬,廣泛用於太陽能板、電子產品與電動車。黃金則主要是一種價值儲存工具。
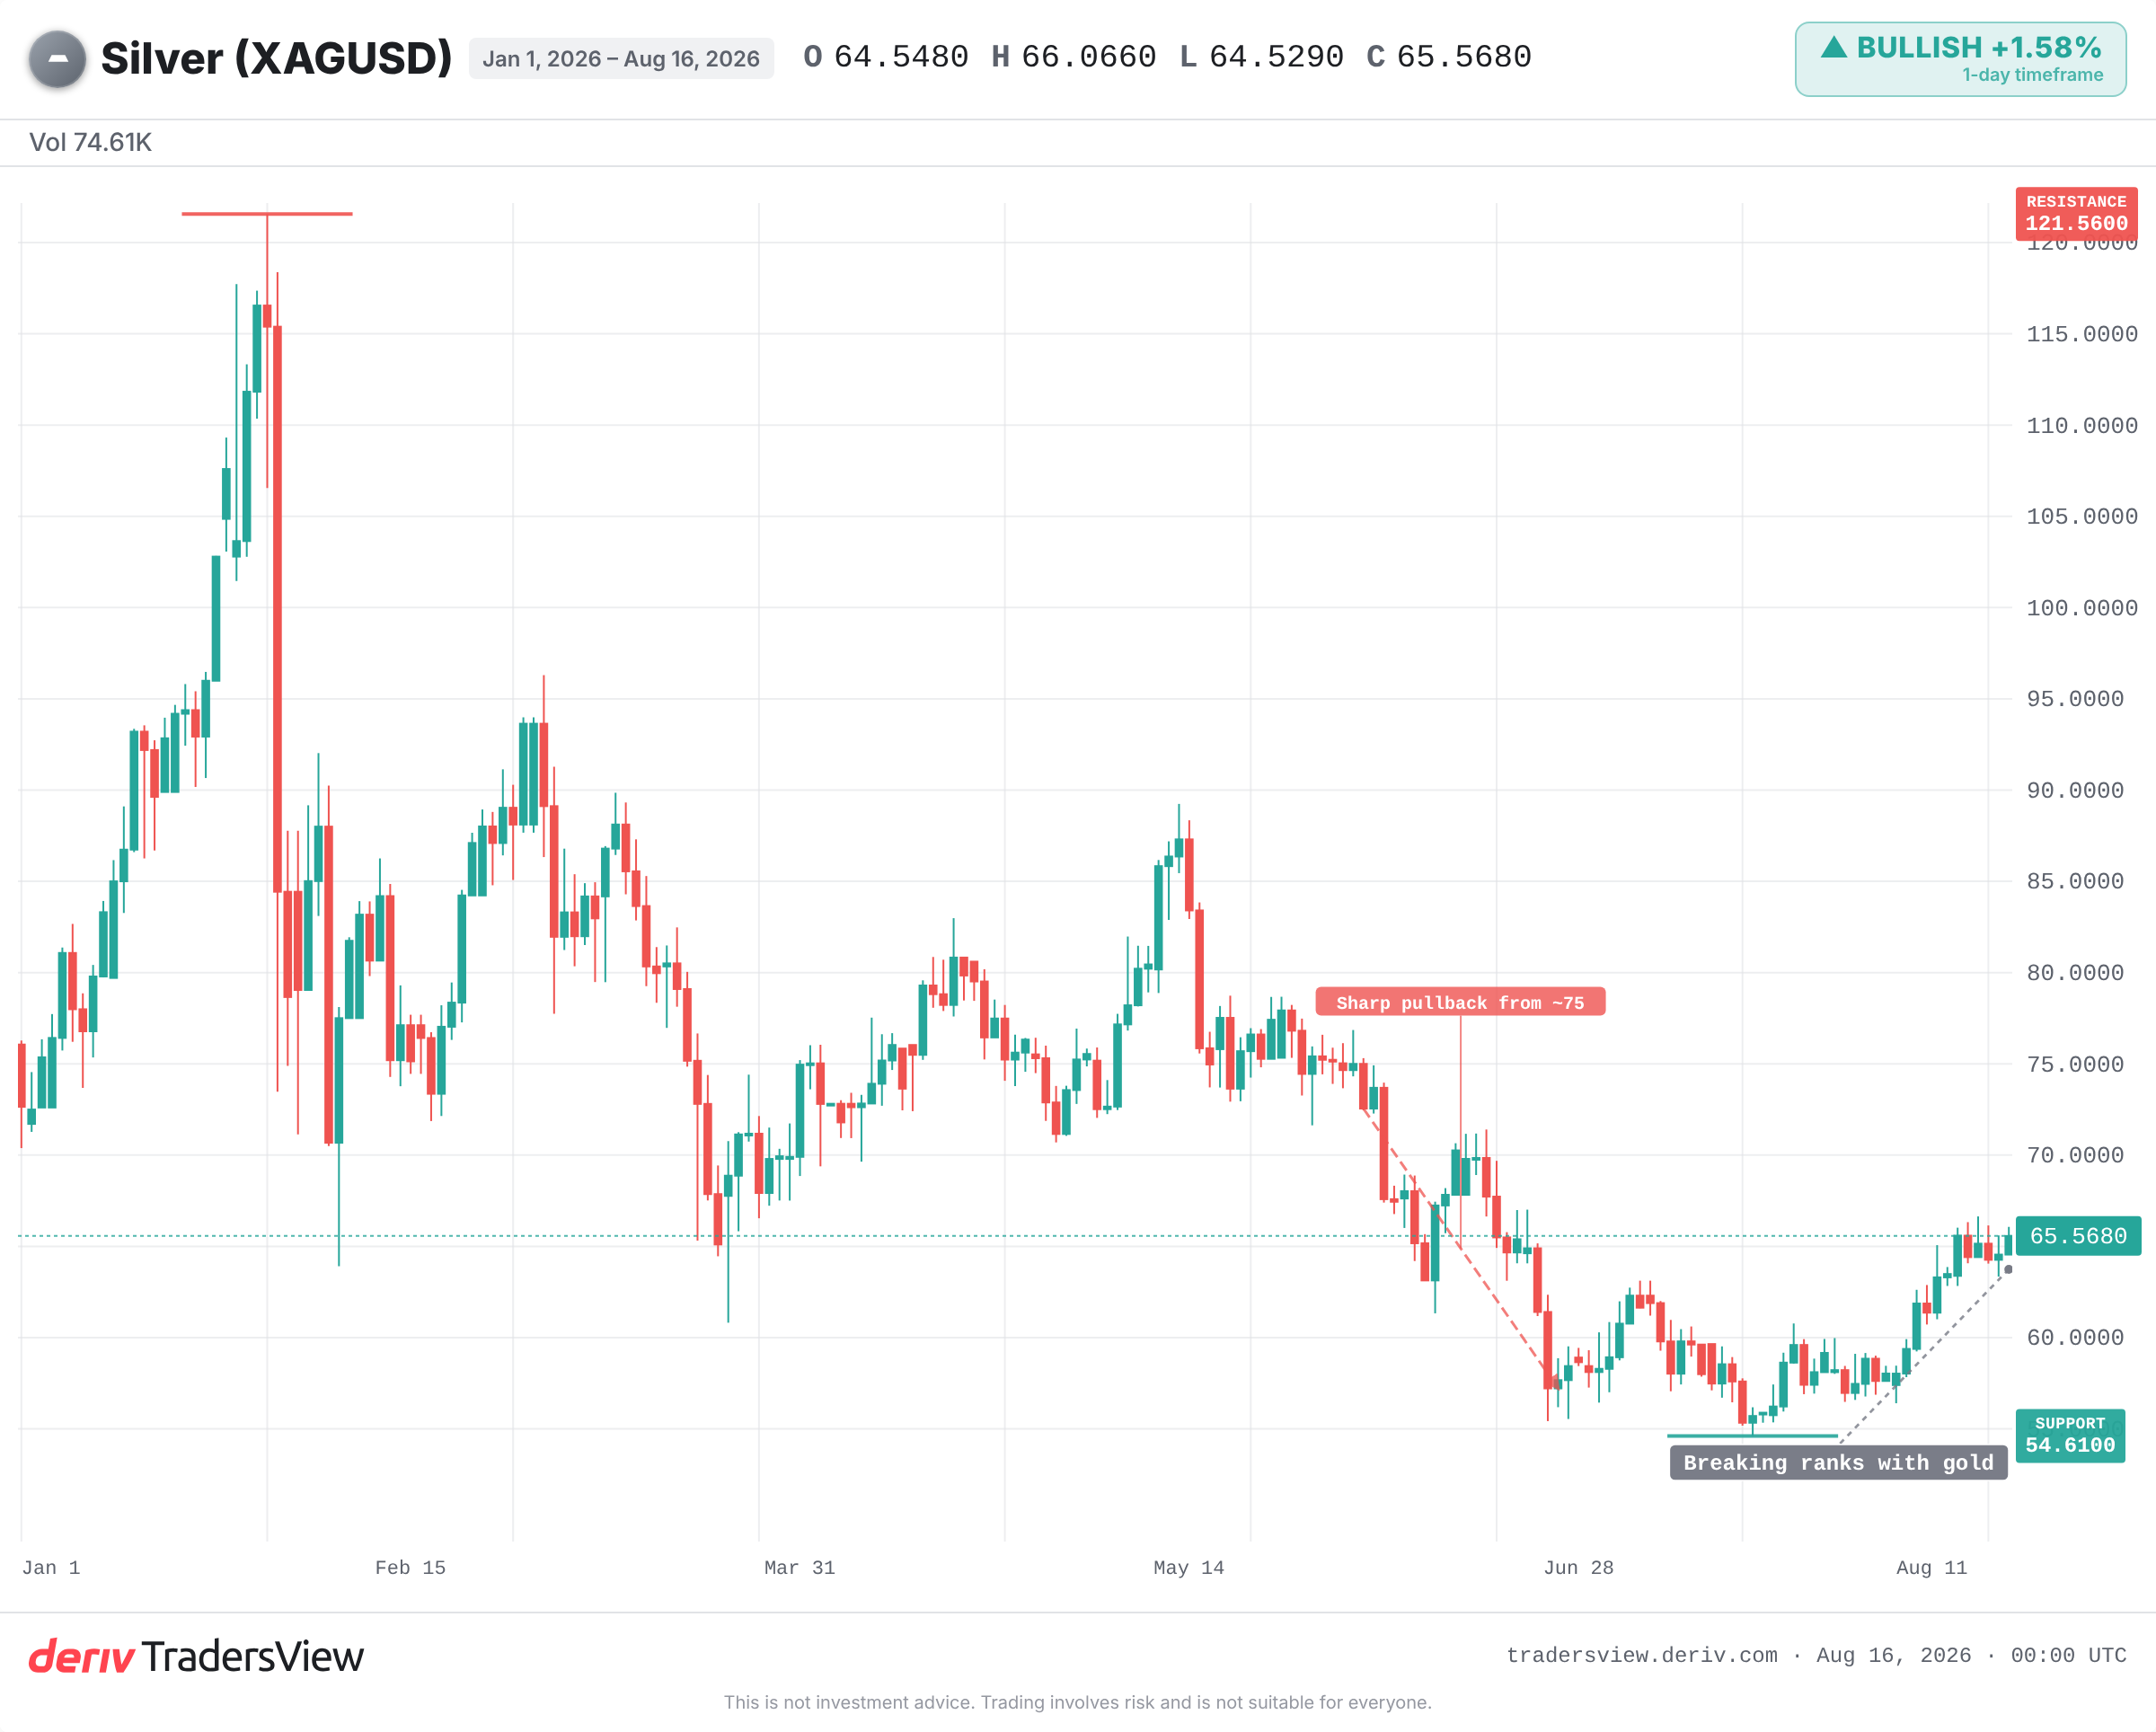
當白銀的工業需求故事夠強勁時,它便開始依循自身的驅動力進行交易,不再緊跟黃金的腳步,而是轉而跟隨製造業與科技需求的走勢。這正是近期兩者脫鉤背後的解讀:黃金受避險情緒與降息資金流驅動,白銀則依循自身的供需狀況而變動。
判斷的線索很簡單:觀察兩種金屬是否對不同的消息做出反應。如果黃金因就業數據而變動,而白銀則因工廠需求而變動,那麼這種分歧便是真實存在的。
這究竟是真正的格局轉變,還是只是雜訊?
在這裡,誠實地看待數據非常重要。30天的相關性數據觀察窗口較短,輕微的負值可能只是雜訊,而非結構性的轉變。這兩種金屬目前仍接近歷史高點。只要美元出現一次波動,或市場出現一次避險拋售衝擊,兩者便可能在幾天內重新同步。
只有當負相關性能在長達60至90天的更長觀察窗口中持續存在,且白銀持續追蹤工業訊號、而黃金依循宏觀資金流變動時,脫鉤這一論點才真正具有說服力。在此之前,這種分歧應視為暫時性的現象。
為什麼這種分歧很少能持久
歷史傾向回歸均值。2011年,白銀因投機與工業需求而飆升至接近USD 50,同期黃金則因避險資金流入而上漲。隨後,兩者出現劇烈分歧:白銀在數天內暴跌約30%,而黃金則維持漲勢更久。
在2020年3月的市場危機中,兩種金屬一同下跌。黃金因避險屬性率先回升;白銀則落後一段時間後,才在復甦交易中追上漲勢。黃金/白銀比率一度飆升至超過120的極端水準,隨後大幅收斂。
極端的比率數值,過去曾多次預示著回歸均值的到來。脫鉤往往只是一個階段,而非永久的狀態。
這對於將兩者視為分散投資組合的意義何在
常見的陷阱,是假設兩種相關資產總能相互緩衝風險。當兩者共用同一驅動力時,同時持有兩者其實更接近將同一個賭注加倍,而非分散兩個不同的賭注。而當兩者出現分歧時,分散投資的效果確實會回歸,但白銀遠高於黃金的波動性也會隨之而來。
白銀相對於其價格的典型單日波動幅度,遠大於黃金。原本用來緩和波動的金屬,反而可能放大波動。
需要留意的重點:負相關性是否能在更長的觀察窗口中持續存在、將兩種金屬共同拉動的美元與降息預期、白銀的工業需求訊號,以及黃金/白銀比率是否正接近歷史極端水準。相關性就像租約,而非永久產權,您需要知道究竟是哪股力量在支付這份「租金」。
常見問題
這是指購買一盎司黃金所需要的白銀盎司數。當投資者偏好避險資產時,這個比率會擴大;而在工業需求繁榮時期,比率則會縮小。極端數值過去經常預示著比率將回歸長期平均水準。
是的。白銀相對於其價格的典型單日波動幅度遠大於黃金,部分原因在於其市場規模較小,且受工業需求影響,使波動被放大。原本用來降低風險而持有的金屬,反而可能增加風險。
30天的數據可能只是雜訊。若要判斷是否真的出現轉變,應觀察這種關係是否能在長達60至90天的更長窗口中持續存在,以及每種資產是否正回應不同的驅動因素。
不會。當兩者都受到相同宏觀力量影響時,白銀會跟隨黃金走勢;但當其工業需求故事成為主導力量時,白銀便可能脫離這種連動。這種連動關係是有條件的,並非永久不變。