
Tesla的燒錢行為是通往利潤的橋樑,還是一個陷阱?
一家公司花費的現金比賺取的更多,並不代表其必然陷入困境。有時,這代表其正為了未來進行積極投資。市場的任務就是區分
Deriv 編輯團隊 · 2026年7月23日 · 4 分鐘閱讀

一家公司花費的現金比賺取的更多,並不代表其必然陷入困境。有時,這代表其正為了未來進行積極投資。市場的任務就是區分這兩種情況,而Tesla正是當前的實際案例。
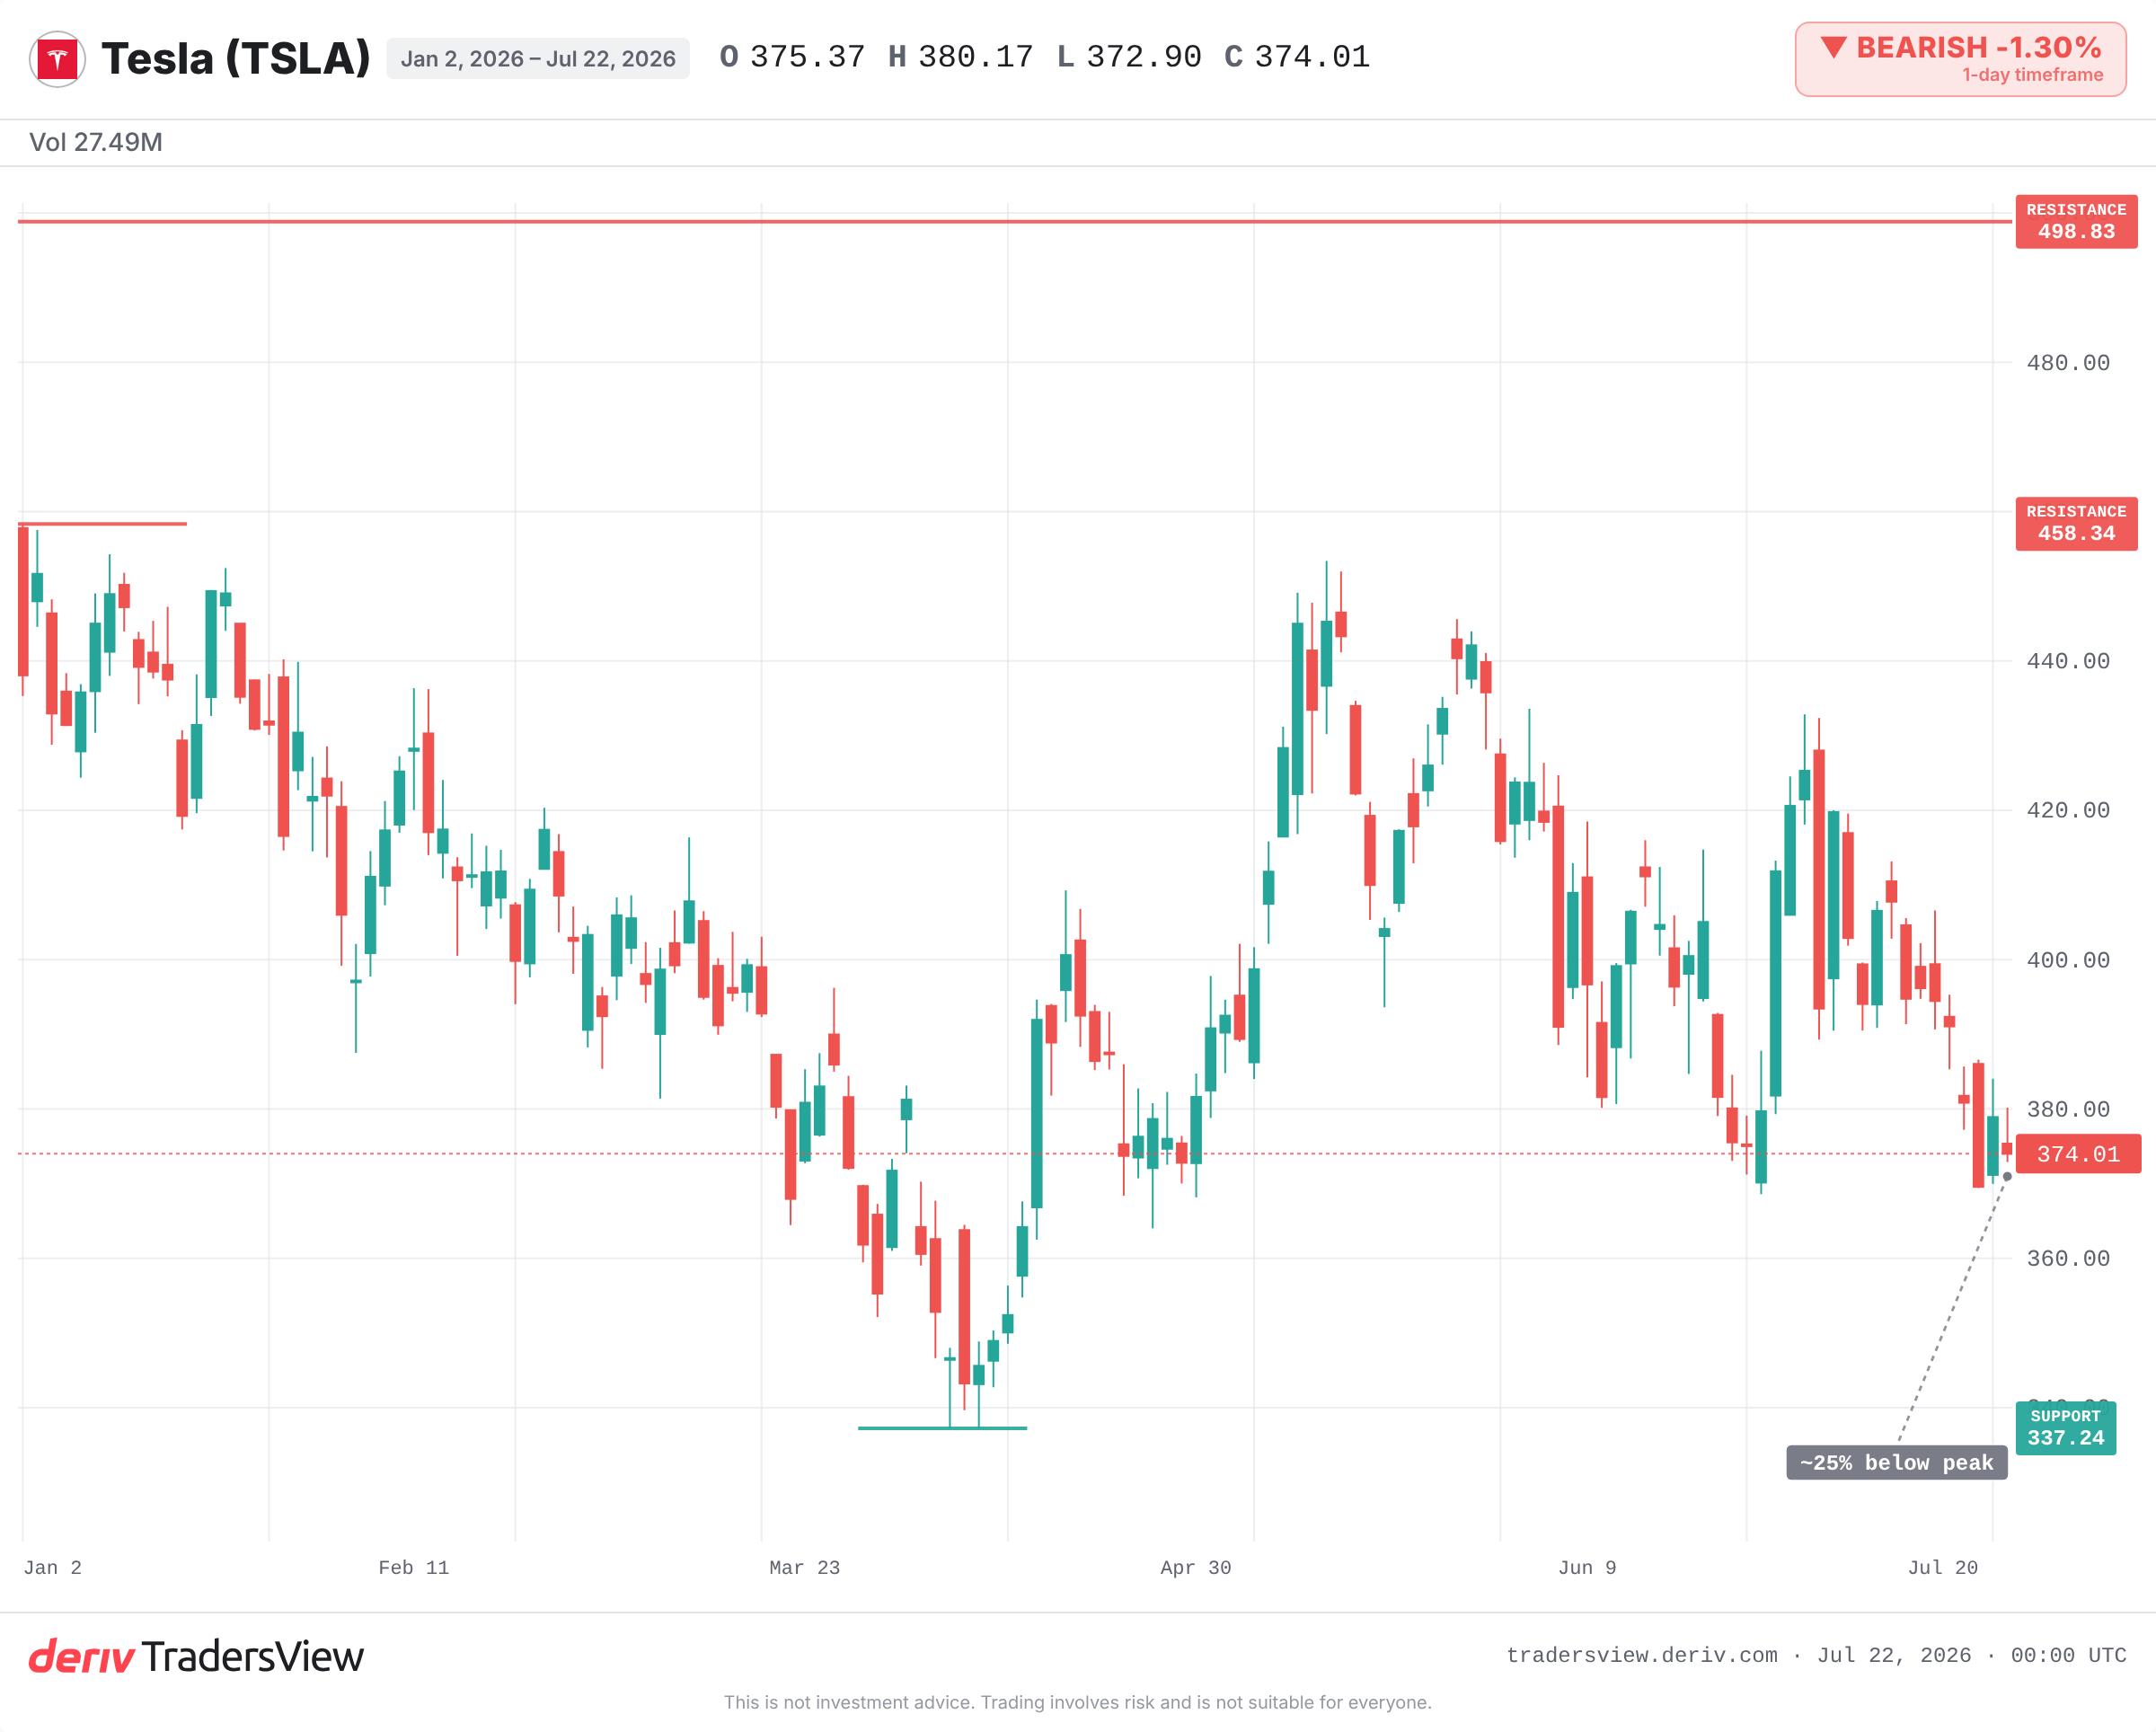
Tesla剛剛公佈了兩年多以來首次出現的負自由現金流。其在AI、robotaxi及Optimus機器人上的資本支出,已超過業務所帶來的收入。該股票目前交易價格約比2025年高點低四分之一。這則頭條新聞背後的問題很簡單:這種燒錢行為是通往未來利潤的橋樑,還是一個警訊?
自由現金流實際上告訴您什麼
自由現金流是公司支付營運及擴張費用後所剩下的現金。利潤可能看起來健康,但現金卻正從公司流失。這個差距正是自由現金流往往比盈利頭條數字更重要的原因。
當其轉為負值時,代表公司的支出速度超過了其收入速度。這可能意味著財務困境,但也可能意味著一項刻意的、前置投入的押注。單憑這個數字並不能告訴您答案是哪一種。
為何大量支出可能是投資,而非警訊
Tesla以前也曾這樣做過。在2017年及2018年,其因Model 3的產能提升而大量燒錢。當時放空利息很高,破產傳言也四起。隨後自由現金流轉為正值,該股票也因此上漲了好幾年。
目前看漲的解讀也呼應了這一點。管理層已將目前的支出定調為對自主性及機器人技術的投資,並指引資本支出將於2027年再次放緩。現金餘額依然龐大,僅略微下滑。如果robotaxi及全自動駕駛的發展藍圖能夠實現,那麼現在的燒錢行為,回顧起來就會像是2018年的情況一樣。
大量支出反而摧毀價值的情況
另一面也有其歷史先例。在1990年代末的電信及網路泡沫熱潮中,企業在需求出現之前,便投入了創紀錄的資本於基礎設施建設。它們確信自己正在建設未來,但結果卻是建造了過剩的產能,獲得了疲弱的回報,並遭受了嚴重的跌幅。
這正是任何資本支出激增所面臨的風險:在需求出現之前就先行支出,但需求卻始終未曾到來。同樣的燒錢行為,可能是成長的坡道,也可能是陷阱。兩者的差異會在之後顯現出來,取決於隨著支出逐漸減少,營收及利潤率是否會隨之上升。
如何從現在開始分辨兩者的差異
您無法僅憑一個季度就斷定此事。您需要在接下來的幾份報告中,持續觀察一連串的證據:
- 資本支出的走向。支出是否會在2026年下半年持續攀升,還是會開始朝著2027年的預測逐漸放緩?
- 現金餘額。溫和的下滑是可以接受的,但快速的消耗則不然。
- 證明這些押注正在發揮作用的證據。新的robotaxi城市及明確的FSD進展,能夠證明這些支出是值得的。沉默則無法證明這一點。
- 核心業務。汽車毛利率及交付量必須持續為這項雄心壯志提供資金。
在圖表上,年初至今接近337的低點,標示出交易者正在關注的底線,而今年接近458的高點則作為上限。該股票典型的單日波動幅度相當大,因此單日的價格變動,對於這個更長遠的問題而言,意義不大。
證據的傾向
最明顯的解讀,一台印鈔機突然開始燒錢,是較令人擔憂的那種解讀。而較有力的解讀則是,這是一項有計劃、前置投入的投資,公司仍保有大量現金緩衝,且資本支出即將放緩。這種情況較傾向於投資而非財務困境。但這只是一種傾向,並非最終結論。
真正的證明在於後續的發展。如果隨著支出逐漸減少,利潤率及交付量趨於穩健,且自由現金流回歸正值,那麼與2018年的比較便能成立。如果資本支出持續上升,而自主性方面的里程碑卻不斷延後,那麼與網路泡沫時期的比較便開始變得貼切。請關注現金,而非戲劇性的情節。
常見問題
不一定。這可能是財務困境的訊號,但也可能反映出對未來成長的一項刻意的、前置投入的投資。其背後的脈絡,特別是現金被用於何處,以及剩餘現金的多寡,才是決定答案的關鍵。
利潤是一種會計衡量指標,即使在現金正從公司流出的情況下,看起來仍可能相當健康。自由現金流則是公司在營運及擴張之後所實際剩餘的現金,因此即使所申報的利潤為正值,自由現金流仍可能轉為負值。
資本支出,即capital expenditure,是指花費在長期資產上的資金,例如工廠、設備及技術。資本支出的激增會直接降低自由現金流,因為這筆現金在產生回報之前就已經支出了。
在這次最近的季度之前,Tesla上一次持續出現負自由現金流的時期,大約是在2017年至2018年之間,也就是Model 3生產提升的期間。隨著產量的擴大,其後來轉為現金流為正值。