
央行連續20個月購金,為何價格卻下跌?
中國央行連續第20個月購買黃金,然而當天黃金價格卻下跌。結構性需求建立底部支撐,而每日資金流則決定價格。
Deriv 編輯團隊 · 2026年7月7日 · 4 分鐘閱讀

結構性需求與每日價格走勢遵循兩種不同的節奏。耐心的買方可以在資產下方建立底部支撐,即使當日價格仍在下跌。
中國央行在2026年6月增持了黃金儲備。這已是連續第20個月。然而,消息公佈當天黃金價格卻走低。這兩個事實都成立,而理解其原因正是本文的重點。
為何央行穩定買進卻無法撼動當日價格
中國人民銀行緩慢而審慎地累積黃金。其目的是分散儲備配置,而非押注下週的走勢。這屬於對價格不敏感的需求:無論黃金漲跌,其都會買進。
這類買方堪稱終極耐心資金。但每日市場價格是由快錢決定的。投機者與指數股票型基金在單一交易日的成交量,遠超過央行一個月的增持量。
因此,結構性買盤在數年間建立底部支撐,而戰術性資金流則決定當日價格。 在6月報告公佈當天,賣方聲勢更為強勁。但這並不能說明較長期的論點。
究竟是什麼為黃金建立底部支撐
試想一個由緩慢而穩定的水流注入的水庫。每日水位會因降雨與蒸發而波動,但水流從未停止,隨著時間推移,基礎水位會逐漸上升。
央行購金正是這樣的水流。其速度不足以在任何單一交易日阻止價格下跌,但其持續性足以在數年間改變價格的落點。
2022年至2023年的情況清楚說明了這一點。Federal Reserve 大幅升息,這通常會對黃金造成壓力。然而黃金卻保持堅挺,並創下歷史新高。世界黃金協會(World Gold Council)報告指出,各國央行在2022年買進超過1,000公噸黃金,而這股結構性買盤普遍被視為支撐底部的關鍵。
緩慢的官方購金是否意味著黃金會上漲?
並非單憑此因素,也不是在您的時間框架內。這正是兩種節奏最為關鍵的地方。
當中國在2018年末恢復公開購金時,黃金在2019年至2020年間突破了多年來的區間波動。但購金行為只是背景因素,而非觸發因素。實質殖利率下滑才是主要推力。
緩慢的結構性需求是一種長期論點,而非擇時工具。 將「央行正在買進」解讀為今天買進的訊號,是將水庫的基礎水位與明日的天氣混為一談。
反對將此解讀為看漲訊號的理由
持平而論,反對論點相當直接。相較於黃金每日成交量,央行購金量偏低,而且在報告公佈當天,央行購金明顯未能阻止黃金下跌。
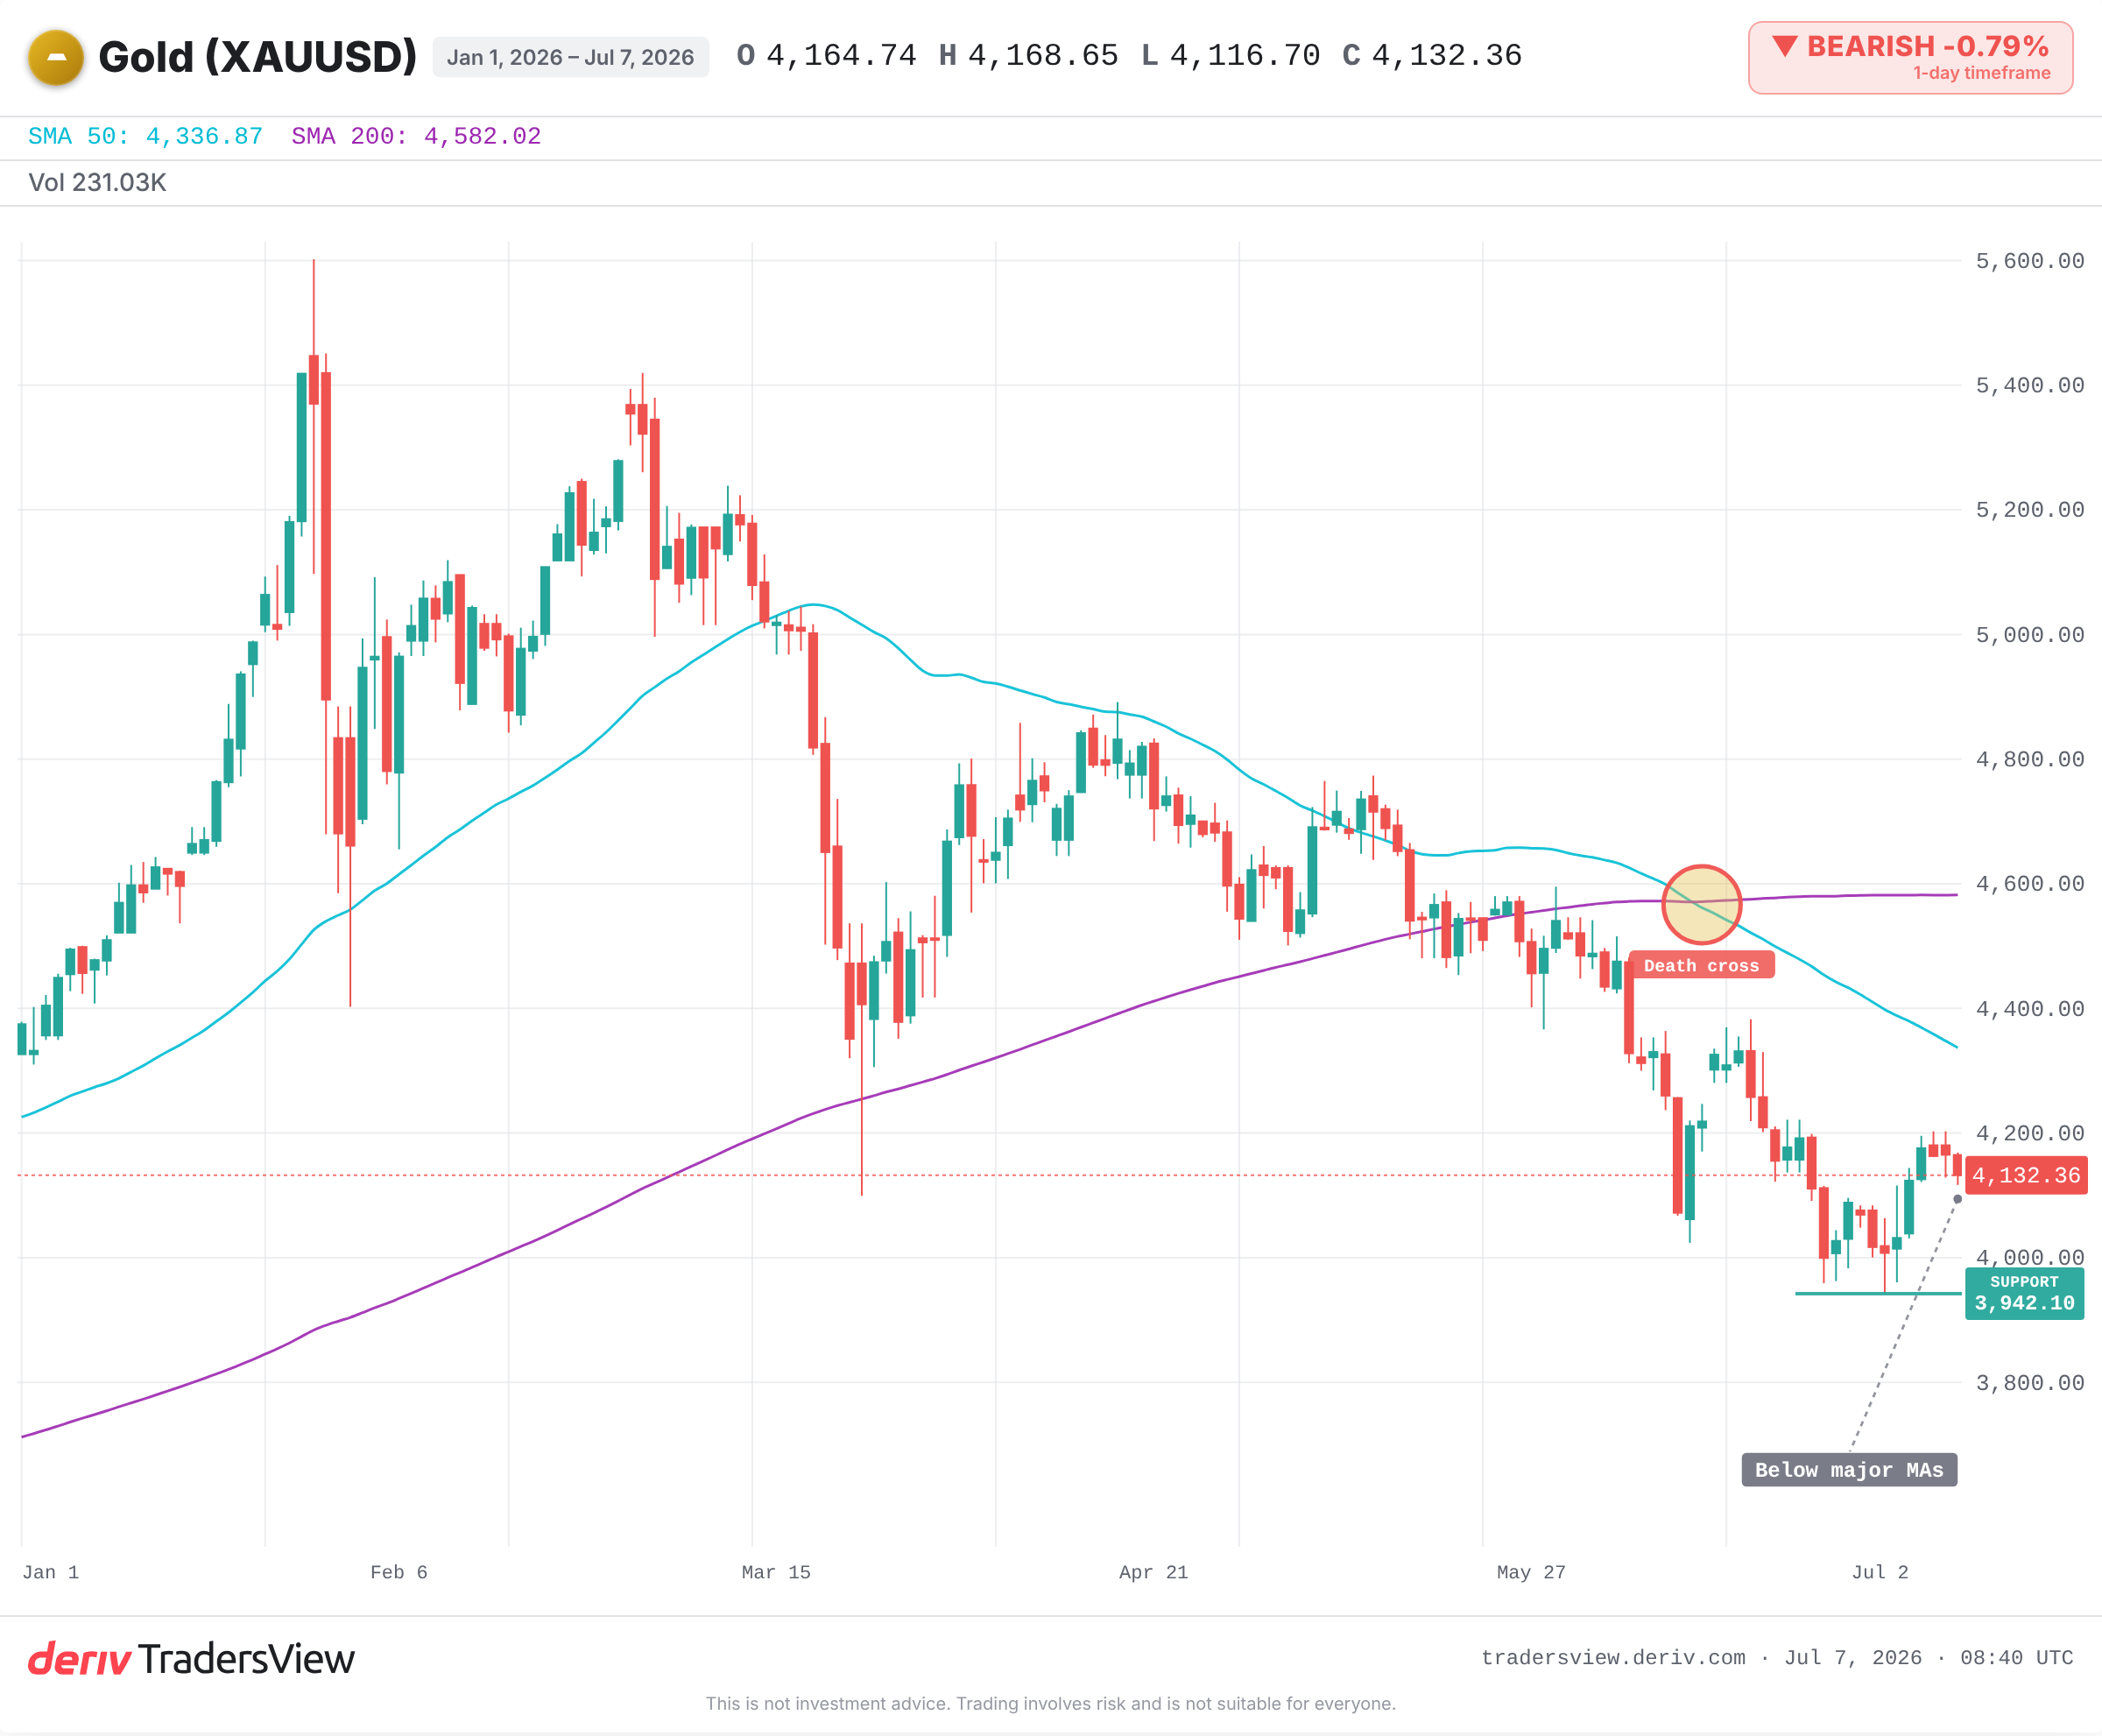
若指數股票型基金與投機資金撤出的速度超過中國人民銀行的增持速度,底部支撐可能遠低於目前價格。黃金目前交易價格低於其主要移動平均線。無論官方需求如何,美元走強或實質殖利率上升都將對其造成壓力。
若中國暫停連續增持,結構性論點將會減弱。中國確實在2024年5月暫停增持,黃金短期內出現震盪,隨後上升趨勢才恢復。暫停並非趨勢反轉,但市場往往先賣出,之後才會檢視情況。
接下來該關注什麼
- 中國人民銀行是否在下次月度儲備更新中延續或暫停增持。
- 美元與美國實質殖利率:無論央行如何行動,兩者中任一上升都會對黃金造成壓力。
- 指數股票型基金與投機性持倉動向,其變動速度遠快於官方增持。
- 黃金能否守住近期支撐位,或是跌破該水位。
本文的要點並非黃金必然上漲,而是緩慢的買方與快速變動的市場可以同時朝相反方向拉動,而兩者並不會互相抵消。交易存在風險;結構性買盤是尊重底部支撐的理由,但絕非忽視趨勢的理由。
常見問題
中國人民銀行報告指出,截至2026年6月底,其持有量為7,544萬精細金衡盎司,較5月的7,496萬有所增加。由於金價走低,報告價值降至約3,037.2億美元。
主要目的是分散儲備配置,避免過度依賴單一貨幣,尤其是美元。這是一項緩慢且具策略性的儲備管理決策,而非針對短期價格走向的交易。
這可能觸發短期賣壓,如同中國在2024年5月暫停增持時的情況。但暫停並非趨勢反轉,隨後較長期的上升趨勢仍恢復。市場往往會先對頭條消息做出賣出反應。
快速資金流主導每日市場走勢:投機性持倉、指數股票型基金的買進與賣出,以及美元與實質殖利率。這些因素在單一交易日的成交量,遠超過央行一個月的增持量。