
Amazon 的 AI 投資正迅速攀升,那麼股價為何停滯不前?
儘管 Amazon 股價低於歷史高點,但其在 Anthropic 的持股正快速複合成長。本文探討估值為何反映未來,以及市場為何仍在懲罰相關支出。
Deriv 編輯團隊 · 2026年7月20日 · 4 分鐘閱讀

Amazon 的股價停滯在歷史高點之下,而公司內部一項投資卻迅速攀升,原因是股價反映的是已被證實的未來現金,而非仍停留在紙面上的收益。
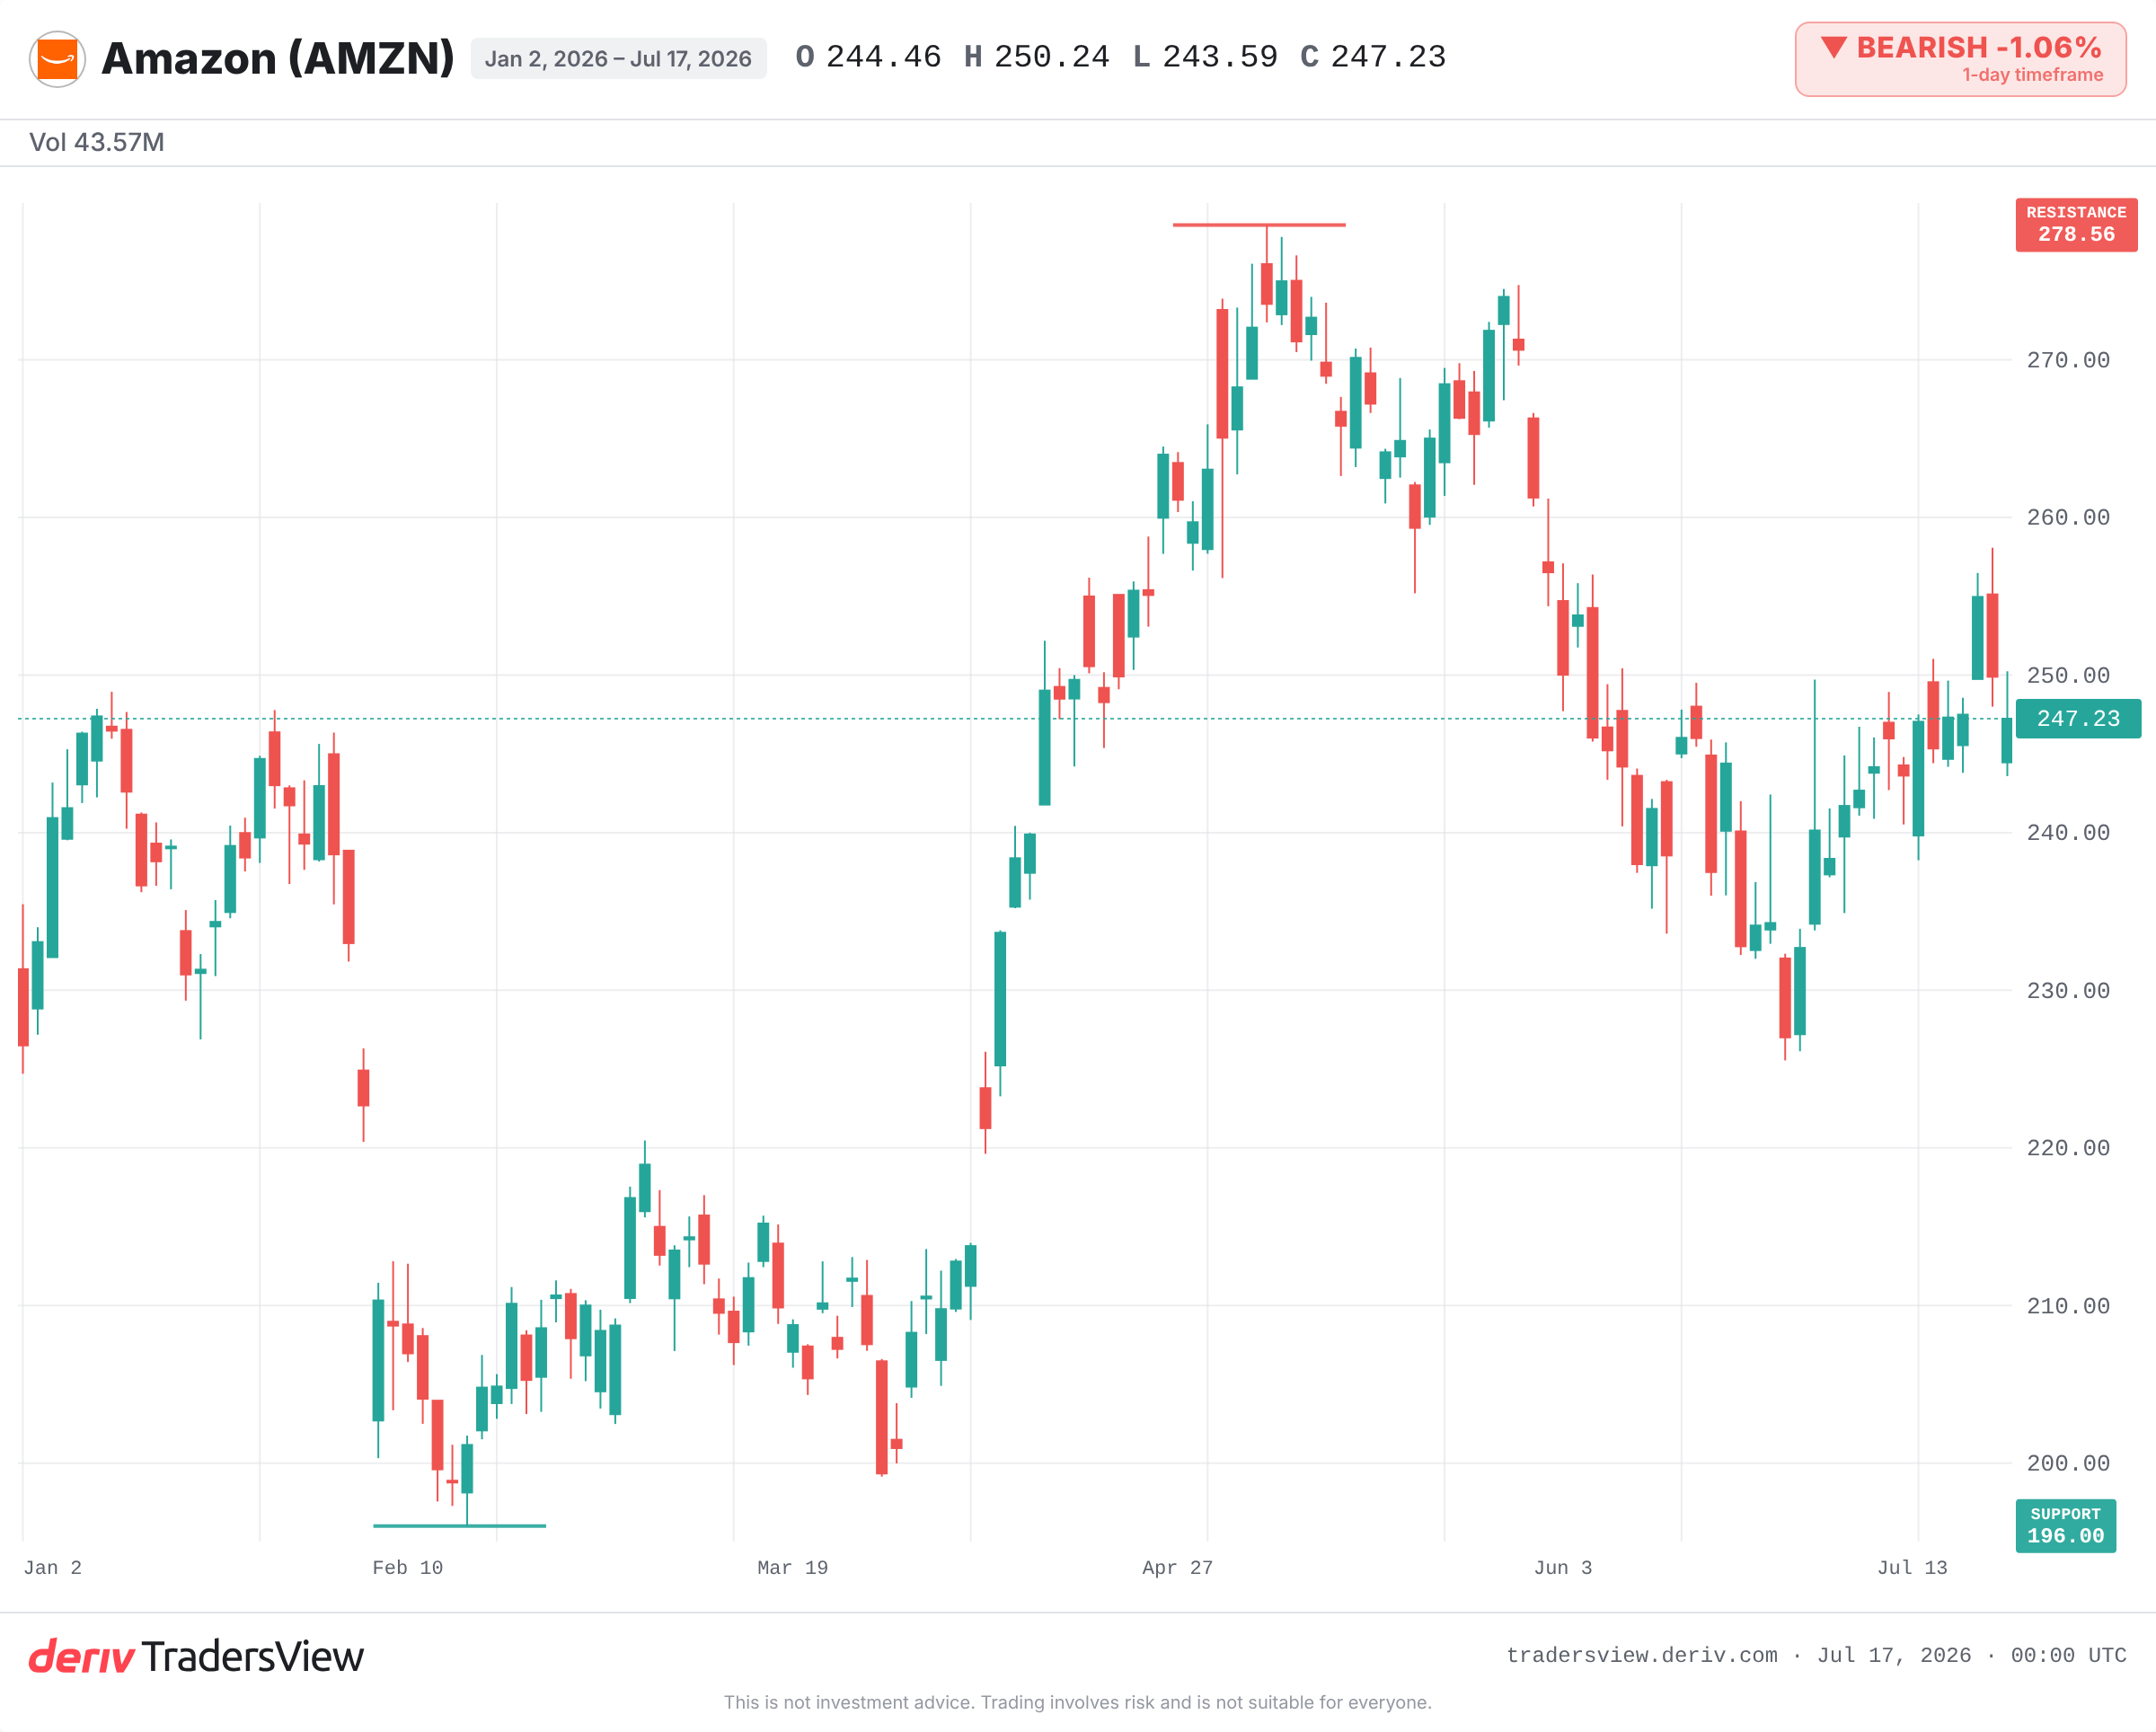
該股股價徘徊在 240 美元中段,遠低於接近 279 美元的歷史高點。然而市場熱議的焦點都集中在一項持股上:由 AWS 支持的 AI 實驗室 Anthropic 股權,據稱正以驚人速度複合成長。那麼為何股價停滯不前?因為投資者正陷入兩難:一邊是快速成長的資產,另一邊卻是支撐該資產所需的龐大支出。
為何估值取決於未來,而非現在
股價本質上是對未來回報的一種賭注。當一家公司持有以異常速度成長的資產時,市場便會試圖在現金真正到手之前,就提前將這種成長反映在股價上。
這正是如今 Amazon 所面臨的拉力。根據 Seeking Alpha 的報導,Anthropic 的年化營收運行率已從 2025 年底約 90 億美元,躍升至 2026 年超過 300 億美元。一項持股在一年內營收成長三倍,正是能夠重新定義巨頭估值的資產類型。一項資產複合成長的速度越快,就有越多未來的價值被提前反映進今天的股價中。
為何市場仍在懲罰其背後的支出
同樣的邏輯也會反向作用。Amazon 已詳細說明約 2,000 億美元的 AI 相關資本支出,但這筆資金尚未證明其回報。
根據 Yahoo Finance 的報導,該股股價已跌至十年來的最低倍數,接近 29 倍本益比。市場一方面為不斷上升的持股歡呼,另一方面卻在為支撐這筆持股的帳單扣分。這兩種反應都源自同一套規則:價值取決於已被證實的未來回報,而一項尚未看到回報的巨額支出,在市場眼中代表的是風險,而非承諾。
紙面收益尚未成為入帳收益
看漲的解讀在此處有些言過其實。它依賴的是一份尚未證實的報導,稱 Anthropic 可能以 1.2 萬億美元的估值進行首次公開發行 (IPO)。Reuters 及其他媒體的報導則描述了更為謹慎的估值與時程細節。
紙面收益並非 Amazon 已經入帳的資金。它只有透過 Amazon 實際記錄的事件──例如 IPO 或合併──並以市場接受的價格發生,才會成為真實收益。在此之前,它只能提振市場情緒,別無其他作用。未實現收益往往會在真正反映到帳目之前,先美化整個故事。
執行風險同樣真實存在。近期 AWS 的一項計費錯誤導致部分客戶被超收數十億美元,這提醒我們即便 AWS 銷售額年增約 24%,問題仍可能發生。
歷史對於押注未來有何啟示
這種模式並非首次出現。1999 年,Amazon 自身就曾因未來成長而獲得極端估值,隨後股價從高點下跌約 90%,並花費數年時間才逐漸恢復。2022 年,投資者曾懲罰 Amazon 與 Meta 的高額資本支出,但到了 2023 年及 2024 年,隨著這些支出轉化為利潤,兩家公司都獲得了市場的回報。
這個教訓並非意味著支出必然會帶來回報,而是說明市場會隨著證據的出現或落空而不斷重新定價。
接下來需要關注什麼
- Anthropic 的上市計畫是否會以接近報導中的規模實現,以及其時程安排為何。
- 確認 Anthropic 實際的營收運行率是否與報導中的大幅躍升相符。
- 2,000 億美元資本支出是否開始轉化為利潤的早期跡象,或是否出現相反的證據。
- AWS 的成長是否能維持在報導中約 24% 的年增率附近。
- 接近 279 美元的歷史高點作為壓力位,以及先前接近 196 美元的低點作為支撐位。
證據傾向於耐心以待,而非急於接受紙面數字。這項複合成長的資產確實存在,但其收益仍屬未定,而其支出卻是確定的。請留意這筆資本支出何時真正轉化為回報,再讓故事轉化為股價。
常見問題
收益只有透過公司實際記錄的事件才會被視為已實現,例如該新創公司公開上市、被收購,或以較高估值進行融資。在此之前,任何價值的增加都只是未實現的紙面數字,不會反映在公司申報的盈利中。
營收運行率是將近期一段時間的營收按年化方式推算,預估其在整年內的表現。它能反映成長動能,但假設目前的速度會持續下去,因此若成長放緩,快速上升的運行率可能會高估實際的持久營收。
高額的資本支出會提前動用原本可能回饋給股東的現金,而其回報尚不確定。市場通常會在支出轉化為更高的利潤或成長之前,對股價打折,待證據出現後再重新定價。
並非必然如此。低本益比可能反映出真實的價值,也可能反映投資者對未來盈利的疑慮。只有當該公司業務持續成長時,低本益比才真正代表便宜,而這正是市場目前正在檢驗的重點。