
兩個石油瓶頸同時受衝擊,以及飆升可能消退的原因
石油的反應並非針對已經損失的桶數,而是在為可能損失的桶數的恐懼定價。隨著 Houthi 對 Saudi Aramco 據點的攻擊,加上
Deriv 編輯團隊 · 2026年7月29日 · 4 分鐘閱讀

石油的反應並非針對已經損失的桶數,而是在為可能損失的桶數的恐懼定價。隨著 Houthi 對 Saudi Aramco 據點的攻擊,加上宣布的 Bab al-Mandab 封鎖疊加在 Strait of Hormuz 低運輸量之上,原油承載的是風險溢價,而非供應缺口。這個差異正是整個故事的核心。
為何石油因恐懼而飆升,而非因桶數損失
瓶頸恐慌首先作用於想像力。交易者看到一條航線受到威脅,便在任何一桶石油真正消失之前,就為最壞情況定價。這就是風險溢價:為尚未發生的供應中斷所支付的代價。
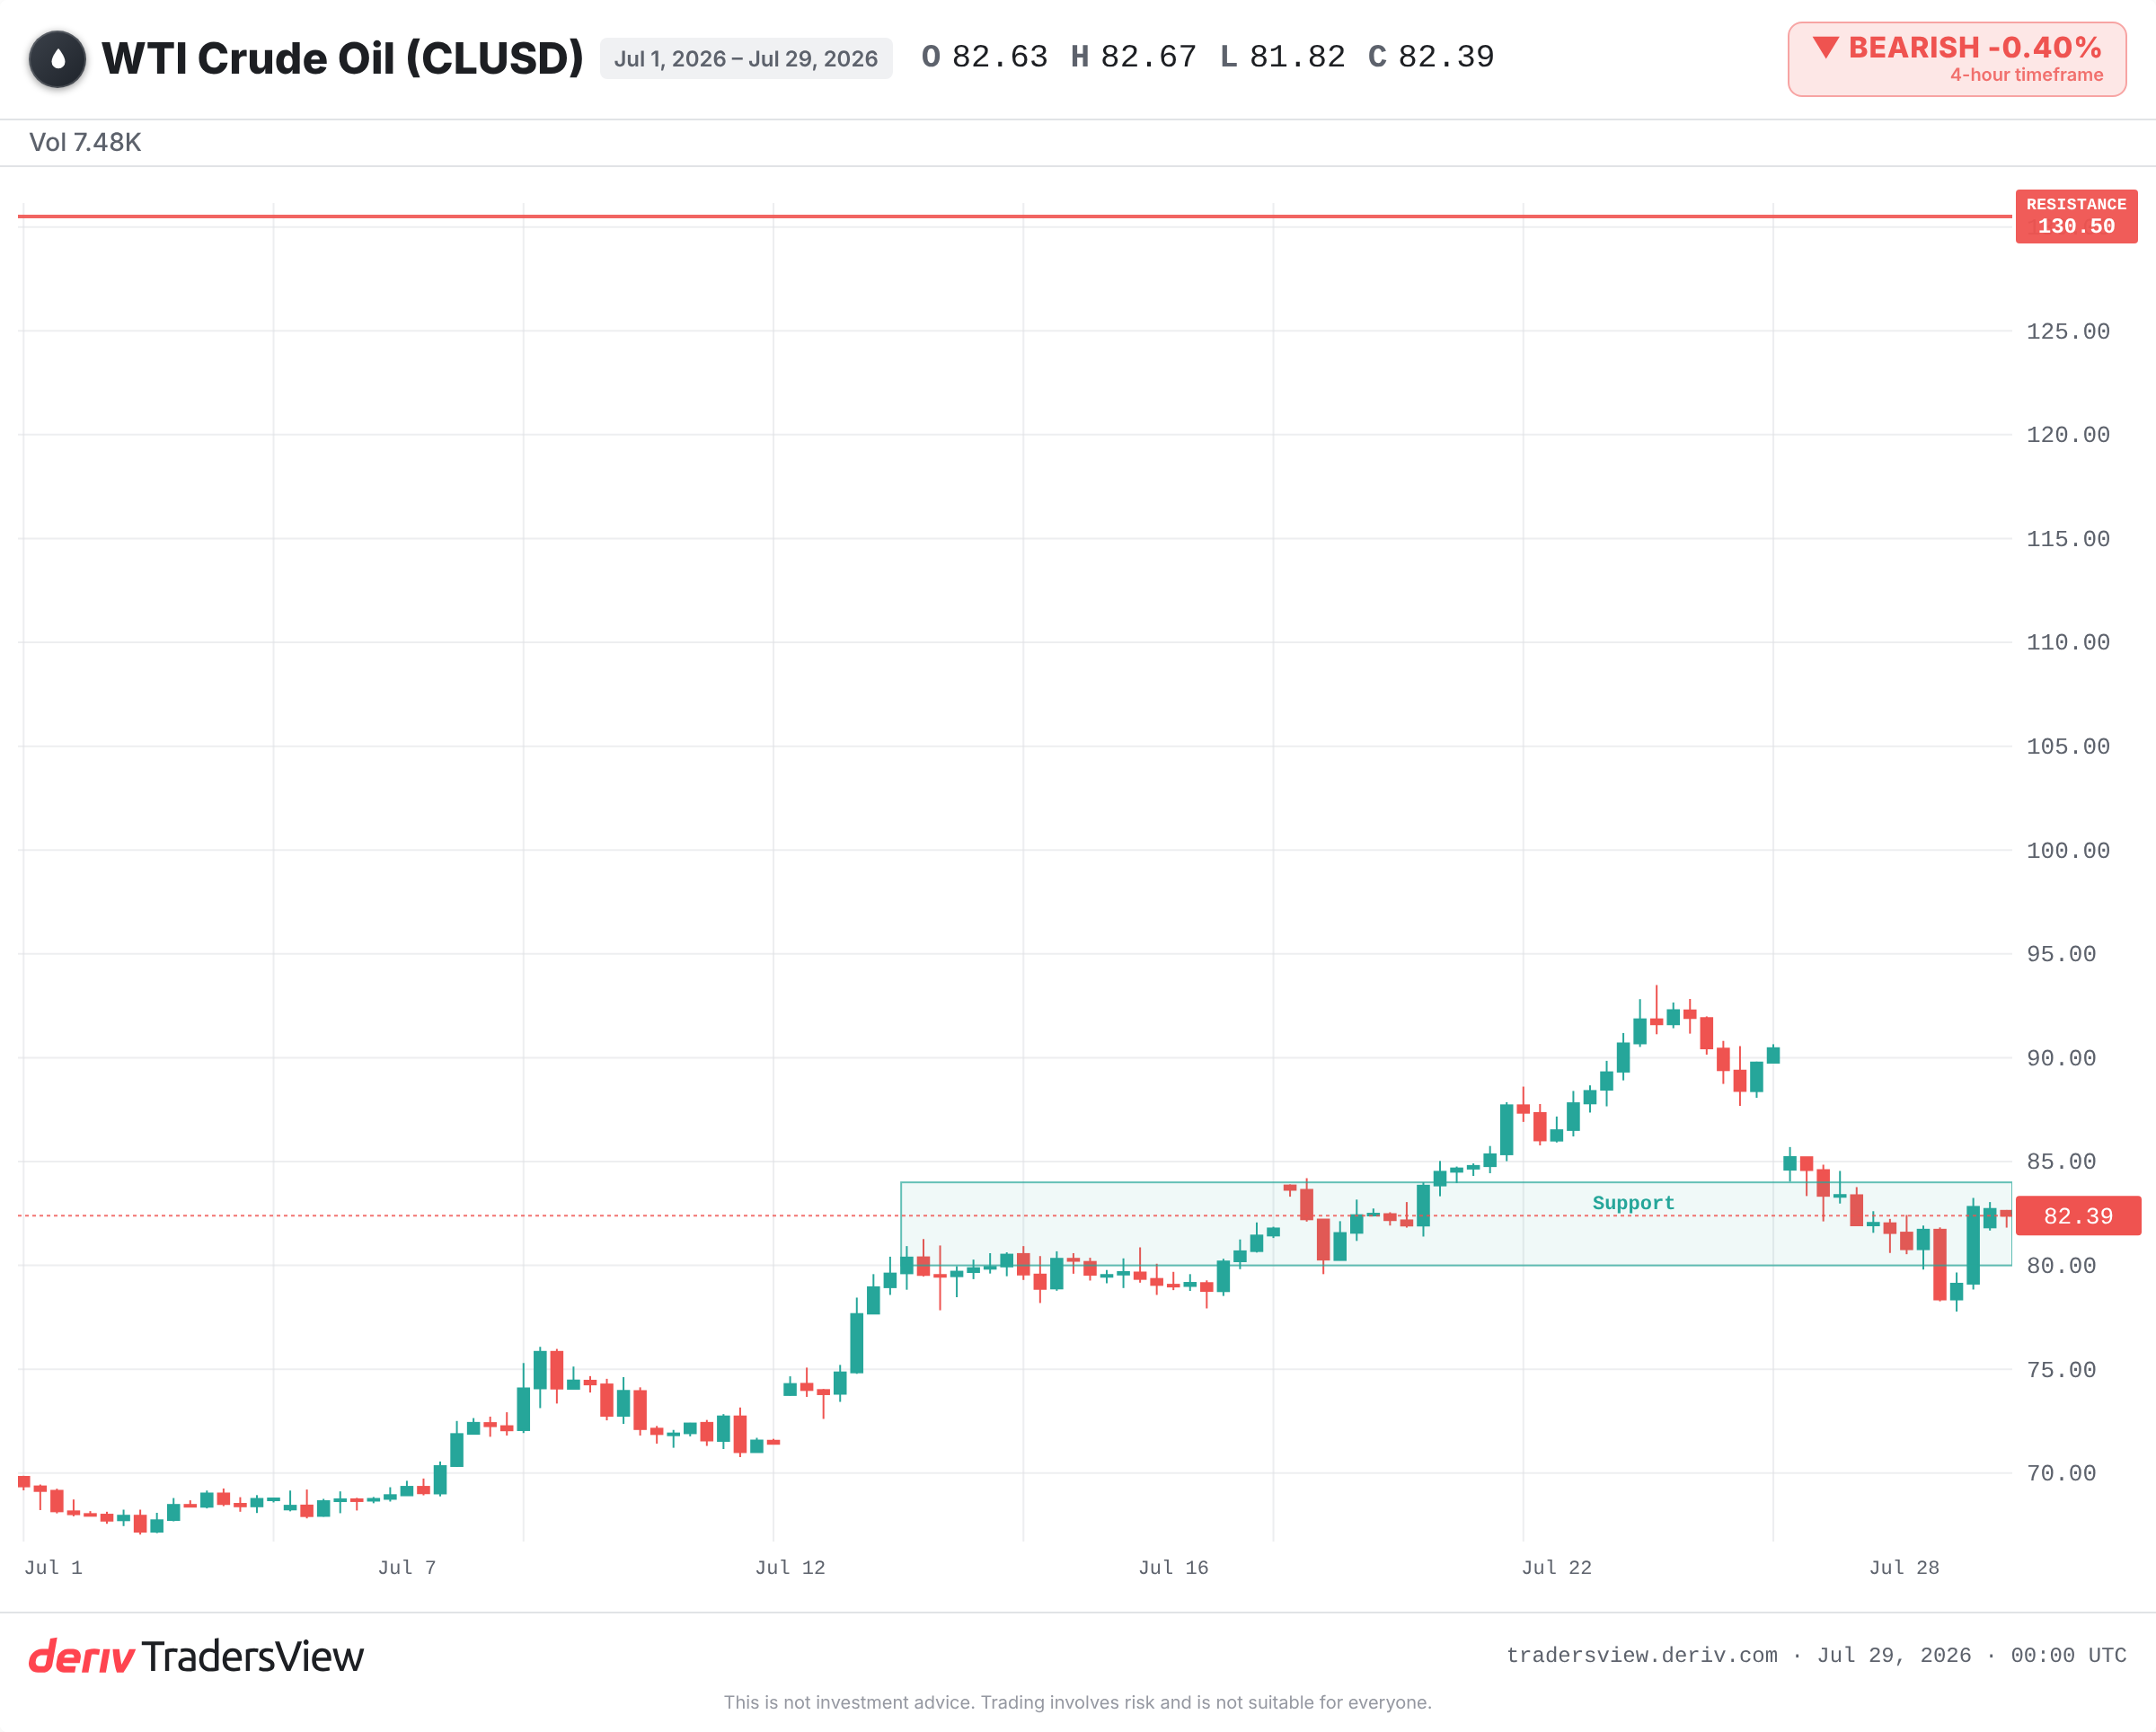
此波動的規模與持久性取決於兩個因素:還有多少替代航線存在,以及威脅的可信度有多高。根據即時數據,WLDOIL 的交易價格處於 80 美元區間低位,遠低於其 2022 年危機高點。市場是緊張,而非恐慌。市場正在為可能性定價,而非實際損失定價。
並非所有瓶頸都是相同的
新聞標題模糊了這一點。Bab al-Mandab 與 Strait of Hormuz 都是瓶頸,但它們的作用截然不同。
船舶可以避開 Bab al-Mandab。繞行 Cape of Good Hope 的航程時間增加超過一倍,並提高了運費與保險成本。雖然代價不小,但石油仍能送達。南紅海航程的戰爭風險溢價已大幅上升,這是壓力的真實訊號。然而,提高航線成本並不等同於削減供應。
Hormuz 則是沒有完全替代方案的那個。世界上約五分之一的石油經由此處運輸,而沒有任何繞行路線能取代這一運量。真正的 Hormuz 封閉將是一次供應衝擊。而 Bab al-Mandab 的封鎖,就目前而言,只是一次成本衝擊。
歷史對石油飆升消退的啟示
此模式一再重現。2019 年,對 Saudi Arabia 的 Abqaiq 設施發動的無人機及飛彈攻擊,一夜之間使 Saudi 約一半的產量中斷,接近全球供應量的 5%。石油出現數十年來最大的單日漲幅。數週內,大部分漲幅便已回吐,因為 Saudi Arabia 恢復產量的速度快於市場的擔憂。
2023 年末的紅海攻擊從另一個角度講述了同樣的故事。航運公司改道,運費與保險成本數月維持高位,但原油價格幾乎未動。各桶石油仍透過較長航線送達市場。
而在 2022 年,對俄羅斯石油損失的恐懼曾推動 Brent 接近周期高點,隨後價格在一年內逐漸走低,因為俄羅斯原油找到了新買家。當供應證明具有韌性時,供應恐慌所引發的飆升便會消退。
何時應重視飆升,而非視其為暫時現象
消退的論點並非萬無一失。它僅在威脅仍停留於威脅階段時才成立。證據傾向於這是一種會解除的風險溢價,但尾部風險確實存在。
若以下任何一項從傳言變為事實,此波動便值得重視,而非視為會消退的現象:
- 確認 Saudi Aramco 生產能力遭受打擊,而非僅是對非關鍵據點的攻擊。
- Bab al-Mandab 封鎖實際上使運輸中斷,而非僅是提高保險成本。
- 對 Strait of Hormuz 運輸這條唯一無可替代的航線構成任何可信的威脅。
同時留意油輪戰爭風險溢價以及 OPEC+ 的備用產能。即使船舶持續航行,溢價上升也是壓力的訊號。若 OPEC+ 發出釋出石油的訊號,則表示風險溢價正在被解除。
解讀
新聞中出現的兩個瓶頸看起來像是雙重危機。但根據證據,它們是兩個不同的問題:一條成本較高的航線,以及一條受到威脅但仍然開放的航線。應按風險溢價的本質為其定價,並清楚哪個瓶頸會將恐慌轉變為真正的衝擊。石油市場波動劇烈,單一經確認的中斷事件便能迅速改寫局勢。
常見問題
全球約五分之一的石油經由 Strait of Hormuz 運輸,而沒有任何航線能完全取代這一運量。這就是為何真正的 Hormuz 封閉將遠比 Bab al-Mandab 封鎖造成更大的事件。
這是交易者在實際桶數尚未損失之前,為未來可能發生供應中斷的機率所支付的額外價格。當流通持續運作時,這種溢價通常會解除,價格也會隨之回落。
它會提高運費與保險成本,並使航程時間增加超過一倍,但原油仍能送達市場。從歷史上看,這對運輸成本的提升幅度大於對石油價格本身的影響。
確認生產能力損失、某條航線被實際關閉且無替代方案,或對 Strait of Hormuz 構成可信的威脅。這些情況會削減桶數,而不僅僅是提高運輸成本。