
155年來最昂貴的市場並非賣出訊號
一項創紀錄的估值,所塑造的是您未來幾年所獲得的回報,而非下個季度的價格。因此,S&P 500 指數目前處於最昂貴
Deriv 編輯團隊 · 2026年7月31日 · 3 分鐘閱讀

一項創紀錄的估值,所塑造的是您未來幾年所獲得的回報,而非下個季度的價格。因此,S&P 500 指數目前處於155年來最昂貴的水準附近,這並非賣出的理由,而是意味著您在持有期間應預期回報會較為微薄。
就 Shiller CAPE 比率而言,這項衡量指標將盈餘平滑計算超過十年,該指數目前接近有紀錄以來最昂貴的水準。唯一比此更高的時刻是1999年12月,也就是網路泡沫的高峰期。
這聽起來像是賣出訊號,但其實不是。估值是一種重力訊號,而非時機訊號。
為何昂貴的市場仍能持續上漲
為相同的未來盈餘支付過高的價格,會降低您預期的長期回報,這是數學問題,而非主觀意見。今天為一筆固定的利潤流支付更多,未來每一美元能為您買到的東西就會變少。
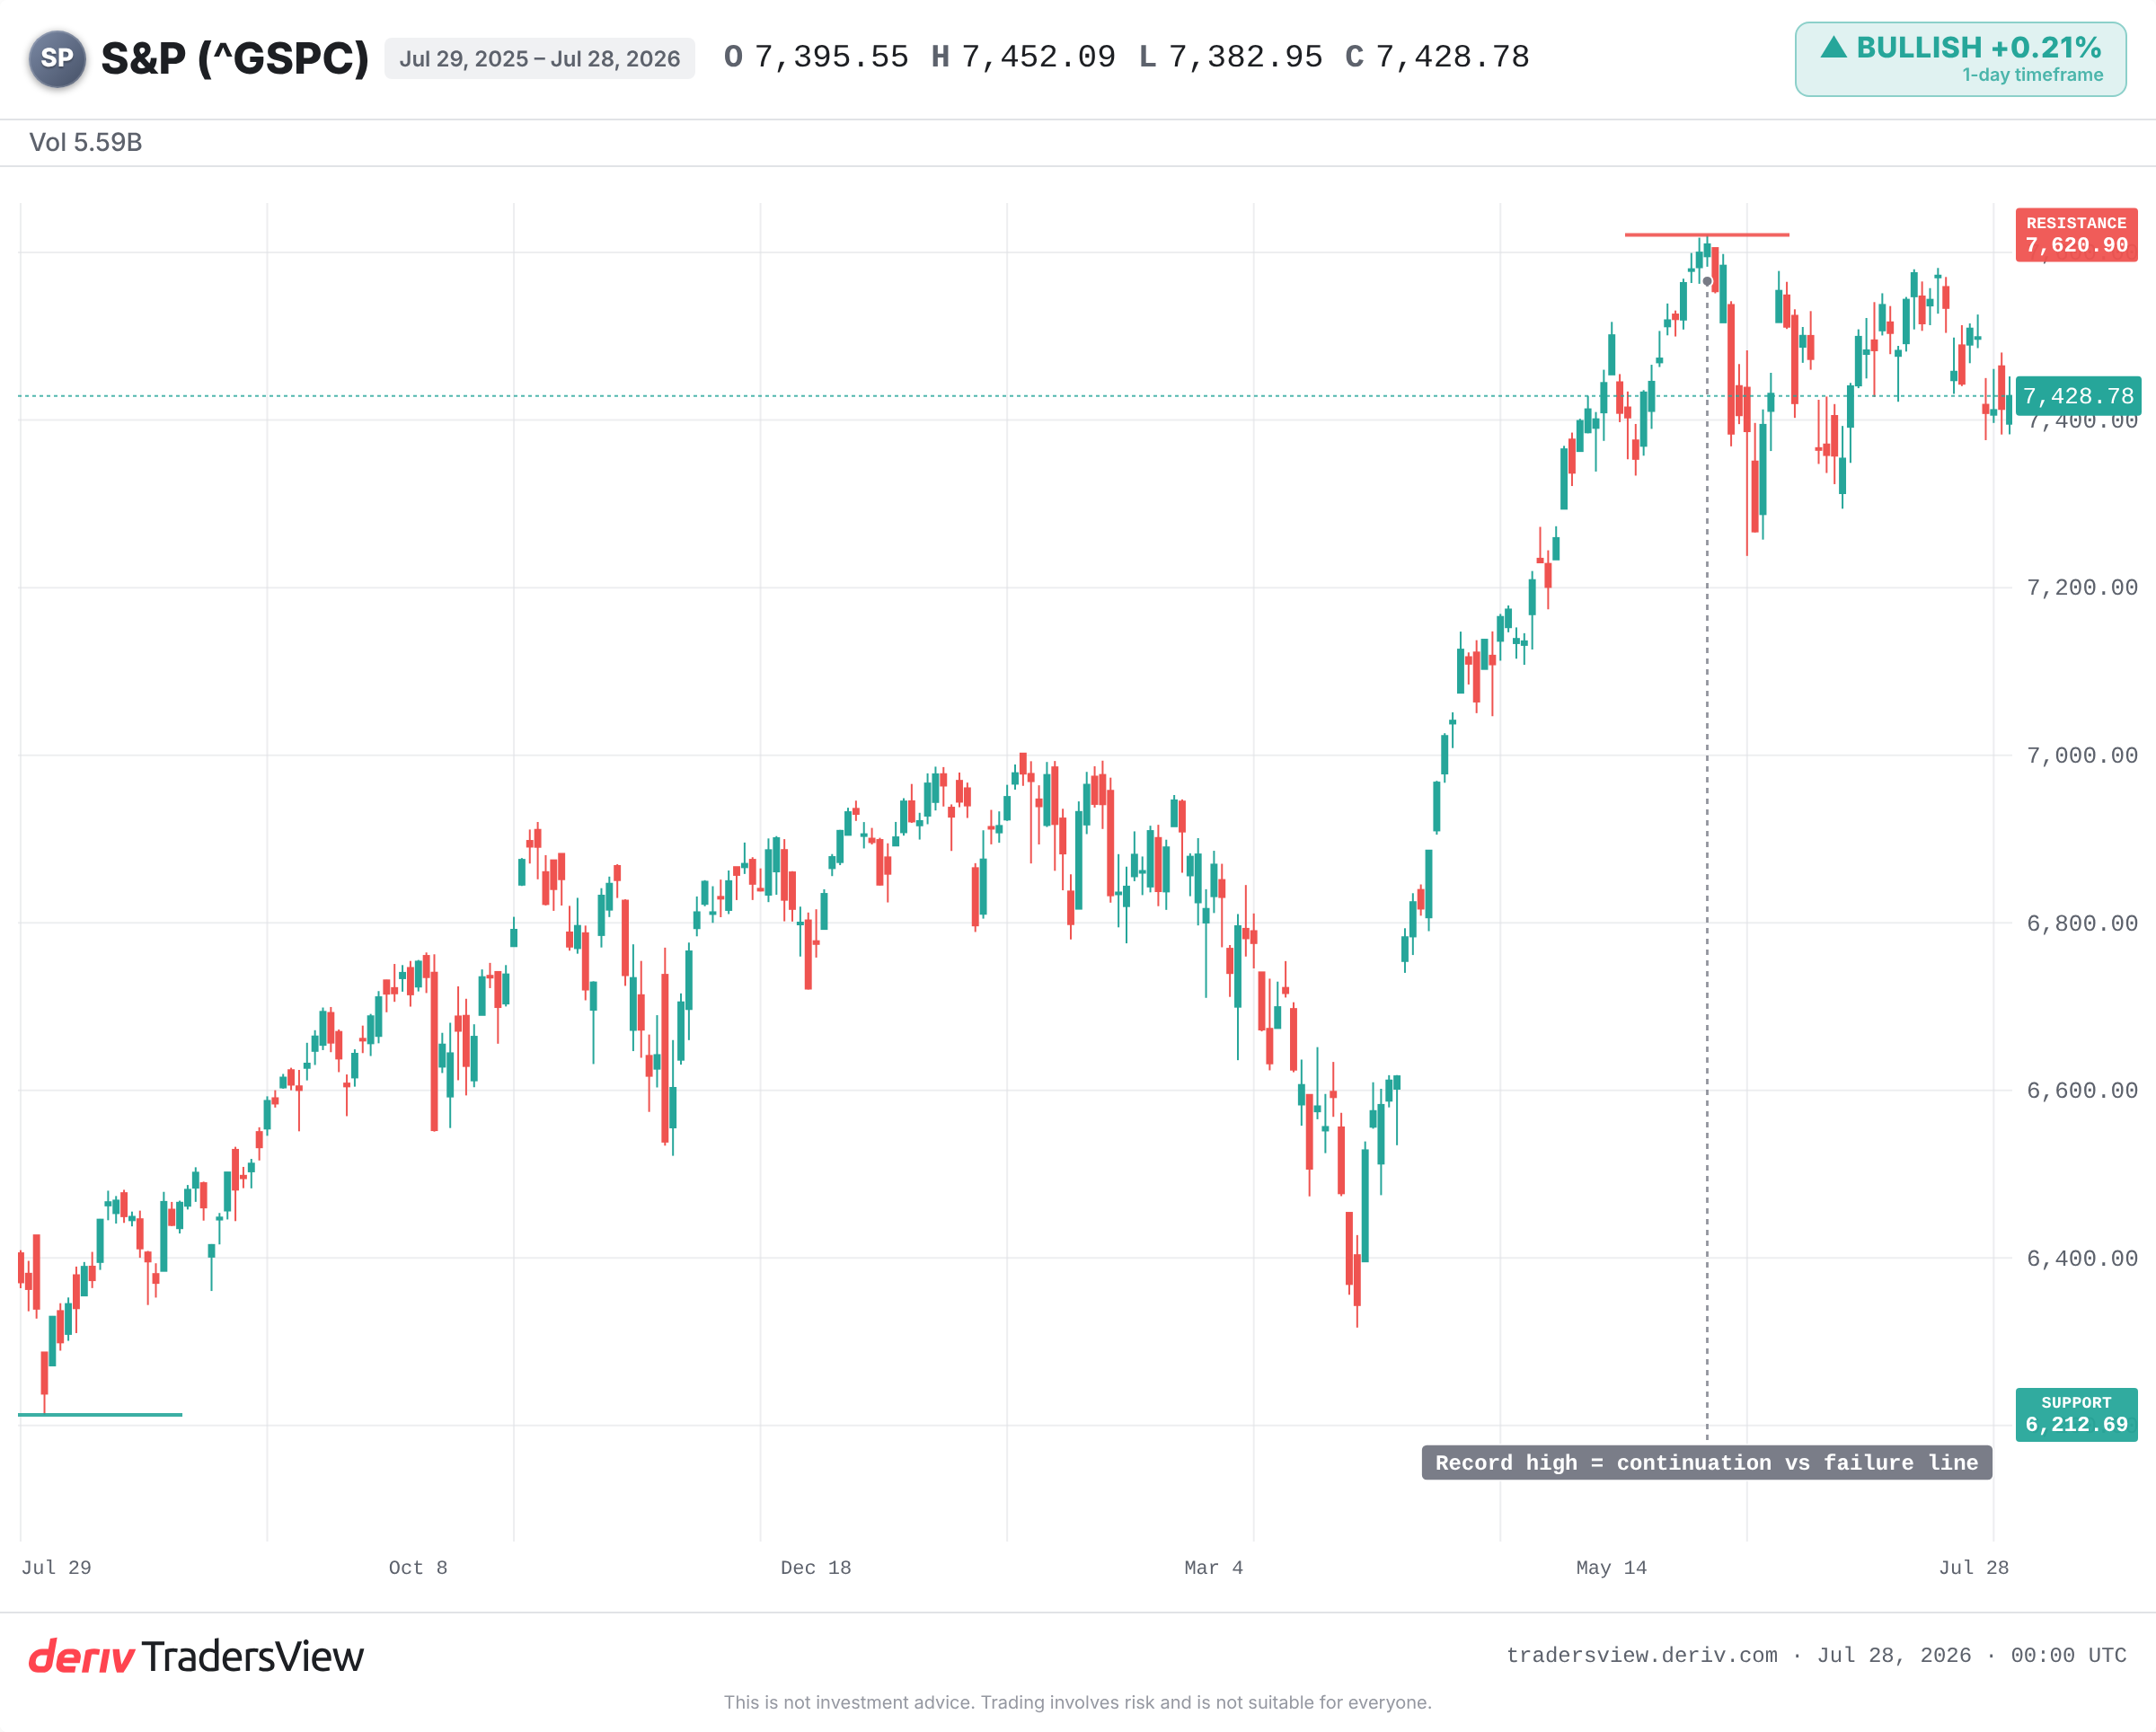
但重力作用可以被長期違抗。更強大的力量能夠支撐市場:快速的盈餘成長、動能,或是新資金的湧入。目前,那個更強大的力量就是盈餘。
據報導,S&P 500 成分公司的財測動能已達到至少2011年以來的最高水準。企業不僅昂貴,其盈餘成長速度更是十多年來最快。這就是為何即使估值看起來已經拉伸,價格仍持續攀升的原因。
歷史對於在估值高點買入的啟示
歷史紀錄在以年為單位的時間尺度上十分明確,而非月份。當 CAPE 達到如此高的水準時,未來多年的回報通常表現疲弱。
- 1999年: CAPE 達到接近歷史最高的水準。S&P 500 指數於2000年觸頂,到2002年跌幅約達45%。採取買入並持有策略的交易者,花了好幾年才回本。
- 1929年: 當時以那個時代的標準而言屬於極端的水準,隨後出現跌幅超過80%的崩盤。價格花了大約25年才恢復。
- 1966年: 估值偏高,但並非泡沫式的情況。隨後整個1970年代陷入長期的橫盤走勢,通膨更侵蝕了獲利。
- 2021年: 在後疫情時期的激增中,CAPE 回升至38以上。隨著利率上升,2022年出現約25%的劇烈回落。
這種模式並非指昂貴的市場會按表崩盤,而是指高進場價格會降低未來數年獲得強勁回報的機率,並在成長故事動搖時放大損害。
為何估值對預測未來幾個月的時機毫無用處
在任何12個月的區間內,CAPE 幾乎無法告訴您任何資訊。十多年來,它一直是一項拙劣的時機判斷工具。市場能在盈餘成長的同時,維持在接近歷史高點的估值水準。
也有一種耐心持有的論點。Crestmont Research 的研究發現,S&P 500 指數過去每一個滾動20年期間最終都呈現正回報。只要將視野拉得夠長,進場價格的重要性就會降低。
只有在盈餘真正反轉或利率飆升時,看空者才算真正說對了。 如果人工智慧驅動的生產力持續提升利潤率,那麼今天的本益比倍數可能是透過成長逐漸消化,而非劇烈回彈。
接下來該關注什麼
支撐這項估值的最大單一因素是盈餘財測。請留意這股動能是否持續或消退。請將歷史高點視為持續上漲與回落至今年低點之間的分界線。同時請留意債券收益率,因為較高的折現率會使未來昂貴的盈餘,在今天的價值變得更低。
昂貴不等於早晚必然下跌。市場仍可能持續上漲。但您所支付的價格決定了機率,而目前這些機率正受到多年來最強勁的盈餘背景所支撐。若這項背景出現裂痕,重力終將發揮作用。
常見問題
Shiller CAPE(週期調整本益比)比率將市場價格與其過去十年經通膨調整後的平均盈餘進行比較。將盈餘平滑計算超過十年,能消除短期的繁榮與衰退波動,從而更穩定地反映股票的昂貴程度。
不是。從歷史上看,高 CAPE 通常預示著未來多年的回報會較弱,但它無法預測下跌發生的具體時間。市場可能在盈餘成長的同時,維持高估值長達數年,因此它是一種長期的重力訊號,而非短期的時機判斷工具。
可以。如果盈餘成長得夠快,利潤便能追上價格,從而在指數不大幅下跌的情況下降低估值。這取決於成長與利潤率能否維持,因此盈餘財測是需要關注的關鍵指標。
較高的利率會提高套用於未來盈餘的折現率,從而降低這些盈餘在今天的價值。昂貴的高成長股票對此最為敏感,因此債券收益率的飆升往往對高估值股票的打擊最大。