
那張拯救Nvidia免於破產的500萬美元支票
1995年,Nvidia距離破產僅剩30天,一張500萬美元的支票拯救了它。這次拯救,揭示了關於早期投注、基礎機率與不對稱性的道理。
Deriv 編輯團隊 · 2026年7月22日 · 3 分鐘閱讀

Nvidia整個發展軌跡,取決於其在距離現金耗盡僅剩30天時所下的一個早期賭注。1995年,Sega開出的一張500萬美元支票,讓這家幾近破產的晶片製造商得以存活。如今,該公司股價接近歷史高點,市值約5兆美元。這個故事的重點並非Nvidia如今的龐大規模,而是最大的回報,往往來自於在未來尚不明朗之前,就選擇支持某項事物。
在無人知曉其名之前,拯救了Nvidia的那個賭注
到1990年代中期,Nvidia僅剩約30天的現金可用。隨後,Sega投資了500萬美元。Jensen Huang直言:"「若非Sega當年對Nvidia所做的一切,Nvidia今天根本不會存在。」
當時,沒有人能預見這筆投資的回報。其晶片架構尚未得到驗證,公司更是隨時可能因發不出薪資而倒閉。正因結果充滿不確定性,這筆投注資金才會如此之小。這正是重點所在。
為何最大的回報,總是在故事尚未明朗之前就已出現
早期投注遵循冪次法則(power law):多數會失敗,少數則能帶來數倍於投注資金的回報。贏家往往只有在事後回顧時,才顯得理所當然。
這正是讓早期投資奏效的不對稱性所在:小額投注資金能限制您的下行風險,而上行空間——若存活最終轉化為主導地位——則沒有上限。Sega當年冒險投入500萬美元,而其所支持的公司,日後成長為全球最具價值的企業之一。
如今,同樣的模式正在Nvidia身上重演,只不過這次它是買方,而非當年被拯救的一方。Nvidia已披露其持有Nebius 9.3%的股權,這是對一家未來仍未明朗的公司所採取的早期部位。從被拯救者到拯救者,其運作機制如出一轍。
隱藏在這個勵志版本背後的陷阱
這種解讀頗具誘惑力:及早找到下一個Nvidia,您就能獲勝。但單憑這種解讀,本身就是危險的。
存活者偏差(survivorship bias)掩蓋了真實的基礎機率。每一個如Sega投資Nvidia般的成功案例背後,都有無數早期投注悄然投入最終默默消亡的公司。您從未聽過這些公司的名字,而這種沉默,正是讓贏家看起來像是憑藉實力,而非只是一場勝率不錯的樂透。
這個教訓,唯有與基礎機率一併理解才能成立:多數早期投注終將失敗。正確的思考框架並非「挑中贏家」,而是「將投注資金控制在失敗也不致毀掉您的範圍內,讓那唯一的成功來彌補其餘的損失」。
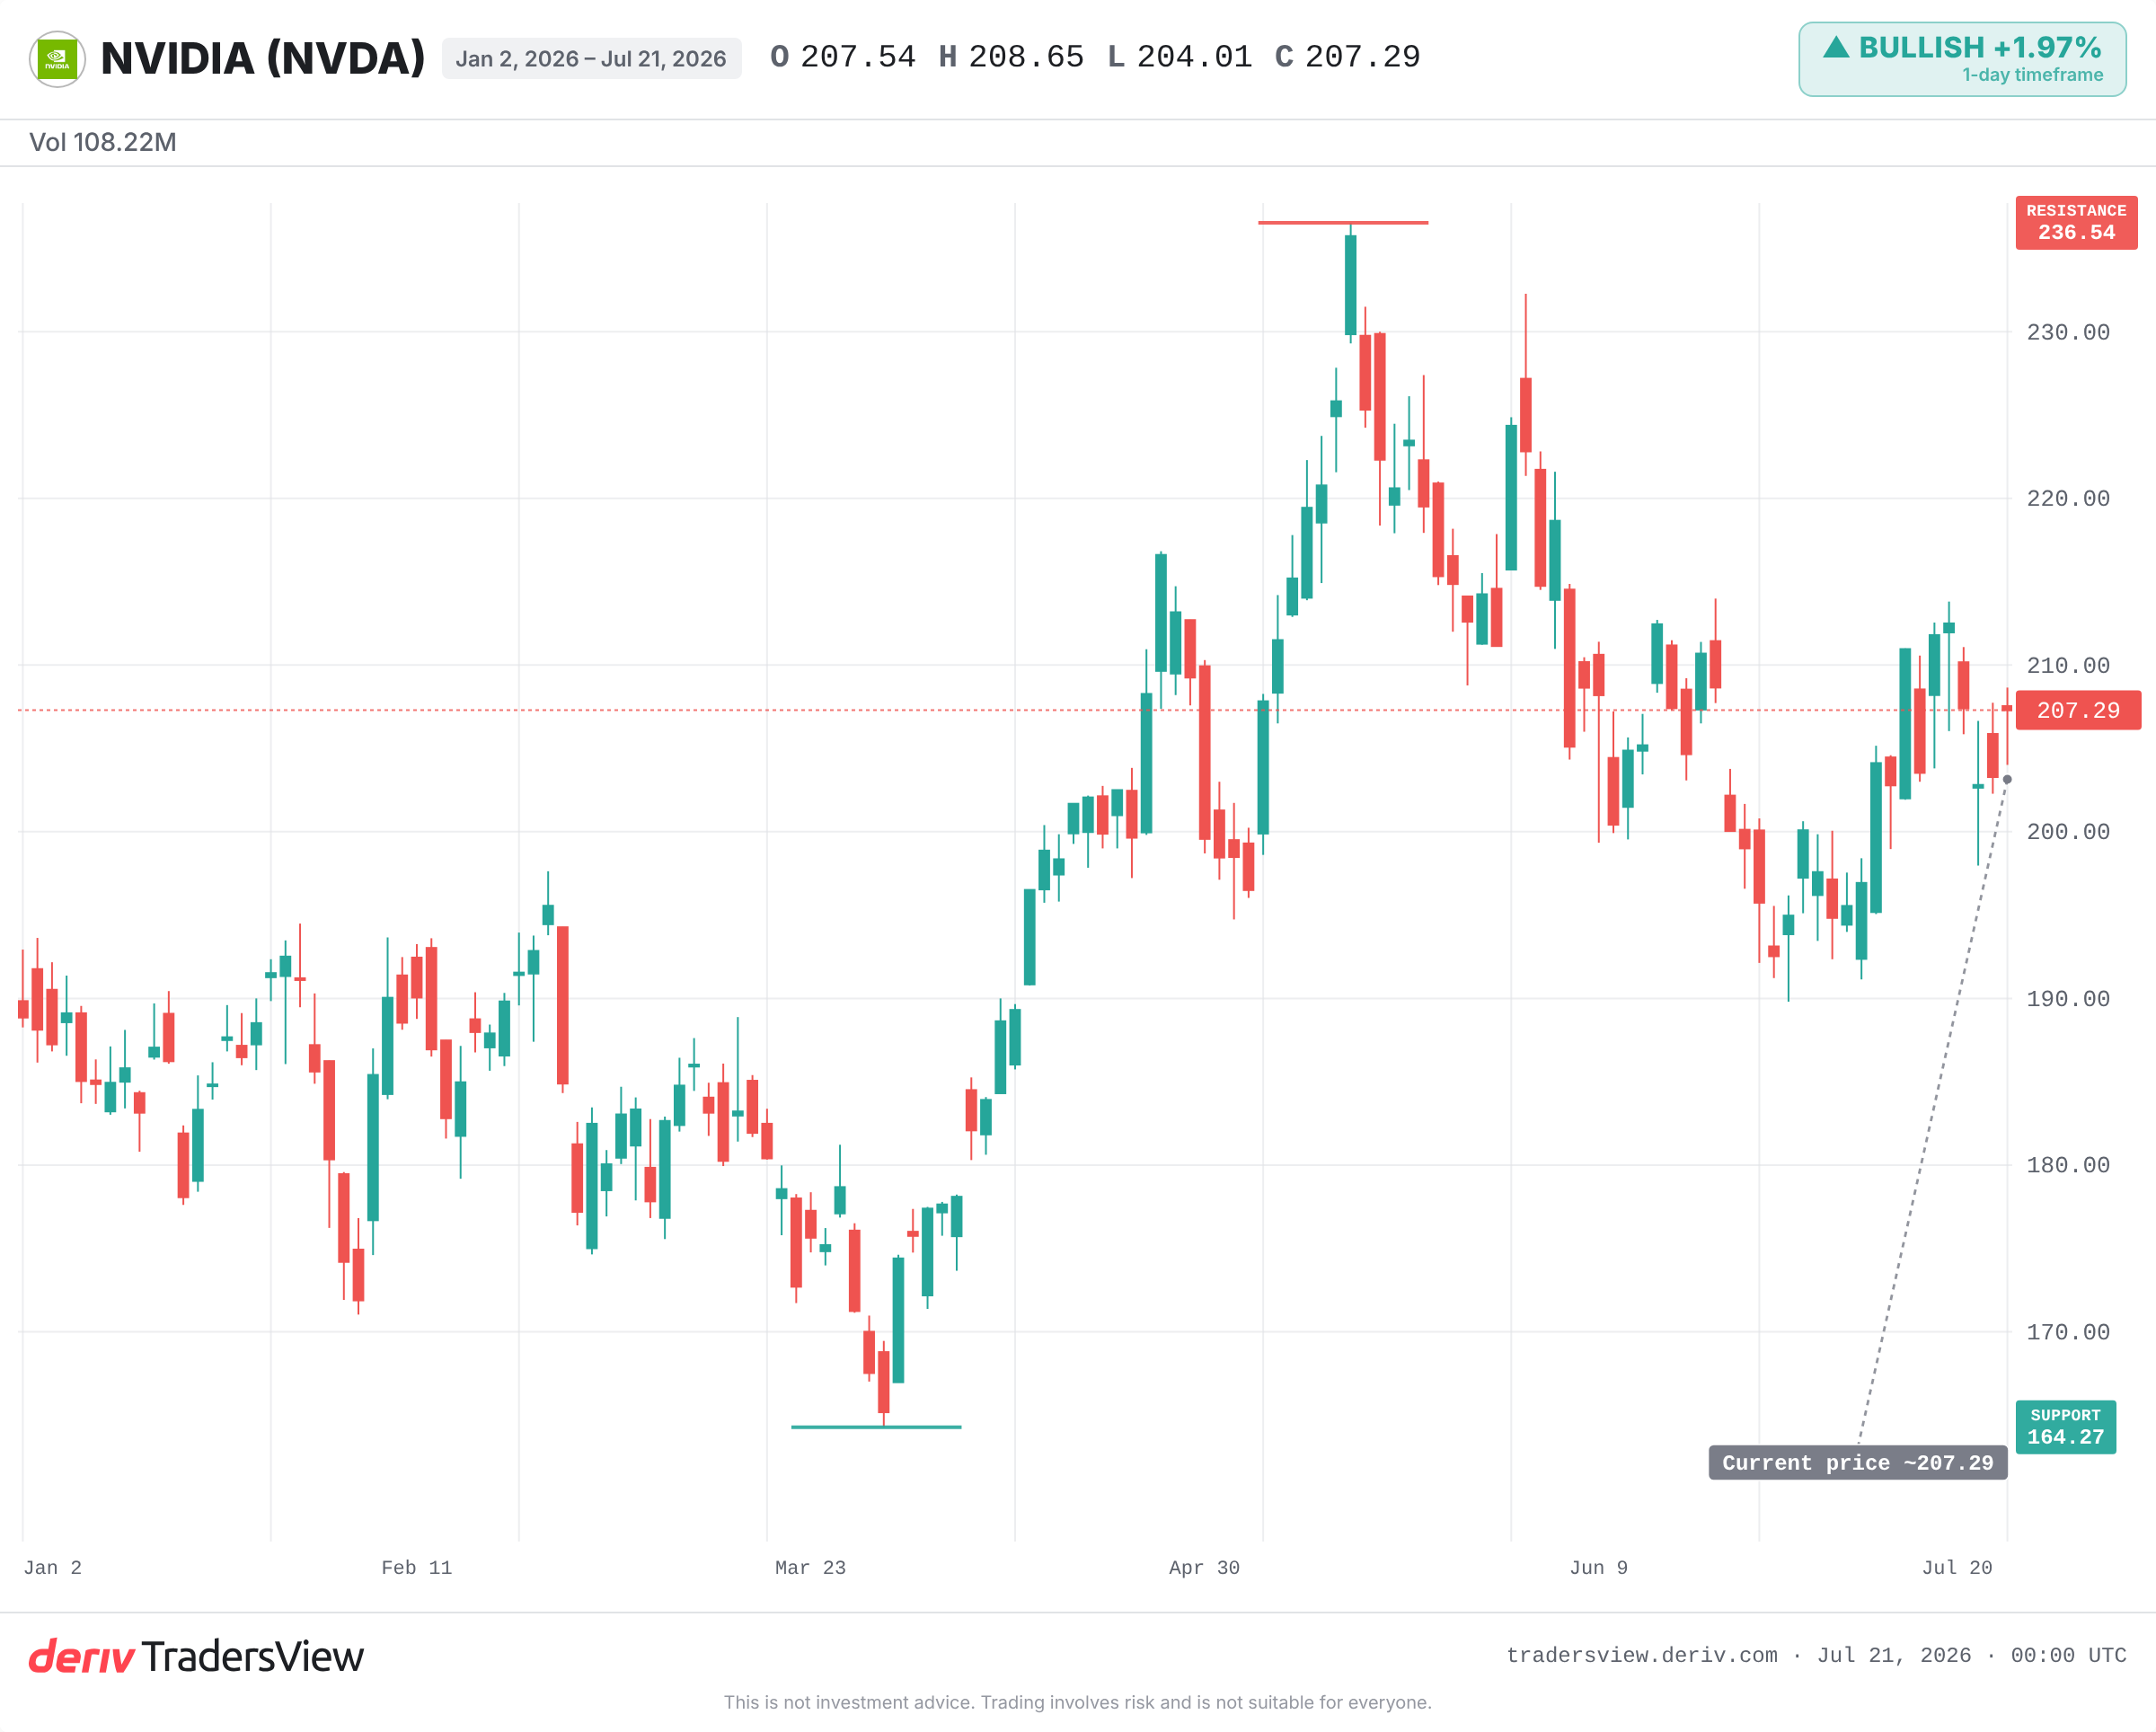
什麼才能證實這種樂觀解讀
Nvidia自身的優勢正面臨壓力。Apple已重新奪回全球市值最高股票的寶座,且差距預計將進一步擴大。同時,中國買家名單正在縮減,威脅著需求前景。
因此,這場考驗正在進行中。若Nebius的股權投資及類似的早期部位,能如當年Sega的投注般持續複利增長,那麼這種樂觀框架便站得住腳;反之,若這些投資停滯不前,它們便會成為一個提醒:即便是巨頭的早期投注,多數也難逃失敗的命運。
現有證據偏向一個方向:早期不對稱性確實存在,但它獎勵的是有紀律的人,而非一味樂觀的人。值得關注的是,Nvidia能否守住其歷史高點,或在此遭遇回落;其早期投注部位是否能持續增值;以及AI支出若出現廣泛放緩,是否會壓縮那讓一切看起來如此輕而易舉的估值。
常見問題
1995年,Sega投資了500萬美元於Nvidia。Jensen Huang曾表示,當時公司僅剩約30天的現金可用,若非這筆投資,公司今天將不復存在。
存活者偏差是指人們僅研究成功的公司或投注,而忽略了許多失敗案例的傾向。這會讓早期的贏家看起來像是憑藉實力取勝,而實際上,完整的情況往往伴隨著相當高的失敗率。
多數早期投注的回報甚微,甚至毫無回報,而少數則能帶來數倍於投注資金的回報。單一的重大成功,足以抵消許多次失敗,因此整個投資組合的表現,往往取決於那稀有的贏家。
並非如此。Apple已重新奪回全球市值最高股票的寶座,且差距預計將進一步擴大。此外,Nvidia在中國的買家名單也正在縮減。
Nvidia已披露其持有Nebius 9.3%的股權。這是一個最終回報尚不明朗的早期部位,與當年拯救Nvidia自身的那類投注頗為相似。