
同樣的戰爭頭條新聞,白銀跌幅卻比黃金更深
在中東衝擊事件後,白銀跌幅超過黃金。原因在於美元,而黃金/白銀比率則顯示出真正主導局勢的力量是什麼。
Deriv 編輯團隊 · 2026年7月8日 · 3 分鐘閱讀

當同一股力量同時衝擊每一種金屬時,受創較重的資產正能告訴您,真正主導局勢的力量是什麼。在2026年7月8日,美國在Strait of Hormuz附近發動打擊後,白銀價格大幅下跌。黃金表現相對穩健。同樣的衝擊,造成的傷害卻不同,而這個差距正是教訓所在。
最直覺的解讀是,戰爭意味著應買入金屬以避險。然而白銀卻下跌了。原因不在金屬本身,而是美元夾在頭條新聞與價格之間。
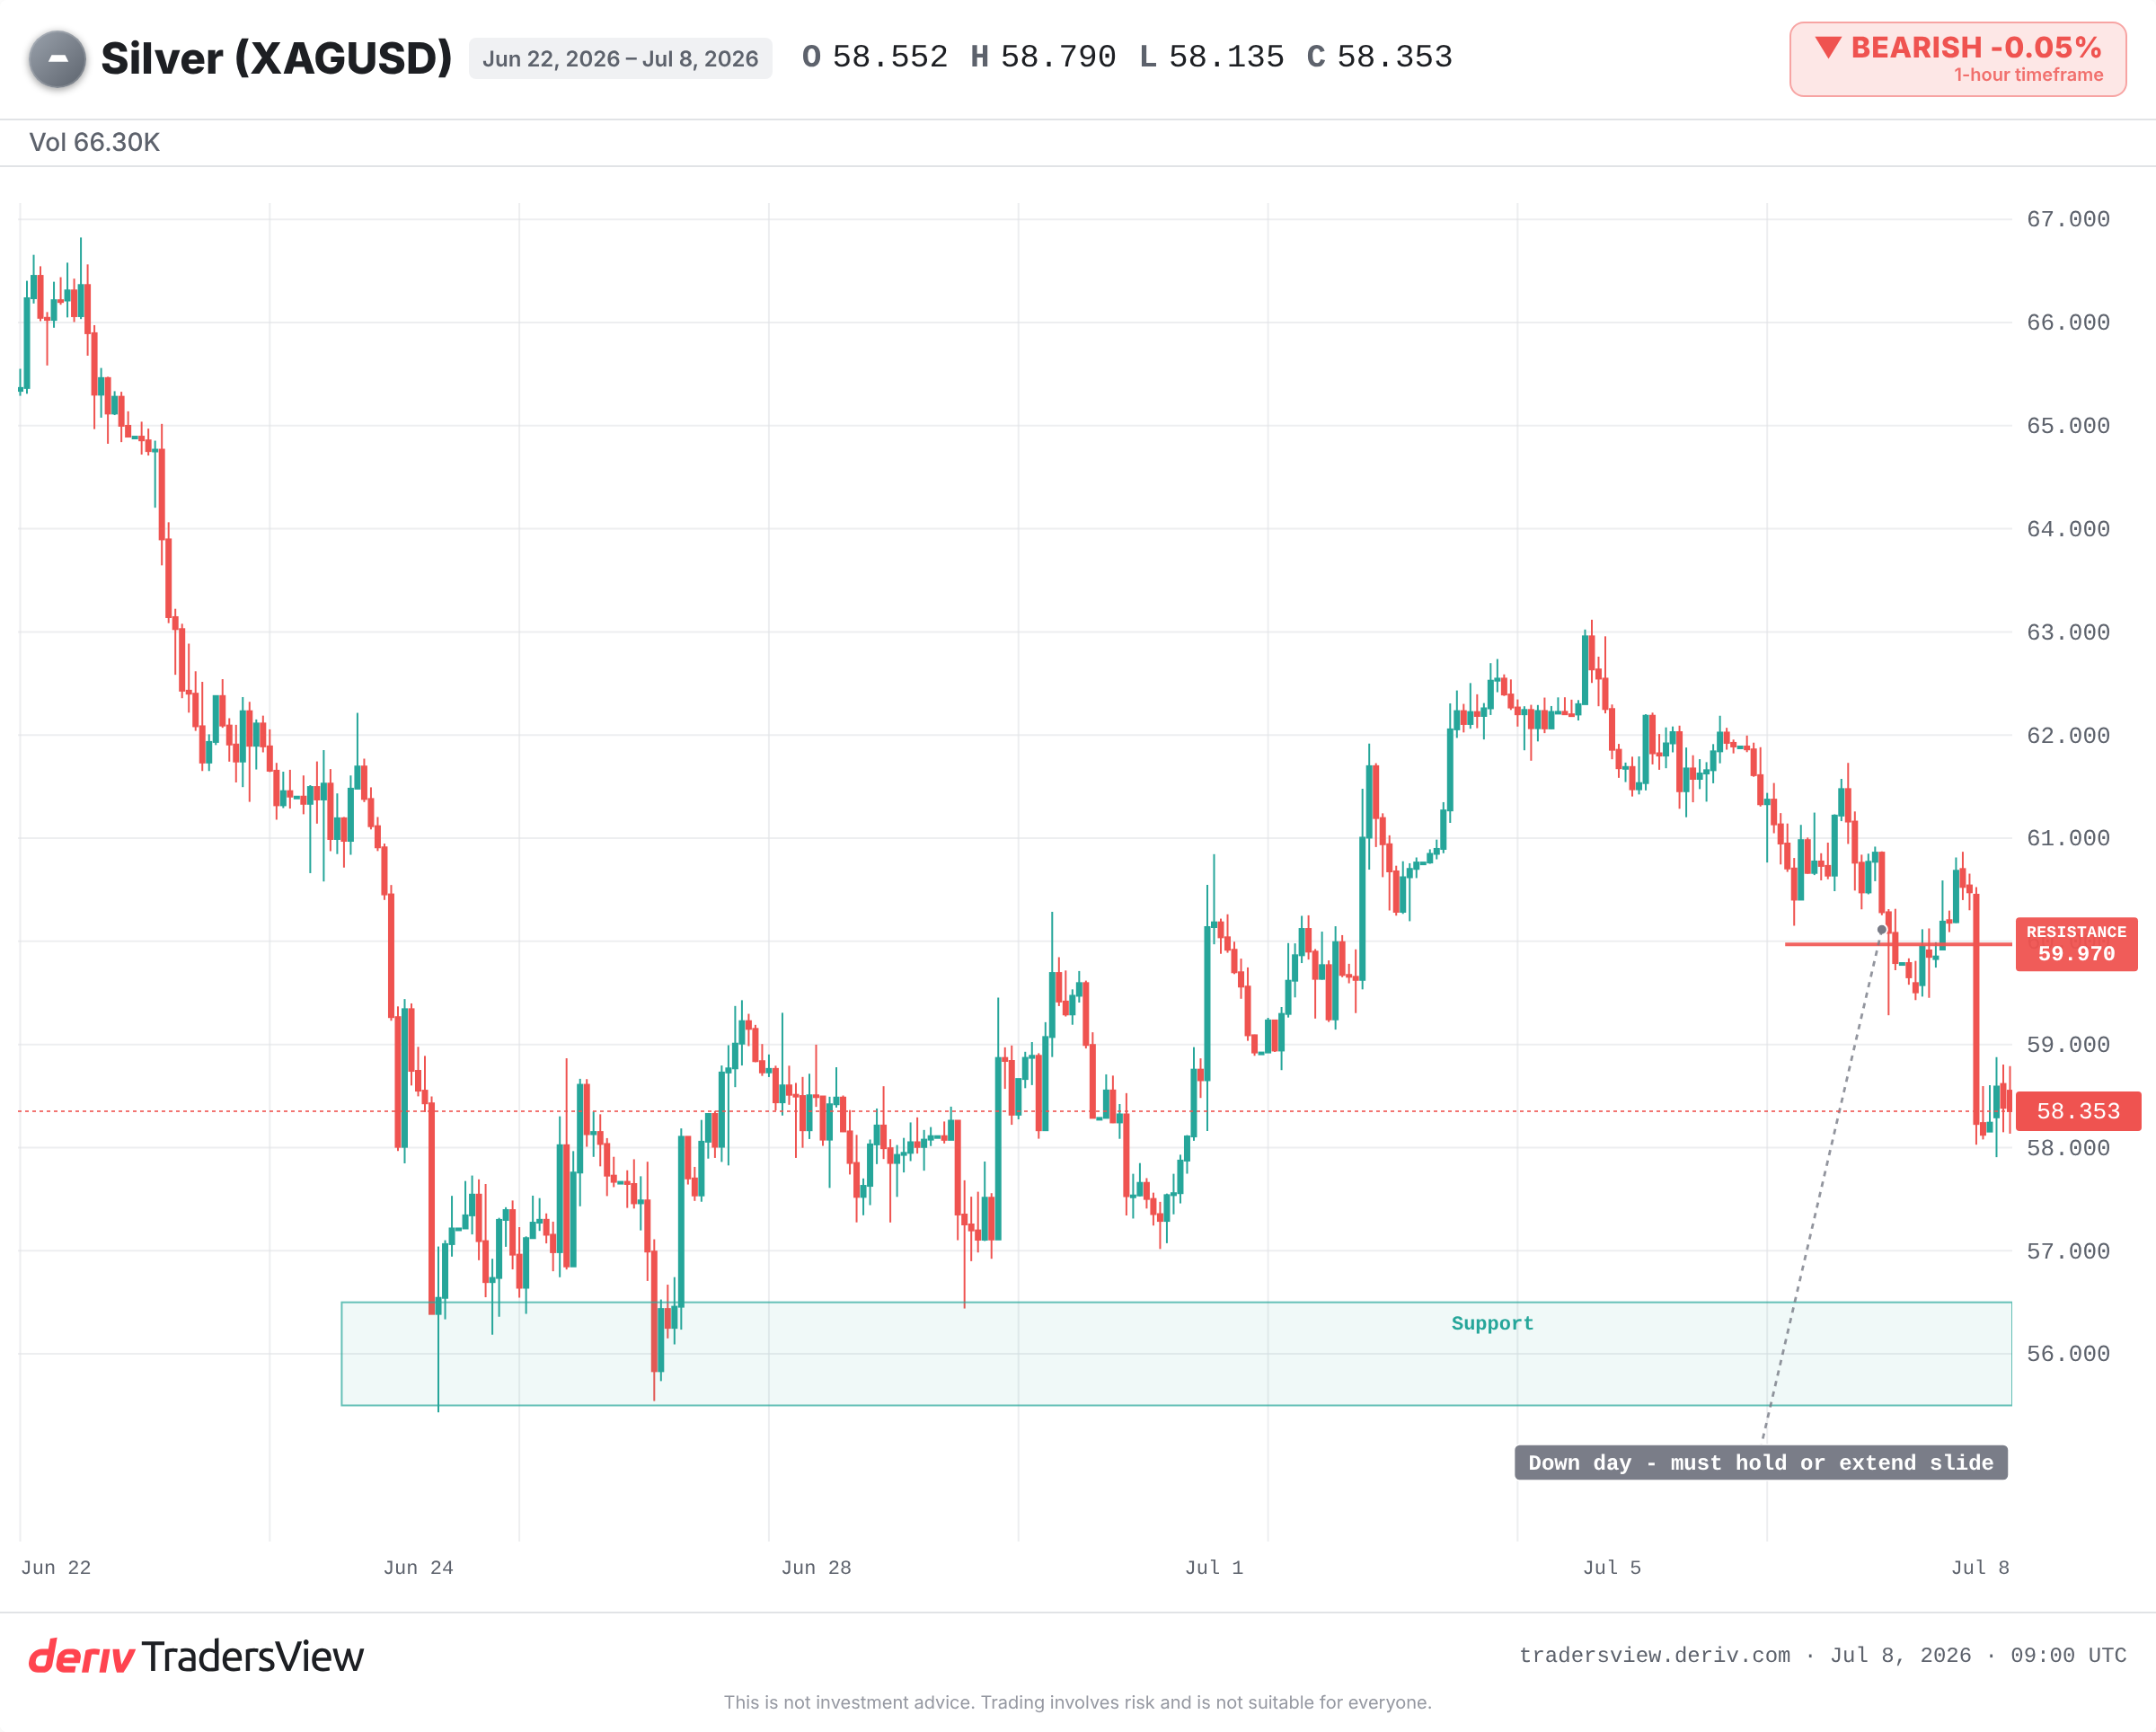
一則中東頭條新聞如何演變成較Lower的白銀價格
並沒有任何一盎司的白銀因這次打擊而易手。這波走勢是透過美元傳導的。地緣政治衝擊使受驚的資金湧入美國資產,美元因而走強。而白銀是以美元計價的。
美元走強會提高持有不產生收益金屬的機會成本。當美元資產收益提升、且貨幣本身受到追捧時,不產生收益的白銀就顯得較不吸引人。交易者往往先賣出,之後才問原因。
因此這個連鎖反應相當直接:衝擊、避險性美元買盤、機會成本提高、金屬價格Lower。美元是中間人。
為何同樣的消息,白銀跌幅比黃金更深
黃金與白銀同樣具有避險屬性,但白銀還肩負第二項角色。其需求約有一半來自工業用途,這使其表現部分類似風險資產,而非純粹的保值工具。
當恐慌來襲時,白銀會兩面受創:美元買盤拖累所有金屬,而對經濟增長的擔憂也拖累其工業面。黃金只承受第一波衝擊,而白銀則兩者都要承受。
這就是為何白銀是波動性更高、更劇烈的「兄弟」。在行情好時漲得更猛,在衝擊來臨時也跌得更重。
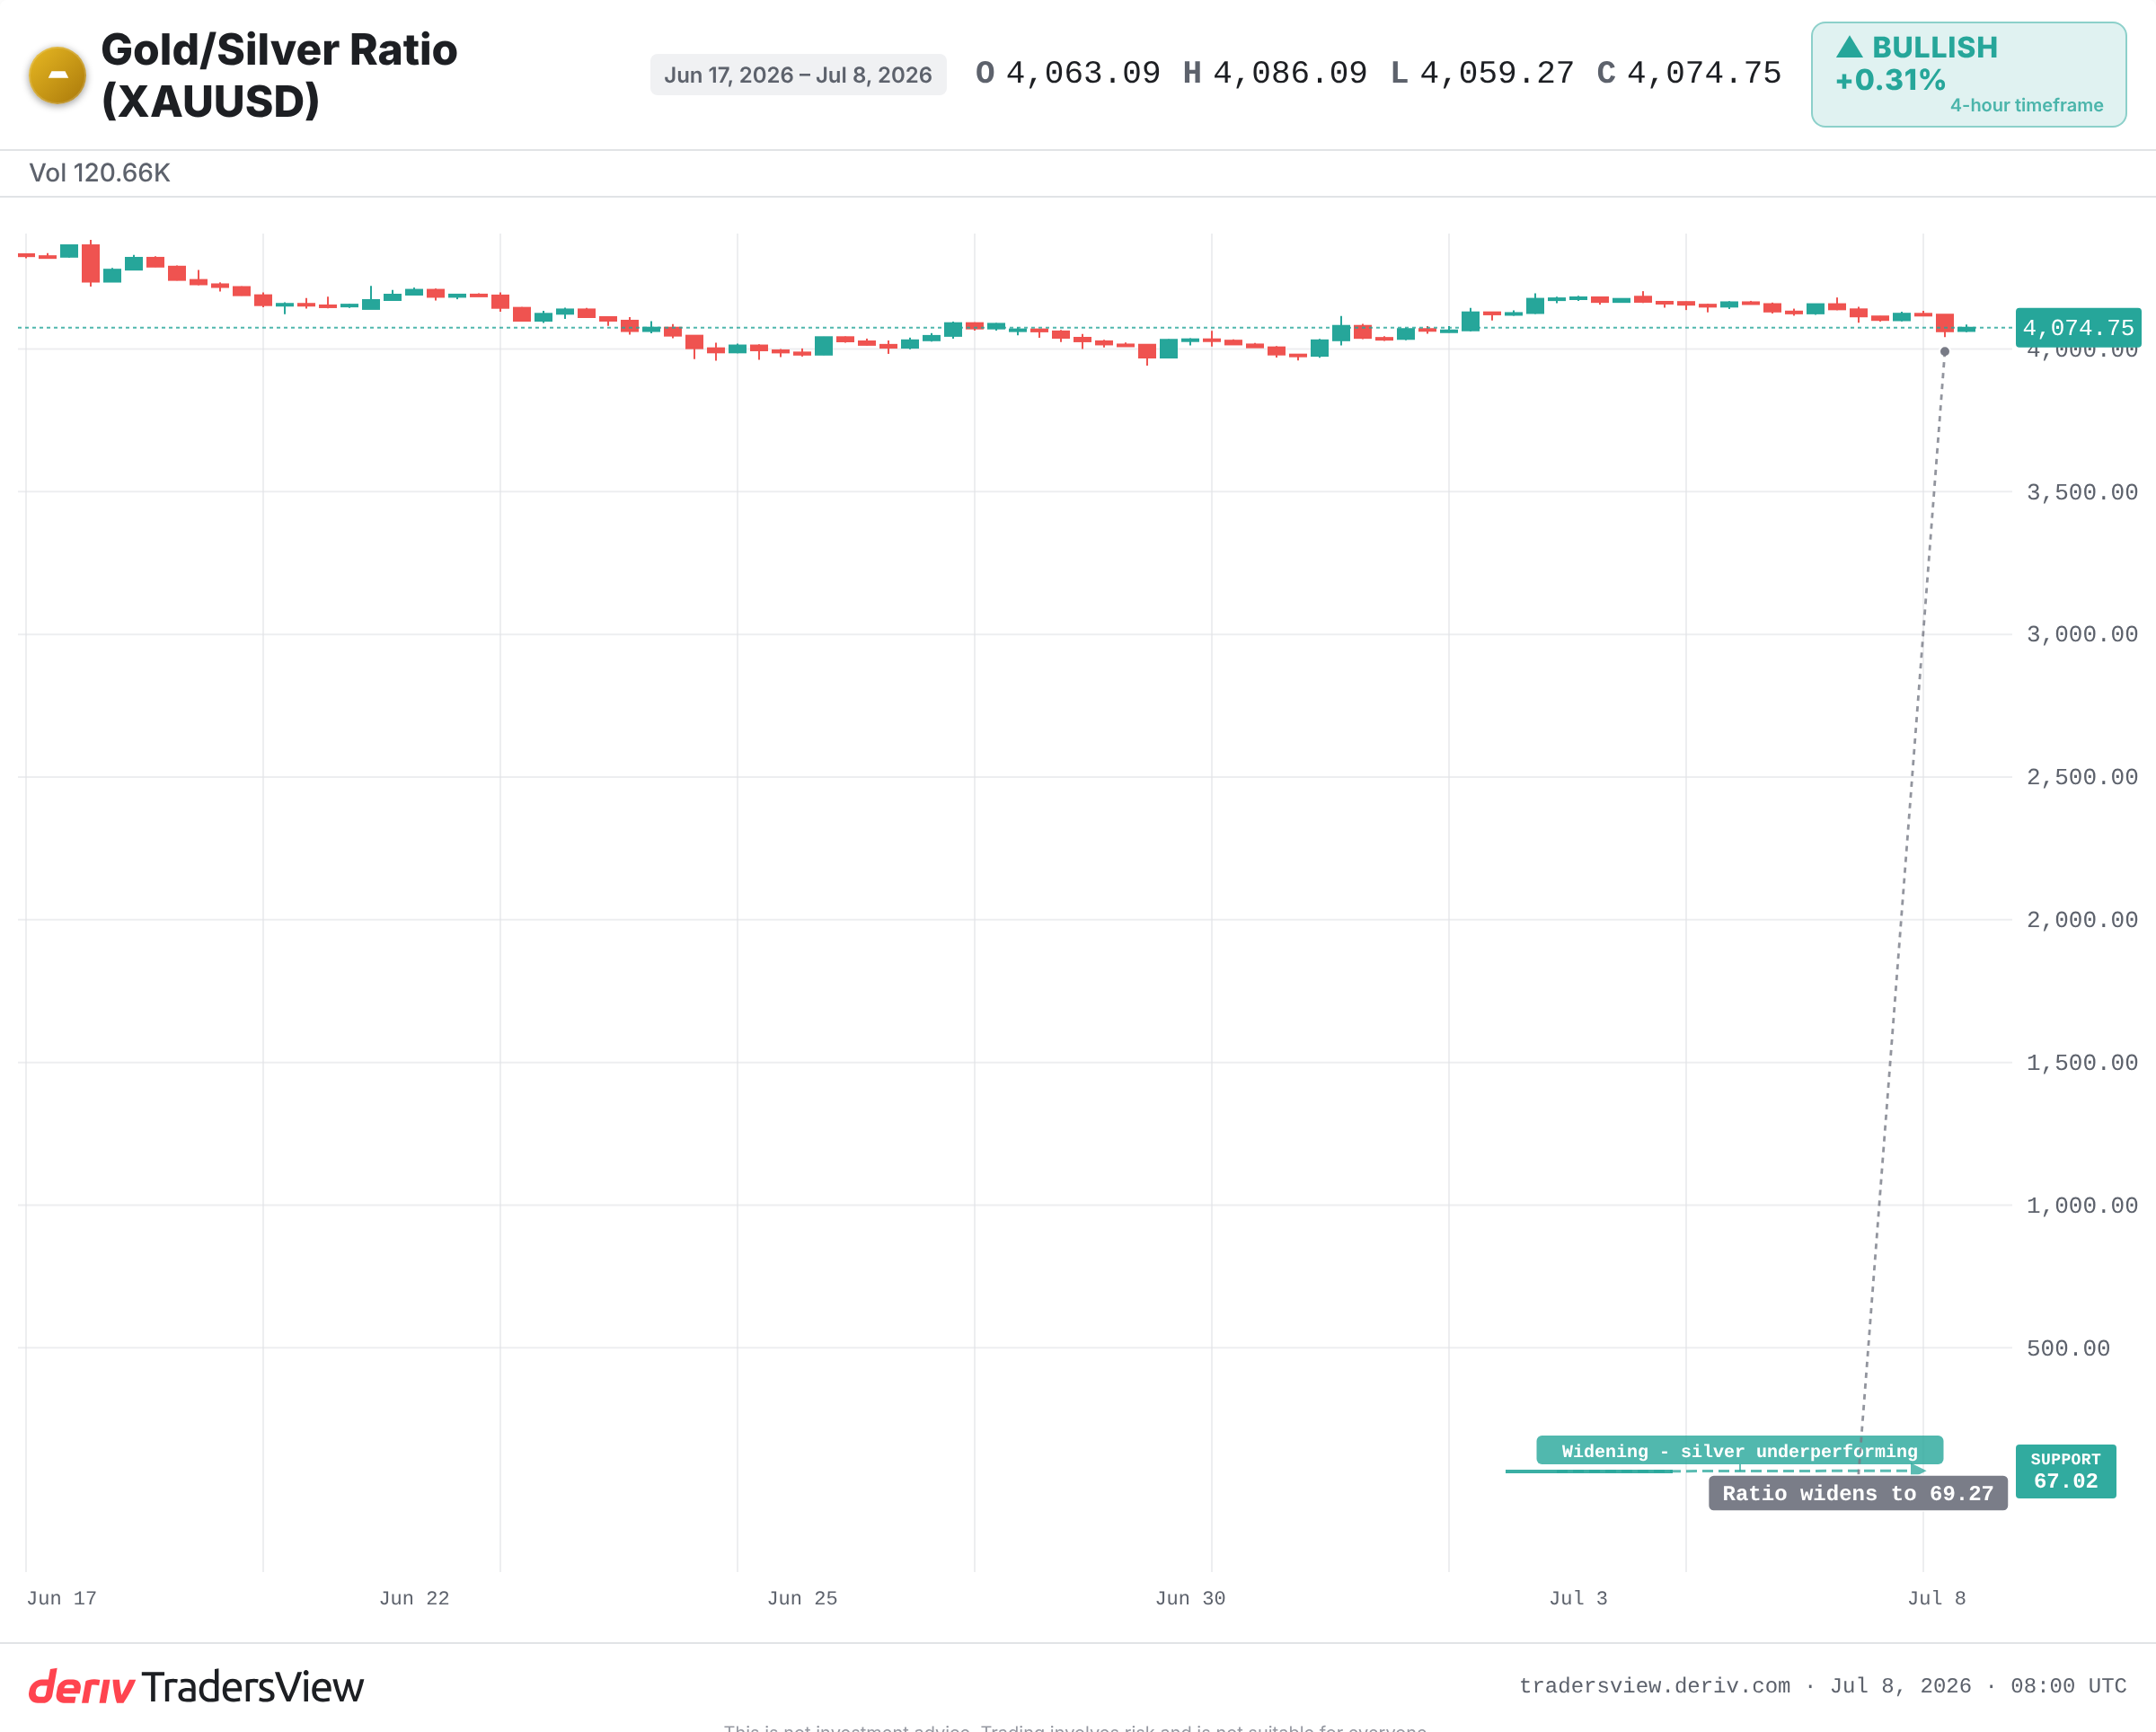
解讀黃金/白銀比率,看看誰佔上風
黃金/白銀比率衡量需要多少盎司白銀才能換得一盎司黃金。7月8日該比率擴大,意味著當天黃金表現優於白銀。
在拋售行情中比率擴大,正是美元與增長擔憂(而非白銀本身的問題)在主導走勢的訊號。若比率再次收窄,則表示白銀正獲得買盤支撐,恐慌溢價正在消退。
請關注比率本身,而非僅看白銀價格。它能幫您區分這是美元的故事,還是白銀的故事。
這究竟是白銀的問題,還是美元的問題?
證據較傾向於是美元問題。這是情緒性反應,而非真正的供應中斷。過去Strait of Hormuz的恐慌事件也呈現相同模式:金屬在美元初期急漲時遭拋售,而一旦沒有實際石油供應中斷,走勢往往會逐漸消退。
有兩點支持這個解讀。儘管出現下跌,白銀年對年仍大幅上漲。而且升息預期正在緩和而非收緊,因此若美元買盤退潮,機會成本的壓力可能不會持續。
但風險也可能朝另一個方向發展。若局勢進一步升級,或Strait航運確實遭受中斷,將延續美元買盤,使白銀持續承壓。只要恐慌情緒不消退,避險性拋售便可能持續。
需關注的重點:美元走勢、黃金/白銀比率,以及白銀能否守住近期的支援區,或跌破週二收盤價。這種金屬正受到自身以外力量的影響。追蹤這股力量,價格走勢便能理解。
常見問題
並非一定如此。在衝擊發生的當下,資金通常會湧向美元,這可能拖累不產生收益的金屬下跌。但若恐慌溢價持續,或供應確實遭受中斷,白銀也可能上漲。美元的走勢通常決定了第一波反應。
該比率代表需要多少盎司白銀才能換得一盎司黃金。比率上升代表黃金表現優於白銀,這通常顯示走勢是由美元或增長擔憂所主導,而非白銀本身的問題。
白銀需求約有一半來自工業用途,因此其交易表現部分類似對經濟增長敏感的資產。這項額外曝險使其在上漲與下跌時,波動幅度都比黃金更大。
該海峽承載全球石油流量的很大一部分,因此該地區的威脅會同時影響大宗商品情緒與美元走勢。金屬往往在美元初期急漲時遭拋售,而若後續未發生實際供應中斷,該走勢便可能逐漸消退。