
極端的資金流出、極度恐慌與 Bitcoin 的反彈
Bitcoin 創紀錄的 6 月 ETF 資金流出發生在低點,而非之前。為何極端的資金流和恐慌數據描述的是過去,且往往是反向指標。
Deriv 編輯團隊 · 2026年7月6日 · 3 分鐘閱讀

巨大的資金流出數字描述的是群眾已經做過的事,而不是接下來會發生的事。 Bitcoin 的 ETF 資金流出在 2026 年 6 月創下紀錄,當月約為 45 億美元。這個數字出現在恐慌情緒達到頂點的時刻,接近 21 個月低點。然而,價格並未從那裡進一步下跌,反而出現反彈。
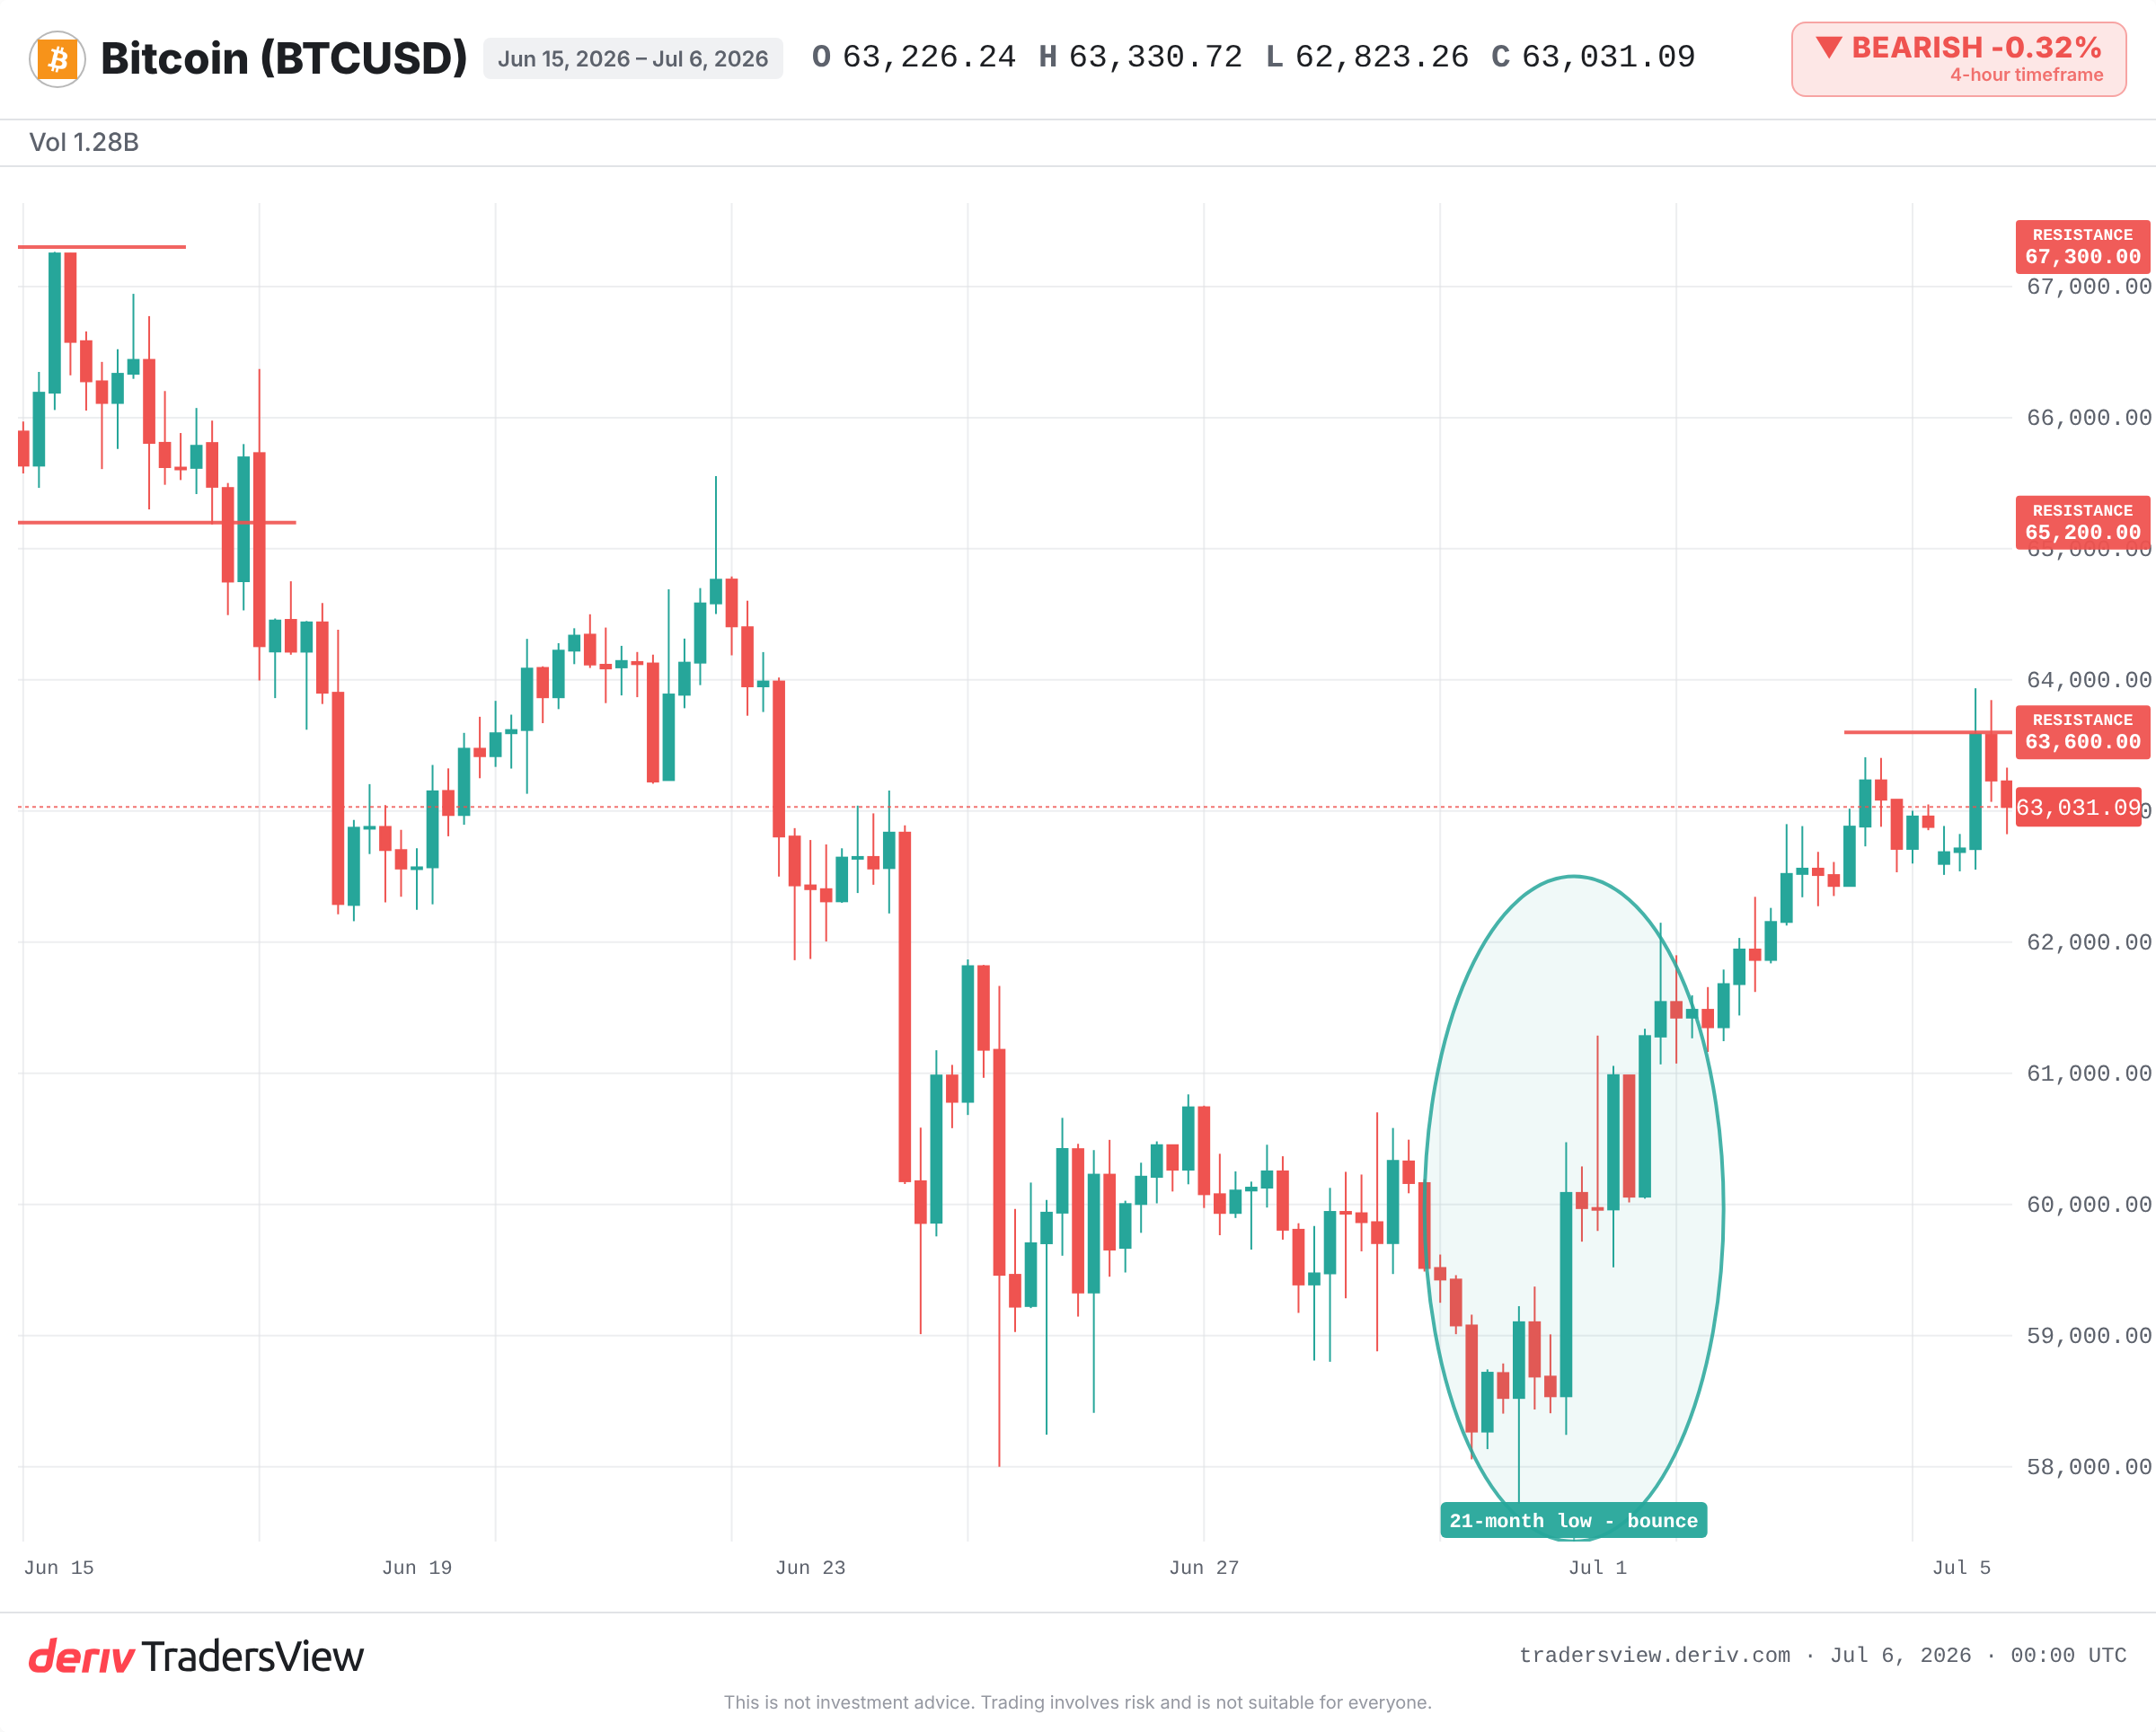
為什麼最糟的資金流出月份伴隨著低點出現,而非在低點之前
這次創紀錄的資金流出恰逢 7 月 1 日 Bitcoin 跌至接近 57,800 美元的低點,為 21 個月以來最弱。Crypto Fear and Greed Index 當時處於 100 分中的 11 分,深陷極度恐慌。每一項頭條新聞的要素看起來都像是賣出的理由。
隨後 Bitcoin 回升至 62,000 美元以上,在連續十天資金流出之後,資金流入再次出現。這個極端數字標誌著拋售的枯竭,而非拋售的開始。 到資金流數字大到足以成為新聞頭條時,造成這個數字的拋售大多已經發生了。
大額資金流數字真正反映的是什麼
資金流是過去的記錄。月度資金流出總額加總的是已經做出並執行的決策。它告訴您群眾變得恐慌,但不會告訴您下一個買家的意圖。
這就是為什麼極端的資金流和情緒數據往往是反向指標,而非確認訊號。當拋售達到紀錄高點時,仍想賣出的人數反而減少,而非增加。這正是軋空的條件。
上週末,超過 4.5 億美元的加密貨幣空頭倉位被強制平倉。押注價格進一步下跌的交易者被迫回補倉位,為這次反彈增添了動力。
極度恐慌標誌著底部嗎?紀錄顯示了什麼
過去的恐慌性拋售與這次情況相呼應。2022 年 11 月,FTX 倒閉事件將 Fear and Greed 指數推至個位數,並引發大規模強制平倉。Bitcoin 在數週內於接近 15,500 美元處觸底,並在 2023 年展開長期復甦。
2020 年 3 月,Bitcoin 在全球搶購現金的恐慌中於一天內下跌約 50%。恐慌性低點守住後,一旦流動性緩解便出現大幅反彈。2024 年 8 月以較小規模講述了同樣的故事:大量 ETF 資金流出、情緒崩潰,然後出現局部底部和資金流入回歸。
這個模式是一致的:恐慌情緒達到頂點往往是同步指標,而非預測指標。 它描述的是當下的時刻,而不是未來一個月的走勢。
為什麼這次反彈可能仍是個陷阱
紓壓反彈不等於趨勢反轉。Bitcoin 目前仍較 2025 年 10 月高點 126,210 美元下跌約 53%,而其在 2026 年初的開盤價曾高於 93,000 美元。趨勢仍然向下。
Citigroup 將其 12 個月 Bitcoin 目標價從 112,000 美元下調至 82,000 美元。軋空與利率預期的轉變可能推升價格,但並不能確認趨勢已經反轉。6 月的美國就業數據表現疲軟,僅為 57,000,遠低於接近 110,000 的預期,期貨市場也大幅傾向於 7 月 Fed 會議維持不變,Polymarket 的定價顯示維持不變的機率高達 89.5%。
只有當資金流入持續數週,且 Bitcoin 重新收復 63,600、65,200 和 67,300 的阻力位時,看漲論點才會更具說服力。若價格再次跌破 57,800 的低點,這個論點便會瓦解。證據傾向於將極端數據視為放緩步調的理由,而非恐慌性拋售的理由。
接下來要關注什麼
- ETF 資金流入是否能持續數週,或是否會再次轉為流出。
- 63,600、65,200 和 67,300 的阻力區間;若未能收復,下跌趨勢將維持不變。
- 是否跌破 7 月 1 日接近 57,800 的低點,這將使此次反彈失效。
- 7 月 Fed 的基調與市場幾乎確定維持不變的定價之間的對比。
常見問題
這是一項情緒指標,評分範圍為 0 到 100,低分代表極度恐慌,高分代表貪婪。它綜合了波動性、動能和成交量等因素。歷史上,個位數的讀數往往出現在局部價格底部附近,而非頂部。
資金流記錄的是已經做出的決策,因此它更多反映近期過去,而非未來。大額的單次資金流出數字往往與恐慌高峰同時出現。持續數週的資金流入作為趨勢訊號,比單一頭條數字更具參考價值。
軋空是指押注價格下跌的交易者,在價格上漲時被迫回補倉位。這種被迫買入進一步推升價格。在 2026 年 7 月 5 日至 6 日的週末,超過 4.5 億美元的加密貨幣空頭倉位遭到強制平倉。
就整體格局而言,是的。Bitcoin 目前仍較 2025 年 10 月高點下跌約 53%,且在 2026 年初的開盤價高於 93,000 美元。紓壓反彈可能推升價格,但在關鍵阻力位被重新收復並守住之前,並不會逆轉趨勢。