
薪資數據將考驗市場對12月升息預期的回落
週四的科技股拋售,將Fed在12月升息的機率降至66%。了解今天的美國就業報告,可能如何牽動股市、yield、黃金及美元走勢。
Deriv 編輯團隊 · 2026年11月6日 · 4 分鐘閱讀

週四的科技股拋售,將Fed在12月升息的機率從82%降至66%,為過去兩週以來的最低水準。格林威治標準時間13:30公布的美國就業報告,將是對這一變化的首次考驗。
| 新增就業人數 約6萬 預測值・9月為2.9萬 | 失業率 4.2% 預測值・9月為4.2% | 時薪 +0.3% 預測值・9月為+0.1% | 12月升息 66% 週四收盤時的機率・週三為82% |
就業報告公布日對股市的影響通常大於其他日子:自2021年12月以來,S&P 500在公布日的波動中位數為0.8%,其他日子則為0.5%(共57次報告,The Right Trader)。
請務必仔細解讀修正數據,而不只是看標題。上個月的報告將7月及8月的數據合計下修了6萬個就業機會,幅度超過9月增加的2.9萬。今天對8月及9月數據的修正,可能會改變標題數字的意義。
此報告對股市可能意味著什麼
這取決於兩種力量。利率決定投資者今天為未來利潤所願支付的價格:12月升息機率降低會使 yield 下降,並支撐估值,其中科技股受益最明顯。成長則決定利潤本身:經濟疲弱會削減利潤。這兩種力量可能在不同的時間點發揮作用,因此市場的初步反應未必會持續。
| 強勁 就業人數超過10萬、時薪增幅達+0.4%以上、失業率4.2%或以下 | Fed所擔心的正是薪資成長過快,因此12月升息的可能性會隨之提高。較高的 yield 會降低未來利潤在今天的價值,科技股通常受影響最大。美元通常會對日圓及歐元升值,而黃金則通常下跌。 |
|---|---|
| 穩健,薪資平穩 就業人數超過6萬、時薪增幅+0.3%或以下、失業率4.2%或以下 | 經濟保持穩定,且未推升通膨。利率前景可能變化不大,這將使週四對資料中心的擔憂,持續主導股市走勢。 |
| 分歧 就業人數低於6萬、時薪增幅達+0.4%以上 | 兩項數據互相矛盾:疲弱的招聘數據不利於升息,而薪資快速成長則支持升息。市場對於分歧報告的初步反應往往較為震盪,而 yield 的走勢可以顯示市場更傾向相信哪一種解讀。 |
| 疲軟 就業人數介於0至6萬、時薪增幅+0.3%或以下、失業率4.2% | 就業市場降溫會降低12月升息的可能性,並使 yield 下降,進而支撐估值。美元通常會對日圓及歐元貶值,而黃金則通常上漲。 |
| 疲弱 就業人數為負值,或失業率達4.3%或以上 | 這兩種力量互相抵銷:yield 下降有助於支撐估值,而就業市場萎縮則會損及利潤。接下來幾天內,哪一種力量占上風可能會有所變化,而失業率上升幅度越大,越傾向支持成長方面的擔憂。 |
如何解讀市場反應
單看 yield 無法判斷哪種力量正在主導市場:在疲弱的報告下,yield 與股市可能同步下跌。請同時觀察 Treasury yield 及 US Tech 100 的走勢。
| yield 下跌,股市上漲 顯示利率寬鬆預期正主導市場 | yield 下跌,股市下跌 顯示成長擔憂正主導市場 |
|---|---|
| yield 上漲,股市下跌 顯示利率擔憂重新浮現,通常與薪資有關 | yield 上漲,股市上漲 顯示強勁數據被市場視為好消息 |
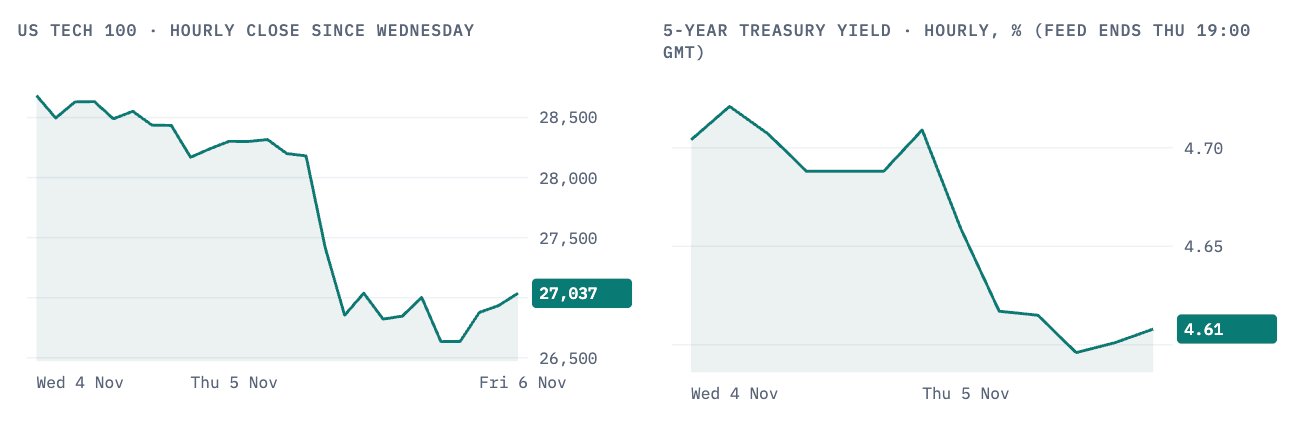
週四正是「yield 下跌、股市下跌」的情況。
12月升息機率的變化情形
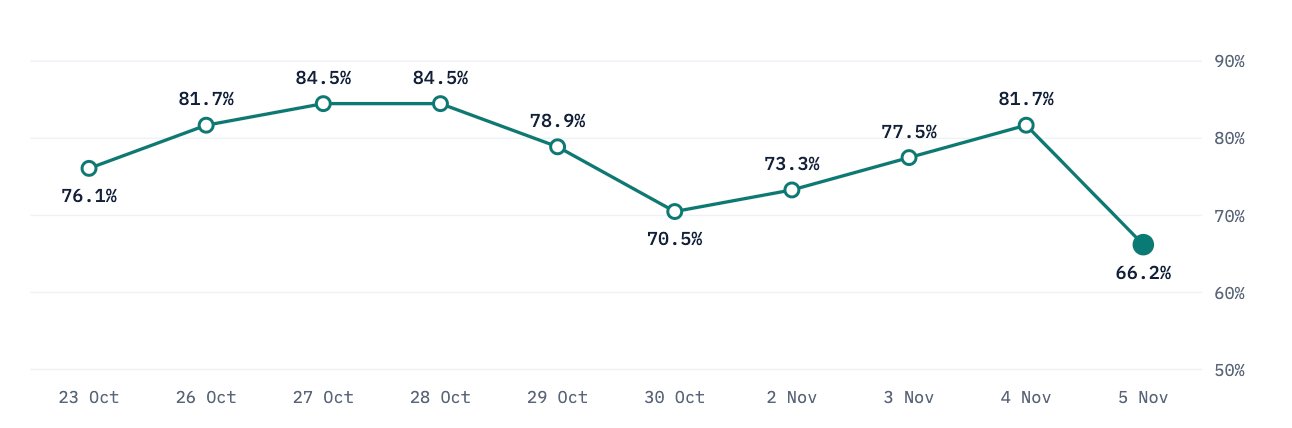
每當股市大幅下跌時(10月30日及週四皆是如此),12月升息的機率也隨之下滑。
週四:US Tech 100下跌6.3%
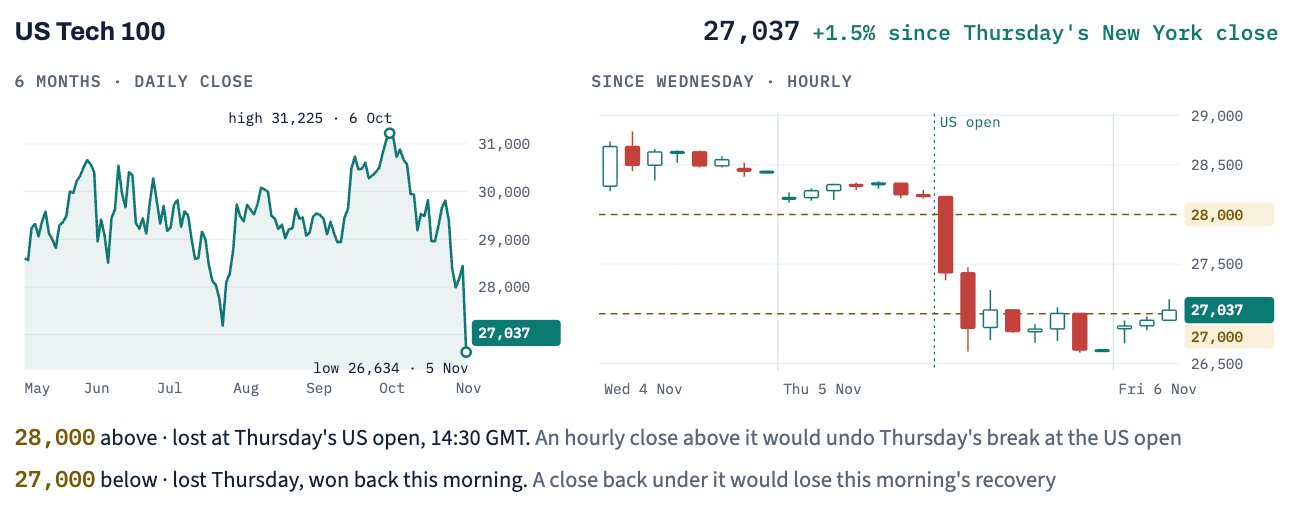
新聞報導將此次拋售歸因於市場對民主黨在中期選舉中獲勝、可能拖累資料中心建設的擔憂。同一時段內,5年期 Treasury yield 下跌10個基點,顯示這其實是對利潤及資料中心法規的擔憂,而這類擔憂無法僅靠降息來解決。該指數今天早上已回升至27,000以上,但仍比10月6日的高點低13%。
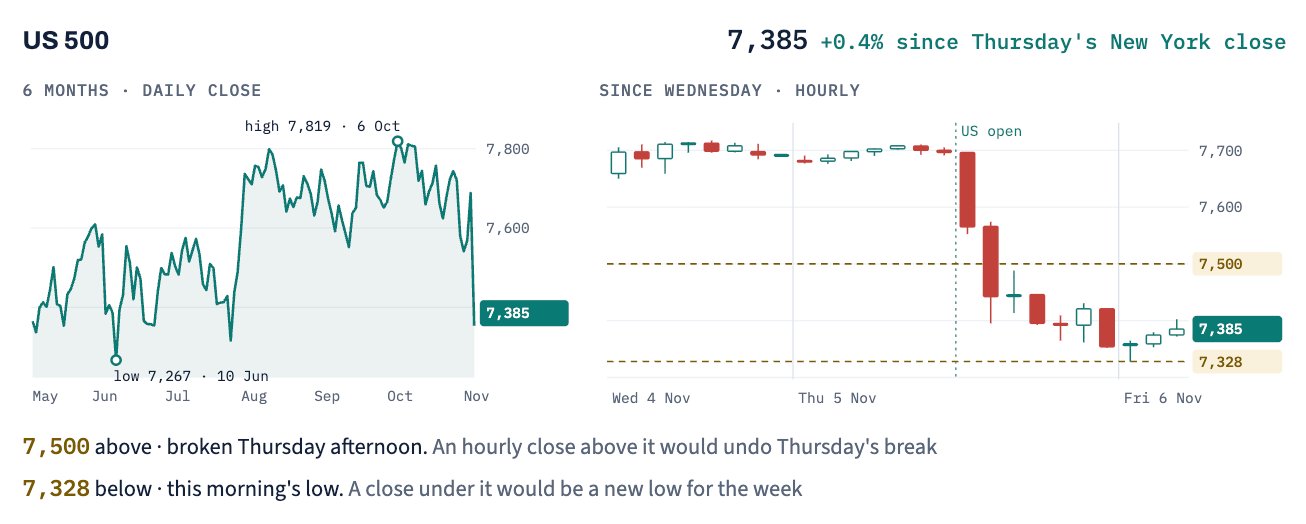
值得關注的關鍵水位
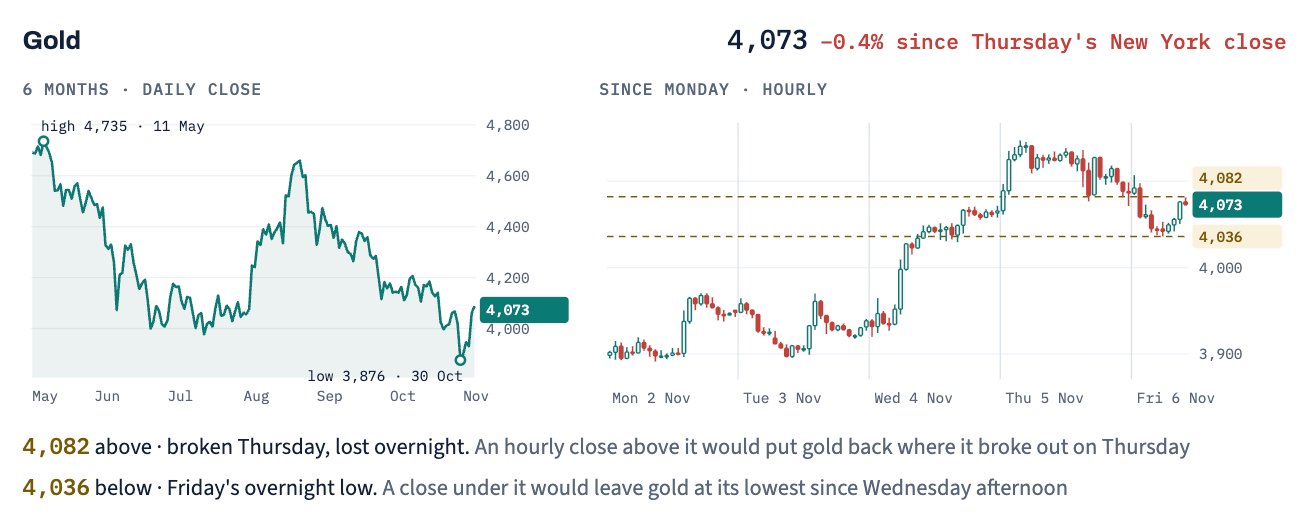
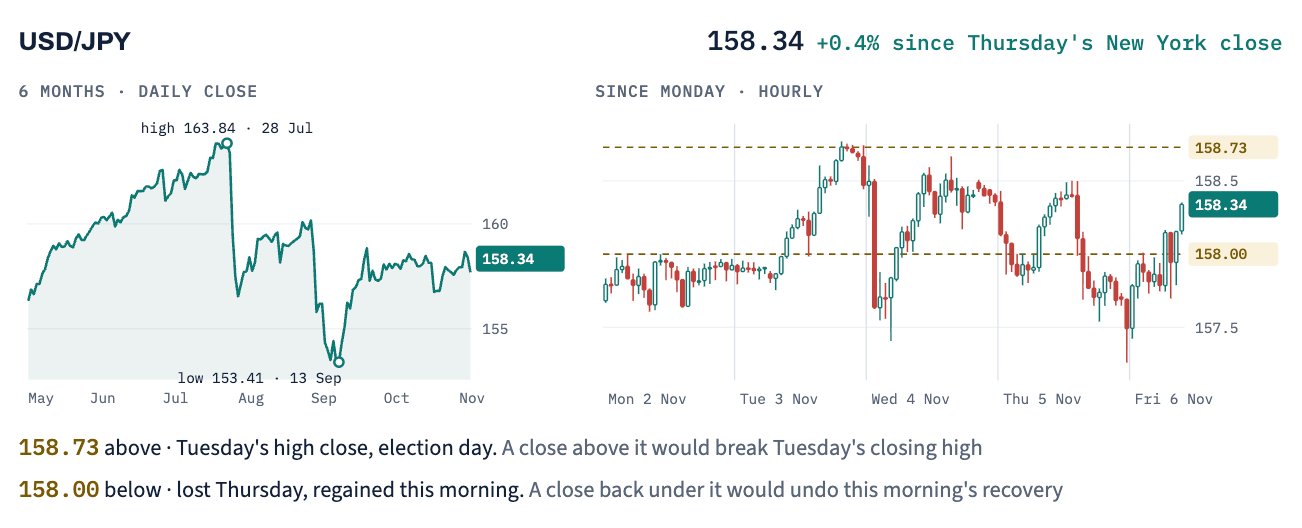
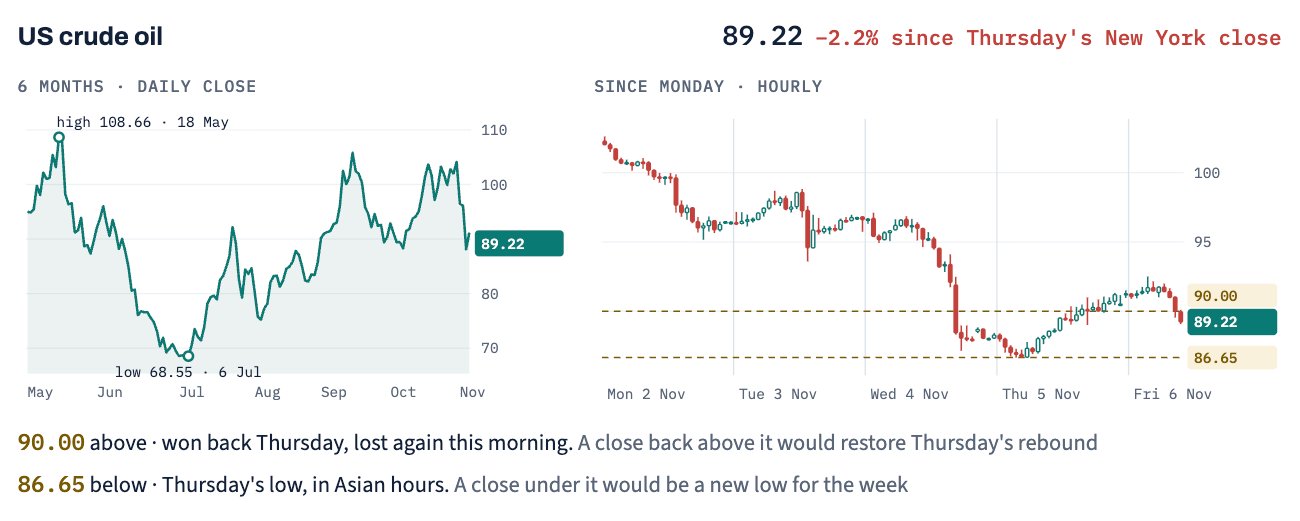
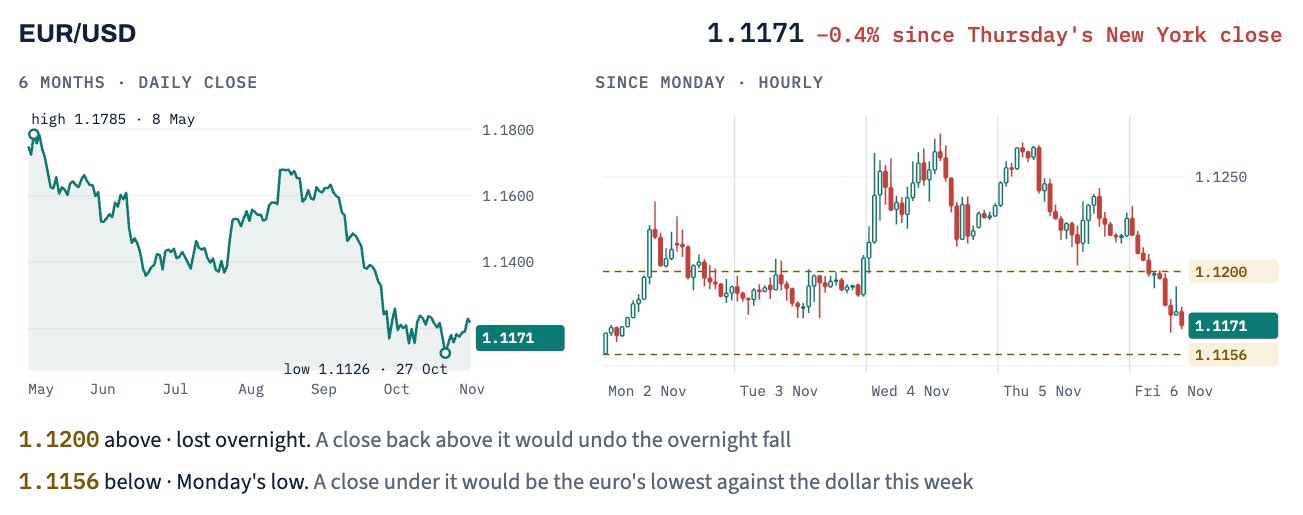
今日時程(格林威治標準時間)
13:30公布美國10月就業報告
14:30美國股市開盤
12月9日下一次Fed決策會議,格林威治標準時間19:00
價格來源:Deriv。預測來源:Dow Jones、FactSet。機率來源:CME FedWatch。
本內容不適用於歐盟居民。所引用的績效數據均指過去表現,過去的表現並不保證未來表現,也不能作為未來表現的可靠指標。