
五家銀行,一個黃金價格,五個不同的目標
JPMorgan下調其黃金目標,而其他銀行則維持看漲,預測高於5,000美元。請解讀預測之間的差距,而非緊盯單一數字。
Deriv 編輯團隊 · 2026年7月7日 · 4 分鐘閱讀

當分析師公開對同一資產在同一價格上出現分歧時,其目標之間的差距本身就是一種訊息。它告訴您未來有多不確定。
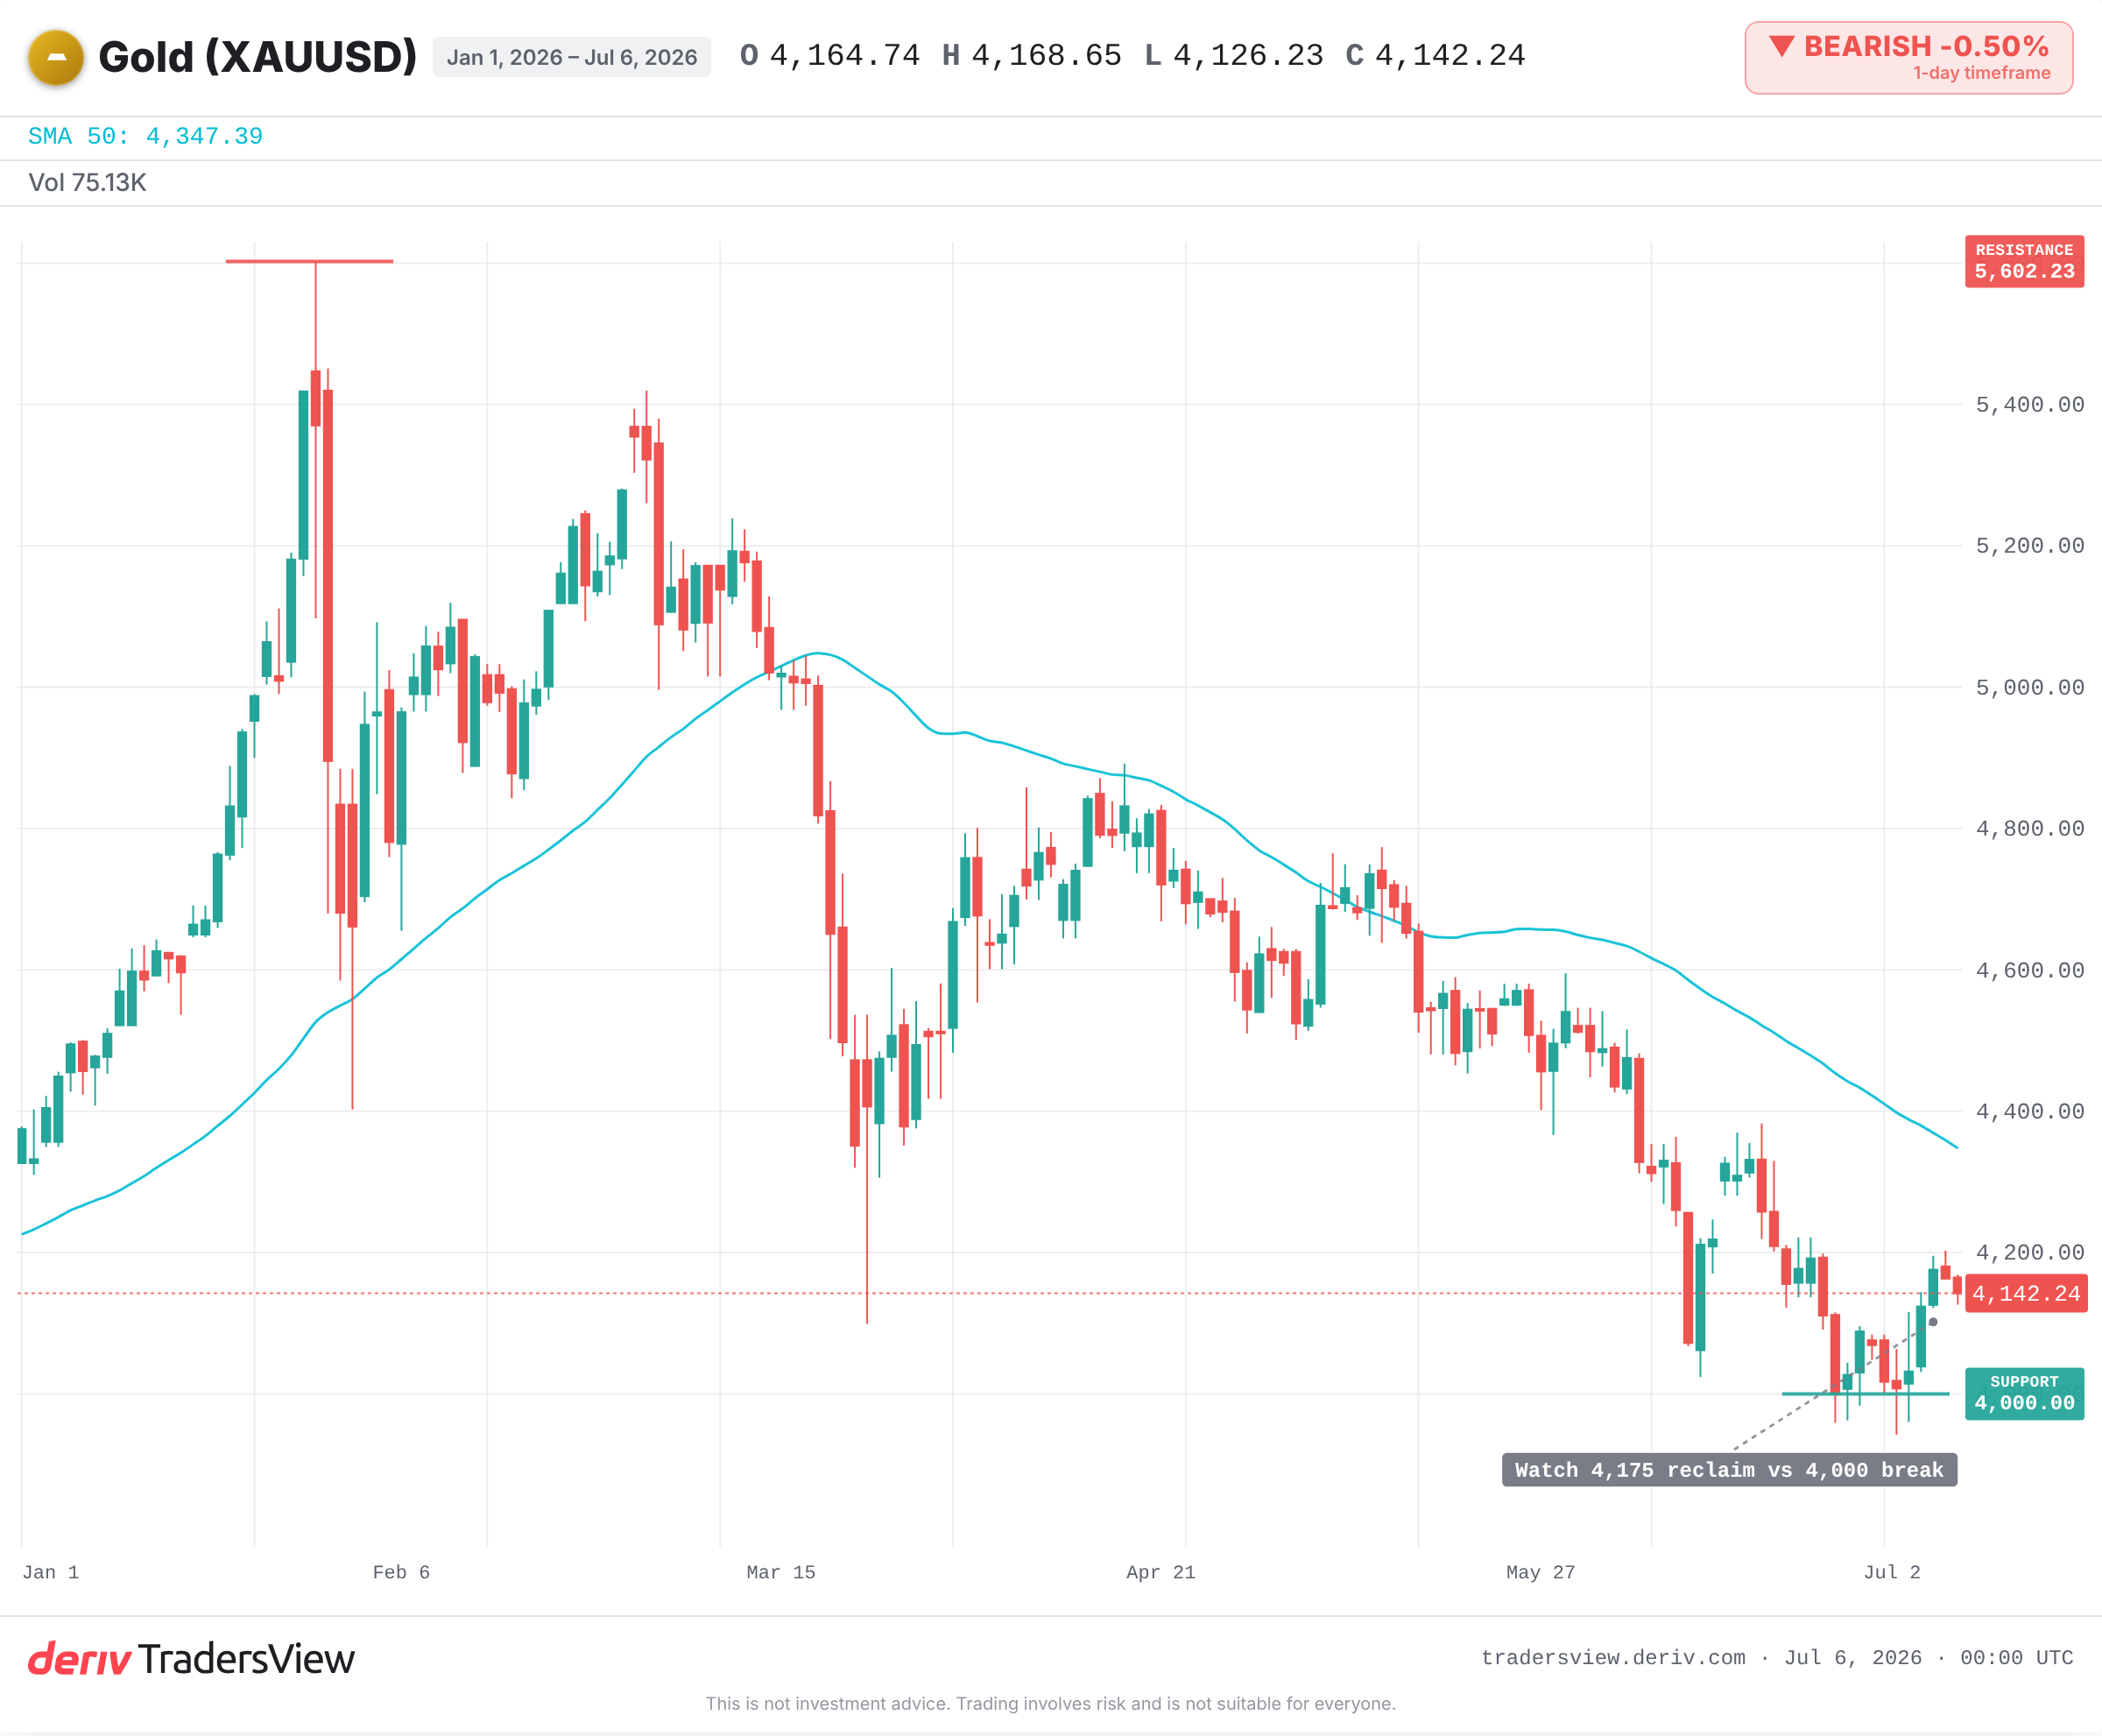
黃金正是現在的一個真實案例。現貨交易價格在2026年1月攀升至接近5,500美元的峰值後,目前約為4,140美元。JPMorgan剛剛將其第四季目標下調四分之一。其他主要銀行則維持其看漲觀點不變。同一種金屬,同一天,數字卻截然不同。
為何一家銀行下調黃金目標並非崩盤訊號
顯而易見的解讀是JPMorgan轉為看跌,因此黃金正在見頂。但這種解讀在數學上是錯誤的。
JPMorgan修訂後的第四季目標仍高於今天的現貨價格。從較高數字下調至較低數字,並不等於預測會下跌。這只是比之前較小幅度的上漲。將經過調整的預測與賣出訊號混為一談,是任何剛開始解讀研究報告的人最常見的陷阱之一。
價格目標是對假設的賭注,而非承諾
每個目標都建立在各種輸入因素之上:實質收益率、實體需求以及央行購買量。只要改變一項輸入因素,數字就會隨之變動。JPMorgan將其下調歸因於需求疲軟與實質收益率上升。這反映的是運作機制在發言,而非對黃金本身的判決。
因此真正有用的問題永遠不是「目標是什麼?」,而是「哪個假設改變導致了這個數字的變動?」追溯其原因,預測就會從一道指令轉變為一項資訊。
預測之間的差距實際上告訴您什麼
看看今天表上的範圍。JPMorgan是較謹慎的聲音。Goldman Sachs對2026年底的預測遠高於現貨價格。Standard Chartered、TD Securities和State Street對2027年的預測更高。OMFIF一項調查發現,大多數央行預期到2027年中,價格將在5,000美元至6,000美元之間,並有每月近60噸的穩定官方部門購買量作為支撐。
這是一個很大的差距。巨大的差距並非需要解決的混亂。它是一張地圖,顯示未來有多大程度取決於無人能夠確定的輸入因素。分歧的幅度是衡量不確定性的一種方式,而解讀這個範圍勝過緊盯任何單一數字。
歷史對一面看漲黃金目標牆有何啟示
分歧往往出現在重大走勢之前。黃金在2011年9月攀升至接近1,900美元的峰值,當時各銀行持有相互衝突的目標。隨後黃金在2015年前下跌約40%,這是大多數看漲者都未能預見的跌幅。
在2020年8月創下超過2,000美元的紀錄後,預測者出現嚴重分歧。隨著實質收益率上升,呼籲回歸均值的謹慎陣營在超過一年的時間裡是正確的,儘管長期看漲論點後來依然成立。2013年,實質收益率預期上升迫使各銀行紛紛下調目標。JPMorgan現在所引述的同一套實質收益率機制,正是當時推動此走勢的原因。
真正值得謹慎的理由
謹慎的看法可能進一步加深。如果央行購買量從目前的速度放緩,且實質收益率持續攀升,那些預期5,000美元以上的看漲者或許只是在延續一個已經見頂的趨勢。
能證實謹慎觀點正確的因素包括:持續的ETF資金流出、美元走強、實質收益率上升,以及官方部門購買量明顯下降。黃金目前也低於其50日移動平均線,這是值得關注的近期看跌傾向。
除了單一數字之外,還應關注什麼
- 實質收益率,這是JPMorgan在下調評等時所指出的輸入因素。
- 美元,其走強會對以美元計價的黃金造成壓力。
- 央行購買量,無論是維持在每月近60噸,或是放緩。
- 現貨價格是否重新站上接近4,175的關鍵點位,或是跌向4,000。
這個教訓的意義超越本週。當可信的人士對同一價格出現分歧時,不要挑選一位英雄式的預測者。要去了解他們為何不同,並將這種差距視為誠實呈現出目前無人知曉事物的真實狀況。
常見問題
這些是基於對實質收益率、需求與央行購買量等假設所做出的估計,而非對事實的預測。歷史顯示,預測常常未能預見大幅走勢,因此應將其視為情境而非保證。
近期內,實質收益率與美元往往佔主導地位。當實質收益率上升或美元走強時,以美元計價的黃金通常會承受壓力,無論長期需求故事如何。
央行購買黃金是為了使儲備多元化,避免過度依賴單一貨幣,並持有一種沒有交易對手風險的資產。穩定的官方部門購買量一直是許多看漲預測背後的關鍵支撐。
不一定。價格低於50日移動平均線顯示出近期的看跌傾向,而非必然下跌。這只是眾多輸入因素之一,若價格重新站上該水準,這個訊號就會減弱。