
Amazon裁員30,000人,同時投入2,200億美元
Amazon一面裁員30,000人,一面預計2026年AI支出將接近2,200億美元。為何這種組合是資金轉移的訊號,而非困境的表現?又有哪些值得關注的重點?
Deriv 編輯團隊 · 2026年8月4日 · 3 分鐘閱讀

當一家公司在同一年裡解雇數千人、同時又花費數十億美元時,裁員往往不是重點,另一扇門流出的資金才是。
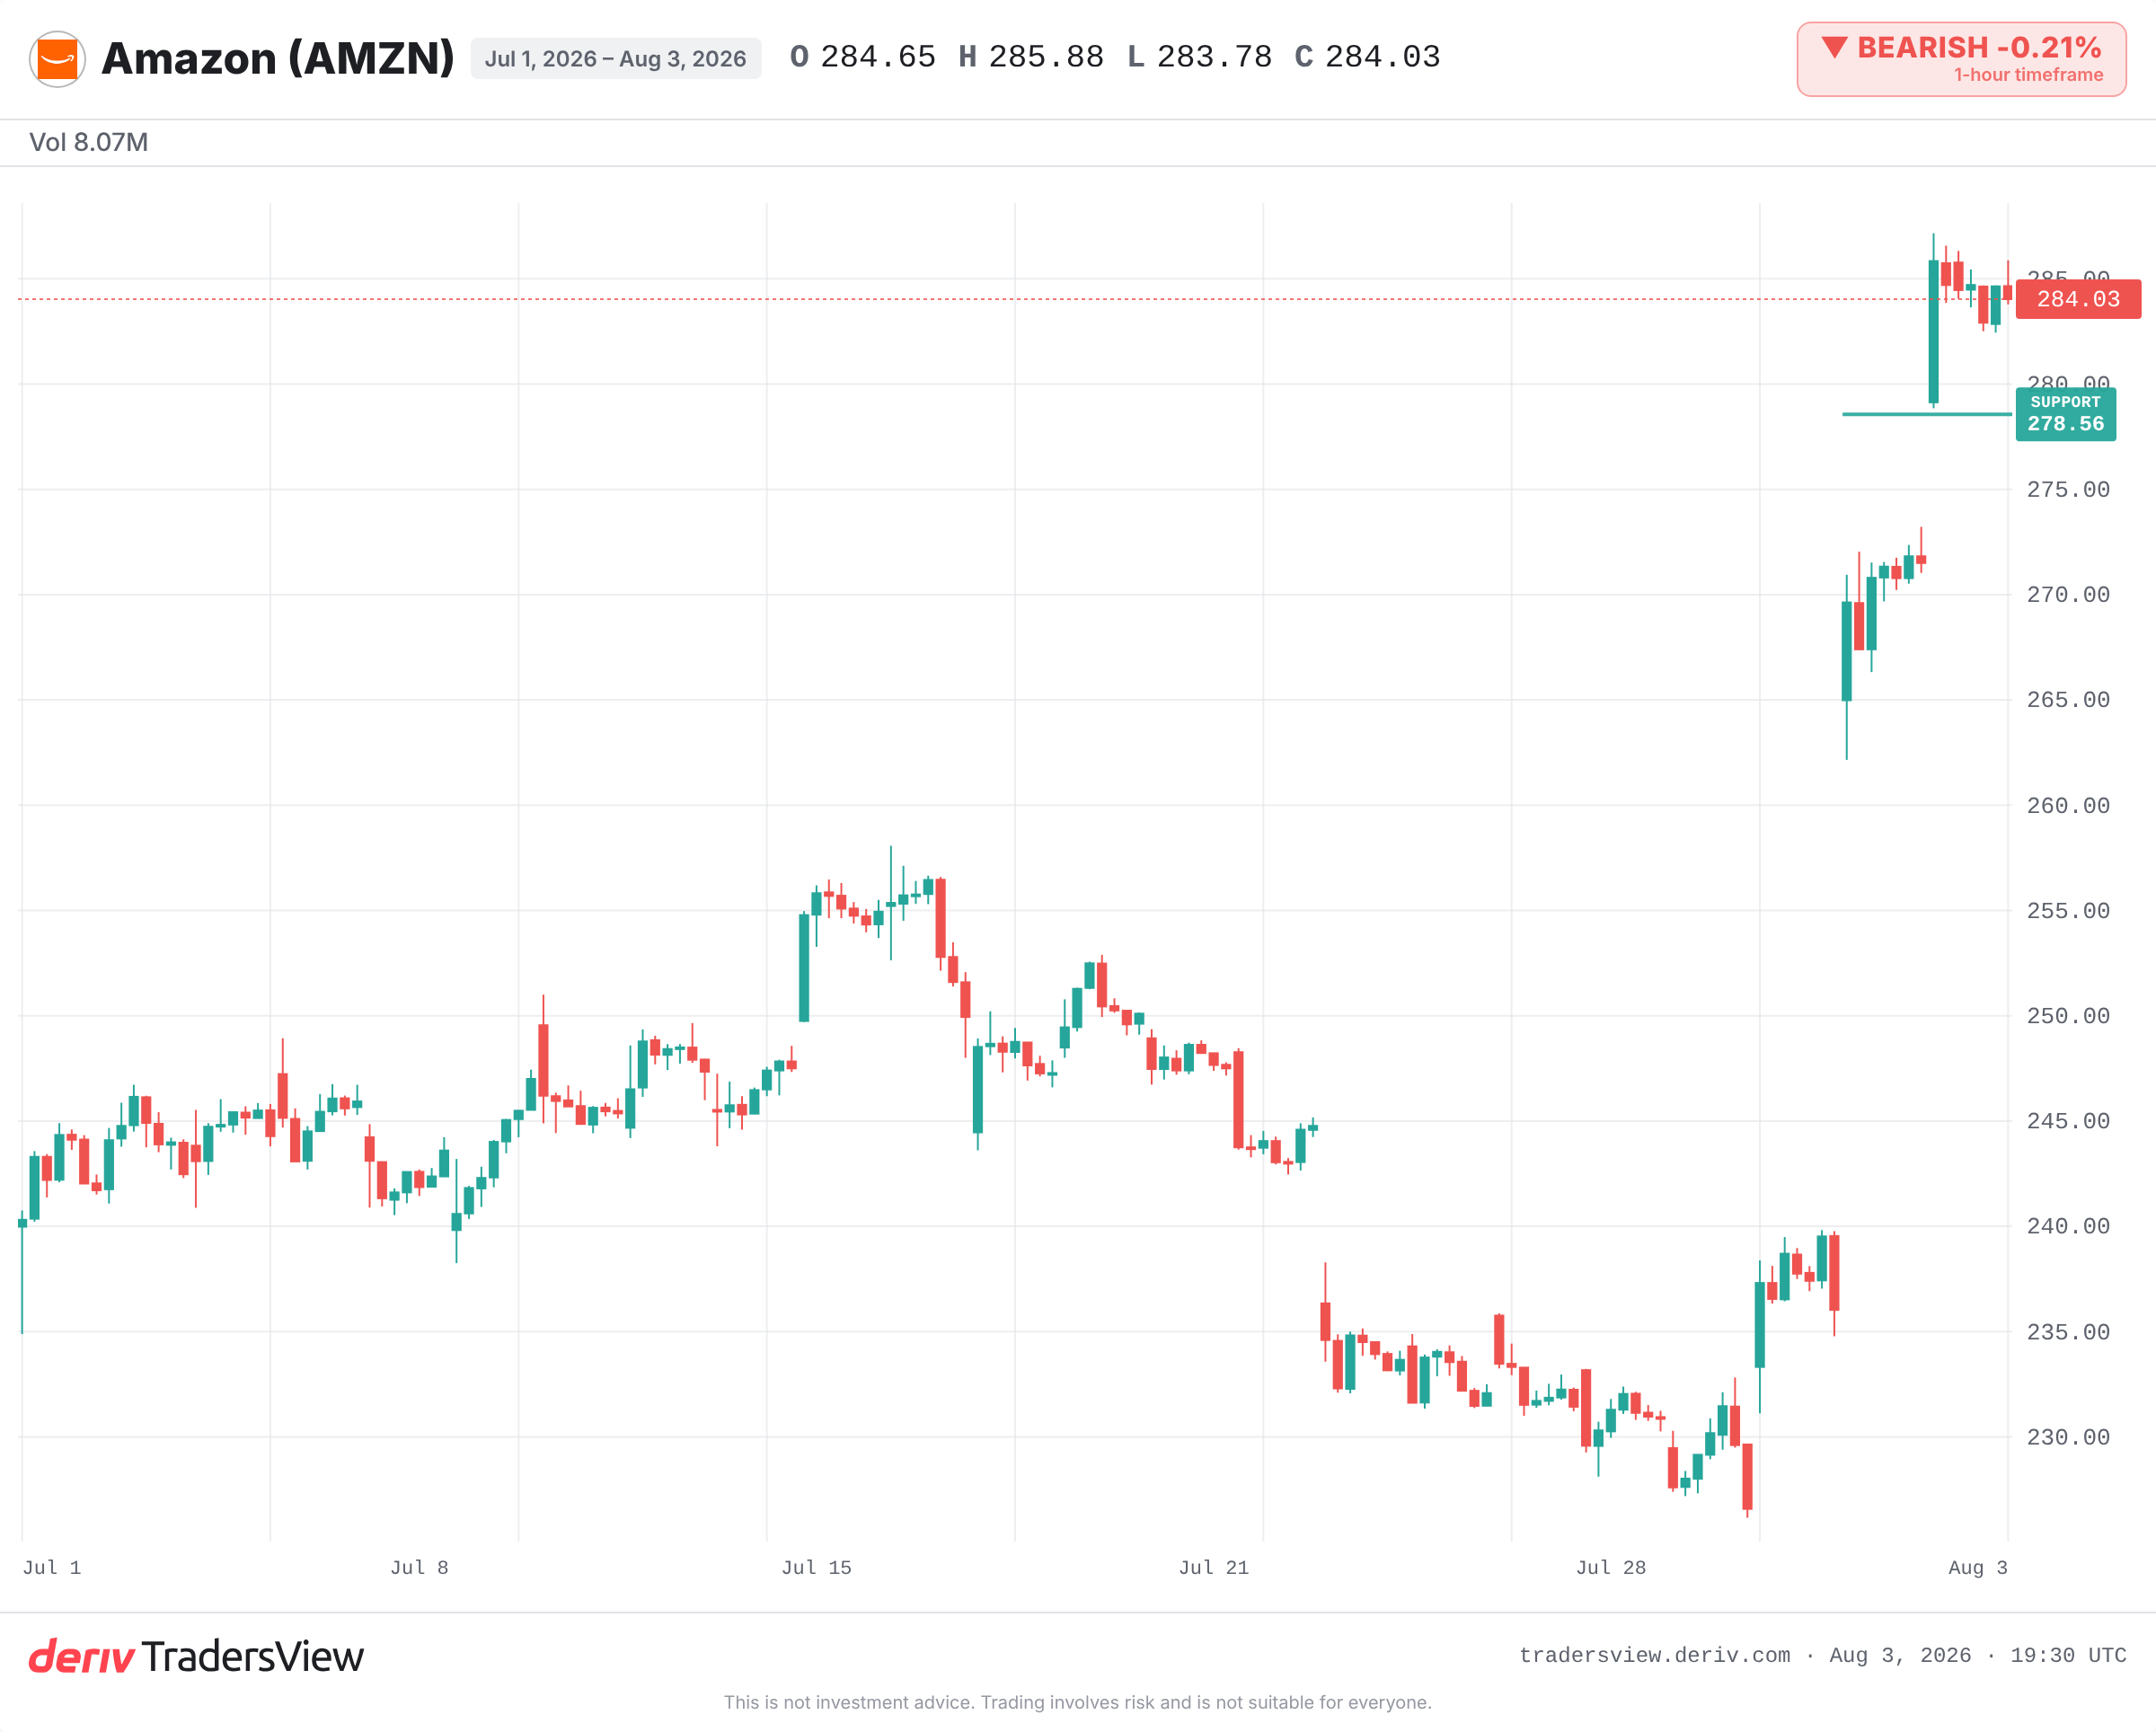
Amazon 目前正在裁員約16,000人,自2025年10月以來累計裁員約30,000人。同時,該公司預計2026年資本支出將接近2,200億美元,其中大部分用於AI和資料中心。市場將此解讀為進攻性舉措,而非防禦性舉措。該股股價已突破先前的歷史高點。
為何裁員與增加支出可以同時發生
直覺上很簡單:裁員就意味著麻煩。有時確實如此。但在這裡,裁員傳遞的是另一種訊號。
執行長Andy Jassy表示,裁員並非出於財務考量。其論述指向企業文化與管理層級,而非生存問題。同時,公司計劃持續招募AI相關人才。資金正在被重新調配,而非被儲蓄。人力從管理費用中抽出,資本則投入運算能力。
更難判斷的問題不在於企業是否裁員,而在於釋放出來的資金流向何處。
雙面並陳:同時獲利與失血
Amazon最近一次財報同時呈現了兩種情況。AWS持有大量已簽約的訂單積壓,產能已售罄,訂單排期延伸至2027年。這是這場賭注的需求面。
另一面則較令人不安。自由現金流已轉為負值。隨著擴建進度加快,債務大幅上升。因此,讀者面臨著真實的矛盾:一方面是創紀錄的雲端需求與龐大的預售訂單,另一方面則是現金生成能力減弱、槓桿上升。
這兩種情況都是真實的。問題在於接下來幾個季度會驗證哪一種。
這套策略以前有效過嗎?
近期確有先例可循。2022年至2023年,Meta在其自稱的「效率年」期間裁員約21,000人,同時提高AI及資料中心支出。利潤率隨之擴大,股價在接下來一年內回升。投資者對這種將人力轉換為運算能力的做法給予了正面回應。
同樣在2023年的雲端週期中,Microsoft、Alphabet和Amazon都一面提高AI資本支出,一面削減非AI職位。雲端成長在2024年和2025年重新加速。隨著擴建成本上升,自由現金流受到壓縮。
也有一個較早、不那麼令人樂觀的案例。1990年代末,電信業者在需求尚未成熟之前就大舉投入資金建設光纖網路,並稱之為「未來布局」。這些產能中的很大一部分閒置多年未被使用。超前需求的大規模支出,可能會跑在足以支撐其合理性的營收之前。
何種情況會讓資金重新調配變成一場失敗的賭注
Jassy的論點建立在長期資產的基礎上。他認為資料中心的回報期可達30年以上,而龐大的已簽約訂單積壓能降低這筆支出的風險。只要AWS的成長能跟上這些產能,這套數學邏輯就說得通。
但若情況並非如此,整個局勢就會反轉。已承諾的資本支出將變成一項固定成本,壓在一個槓桿程度更高的資產負債表上。到那時,資金重新調配看起來就會更像是一場必須按時兌現的賭注。
目前的證據傾向於支持進攻性解讀,因為需求與訂單積壓都是真實存在的。但這仍是有風險的資本投入,而現金流數據就是警示燈。請留意AWS的成長表現、負自由現金流是否會逆轉,以及裁員是否會蔓延到能創造營收的部門,而非僅限於管理費用部門。後者一旦發生,將會改變整個故事的走向。
常見問題
並非總是如此。裁員可能是困境的訊號,但也可能是為新的優先事項釋放資金。更清晰的判斷方式在於觀察節省下來的資金被重新投入到何處。當一家公司同時裁員並增加支出時,裁員往往是一種資金重新調配,而非為求生存所採取的舉措。
資本支出(capex)是公司用於購置資料中心和設備等長期資產的資金。龐大的AI資本支出可支持未來成長,但在建置期間也會對自由現金流造成壓力,並可能導致債務上升。
快速成長的企業在建置階段,於基礎設施上的支出可能超過其產生的現金。折舊與建設成本會在足以支撐其合理性的營收實現之前上升,這會使自由現金流在一段時間內下降,甚至轉為負值。
訂單積壓指的是服務提供商尚未履行的已承諾客戶合約價值。龐大的雲端訂單積壓表示需求已經確定,這有助於為前期的龐大產能支出提供合理性,前提是這些需求能夠按時轉化為實際營收。