
当Google向供应商做出承诺时,股票评级随之上调
Google的芯片交易使Marvell股价飙升。以下说明为何单一大买家能重新评估整个供应商,以及该认股权证细则的真正含义。
Deriv 编辑团队 · 2026年8月20日 · 3 分钟阅读

当单一大买家向供应商下定承诺时,市场会为该供应商的整个未来重新定价,而不仅仅是新订单。这正是Google在Marvell Technology获得与深化定制芯片合作相关的数十亿美元认股权证时所发生的情况。Marvell的股价大幅跳升。此次涨幅与当前销售额几乎无关,而主要源于该交易所暗示的未来多年订单。
为什么一次设计中标会重新评估整个业务
一家零部件供应商依赖其客户名单生存。锚定一位大买家,前景就从充满希望转为清晰可见。投资者不再只对本季度营收定价,而是开始对未来数年的承诺订单流定价。
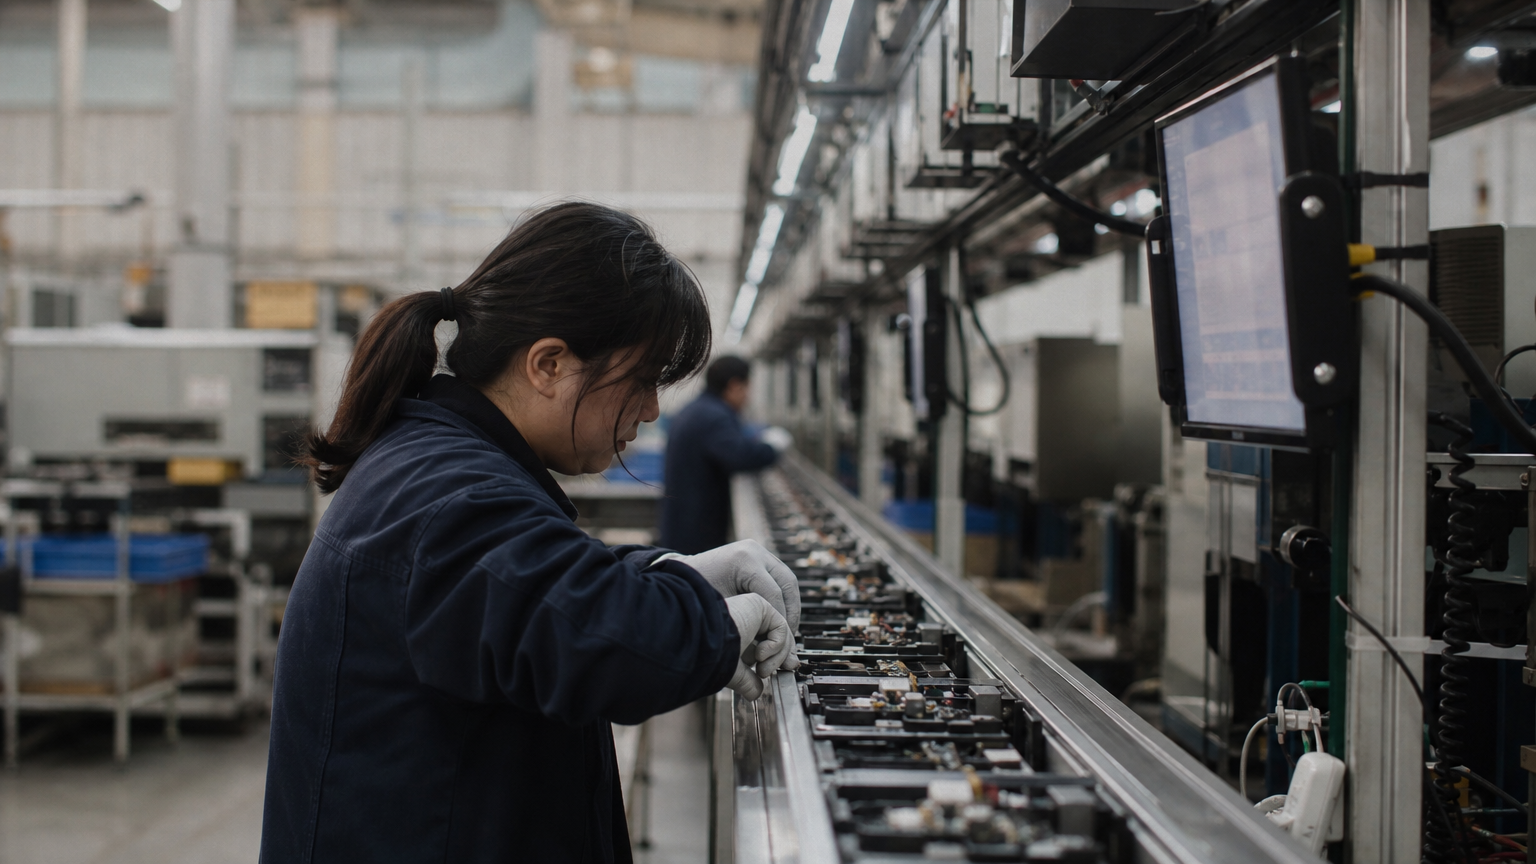
市场购买的是订单流,而非单一订单。一项承诺至2033年持续重复采购的交易,会改变供应商预测的整体形态。这就是为什么股价的涨幅可能远超任何单一合同本身所能证明的幅度。
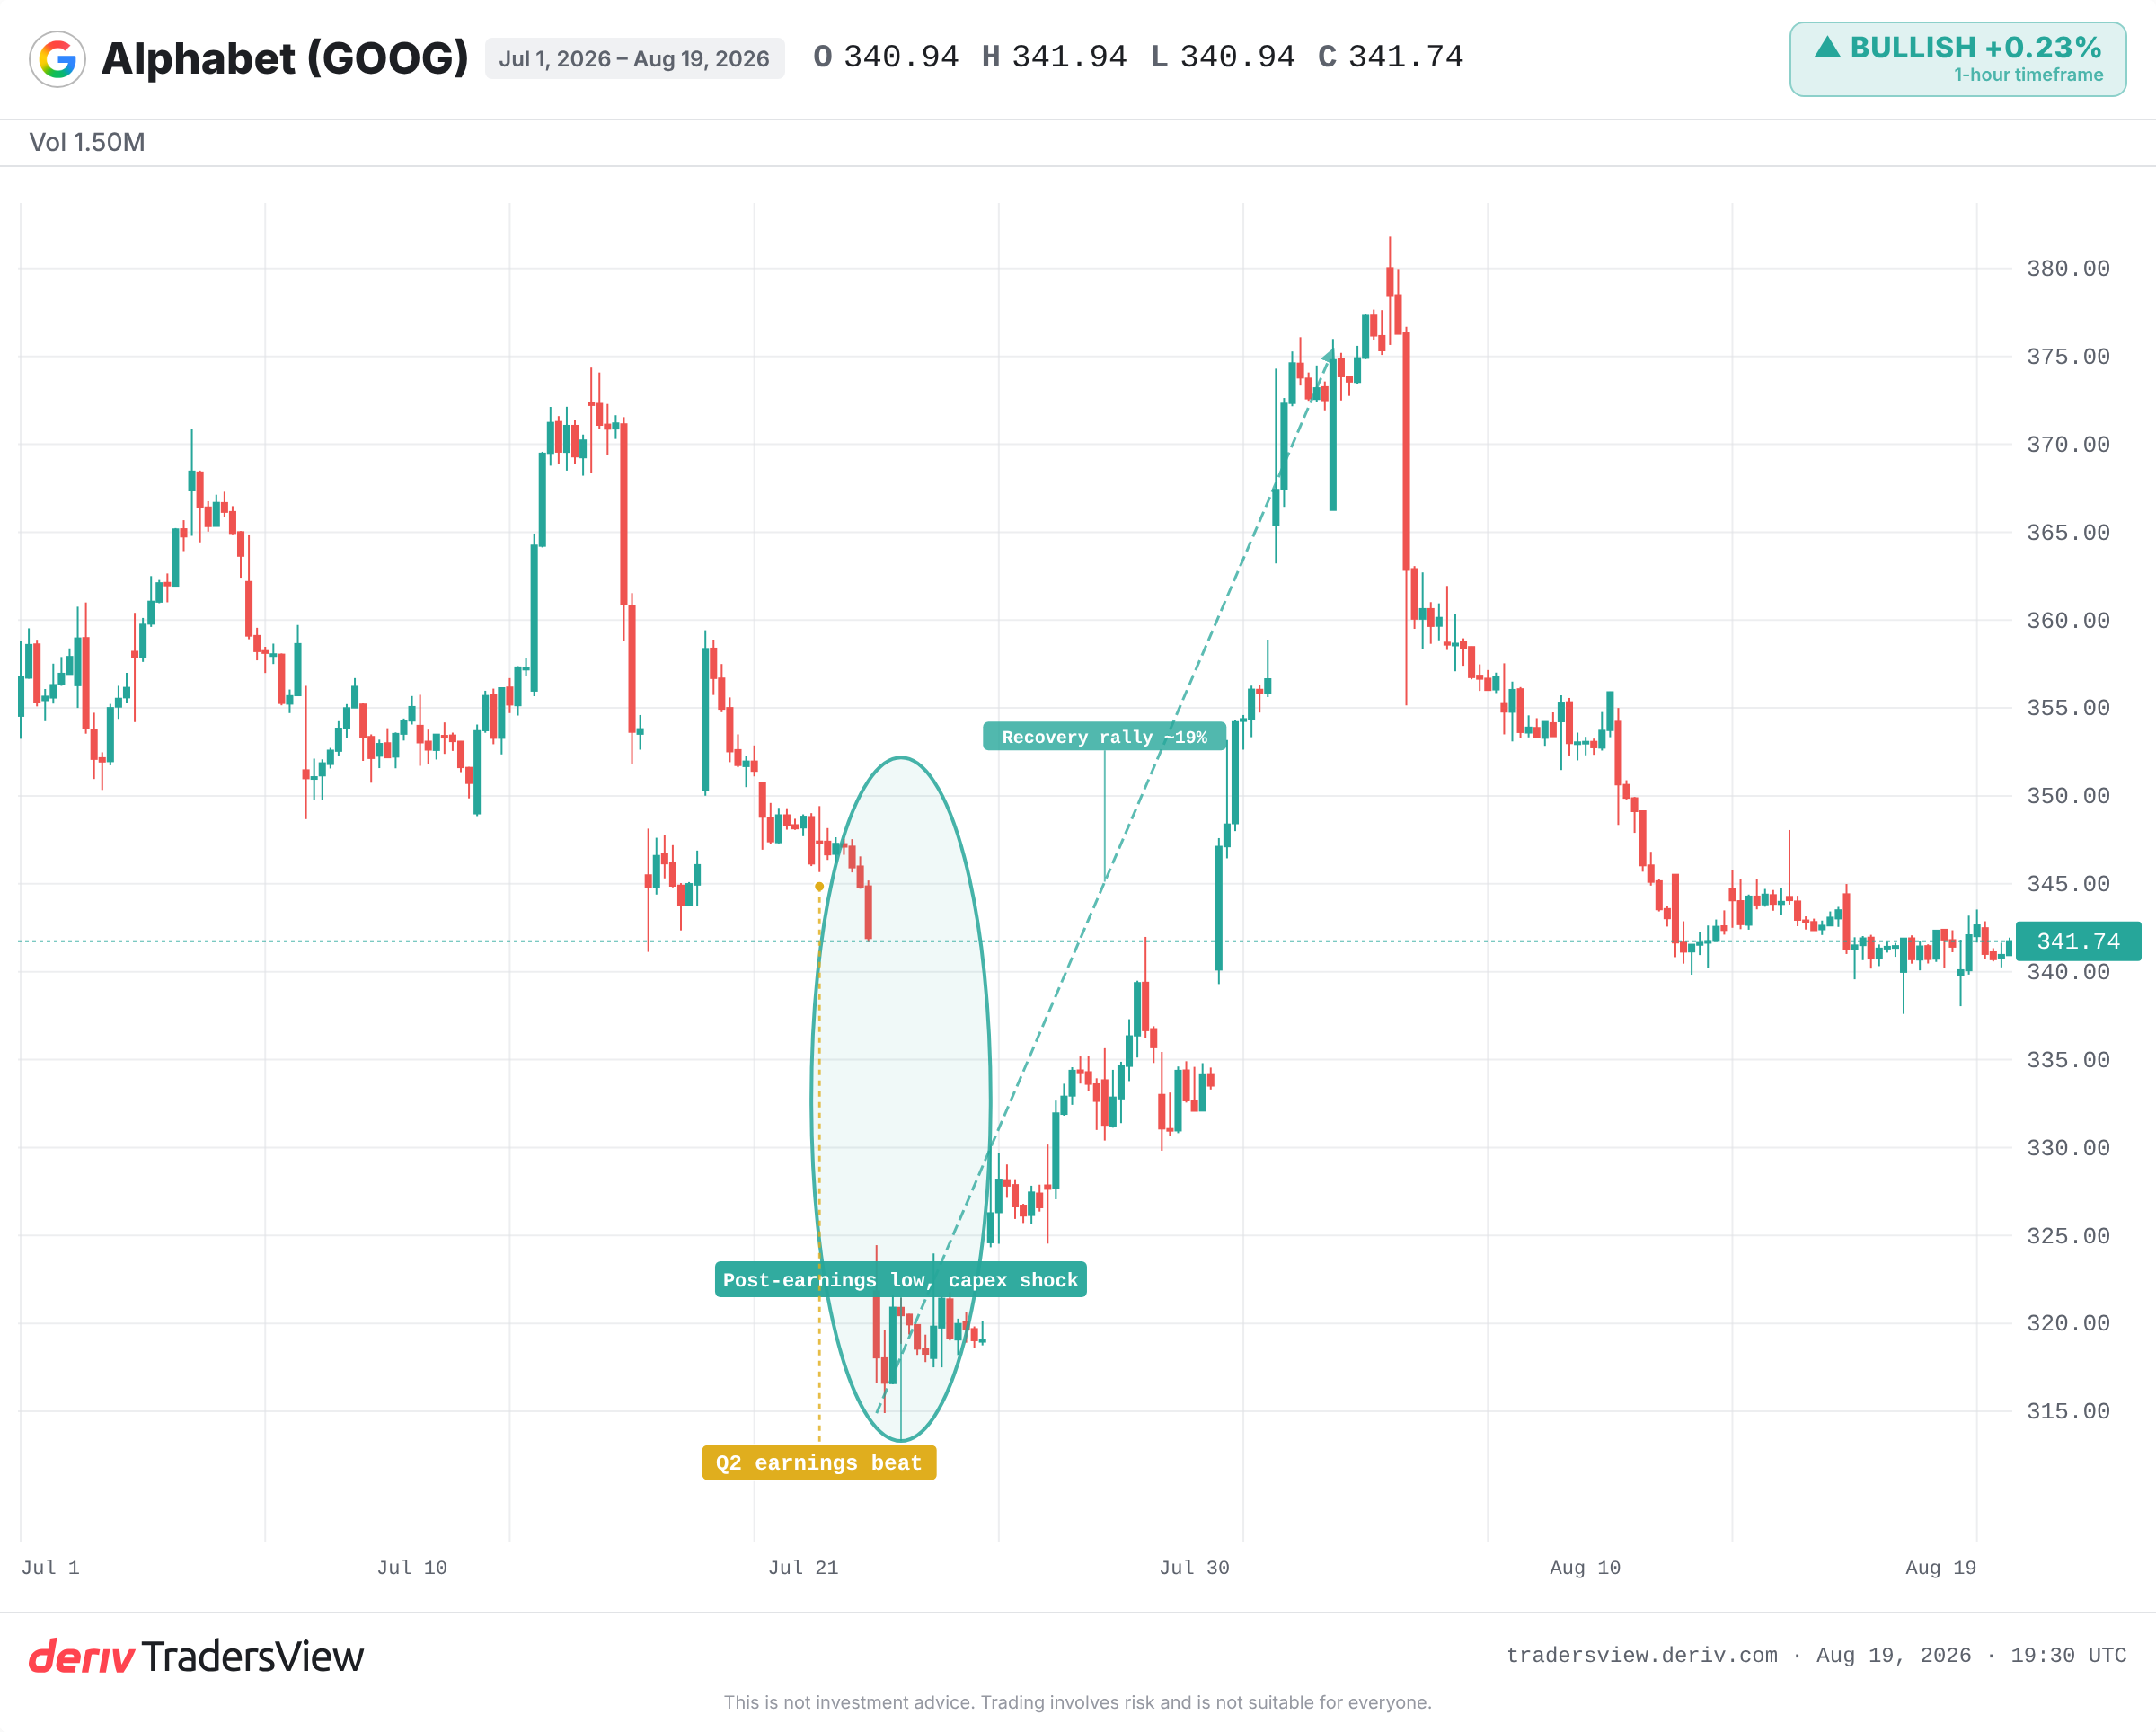
Nvidia与Broadcom的模式
这种模式在AI硬件领域并不陌生。自2023年起,由于Microsoft、Meta和Google将GPU订单集中在Nvidia芯片上,Nvidia的评级大幅上调。市场当时对的是未来数年超大规模数据中心资本支出的定价,而不是单次交付。
Broadcom在与Google的定制芯片合作中打造了同样的支柱地位。这种双面性很快显现出来:Broadcom因Marvell的消息而下跌,因为竞争对手在同一买家处获得更多份额,会威胁到其自身的订单流。
这把刀是双面的
依赖锚定客户既是优势,也是风险,二者同时存在。Apple的供应商在获得设计中标时会大幅上涨。而当Apple削减订单或引入第二供应商时,同样这些股票也会遭到抛售。
集中度在上涨时能拉升股价,在下跌时也会拖累股价。Marvell现在更依赖单一买家。如果该买家放缓支出、采用双重采购,或将业务转为内部进行,上涨空间会迅速收窄。
关注解锁条件,而非标题数字
乐观的解读将该认股权证视为一笔有保证的意外之财。事实并非如此。其中大部分只有在Google到2033财年实现大额定制芯片营收增量时才能解锁。
因此,标题数字只是一个上限,取决于未来数年的采购情况。它是一个目标,而非现金在手。若该认股权证被行使,还会稀释现有股东权益,这是针对所承诺收益的一项实际成本。
接下来需要关注什么
从近期信号来看,证据偏向乐观:一位大买家做出承诺是对其真正的信心投票。但这一解读能否持久,取决于执行情况。
- Google是否真能达到触发解锁条件的营收里程碑。
- Broadcom的应对,以及Google在供应商之间转移芯片份额的任何迹象。
- 来自Alphabet、Microsoft、Meta和Amazon的AI资本支出指引,这是整个订单流的支撑基础。
- Google是否采取任何将更多芯片设计转为内部进行的举措。
供应商的未来由其客户书写。当一位大买家做出承诺时,请关注条款与集中度,而不仅仅是标题数字。
常见问题
认股权证赋予持有人在特定期限内以固定价格购买股票的权利。在客户交易中,买方通常只有在达到采购或营收目标后才能获得该认股权证,从而将赔付与未来订单而非预付款相挂钩。
Broadcom为同一买家供应定制芯片。竞争对手在该客户处获胜或扩大份额,会威胁到Broadcom自身未来的订单流,因此市场一边下调Broadcom的评级,一边上调正在获得份额的供应商的评级。
两者皆有。一位承诺明确的锚定客户能带来清晰、可重复的营收,从而上调股票评级。但同样的依赖性也意味着,若该买家削减订单、增加第二供应商,或将业务转为内部进行,股价可能会大幅下跌。
若认股权证被行使,将发行新股,使所有权和盈利分摊到更多股份上。这种稀释对现有股东而言是一项实际成本,应与该交易预期带来的营收加以权衡。