
当黄金无视 Fed 的鹰派立场时
黄金在加息概率上升的情况下依然上涨,打破了经典的“利率越高,黄金价格越低”规律。以下方法可帮助您判断究竟是哪种力量真正主导着这一贵金属的走势。
Deriv 编辑团队 · 2026年9月1日 · 4 分钟阅读

尽管 9 月 Fed 加息的可能性上升,黄金仍一度冲高至数周高点,随后在最近一个交易时段回落。按照教科书的规则,更高的利率应该会压低黄金价格。但这次黄金的走势并非仅由利率主导,因为利率并不是主导因素。
为什么更高的利率通常会打压黄金
一条经验法则描述了其中一种驱动因素。只要利率是压制黄金的主导因素,“利率越高,黄金价格越低”这一规律就会成立。黄金不产生收益。当利率上升时,持有附带利息的美元资产的收益更高,因此持有黄金的机会成本也随之上升。这就是通常的拉力。
这条规则一直有效,直到更大的力量介入。一旦出现这种情况,同一资产便可以完全无视这条规则。
为什么实际利率和通胀预期比名义利率更重要
名义利率并非全部。真正压制黄金的是实际利率,即名义利率减去预期通胀率。如果利率上升,但通胀预期上升得更快,实际利率就会下降,黄金的机会成本问题也会因此缓解。因此,当投资者怀疑利率上升幅度无法跑赢通胀时,鹰派言论与黄金上涨可能同时出现。
需要关注的是利率与通胀预期之间的差距,而不是单看利率本身。
凌驾于 Fed 之上的力量
三种压力可以压倒利率的影响。避险需求——当投资者希望持有一种任何政府都无法增发的资产时,这种需求往往在地缘政治紧张和威胁经济增长的供给冲击中急剧上升。对货币贬值的担忧——此时市场担心的是美元的价值,而非其收益率。以及大规模的央行购金——这是一种稳定的买盘,不受当日加息概率变化的影响。这一次,这些因素的合力超过了鹰派信号的影响。
关键在于识别真正主导市场走势的力量。当黄金在加息概率上升的情况下仍上涨时,利率并不是主要原因,背后一定有更大的力量在起作用。
为什么美元和黄金通常朝相反方向波动
黄金以美元计价,因此美元走弱往往会推高黄金价格,而美元走强则往往会压低黄金价格。当美元贬值时,购买同等数量的黄金需要花费更多美元,而以其他货币计价的黄金对海外买家来说则变得更便宜。这种反向关系是通常的模式。但当两者同时下跌时,这种模式就会被打破——这种情况发生在投资者不信任货币本身,转而寻求保值资产时。而正是这种对货币贬值的担忧,推动了本轮黄金上涨。
为什么各国央行正在以创纪录的数量购买黄金
各国央行购买黄金是为了实现储备多元化,减少对美元的依赖,而这种稳定的买盘并不会因当日的加息概率变化而受到影响。曾经主要集中于美国国债的储备资产,现在逐渐分散到黄金等资产中,部分原因是为了对冲制裁风险和美元集中度过高的风险。与基金不同,央行的购金行为贯穿整个经济周期。这种结构性需求为黄金价格提供了支撑,短期的利率波动很难打破这一支撑。
当前黄金图表传递的信号
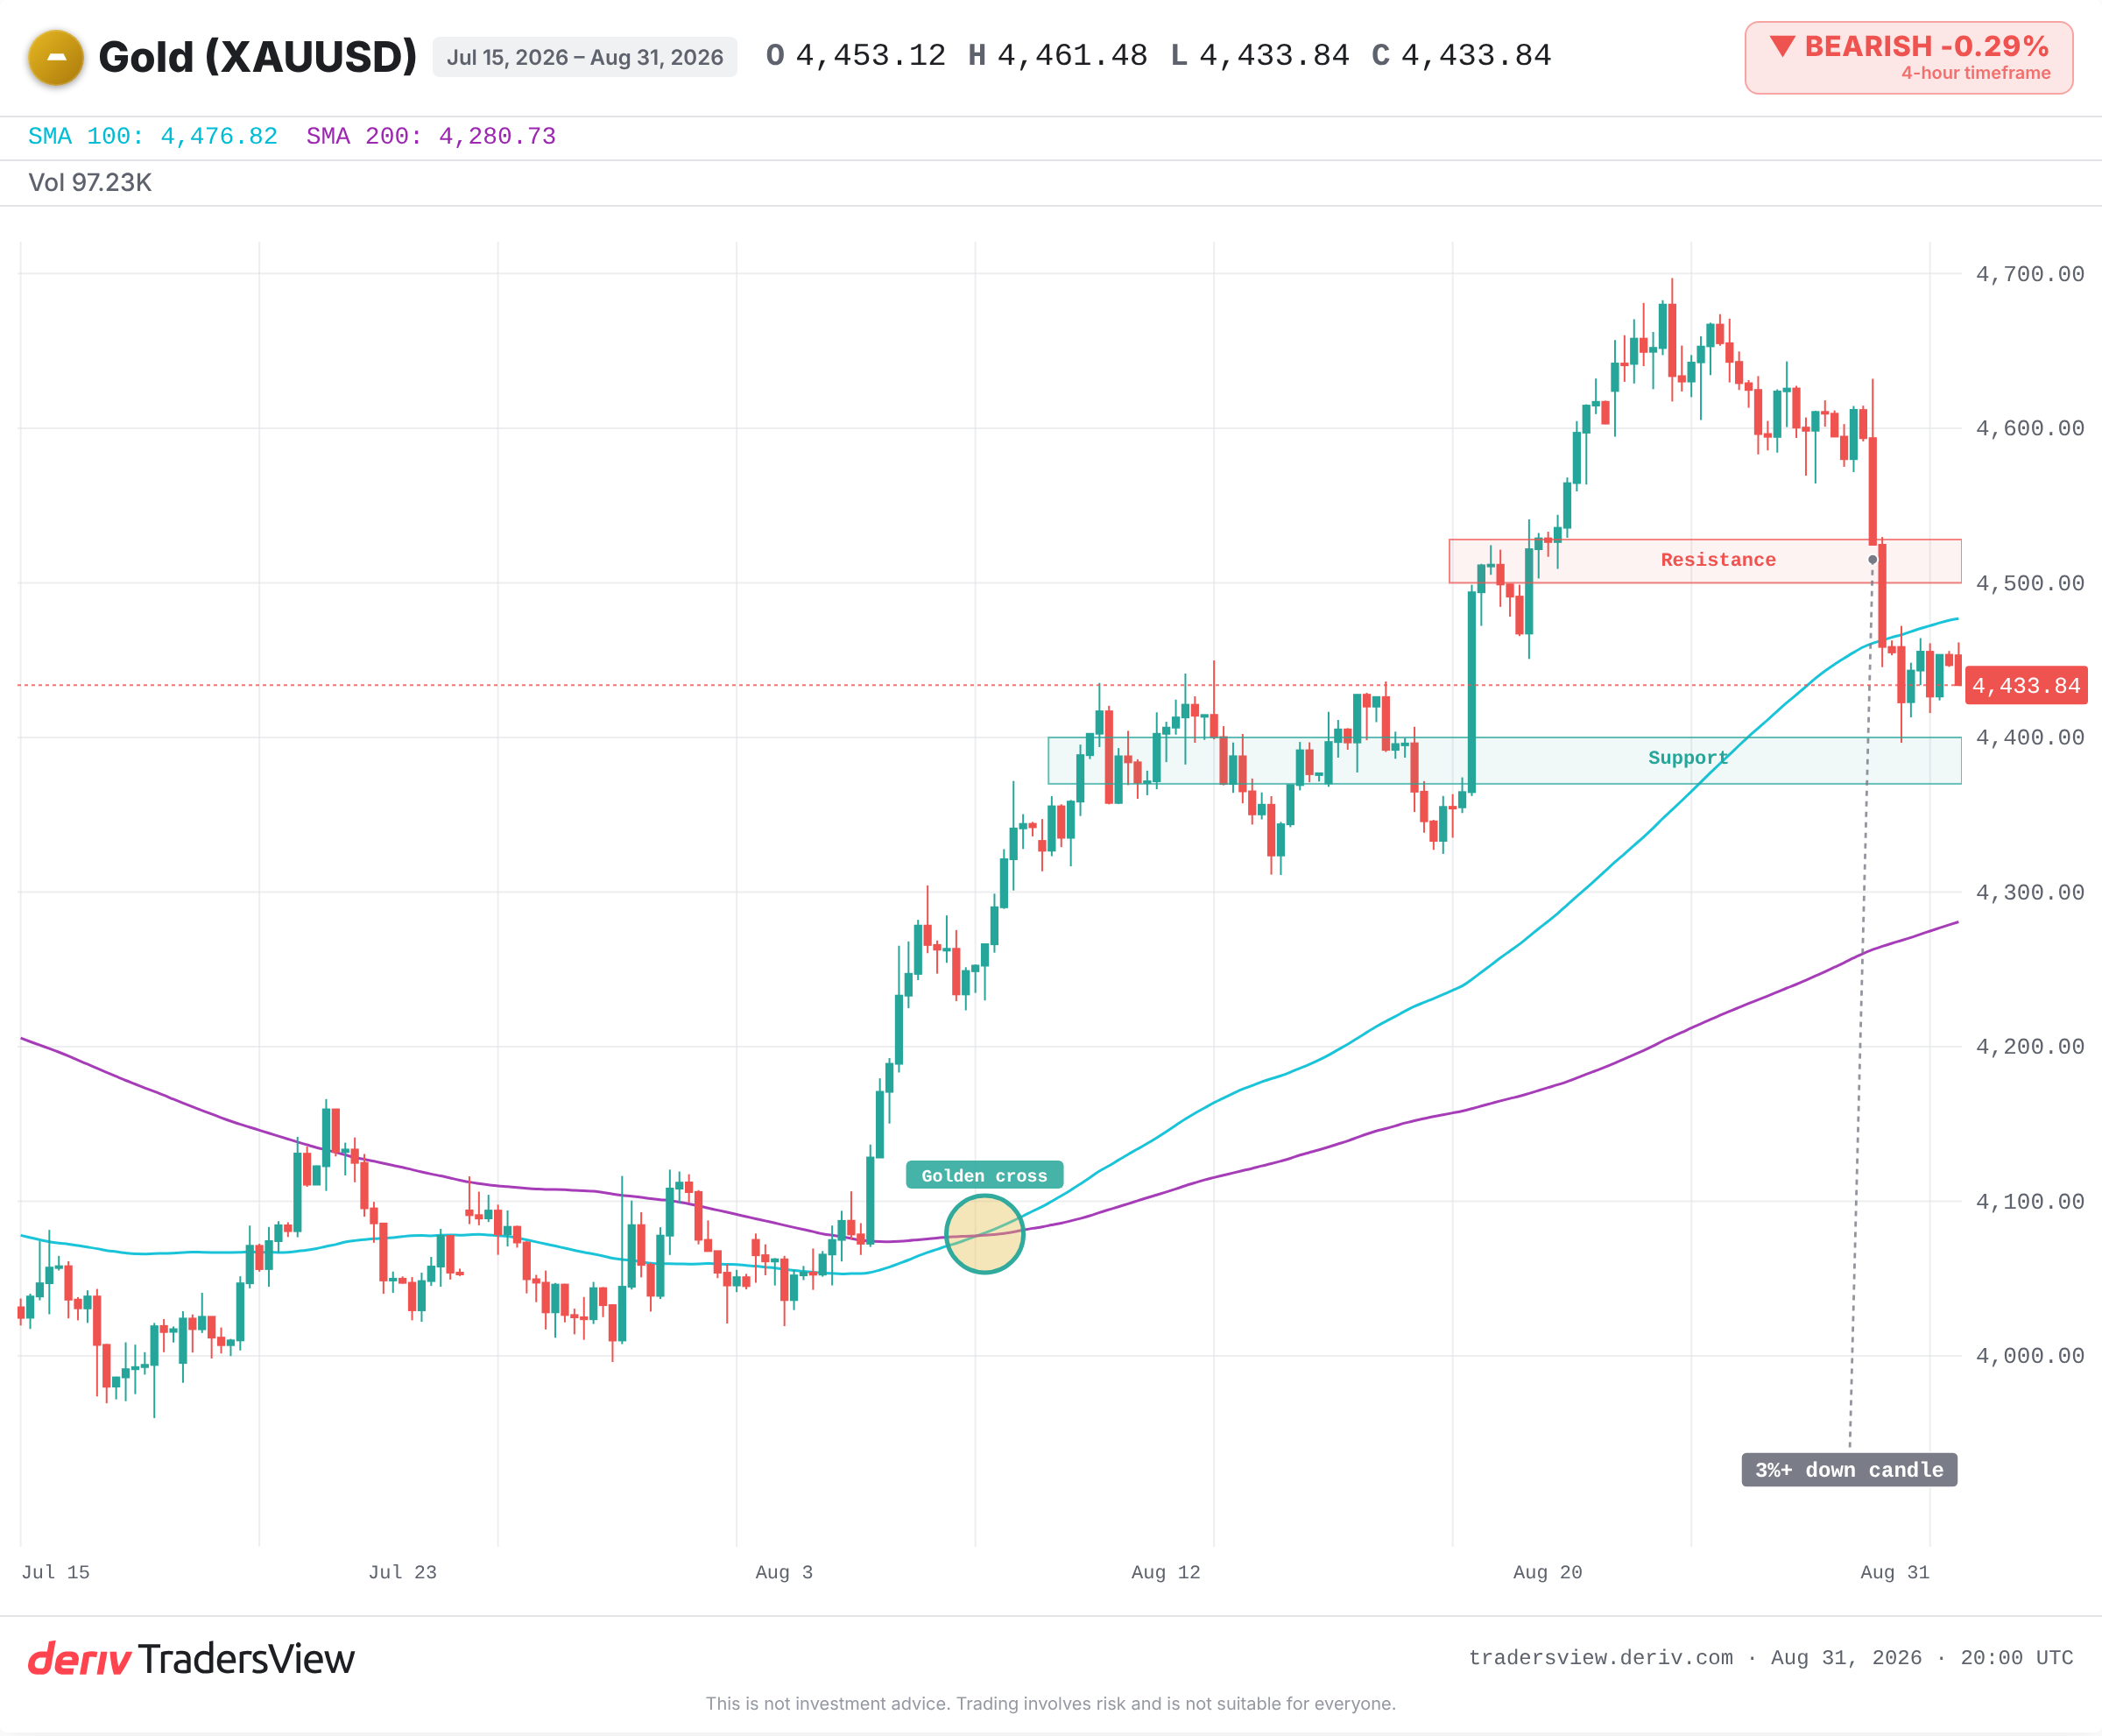
该图表显示,在经历急剧回调后,黄金正在脆弱地测试关键支持位以寻求反弹。支持位位于 4,370 至 4,400 附近,是这轮反弹必须守住的底线。阻力位则将反弹上限限制在 4,500 附近。最近一个交易时段出现了一根大幅下跌的K线,将价格拉回至该支持位附近。只要这一底线不失守,反弹势头就能维持。
接下来需要关注什么
目前的解读倾向于:只要避险需求和央行购金需求仍占主导,加息概率的重要性就不如新闻标题所暗示的那么大。以下是具体的下一步观察要点:将 4,370 至 4,400 的支持区域标记为决定趋势走向的关键线。如果日线收盘价跌破该区域,且利率重新占据主导地位,这表明旧规则再次生效。如果该支持位得以守住,且黄金对加息概率不屑一顾,则说明更大的力量仍在主导市场。但这种情况可能迅速发生变化,因此请同时关注实际利率差距和该关键价位。
常见问题
当投资者对其他资产或货币产生怀疑时,便会买入黄金,因为黄金的价值不依赖于任何政府或公司。在恐慌或不确定时期,这种需求可能会超过利率等常规压力因素。
是的。持续的央行购金行为会带来稳定的需求,即使在加息等其他因素通常会压低黄金价格的情况下,这种需求也能支撑价格。这是能够压倒利率关系的驱动因素之一。
实际收益率是扣除通胀后的利率。当实际收益率明显转正时,持有付息资产比持有不产生任何收益的黄金更具吸引力。此时,经典的“利率越高,黄金价格越低”的关系往往会重新显现。
黄金的波动可能相当剧烈。其近期日均波动范围接近 99 美元,因此单个交易时段内出现 3% 或以上的波动是有可能的。在重大事件前后,这种波动性可能会迅速改变市场持仓格局。