
155 年来最昂贵的市场并非卖出信号
一次创纪录的估值所塑造的,是您在未来数年内获得的回报,而非下一季度的价格。因此,S&P 500 指数接近其最昂贵
Deriv 编辑团队 · 2026年7月31日 · 3 分钟阅读

一次创纪录的估值所塑造的,是您在未来数年内获得的回报,而非下一季度的价格。因此,S&P 500 指数接近 155 年来最高估值水平,并不意味着应该卖出。而是意味着,在您持有的这几年里,预期回报会变薄。
在 Shiller CAPE 比率(一种将十年盈利平滑处理的价格衡量指标)上,该指数接近有记录以来最昂贵的水平。唯一一次更高的时刻是 1999 年 12 月,正值互联网泡沫的顶峰。
这听起来像是一个卖出信号。其实并非如此。估值是一种重力信号,而非时机信号。
为何昂贵的市场仍能持续上涨
为同样的未来盈利支付过高的价格,会降低您预期的长期回报。这是算术问题,而非观点问题。今天为固定的未来利润流支付更多,未来每一美元能为您带来的价值就会更少。
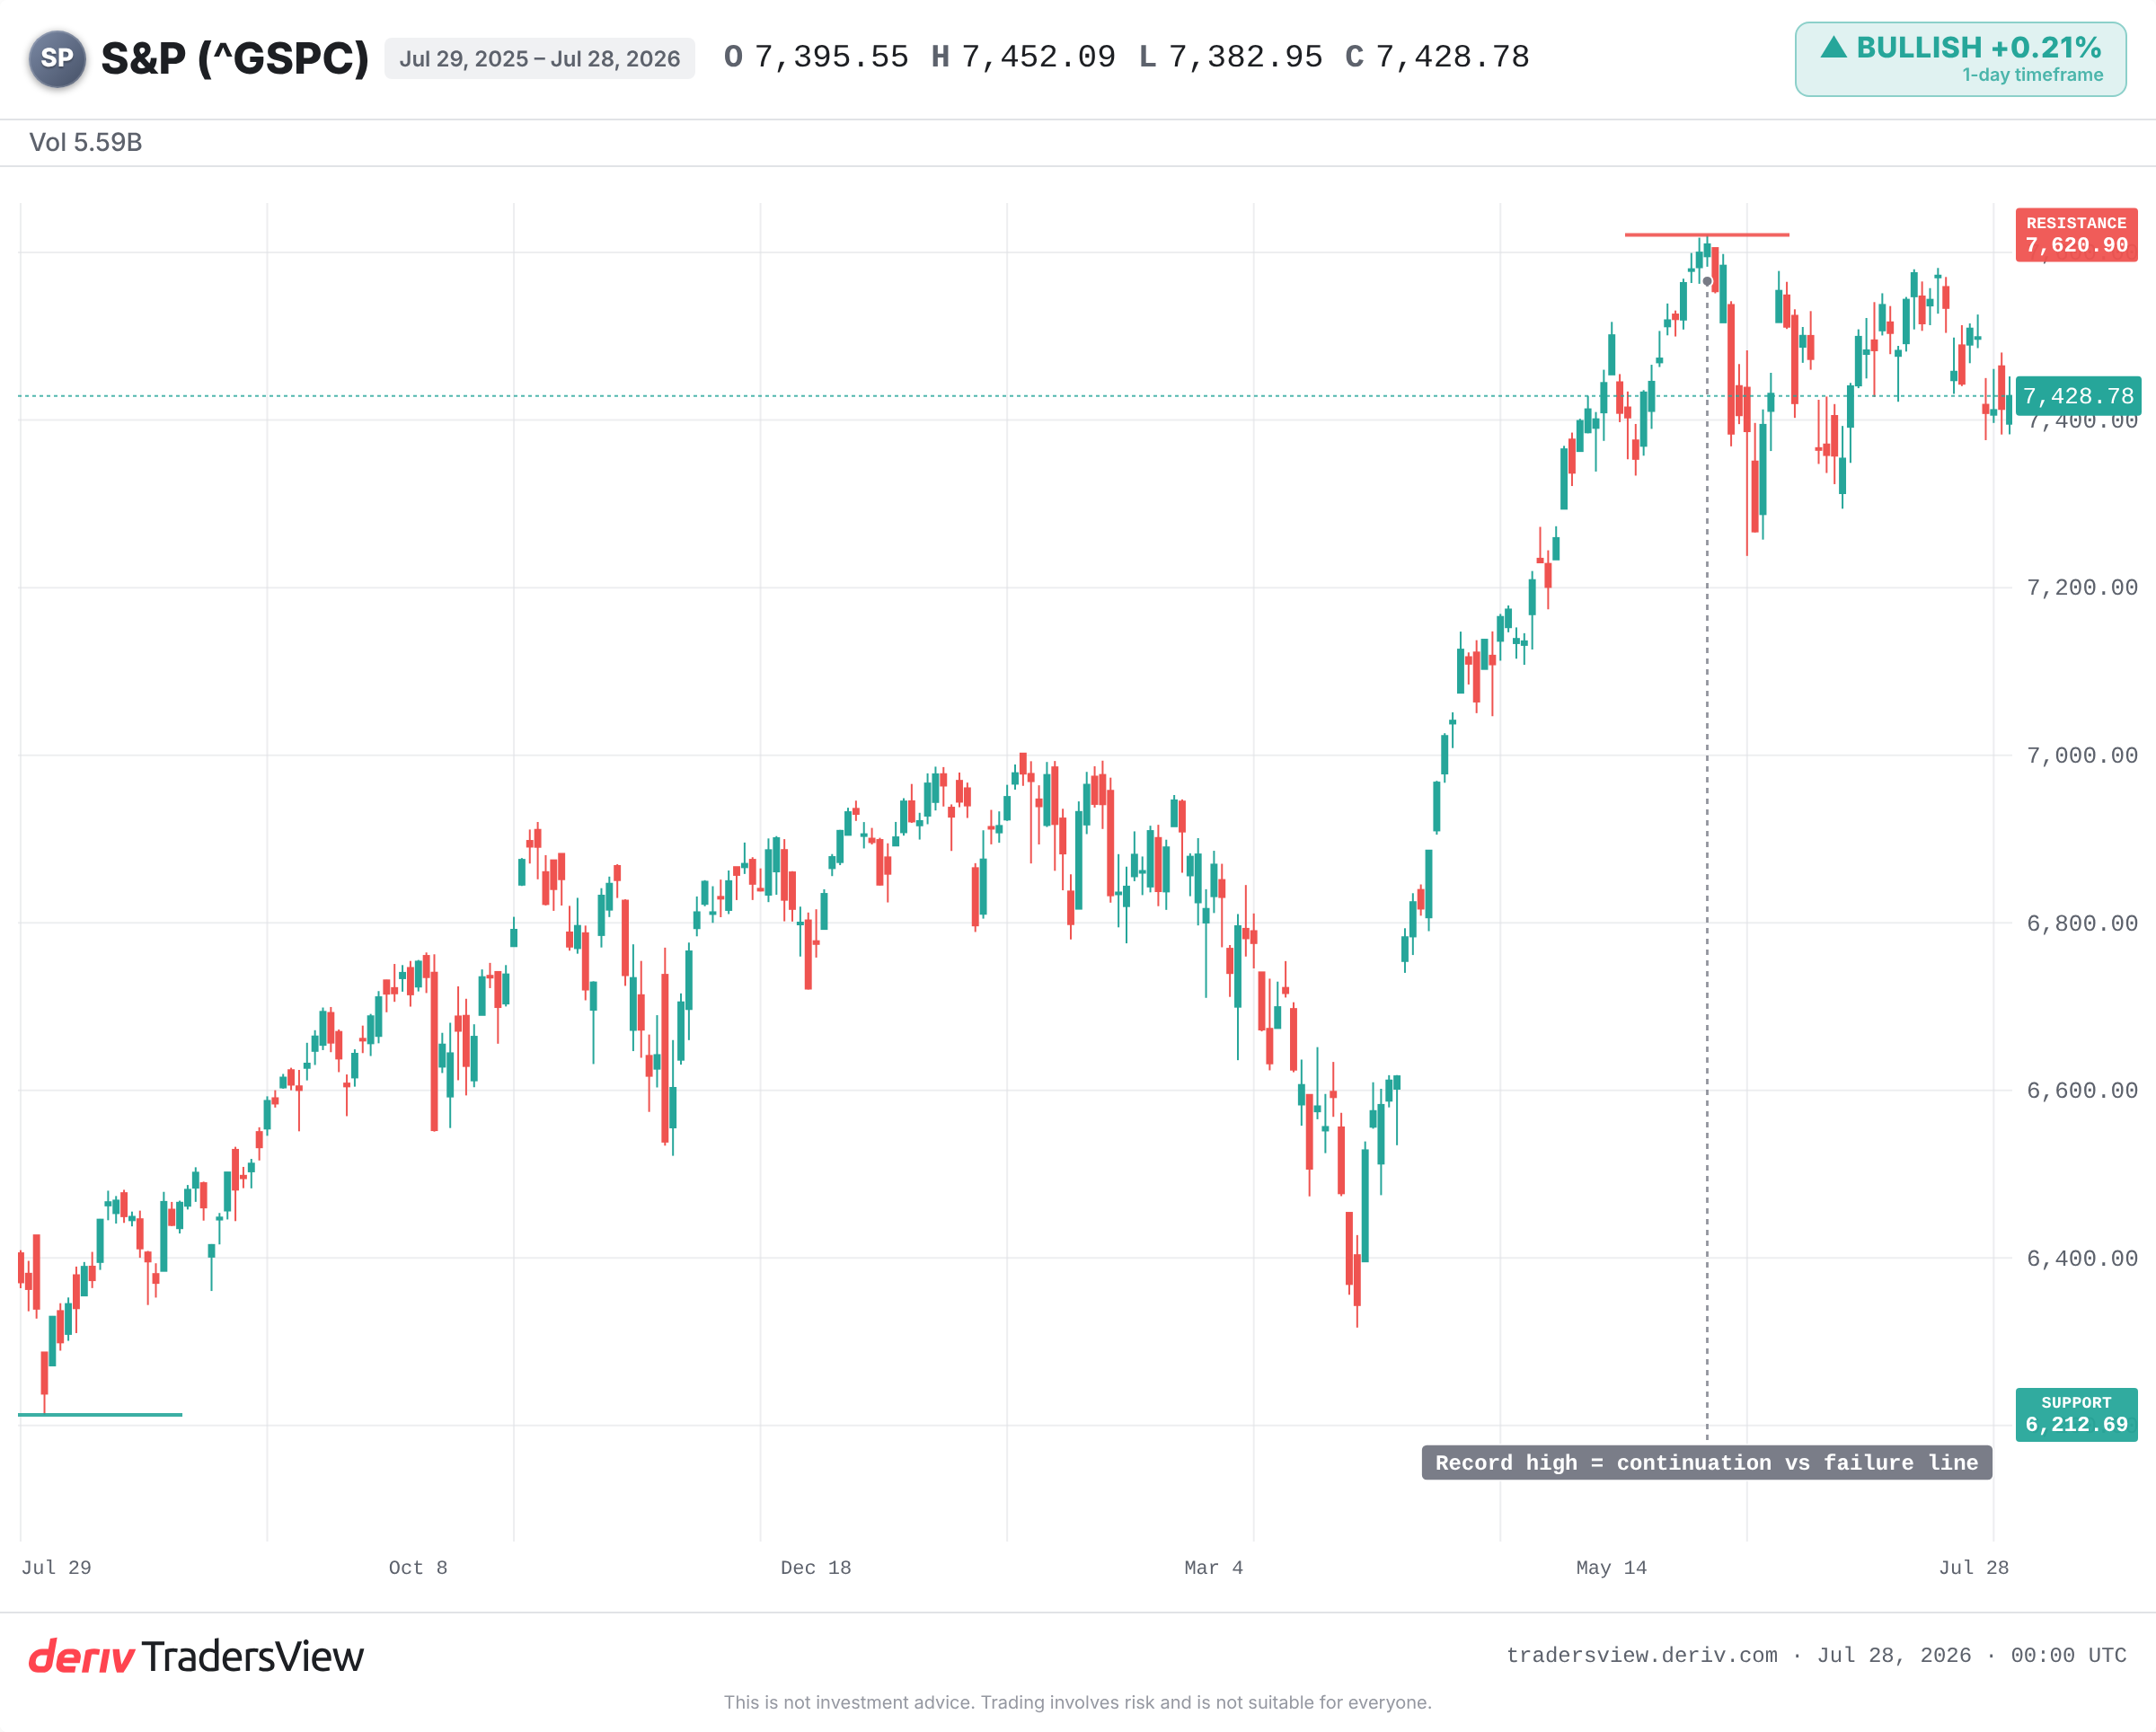
但重力可以被长期抗衡。一种更强的力量可以支撑市场:快速的盈利增长、市场动能,或是一波新的资金流入。目前,这种更强的力量正是盈利增长。
据报道,S&P 500 成分公司的业绩指引动能已达到至少自 2011 年以来的最高水平。 企业不仅估值高昂,其盈利增速也达到了十多年来的最快水平。这正是价格能在估值看起来被拉伸之际持续攀升的原因。
历史对于在区间高点买入的启示
历史记录在年度层面上一目了然,而非月度层面。每当 CAPE 升至如此高位,多年期的前瞻回报往往表现疲弱。
- 1999 年: CAPE 升至接近历史最高点。S&P 500 指数于 2000 年见顶,随后在 2002 年前下跌约 45%。采取买入并持有策略的交易者,花了数年才等到回本。
- 1929 年: 当时的极端估值水平最终演变为跌幅超过 80% 的崩盘。价格大约用了 25 年才恢复。
- 1966 年: 估值高昂,但并无泡沫叙事。随后在整个 1970 年代经历了一段漫长的横盘期,通胀侵蚀了收益。
- 2021 年: 在新冠疫情后的飙升中,CAPE 回升至 38 以上。随着利率上升,2022 年市场随之出现约 25% 的大幅回撤。
这种模式并非指昂贵的市场会按时崩盘。而是指高企的入市价格会降低未来数年获得强劲回报的概率,并且当增长故事出现动摇时,损失会更大。
为何估值无法用于预测未来几个月的走势
在任何 12 个月的窗口期内,CAPE 几乎无法提供任何有用信息。十多年来,它一直是一个糟糕的择时工具。市场在盈利增长的同时,估值长期维持在历史高位附近。
也有耐心等待的理由。Crestmont Research 发现,S&P 500 指数每一个滚动 20 年周期最终都以正收益收官。只要将持有期拉得足够长,入市价格的影响就会减弱。
唯有盈利真正出现逆转,或利率飙升,看空者才会被证明是对的。 如果人工智能驱动的生产力持续提升利润率,那么当前的估值倍数或许会被逐步“消化”,而不是剧烈回落。
接下来需要关注什么
支撑当前估值的最大单一因素,是盈利指引。请关注这种动能能否持续,还是会逐渐减弱。将历史高点视为市场延续上涨与回落至年内低点之间的分界线,并密切关注债券收益率,因为更高的折现率会降低昂贵的未来盈利在今天的价值。
昂贵并不等于“早该下跌”。市场仍可能持续上涨。但您所支付的价格决定了未来的概率,而目前这些概率,是以多年来最强劲的盈利背景为支撑的。一旦这一背景出现裂痕,重力便会发挥作用。
常见问题
Shiller CAPE(周期调整后市盈率)比率将市场价格与其过去十年经通胀调整后的平均盈利进行比较。将盈利在十年间进行平滑处理,可以剔除短期的涨跌波动,从而更稳定地反映股票的估值高低。
不是。历史上,高 CAPE 往往预示着未来多年回报较弱,但它并不能预测下跌何时发生。市场可能在盈利增长的同时,维持高估值状态长达数年,因此它更像是一种长期的重力信号,而非短期的择时工具。
可以。如果盈利增速足够快,利润可以追赶上价格,从而在不引发指数大幅下跌的情况下降低估值。这取决于增长与利润率能否保持稳健,因此盈利指引是需要重点关注的关键指标。
利率上升会提高适用于未来盈利的折现率,从而降低这些未来盈利在今天的价值。估值高、增长快的股票对此最为敏感,因此债券收益率飙升往往对高估值股票的冲击最大。