
面对同一条战争头条新闻,白银跌幅比黄金更大
中东冲击发生后,白银跌幅超过黄金。原因在于美元,而黄金/白银比率显示出究竟是哪种力量真正主导着局面。
Deriv 编辑团队 · 2026年7月8日 · 3 分钟阅读

当某种力量同时冲击所有金属时,受冲击更严重的资产会告诉您究竟是哪种力量在主导局面。 2026 年 7 月 8 日,美国在霍尔木兹海峡附近发动袭击后,白银大幅下跌。黄金的表现相对稳健。同样的冲击,损害程度却不同,这种差距正是其中的教训。
显而易见的解读是:战争意味着应买入金属作为避险资产。然而白银却下跌了。原因不在于金属本身,而在于站在头条新闻与价格之间的美元。
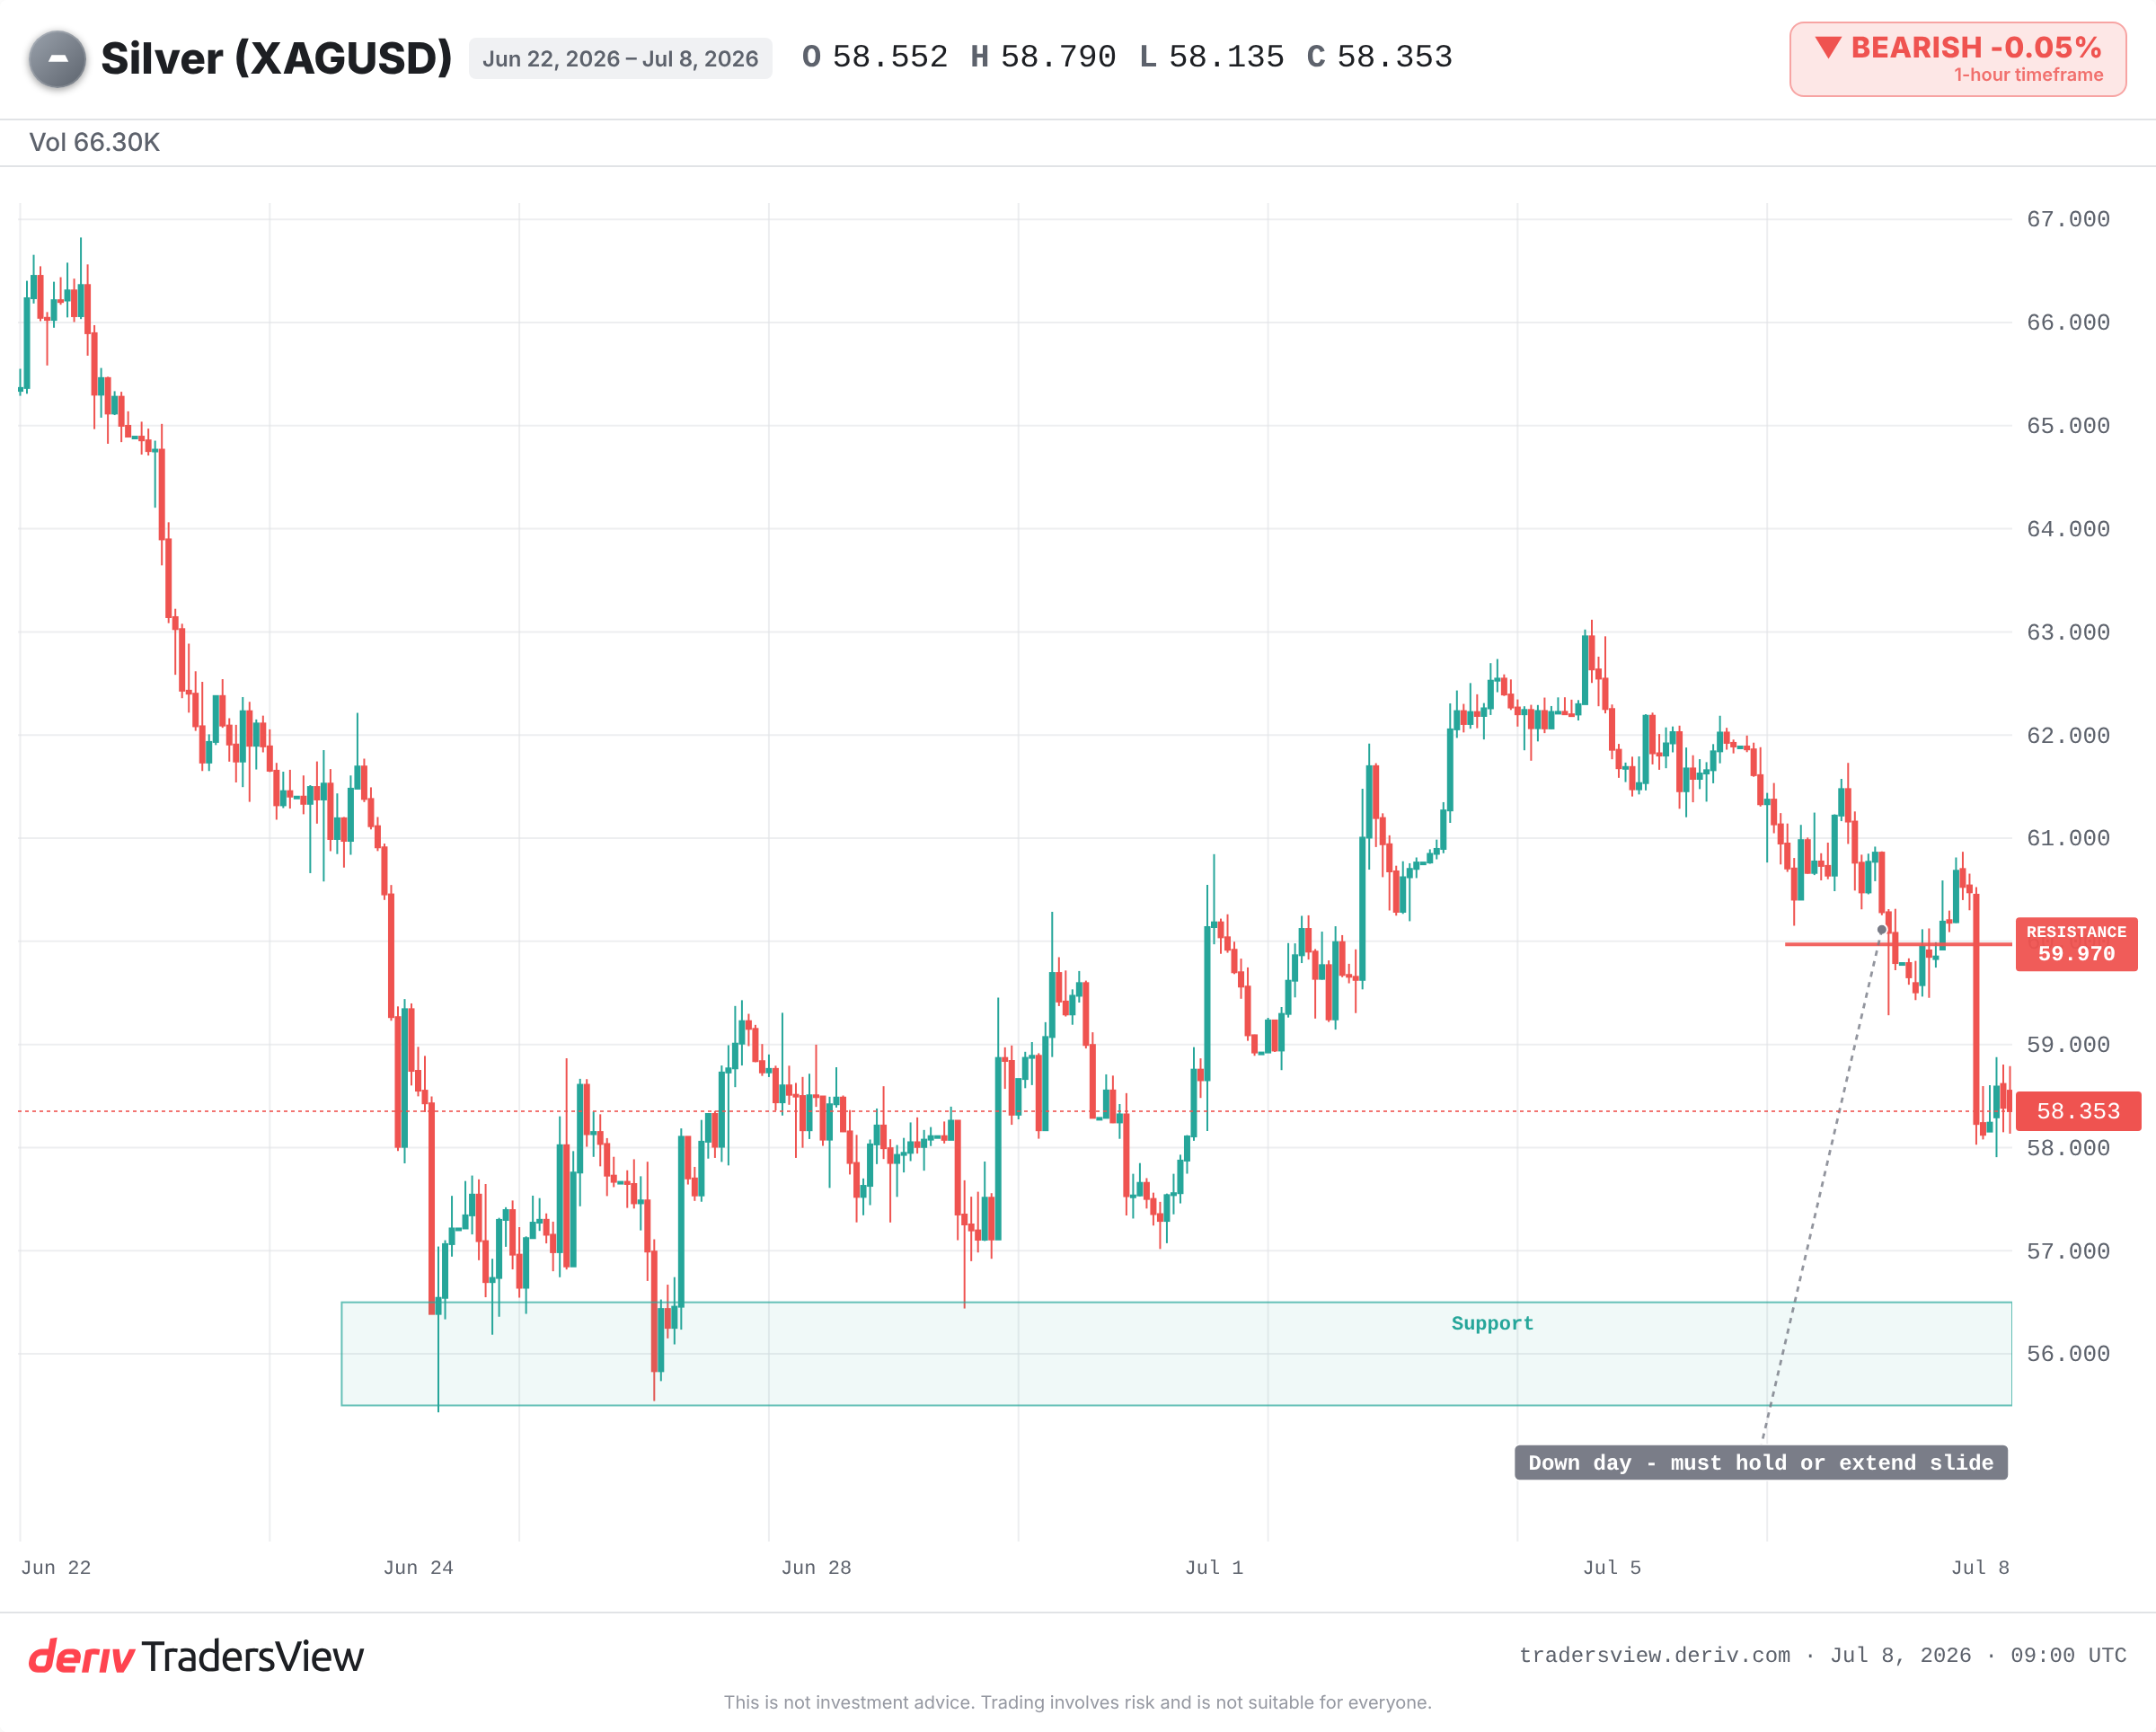
中东头条新闻如何导致白银价格走低
没有一盎司白银是因为这次袭击而转手的。这一波动是通过美元传导的。地缘政治冲击使恐慌的资金涌入美国资产,美元因此走强。而白银以美元计价。
美元走强会提高持有不产生收益的金属的机会成本。 当美元资产的回报更高、且美元本身受到追捧时,不产生收益的白银看起来就不那么吸引人了。交易员往往先抛售,之后再问原因。
因此,这条传导链很清晰:冲击、避险美元受追捧、机会成本上升、金属价格下跌。美元是其中的中间环节。
为什么面对同样的消息,白银跌幅比黄金更大
黄金和白银都具有避险属性,但白银还承担着第二重角色。其需求中约有一半来自工业用途,这使其部分表现得像风险资产,而非纯粹的价值储存工具。
当恐慌情绪来袭时,白银会遭受双重打击:美元受追捧会拖累所有金属价格,而对经济增长的担忧也会拖累白银的工业需求面。 黄金只承受第一重打击,而白银要承受两重打击。
这正是白银波动性更高、更为激进的原因所在。行情好时它涨得更猛,遭遇冲击时它跌得也更狠。
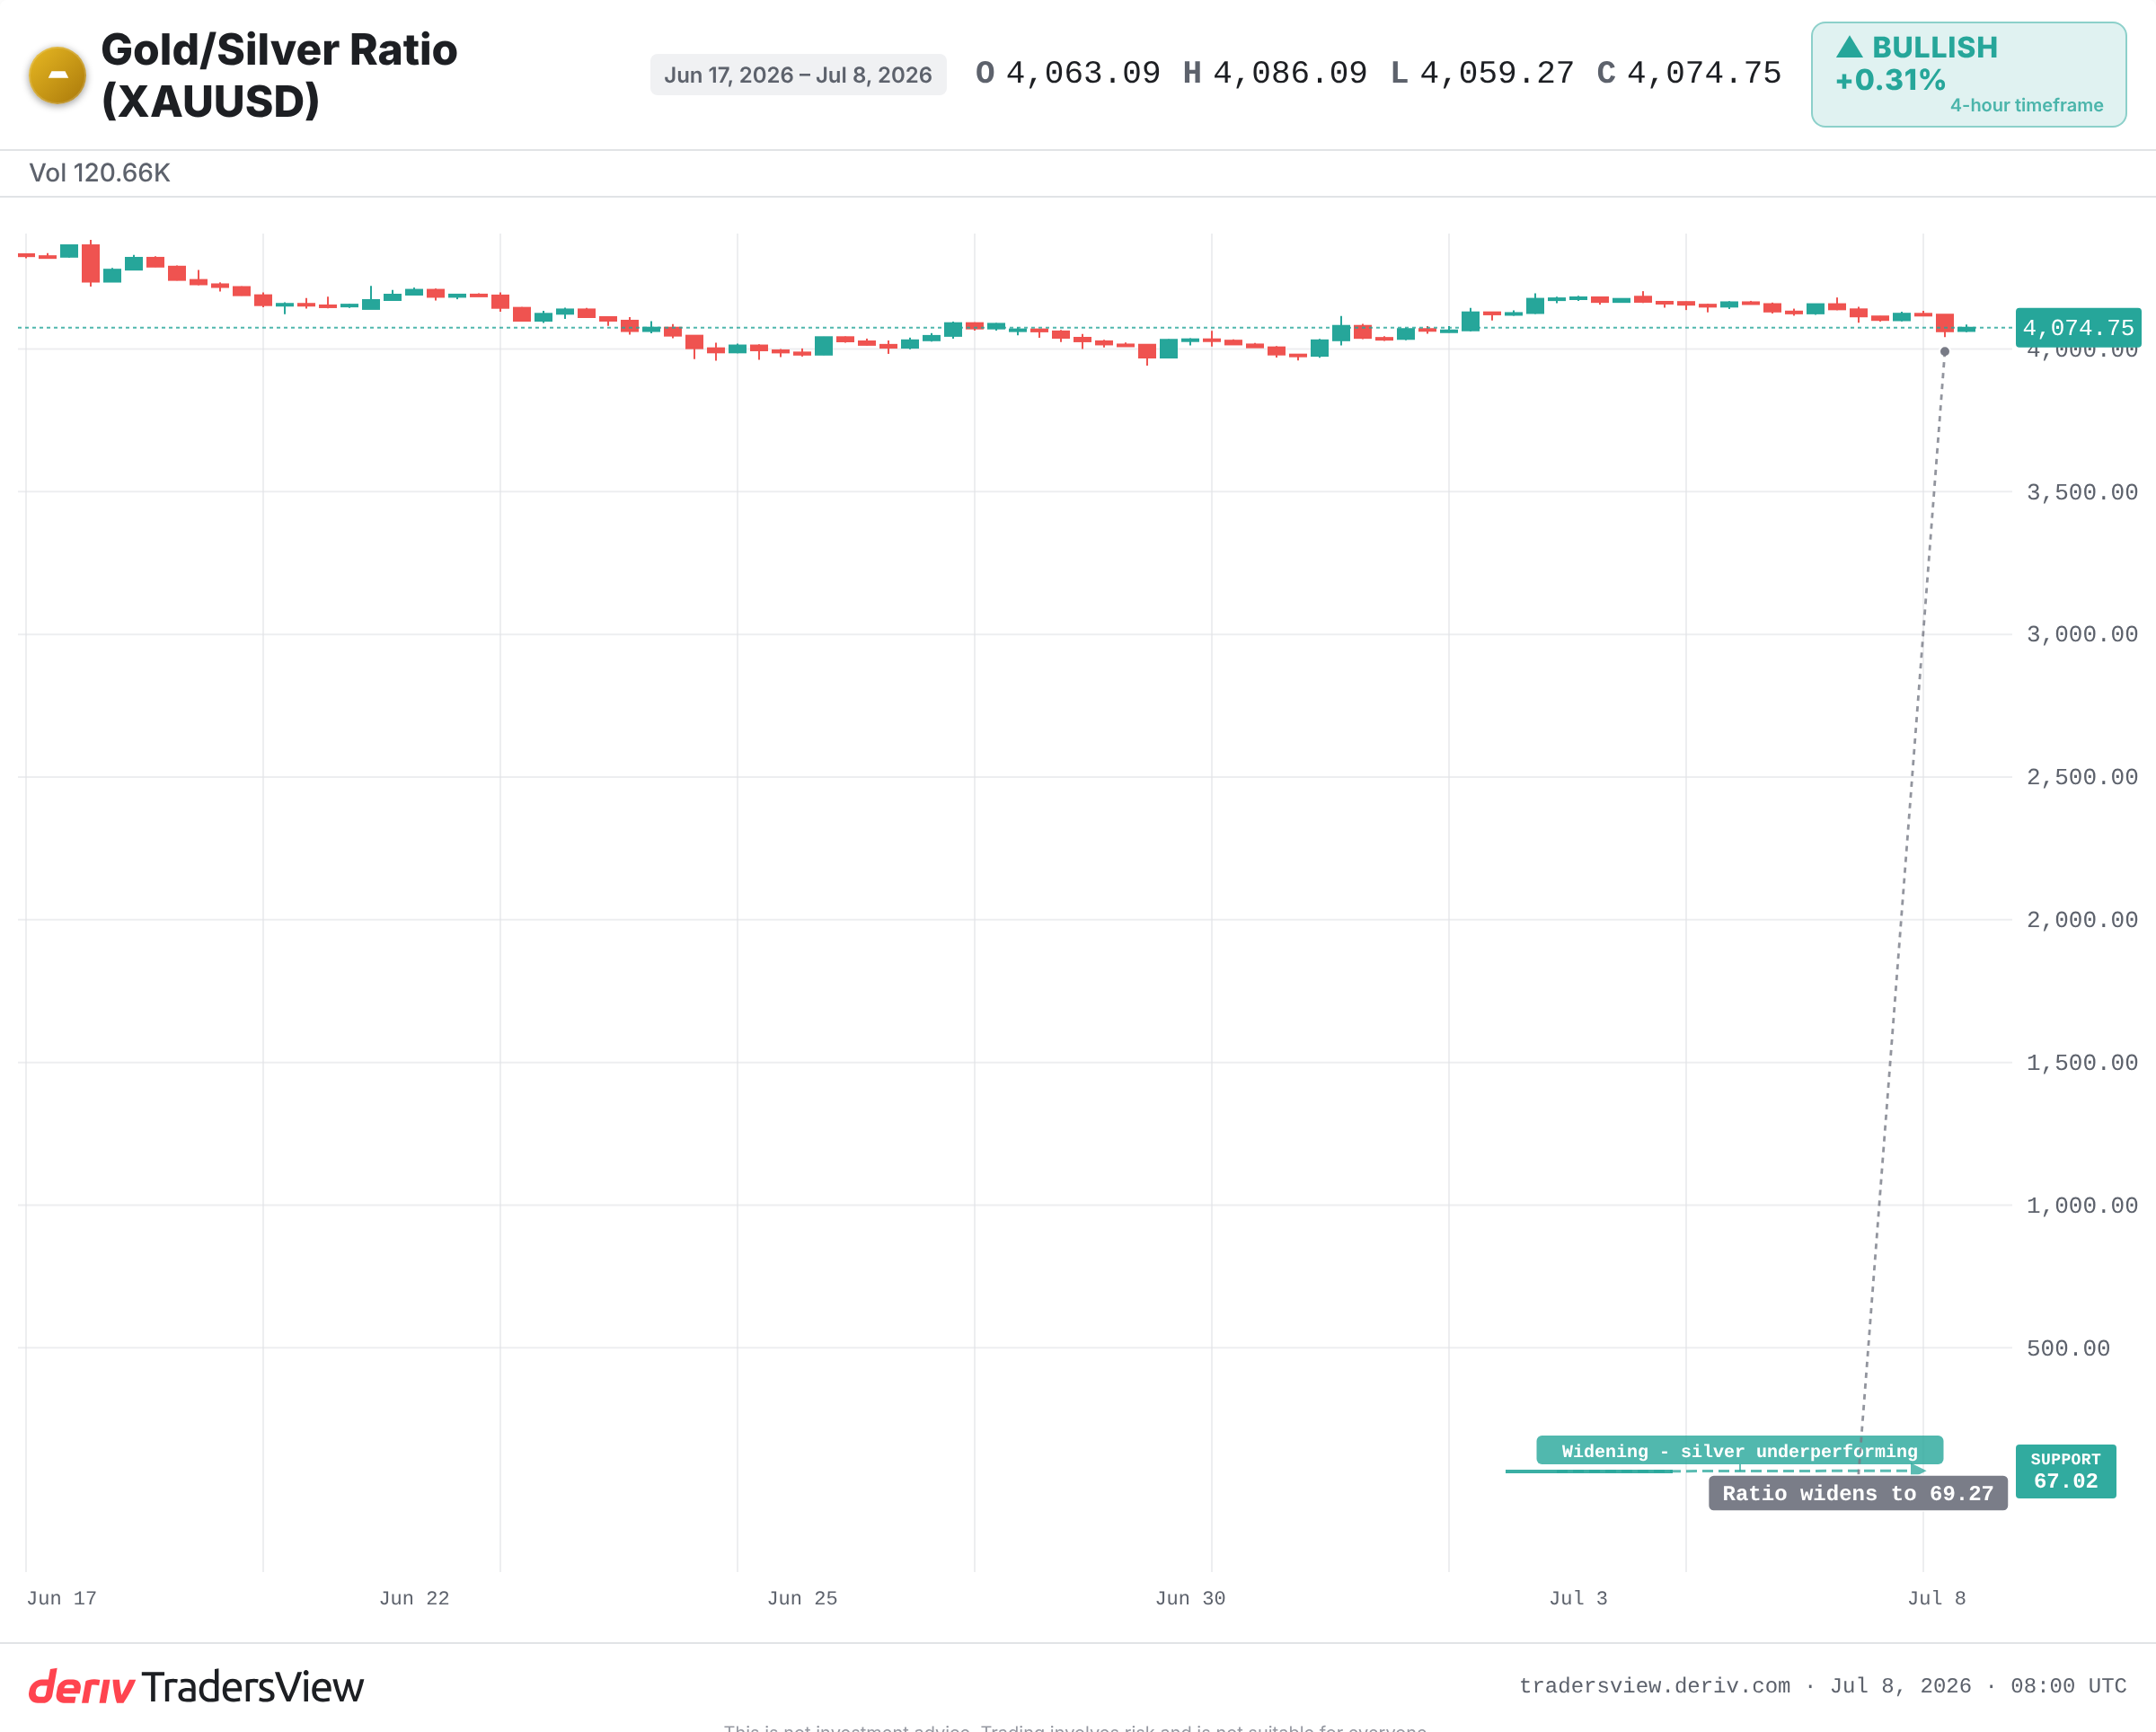
解读黄金/白银比率,看看谁占据优势
黄金/白银比率衡量的是多少盎司白银能兑换一盎司黄金。7 月 8 日,该比率扩大,意味着当天黄金的表现优于白银。
在抛售行情中,比率的扩大表明推动此次波动的是美元和对经济增长的担忧,而非白银本身的特有问题。 如果该比率再次收窄,说明白银正重获买盘支持,恐慌溢价正在消退。
请关注这一比率,而不仅仅是白银价格本身。它能帮您区分这是美元的故事,还是白银的故事。
这究竟是白银的问题,还是美元的问题?
证据更倾向于是美元的问题。这是情绪驱动,而非真正的供应中断。以往霍尔木兹海峡的恐慌事件也呈现出相同的模式:金属在美元初次飙升时遭到抛售,而一旦实际上没有石油供应中断,这一波动往往会逐渐消退。
有两点支持这一解读:尽管近期下跌,白银按年比较仍大幅上涨;此外,加息预期正在放缓,而非收紧,因此如果美元买盘消退,机会成本的挤压效应或许不会持续太久。
但风险也可能朝相反方向发展。若局势进一步升级,或霍尔木兹海峡的流量真的遭到中断,美元买盘将持续,白银也将持续承压。只要恐慌情绪不消退,避险抛售就可能持续下去。
需要关注的要点:美元的走向、黄金/白银比率,以及白银能否守住近期的支持区域,或是跌破周二收盘价。该金属正对一种外部力量做出反应。追踪这种力量,价格走势就能说得通了。
常见问题
并非总是如此。在冲击发生的第一时间,资金往往会涌入美元,这可能拖累不产生收益的金属价格下跌。但如果恐慌溢价持续存在,或供应确实遭到中断,白银也可能上涨。美元的走向通常决定了最初的行情方向。
它指的是兑换一盎司黄金所需的白银盎司数。比率上升意味着黄金表现优于白银,这通常预示着此次波动是由美元或对经济增长的担忧所驱动,而非白银本身的特有问题。
白银需求中约有一半来自工业用途,因此它在一定程度上表现得像对经济增长敏感的资产。这种额外的敞口使其无论在上涨还是下跌行情中,波动幅度都比黄金更大。
该海峡承载着全球石油流量的很大一部分,因此该地区面临的威胁会同时影响大宗商品情绪与美元走势。金属往往会在美元初次飙升时遭到抛售,而若后续没有实际发生供应中断,这一波动可能会逐渐消退。