
黄金 USD 4,500 与 USD 5,500 之争:哪种力量正占上风?
各大银行对黄金目标价的预测从 USD 4,500 到 USD 5,500 不等。这种分歧揭示了两种力量正在争夺主导权,并展示了如何解读双向市场。
Deriv 编辑团队 · 2026年7月9日 · 3 分钟阅读

当最大的银行们对黄金的看法分歧如此之大时,这种分歧本身就是信号。 这告诉您,价格正被两种相互对立的力量拉扯,而不是说某位分析师掌握了答案。您的任务不是去挑选一位大师,而是观察哪种力量正占上风。
为何各大银行目前对黄金看法无法一致
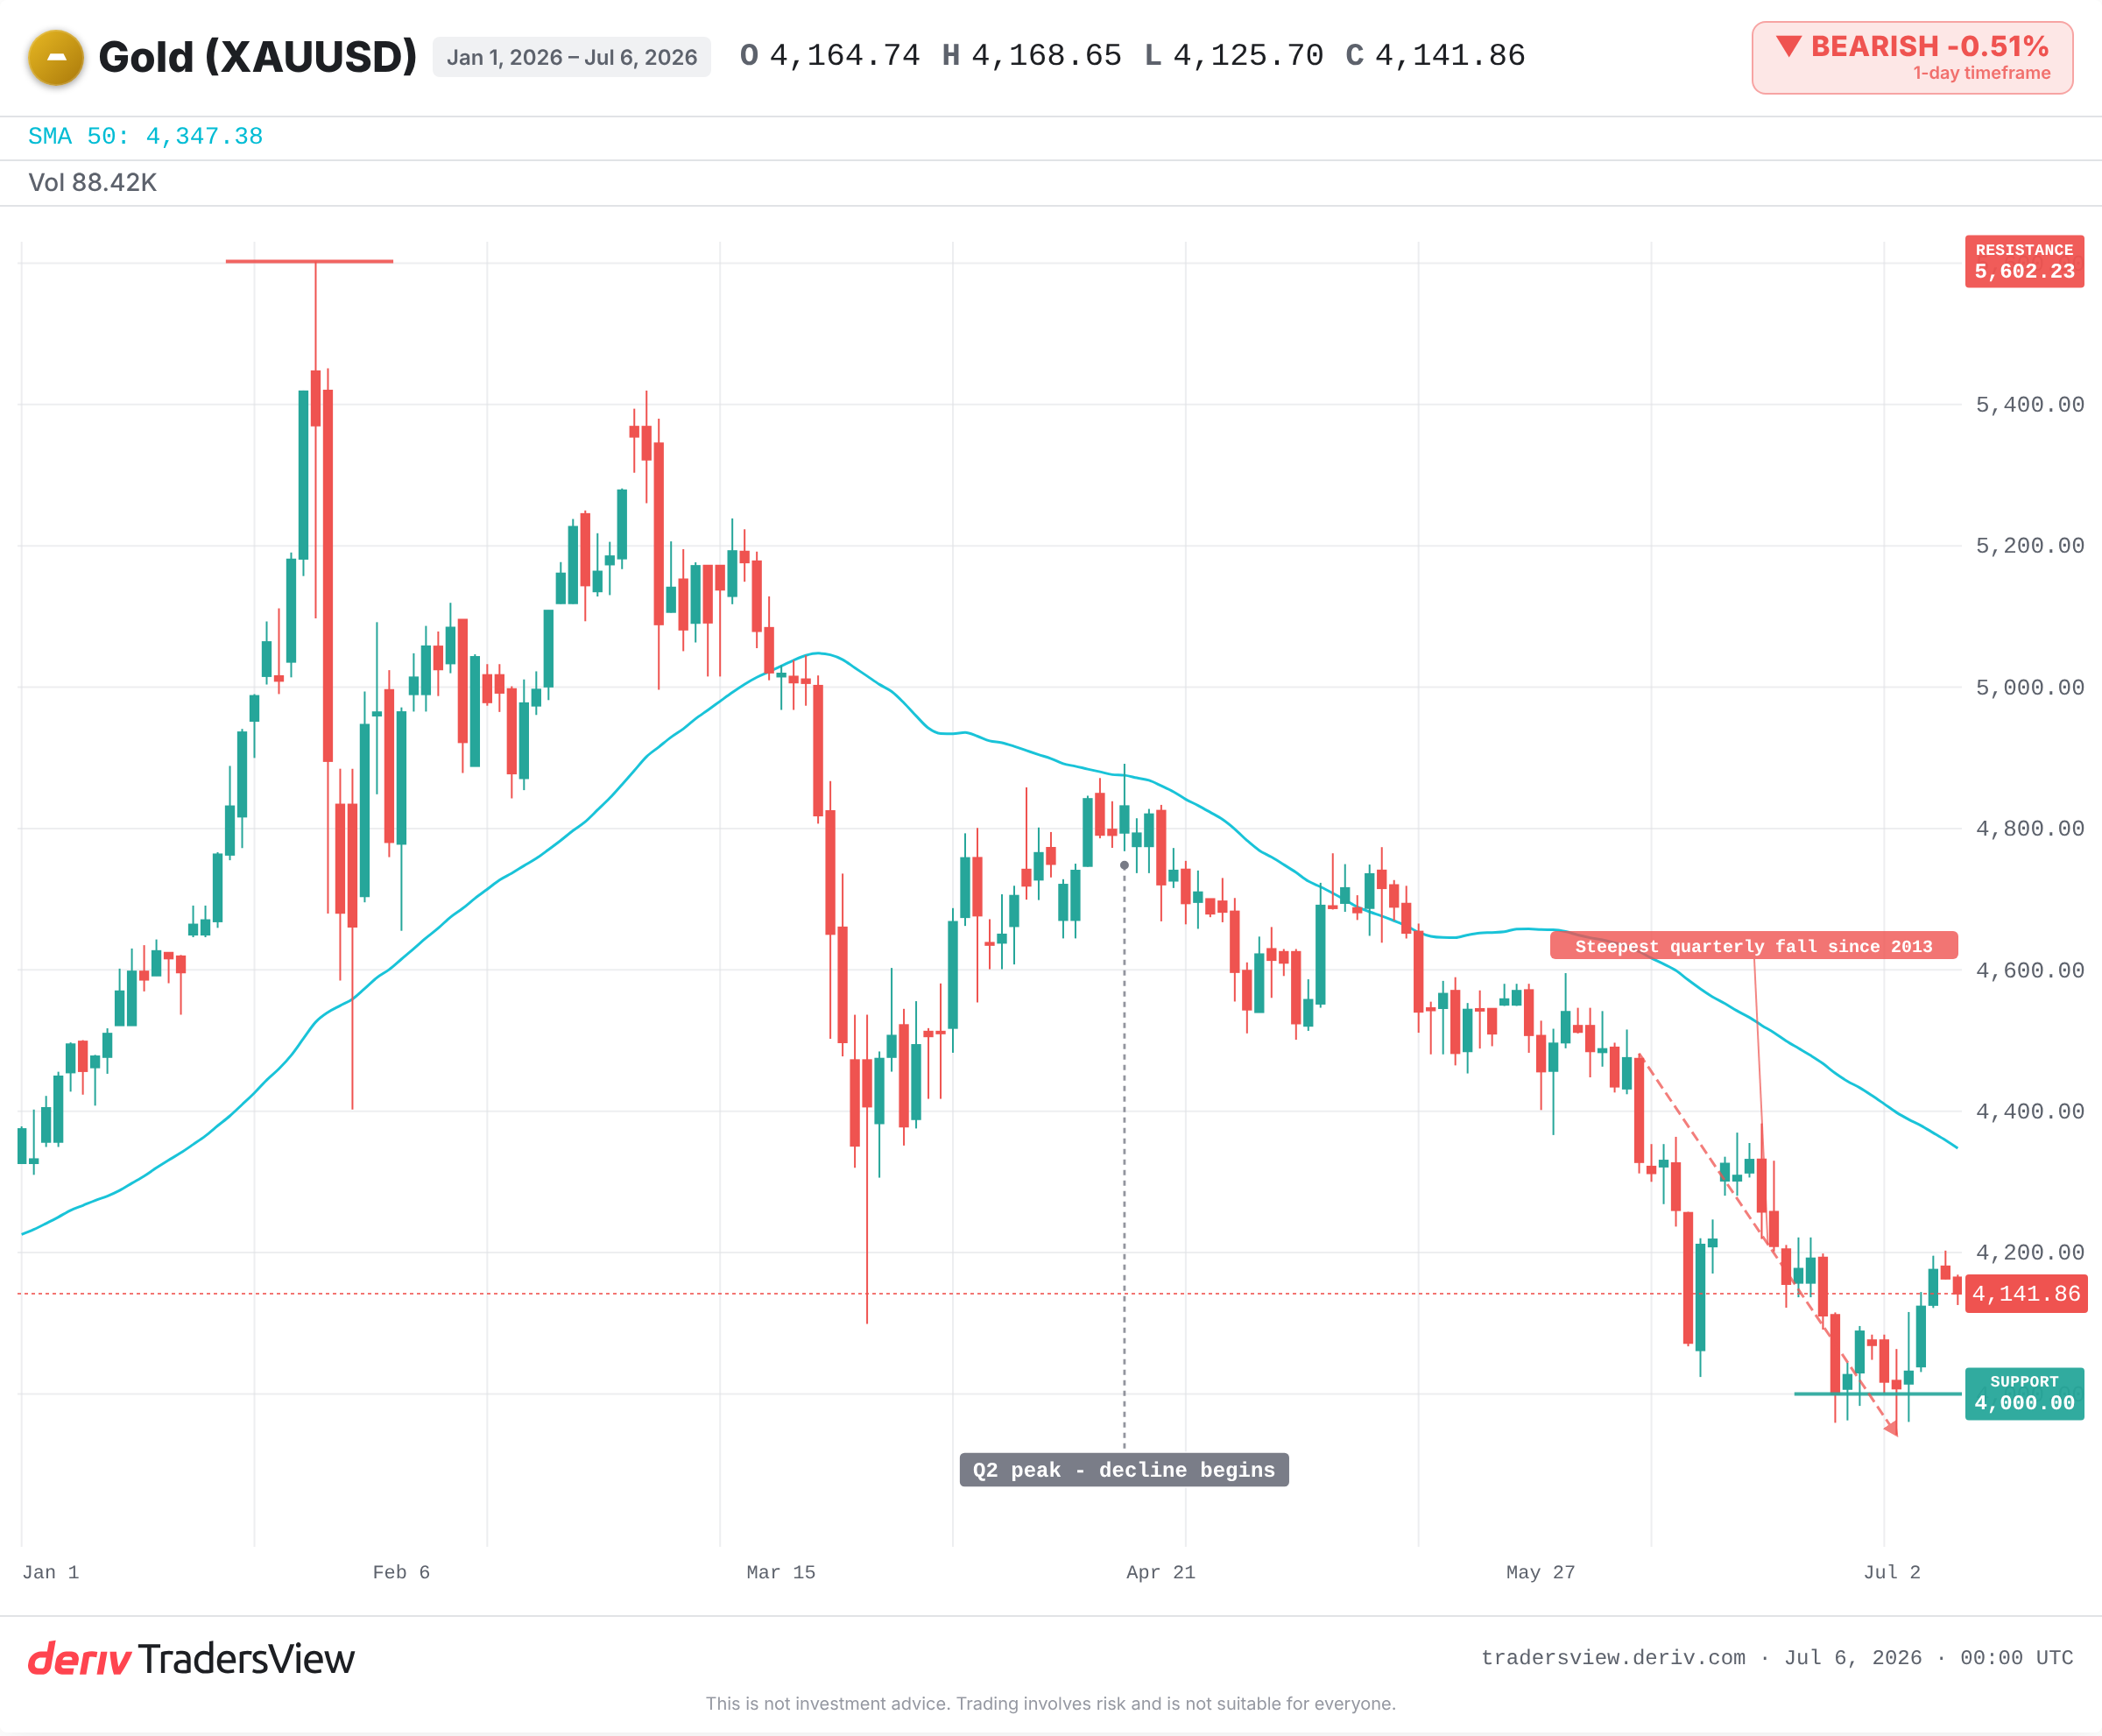
黄金交易价格接近数月低点,此前经历了自 2013 年以来最剧烈的季度跌幅。JPMorgan 刚将其第四季度目标下调约四分之一。Goldman Sachs 持有远高于此的 2026 年末预期。State Street 的预期则更高。
这些差距并不小。三家重量级机构在看同一张图表,却得出截然不同的结论。这背后只有一个原因。两种力量正将黄金拉向相反方向,而目前还没人知道哪一方会先被打破。
将黄金拉低的近期力量
一方关注短期驱动因素。实际收益率上升,使不支付利息的黄金吸引力下降。Fed 加息概率上升进一步加大压力。同时,交易者一直在抛售黄金挂钩基金,6 月份出现大量赎回。
继 6 月非农就业数据疲软后,期货市场转向认为 9 月加息是切实可能的。粘性通胀叠加疲软增长,进一步令 Federal Reserve 的政策路径更加扑朔迷离。这正是推动价格下跌的力量,也是 JPMorgan 下调目标的原因。
支撑黄金的结构性力量
另一方则着眼于未来几个月以外。自 2022 年以来,各国央行以创纪录速度购入黄金,每年约 1,000 吨。这种官方部门需求为价格提供了稳定的底部支撑。
近期一项央行调查显示,大多数受访者预计两年内黄金将显著走高。这种结构性买盘是所有看涨目标的支柱。它缓慢、耐心,不会因一份非农数据而动摇。
即便是看空者,目标价也指向上方
大多数头条新闻忽略的一个细节是,JPMorgan 下调后的目标价仍高于当前价格。本周最悲观的看空者,预测的仍是从此上涨的空间。
因此,真正的分歧不是看涨与看跌之争,而是快与慢之争。近期力量主导日常走势,结构性力量则决定长期走向。以这种方式解读预测,远胜于对一个吓人的百分比做出反应。
如何判断哪种力量正占上风
历史表明,这种拉锯战结果可能走向任何一方。2013 年,实际收益率力量获胜,尽管实物需求强劲,黄金仍持续下跌逾两年。2019 年,Fed 转向降息,结构性看涨方因突破上涨而获得回报。
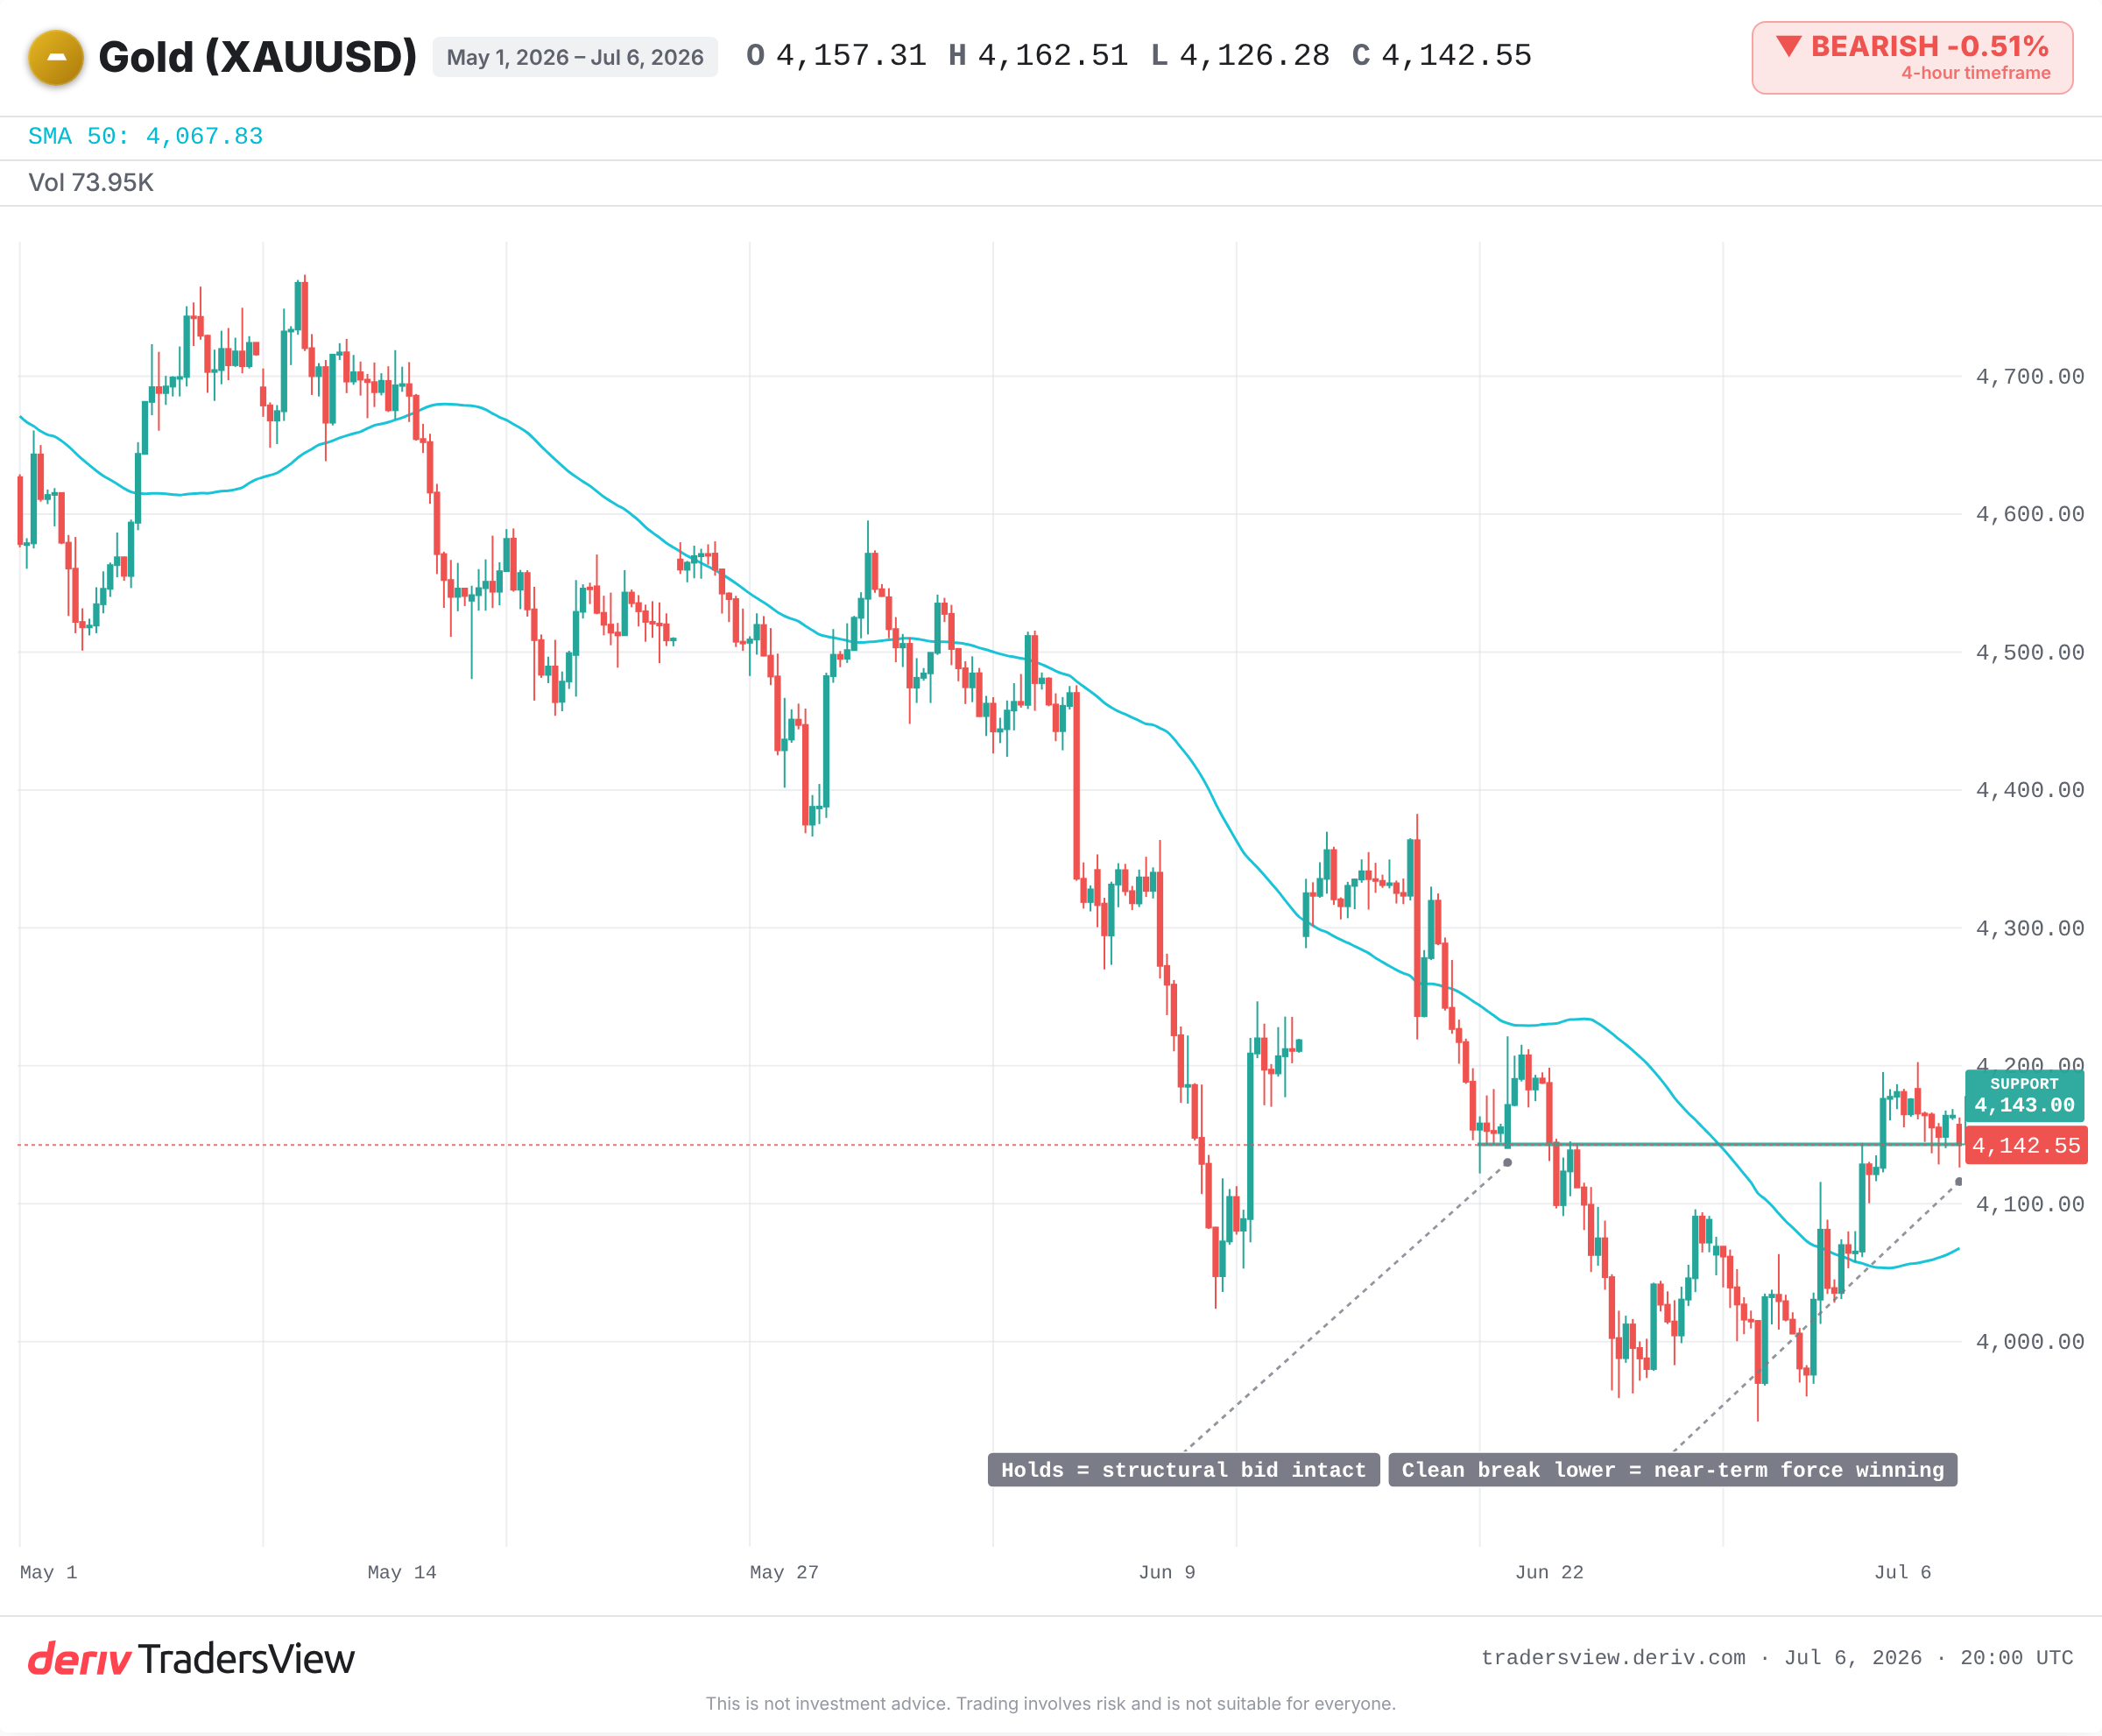
证据显示,目前近期力量仍占主导。与关注目标价相比,请留意以下几点:
- 9 月 Fed 决议。 若确认加息,将强化看跌论据。
- 实际收益率。 这是黄金下一步走势最直接的驱动因素。
- 资金流向。 持续流出证实抛售仍在进行;一旦转向,则意味着形势正在转变。
- 央行购金节奏。 若官方需求放缓,底部支撑将减弱。
- 关键图表支撑位。 若价格清晰跌破该位置,说明近期力量正占上风。
在 Fed 维持鹰派立场期间,黄金仍可能进一步下跌。但若加息未能落地,价格也可能迅速反弹。两方都没有错,他们衡量的只是不同的时间尺度。
常见问题
并非一定如此。下调仅代表相对于此前观点而降低了预测值。JPMorgan 下调后的目标价仍高于当前黄金价格,这意味着即便是最看跌的主要银行,预测的仍是从此上涨的空间。
黄金不支付利息。当美国国债等资产的实际收益率上升时,持有这些资产的回报相对更具吸引力,因此需求可能从黄金转移,从而对其价格构成压力。
自 2022 年以来,各国央行每年购入黄金约 1,000 吨,平均每月约 60 吨。这种稳定的官方部门需求被视为价格的结构性底部支撑。
黄金持续下跌至 2015 年末,较 2011 年高点几乎腰斩,随后才企稳回升。尽管实物需求保持强劲,实际收益率力量仍在这场拉锯战中持续获胜逾两年。
单一目标价只能反映一家机构的观点,而非整个市场的看法。当预测出现较大分歧时,意味着两种对立力量正在起作用。相比于依赖某一个数字,关注实际收益率、Fed 政策和资金流向等驱动因素会更有价值。