
Bank of Japan自1995年以来最大幅度的加息,几乎未能带动日元走强
即便在日本实施1995年以来最大幅度的加息并进行史上最大规模干预之后,日元仍徘徊在40年低点附近。这才是真正推动一种主要货币走势的因素。
Deriv 编辑团队 · 2026年7月6日 · 3 分钟阅读

一次重大政策行动很少能扭转一种货币的走势。即便在Bank of Japan实施1995年以来最大幅度的加息并进行史上最大规模干预之后,日元仍徘徊在40年低点附近。这是因为,真正推动一种主要货币走势的,是持有该货币的成本与替代选项之间持续存在的差距。
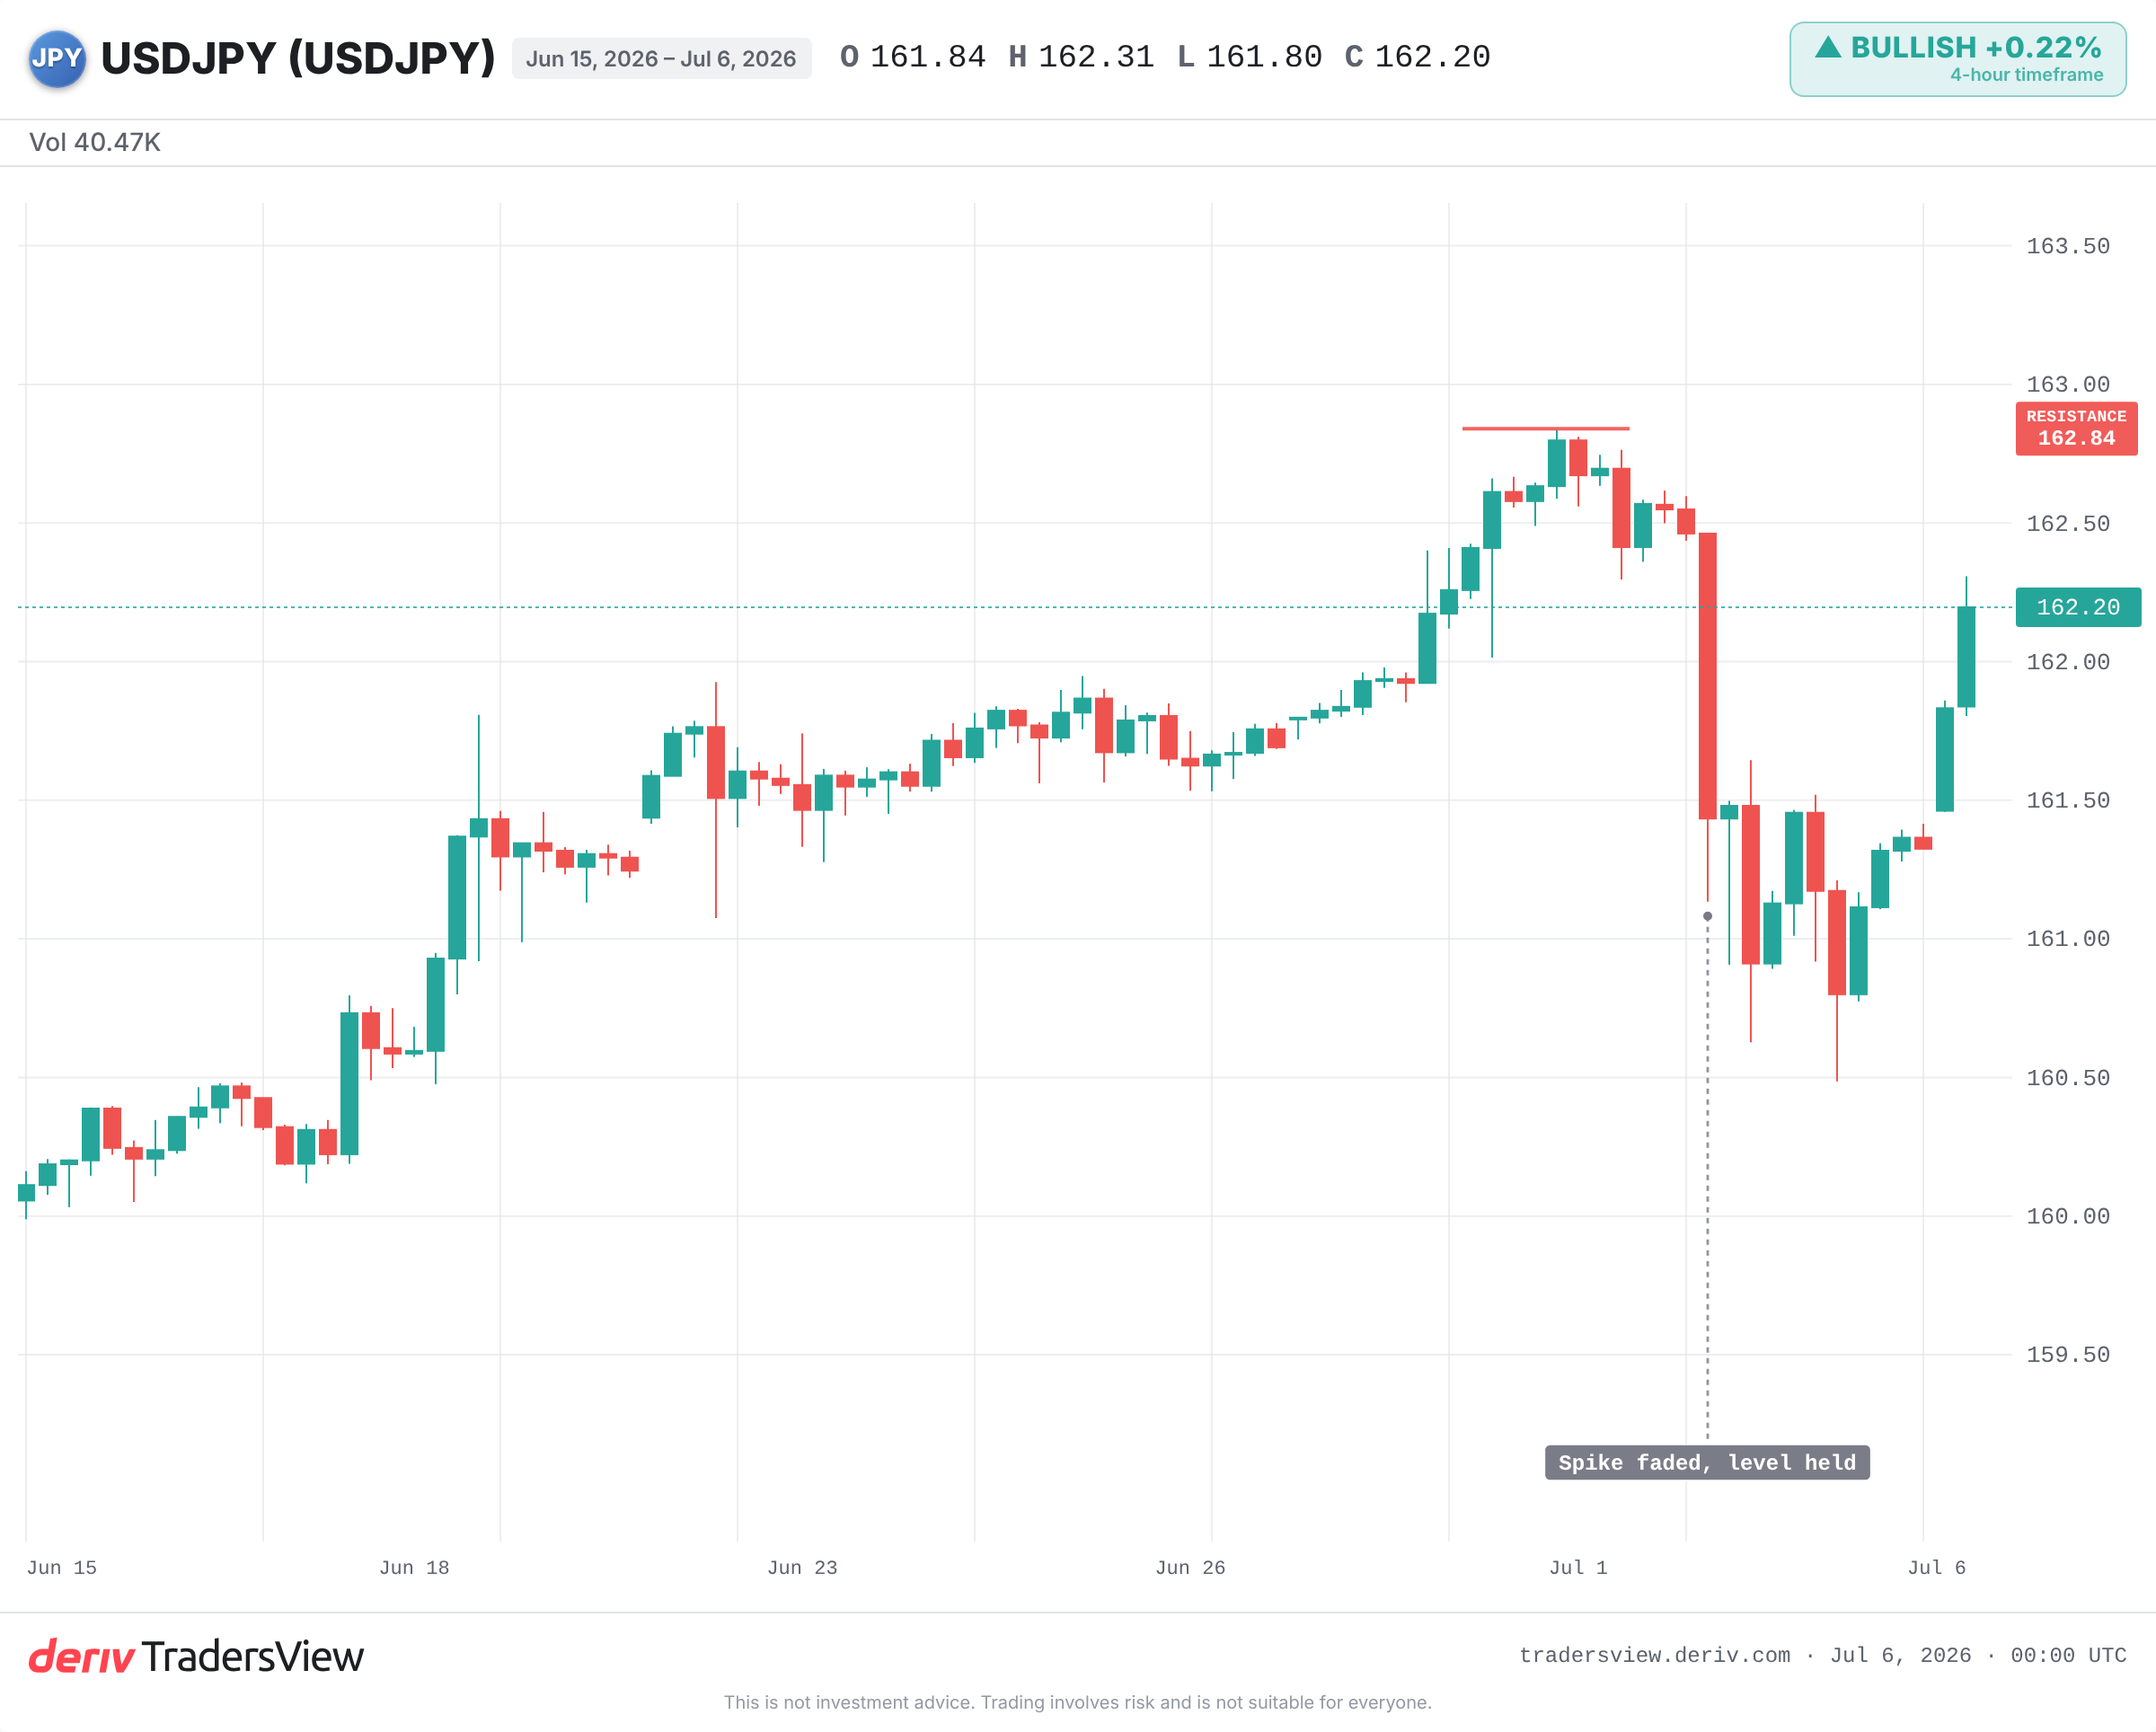
日本已经动用了其两大政策工具:利率已升至1995年以来的最高水平,官员们在春季为捍卫日元汇率支出了创纪录的金额。然而,USD/JPY仍在1986年以来的最弱水平附近交易。
为什么仅靠加息无法撬动一种货币的走势
货币是一种相对押注,您始终是在持有一种货币相对于另一种货币的仓位。因此,真正重要的数字并非日本利率本身,而是美元资产与日元资产的收益之间的差距。
这一差距仍然很大,美元方面领先约三个百分点。Bank of Japan已将基准利率上调至1%,而美国利率远高于此。只要这一差距不收窄,持有美元资产的收益就会高于持有日元资产。
这次加息是真实存在的,但对卖出日元的动机几乎没有削弱。一则重磅消息让汇率短暂波动,但结构性的驱动力依然存在。
套息交易:维持日元疲软的需求来源
廉价的日元还有另一个作用。多年来,交易者以低成本借入日元,并将所得资金投入其他地方收益更高的资产,这就是套息交易,而它需要持续稳定的卖方供应。
只要利差持续存在,卖出日元的需求就会自我延续。这是价格之下持续运行的一股暗流,而不是一次性事件。政策层面的重磅消息可以与其对抗,但很少能将其逆转。
史上最大规模的干预究竟换来了什么
日本在4月和5月期间为捍卫日元汇率支出了约725亿美元,创下纪录。本月初一次疑似干预在数分钟内将该货币对打压约100个点子,但数小时内汇率便回升至接近原点。
干预换来的是时间,而不是趋势。2022年的情况印证了这一模式:汇率急剧飙升,随后逐渐回落,直到后来美国降息预期收窄了利差,才出现持久的转折。约1.1万亿美元的储备固然是一笔庞大的资金储备,但它们只能对抗潮流,而无法扭转潮流。
拥挤的交易与急速反转的风险
表面看来,趋势是单向的。但更有力的观点是:几乎所有人都已押注同一方向。期货数据显示,针对日元的净空头仓位规模庞大。
这正是剧烈反转的典型setup。2024年8月,Bank of Japan的一次加息迫使套息交易快速平仓,日元随即大幅走强,而S&P 500因杠杆仓位争相回补而连续三个交易日下跌。
本月,一份偏弱的美国就业数据已经将该货币对从高点拉低。如果美国数据持续降温,且Fed转向降息,利差将收窄,拥挤的空头将被迫迅速回补日元。
接下来需要关注什么
- 美日利差:任何Fed降息或Bank of Japan的进一步行动,才是真正能改变趋势的因素。
- 有后续行动确认的干预,而不仅仅是口头警告。
- 该货币对能否突破并稳守在近期40年高点之上,或是否持续在该水平遭遇回落。
- 极端空头仓位的平仓,可能将一次小幅波动放大为自我强化的上涨行情。
这一教训的意义不止于本周。请关注利差,而非头条新闻。一种货币的转折点,出现在支撑其当前走势的各方力量发生变化之时,而单一事件通常不足以独自促成这一转变。
常见问题
它是指以低利率借入日元,并将所得资金投资于其他收益更高的资产。该策略依赖于日本利率与国外利率之间的较大差距,并会持续产生卖出日元的需求。
历史表明,仅凭干预本身通常无法做到这一点。干预往往只能造成急剧但短暂的波动。要实现持久的转折,通常需要基础利差收窄,正如日本2022年的几次干预之后所发生的情况。
美日利差出现决定性收窄,最可能的触发因素是美国数据转弱推动Fed走向降息,并伴随持续的干预行动。此时,极端的空头仓位可能会在交易者争相回补之际放大任何走势。
因为套息交易将它们联系在一起。当日元突然大幅走强时,以日元融资的杠杆仓位可能被迫平仓,进而波及其他资产。2024年8月,一次此类平仓事件恰好与S&P 500连续多日的下跌同时发生。