
130年来第二昂贵的市场,这意味着什么
S&P 500目前接近历史高点,而其Shiller CAPE比率在130年间位列第二高。此前在这类估值水平买入,又意味着什么。
Deriv 编辑团队 · 2026年7月15日 · 4 分钟阅读

高价告诉您付出的是什么。估值告诉您得到的是什么。S&P 500 目前接近其历史高点,但按 Shiller CAPE 比率衡量,这是其130多年以来第二昂贵的水平,仅次于1999年12月的互联网泡沫高峰。
这一事实指向两个方向。指数表现强劲,但未来回报的起点却不理想。两者同时成立,而它们之间的差距正是故事的核心所在。
价格接近历史高点,估值接近极端水平
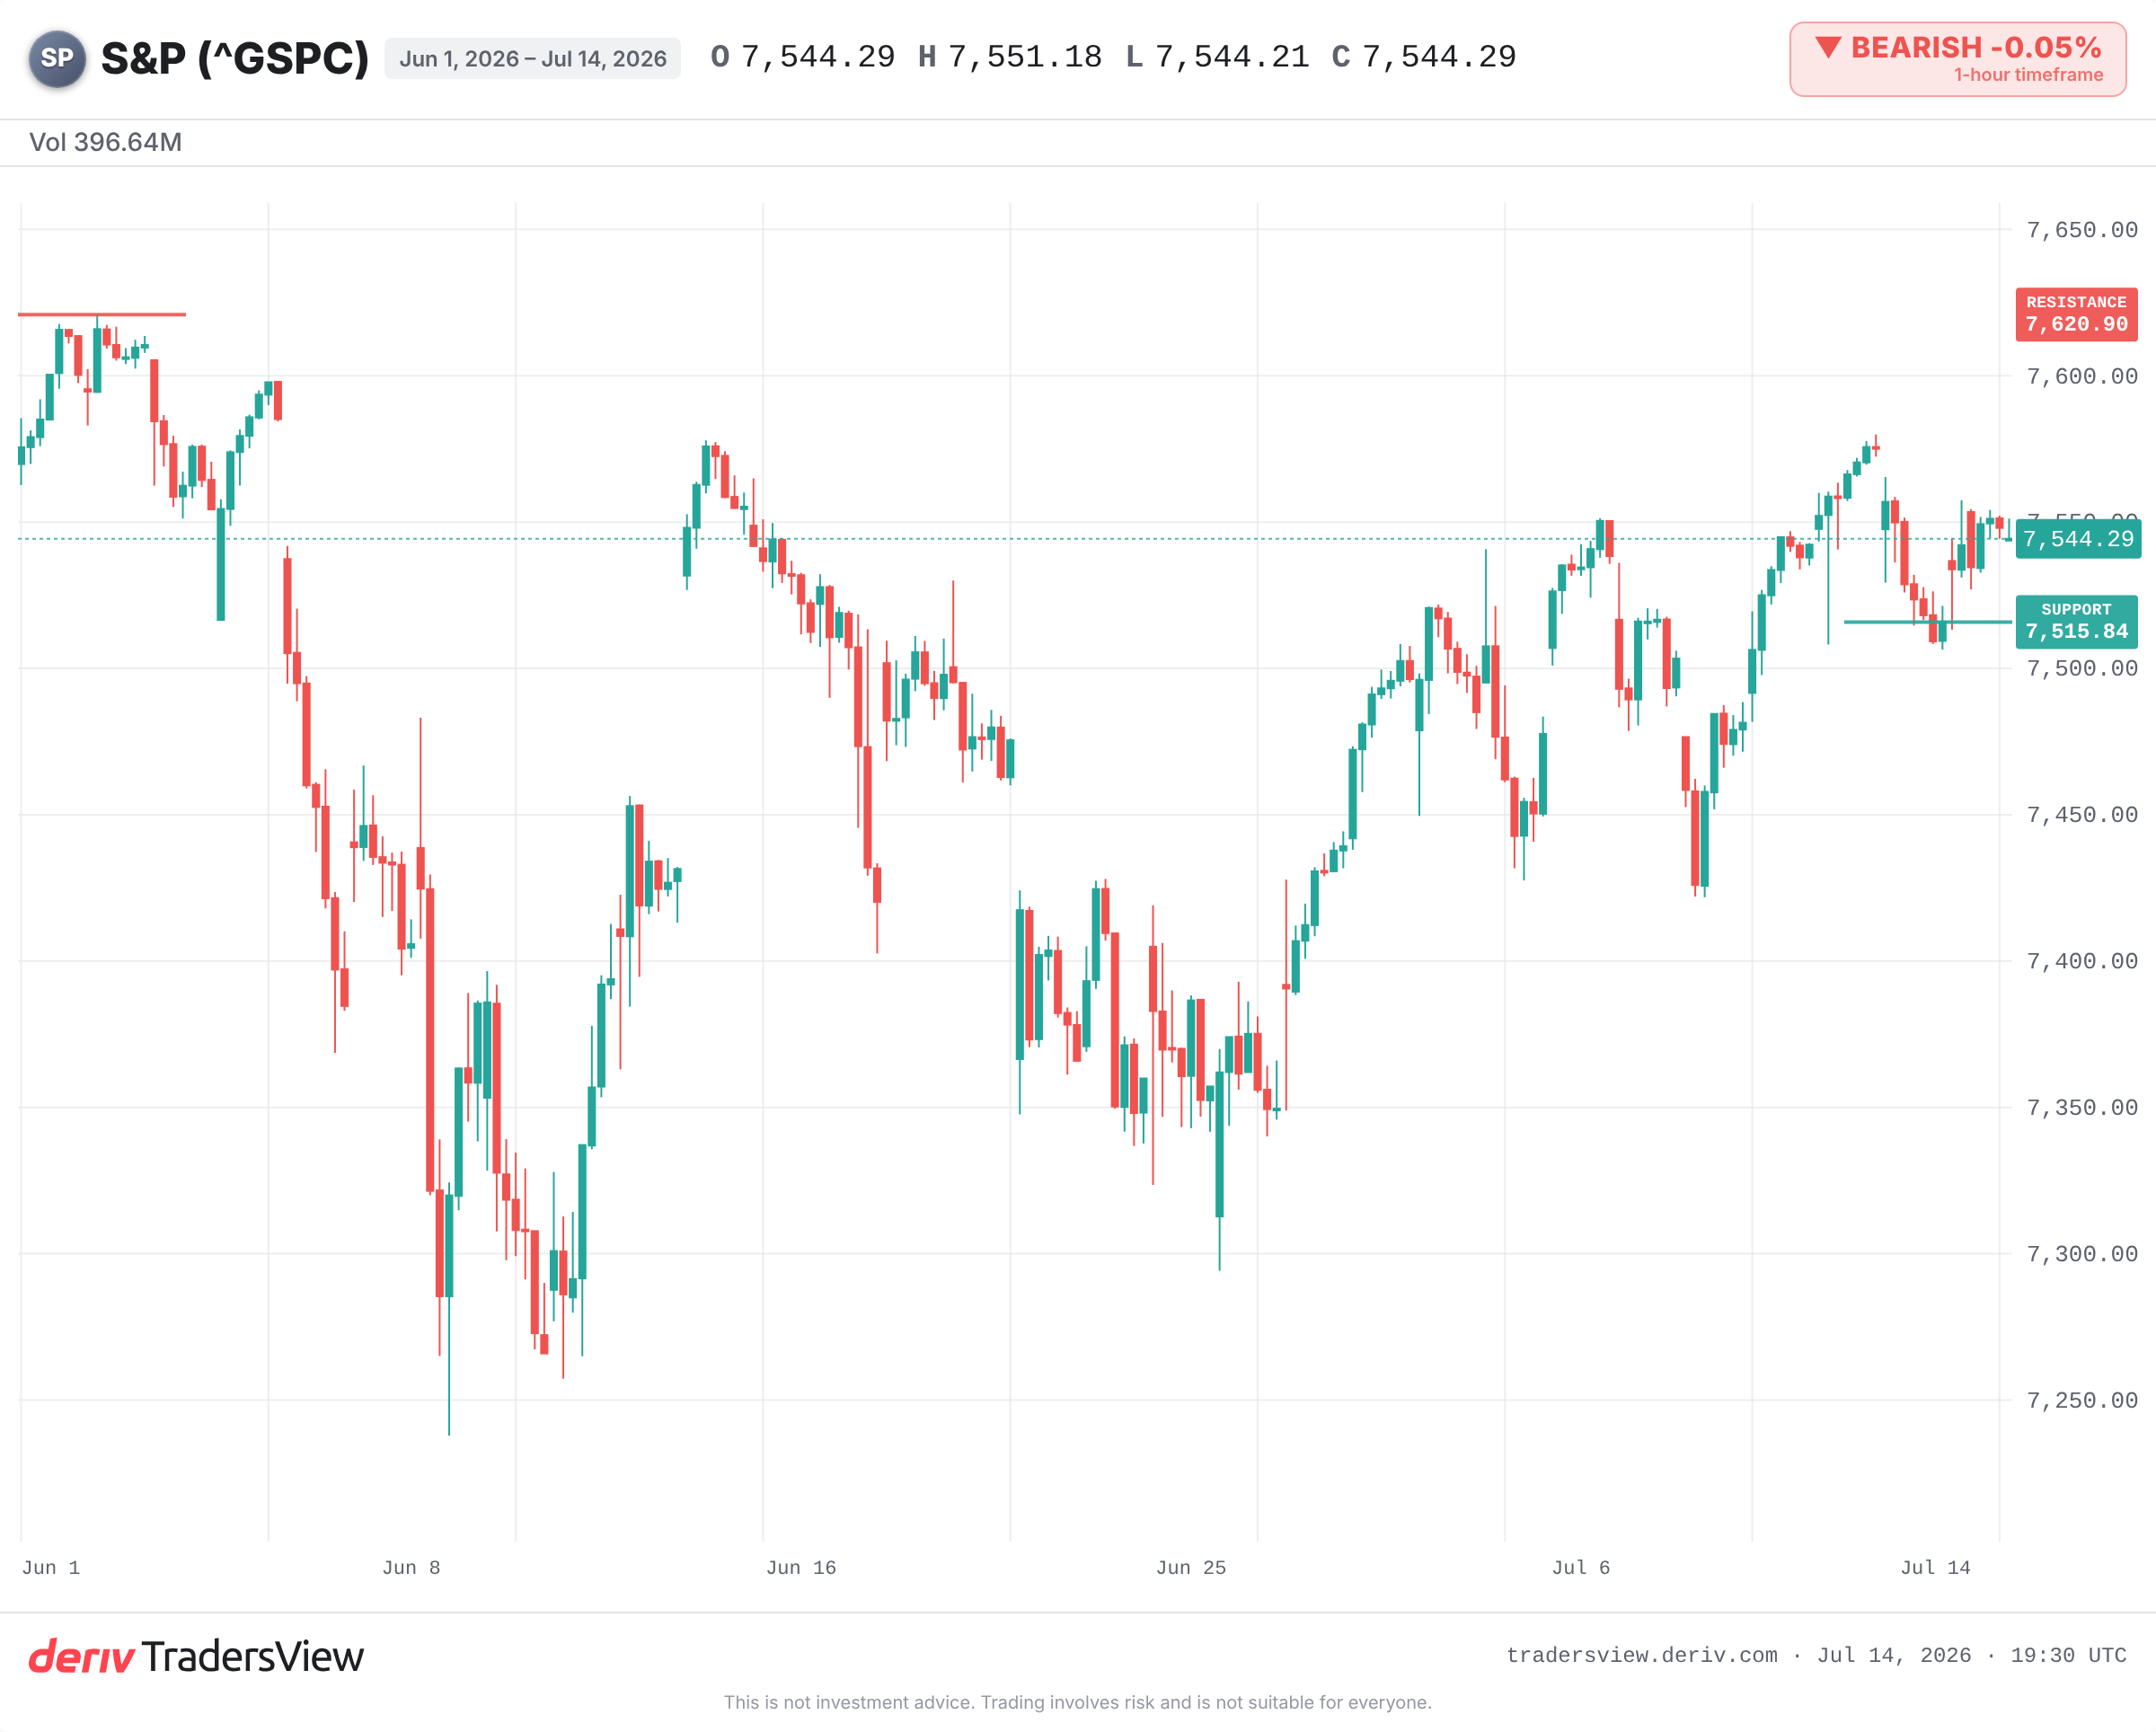
截至2026年7月14日,S&P 500在7,500点中段交易,略低于其2026年的高点。上涨动能看起来依然完整。
Shiller CAPE比率却讲述着不同的故事。据本月的报道,其读数接近41.4。在超过130年的数据中,只有一个读数超过了它:1999年12月的44.19。这正是值得关注的罕见之处。不仅仅是“昂贵”,而是百年一遇级别的昂贵。
历史高价与历史估值极端并非同一回事,二者同时出现的情况很少见。而现在,这种情况正在发生。
CAPE实际衡量的是什么
CAPE将当前价格与过去十年经通胀调整后的盈利进行比较。它通过平滑好年份与差年份的数据,展示您为稳定的盈利流所付出的代价。
可以将其理解为整个市场的“租金收入比”检验。高数值并不意味着价格明天就会下跌,而是意味着您为每一美元的盈利付出了更高的代价,也就是说,更多的利好消息已经反映在价格中。
上次在这一水平买入意味着什么
1999年的对比最为鲜明。CAPE见顶之后,S&P 500在2000年触顶,随后在2002年10月的低点前下跌了约49%。科技股密集的Nasdaq下跌了约78%。S&P 500花了数年时间才重新回到此前的高点。
其他极端情况也有相似之处。1929年9月CAPE接近32,随后便是大萧条式的崩盘。2018年初CAPE超过33、2021年末接近38,随后分别引发了波动性飙升和2022年约25%的熊市。
这种模式并非说高CAPE能预示顶点,而是说,从高CAPE水平出发,往往意味着长期回报更为微薄,一旦市场情绪转向,跌幅也会更深。
为何昂贵不意味着应该卖出
另一个诚实的视角是:在过去十年的大部分时间里,CAPE一直显示“昂贵”,但市场却持续上涨。作为择时工具,它基本没用。
看涨者认为,当今的指数本质上有所不同。它更多依赖于资本轻、利润率高的科技与AI领军企业,而非CAPE最初设计用来衡量的工业类企业。股票回购以及无形资产的会计处理方式,也使得该比率相较历史水平有所抬升。按此解读,快速的盈利增长有可能让市场“消化”其估值,而无需经历价格修正。
这种观点确有其道理,但它也是在押注:盈利能够从一个极高的起始倍数出发,持续快速复合增长,而几乎没有出错的余地。
接下来需要关注什么
短期走势取决于几个明确的关键指标。
- 能否干净地突破并创下新高,还是遭遇回落而使指数继续滞留在7,500点中段。
- 7月13日回调低点约7,515.84点作为支撑位;若决定性跌破该水平,则暗示市场情绪正在转变。
- 大型AI与芯片领军企业的盈利能否继续超出预期,还是开始不及预期。
- 10年期美债收益率,其上升会直接给高估值股票带来压力。
证据倾向于一种方向。这一水平的估值并非卖出信号,但缓冲空间已变小。当起始价格较高时,市场需要一切都顺利进行,一旦出现差错,可承受的余地也就更小。
常见问题
它由经济学家Robert Shiller推广而广为人知,因此也常被称为Shiller CAPE。它对过去十年经通胀调整后的盈利取平均值,以平滑短期盈利波动,从而更稳定地反映估值水平。
单凭这一指标还不够。CAPE在市场上涨的同时也曾保持高位多年,因此它并非理想的择时工具。它反映的是长期预期回报与下行风险,而非下周或下个月会发生什么。
其计算方式相同,但批评者认为,对于资本轻、利润率高的科技公司而言,该比率可能高估了其昂贵程度。股票回购及无形资产等会计处理方式的变化,也可能使该读数相较于较早的工业时代市场有所抬升。
常见的指标包括远期市盈率、市销率,以及盈利收益率与10年期美国国债收益率的比较。没有任何单一指标是决定性的,投资者通常会综合参考多个指标。