
就业数据考验市场对 12 月加息预期的回落
周四的科技股抛售潮将 Fed 在 12 月加息的概率降至 66%。今日的美国就业报告可能如何影响股票、收益率、黄金和美元走势。
Deriv 编辑团队 · 2026年11月6日 · 4 分钟阅读

周四的科技股抛售潮将 Fed 在 12 月加息的概率从 82% 降至 66%,为过去两周以来的最低水平。GMT 13:30 公布的美国就业报告将是对这一变化的首次考验。
| 新增就业人数 ~60k 预测值 · 9 月为 29k | 失业率 4.2% 预测值 · 9 月为 4.2% | 时薪 +0.3% 预测值 · 9 月为 +0.1% | 12 月加息 66% 周四收盘时的概率 · 周三为 82% |
就业报告公布日对股票市场的影响通常高于一般交易日:自 2021 年 12 月以来,S&P 500 在报告公布当日的中位数波动为 0.8%,而其他交易日为 0.5%(共 57 份报告,来源:The Right Trader)。
请仔细解读修正数据,而不仅仅关注headline数据。上月报告将 7 月和 8 月的就业人数合计下修 60,000 人,超过 9 月 29,000 人的增幅。今日对 8 月和 9 月数据的修正,可能会改变headline数据所传达的含义。
该报告可能对股票市场产生的影响
这主要取决于两种力量。利率决定了投资者当前为未来利润所支付的价格:12 月加息概率下降会压低收益率,并支持估值,科技板块受益最为明显。增长则决定了利润本身:经济走弱会削减利润。这两种力量的变化时间表可能不同,因此市场的第一反应不一定是持续性反应。
| 过热 就业人数超过 100k,时薪增幅达 +0.4% 或以上,失业率为 4.2% 或以下 | Fed 最担心的正是工资快速增长,因此 12 月加息的可能性会上升。更高的收益率会使未来利润的当前价值下降,科技板块通常受此影响最大。美元通常对日元和欧元走强,黄金通常走弱。 |
|---|---|
| 稳健,工资平稳 就业人数超过 60k,时薪增幅为 +0.3% 或以下,失业率为 4.2% 或以下 | 经济保持稳健,但未加剧通胀压力。利率前景可能变化不大,这将使周四围绕数据中心的担忧继续主导股票市场。 |
| 分化 就业人数低于 60k,时薪增幅达 +0.4% 或以上 | 两项数据相互矛盾:疲弱的招聘数据不利于加息,而快速的工资增长则支持加息。对于这类分化报告,市场的首次反应往往较为震荡,而收益率的走势可以反映市场更倾向于相信哪一方。 |
| 偏弱 就业人数在 0 至 60k 之间,时薪增幅为 +0.3% 或以下,失业率为 4.2% | 就业市场趋冷会降低 12 月加息的可能性,并压低收益率,从而支持估值。美元通常对日元和欧元走弱,黄金通常走强。 |
| 疲软 就业人数低于零,或失业率达到 4.3% 或以上 | 两种力量相互抵消:收益率下降支持估值,而就业市场萎缩则损害利润。未来数日内,哪一方占据主导地位可能发生变化,而失业率的更大幅上升则有利于增长担忧占据主导。 |
如何解读市场反应
仅凭收益率无法判断哪种力量占据主导:在疲弱的报告中,收益率和股票市场可能同步下跌。请将 Treasury yields 与 US Tech 100 对照解读。
| 收益率下降,股票上涨 表明利率缓解因素占据主导 | 收益率下降,股票下跌 表明增长担忧占据主导 |
|---|---|
| 收益率上升,股票下跌 表明利率担忧再次出现,通常与工资相关 | 收益率上升,股票上涨 表明强劲数据被解读为利好消息 |
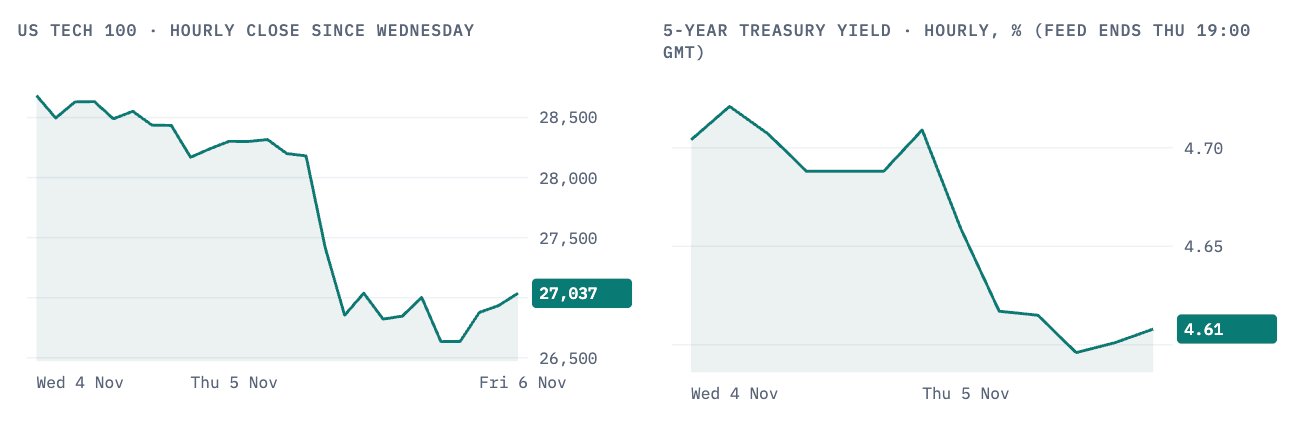
周四的情况属于“收益率下降,股票下跌”。
12 月加息概率的变化走势
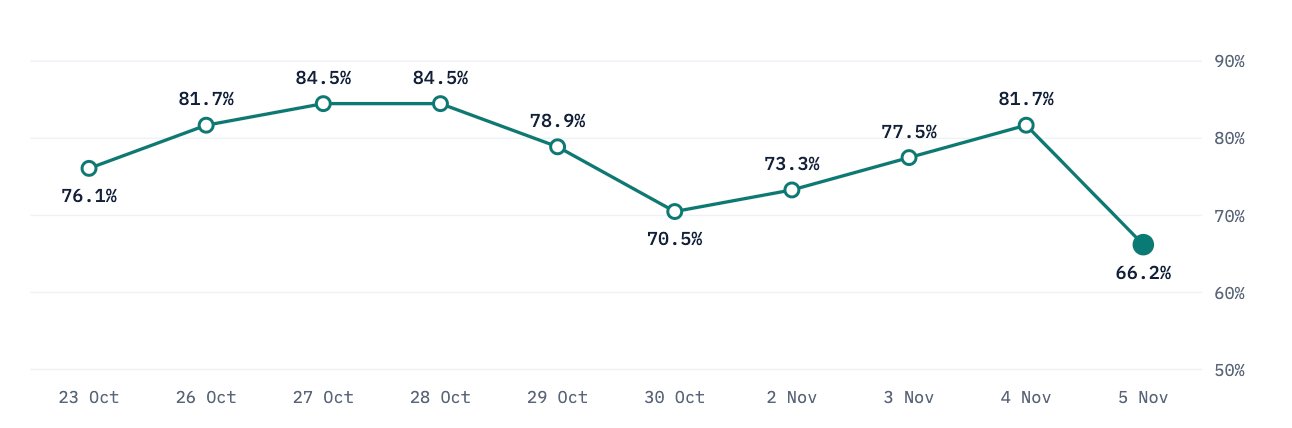
每当股票市场大幅下跌时(10 月 30 日及周四均是如此),12 月加息的概率也随之下降。
周四:US Tech 100 下跌 6.3%
新闻报道将此次抛售与以下担忧联系起来:Democratic 在中期选举中的胜利可能会放缓数据中心建设进度。同期内,5 年期 Treasury yield 下降了 10 个基点,这表明市场担忧的核心在于利润和数据中心相关法规,而非单纯依靠降低利率就能解决的问题。该指数今晨已回升至 27,000 上方,但仍比 10 月 6 日的高点低 13%。
需关注的点位
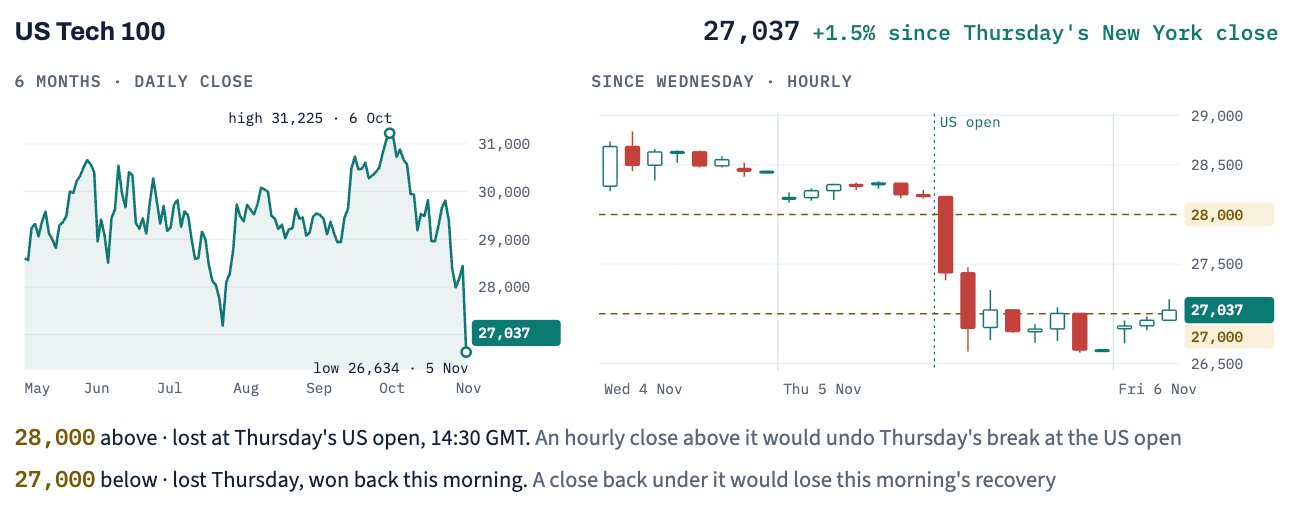
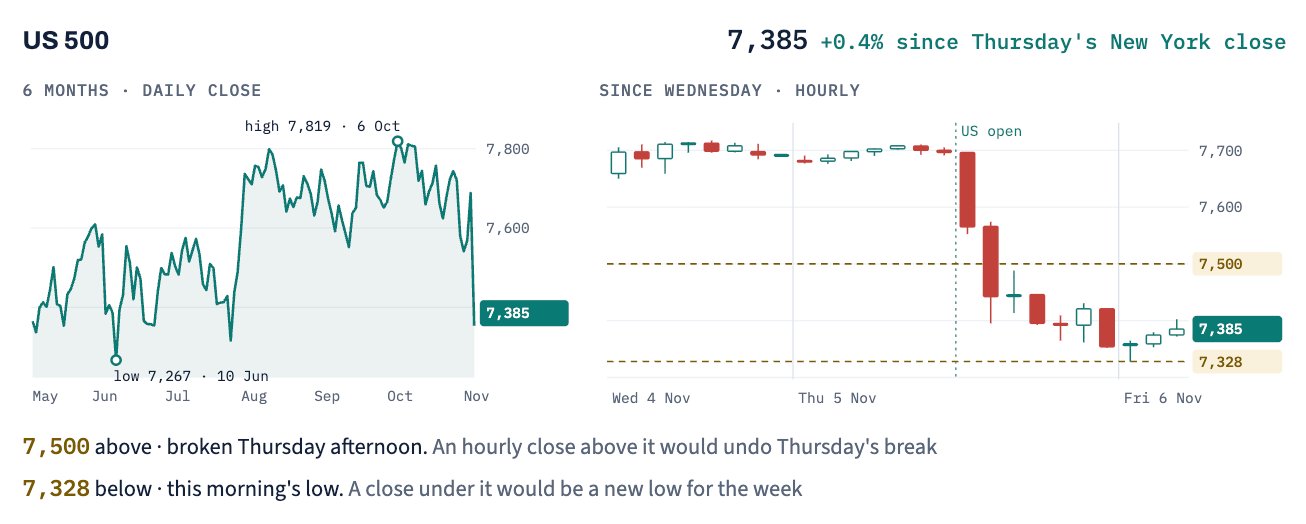
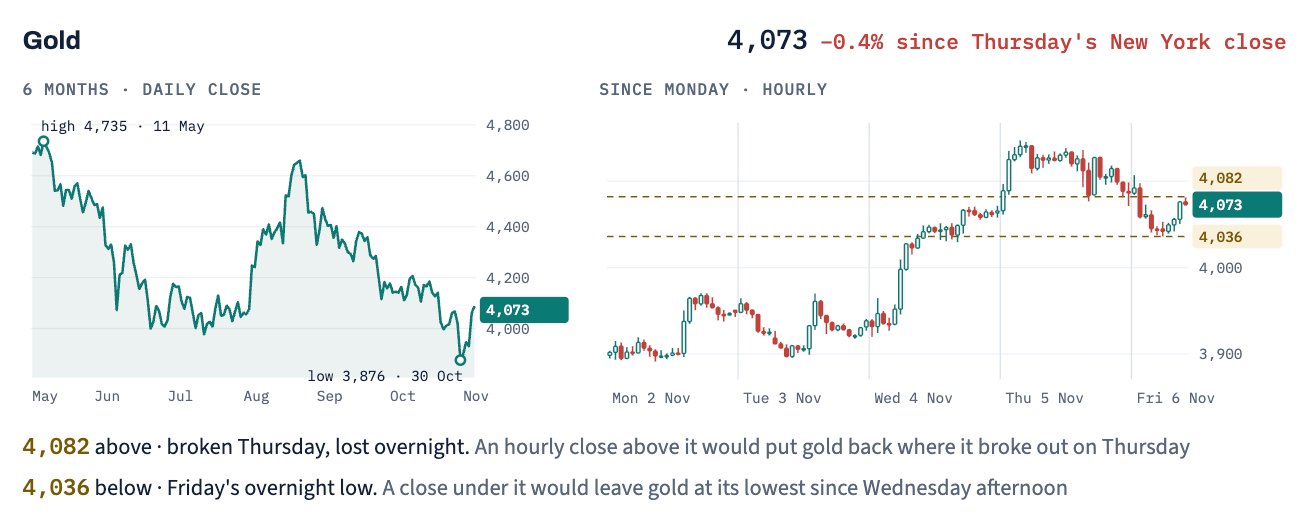
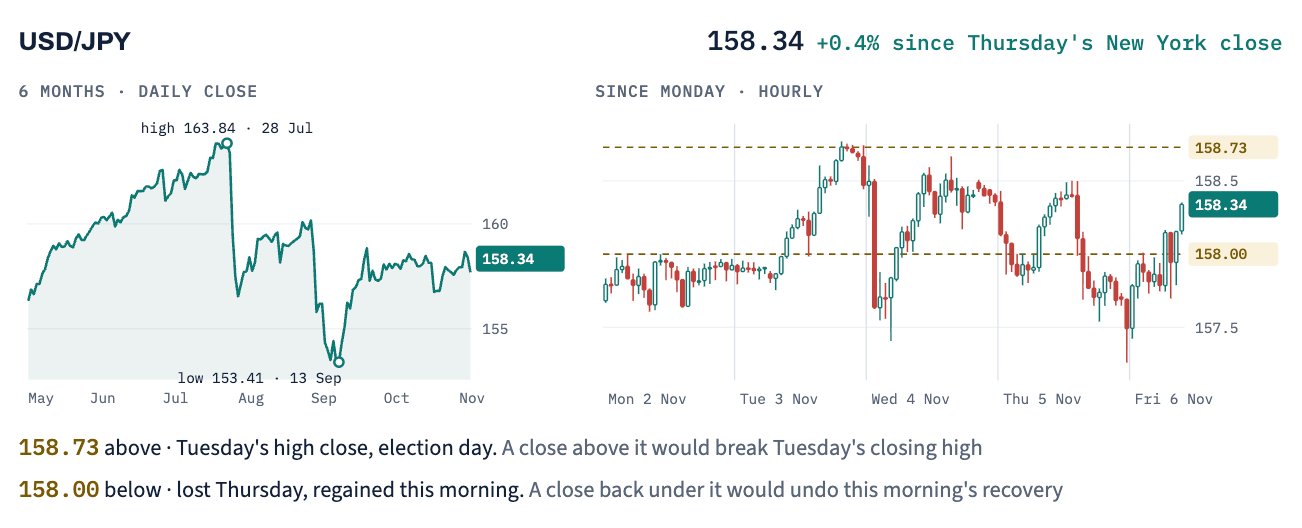
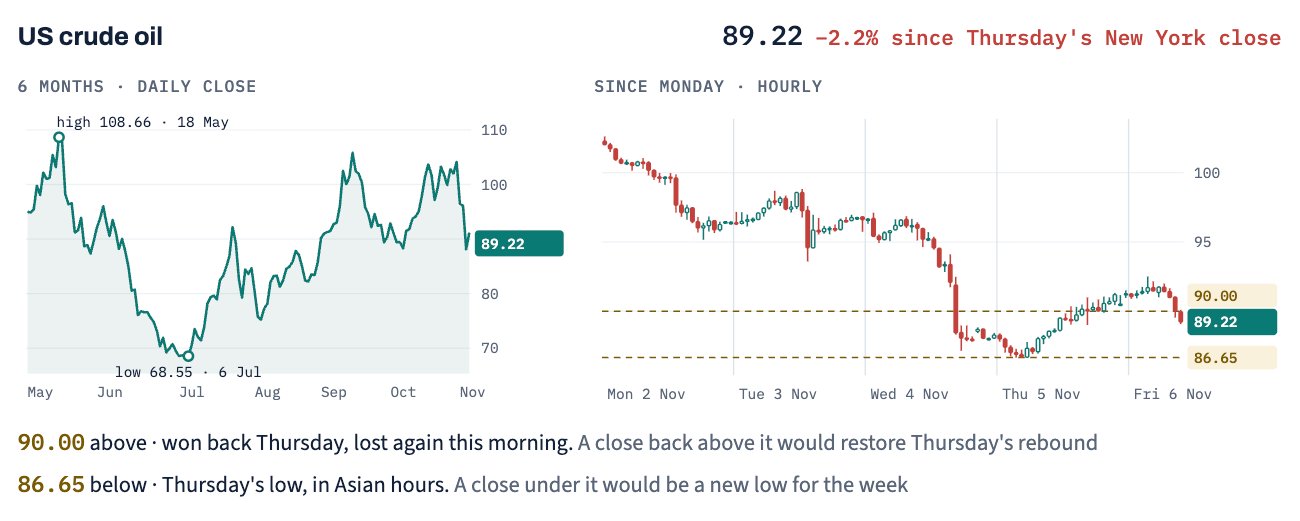
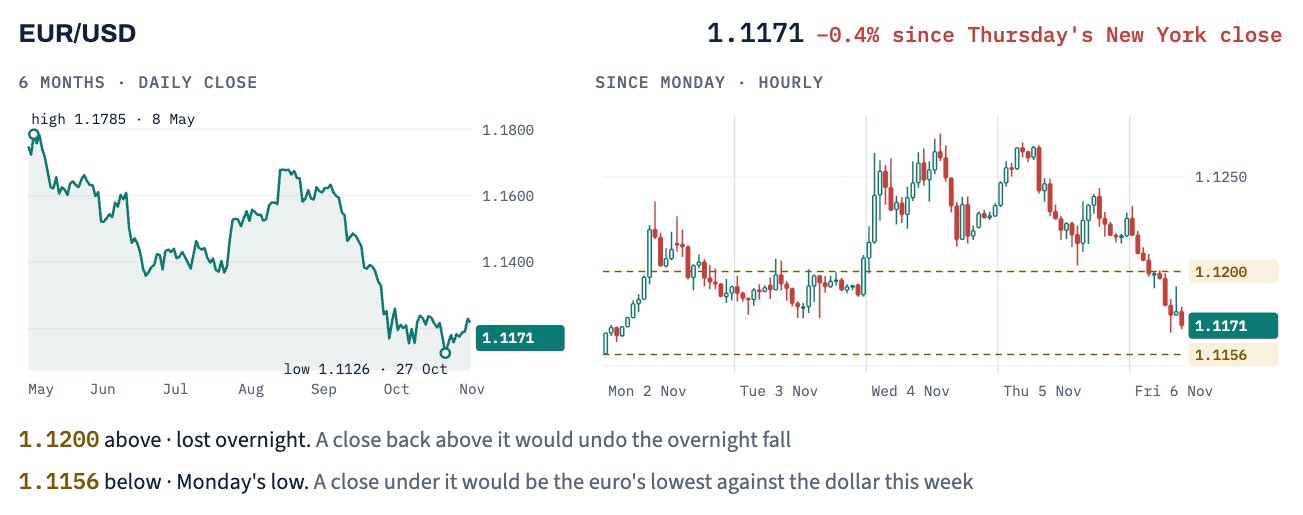
今日,GMT 时间
13:30 美国 10 月就业报告公布
14:30 美国股票市场开盘
12 月 9 日 Fed 下一次利率决议,GMT 19:00
价格来源:Deriv。预测数据来源:Dow Jones、FactSet。概率数据来源:CME FedWatch。
本内容不适用于 EU 居民。所引用的业绩数据均为历史数据,过去的表现并不能保证未来的表现,也不能作为未来表现的可靠参考。