
Netflix 表示 AI 能降低成本,却计划加大支出
Netflix 利用 AI 削减制作成本,同时将2026年的内容支出提高到200亿美元。本文解析为何更便宜的产出意味着更多的支出,以及究竟是什么真正推动了股价变动。
Deriv 编辑团队 · 2026年7月27日 · 3 分钟阅读

当某项技术让某件事变得更便宜时,企业通常会做得更多。因此,Netflix 一边借助 AI 来削减制作成本,一边将2026年的内容支出提高到约200亿美元,这并不矛盾,而是对成本下降的正常反应。
Q2财报公布后,市场依然大幅抛售该股票。要理解其中原因,需要将效率提升的叙事与真正驱动股价的因素区分开来。
为什么更低的生产成本会带来更多的支出,而非更少
直觉很简单:如果 AI 降低了制作一部剧集的成本,预算就应该缩减。但现实很少如此。
当某件事变得更便宜时,需求往往会相应增长。Netflix 并不想要更小的内容预算,它想要更多的剧集、更多的语言版本,以留住观众持续观看。每部作品成本的降低,是为更大规模的片单提供燃料,而不是为了缩减账单。
这正是这两条看似矛盾的新闻能够共存的原因。“AI帮我们省钱”和“我们明年要多花10%”描述的是同一个策略,只是从不同的角度来看待。
这个悖论背后那个150年前的理论
19世纪,经济学家 William Stanley Jevons 发现了一个关于煤炭的奇怪现象:更高效的蒸汽机并没有减少煤炭的总消耗量,反而提高了它。更便宜的能源开辟了新的用途,因此需求随之攀升。
同样的逻辑也贯穿于现代流媒体行业。在2023年和2024年,各大制作公司都在谈论纪律与效率,但最大的几家公司却持续提高内容预算,以维持用户参与度。在大规模运作下,谈论效率与支出绝对值上升并不矛盾,它们是同时发生的。
市场真正用来评判 Netflix 的标准是什么
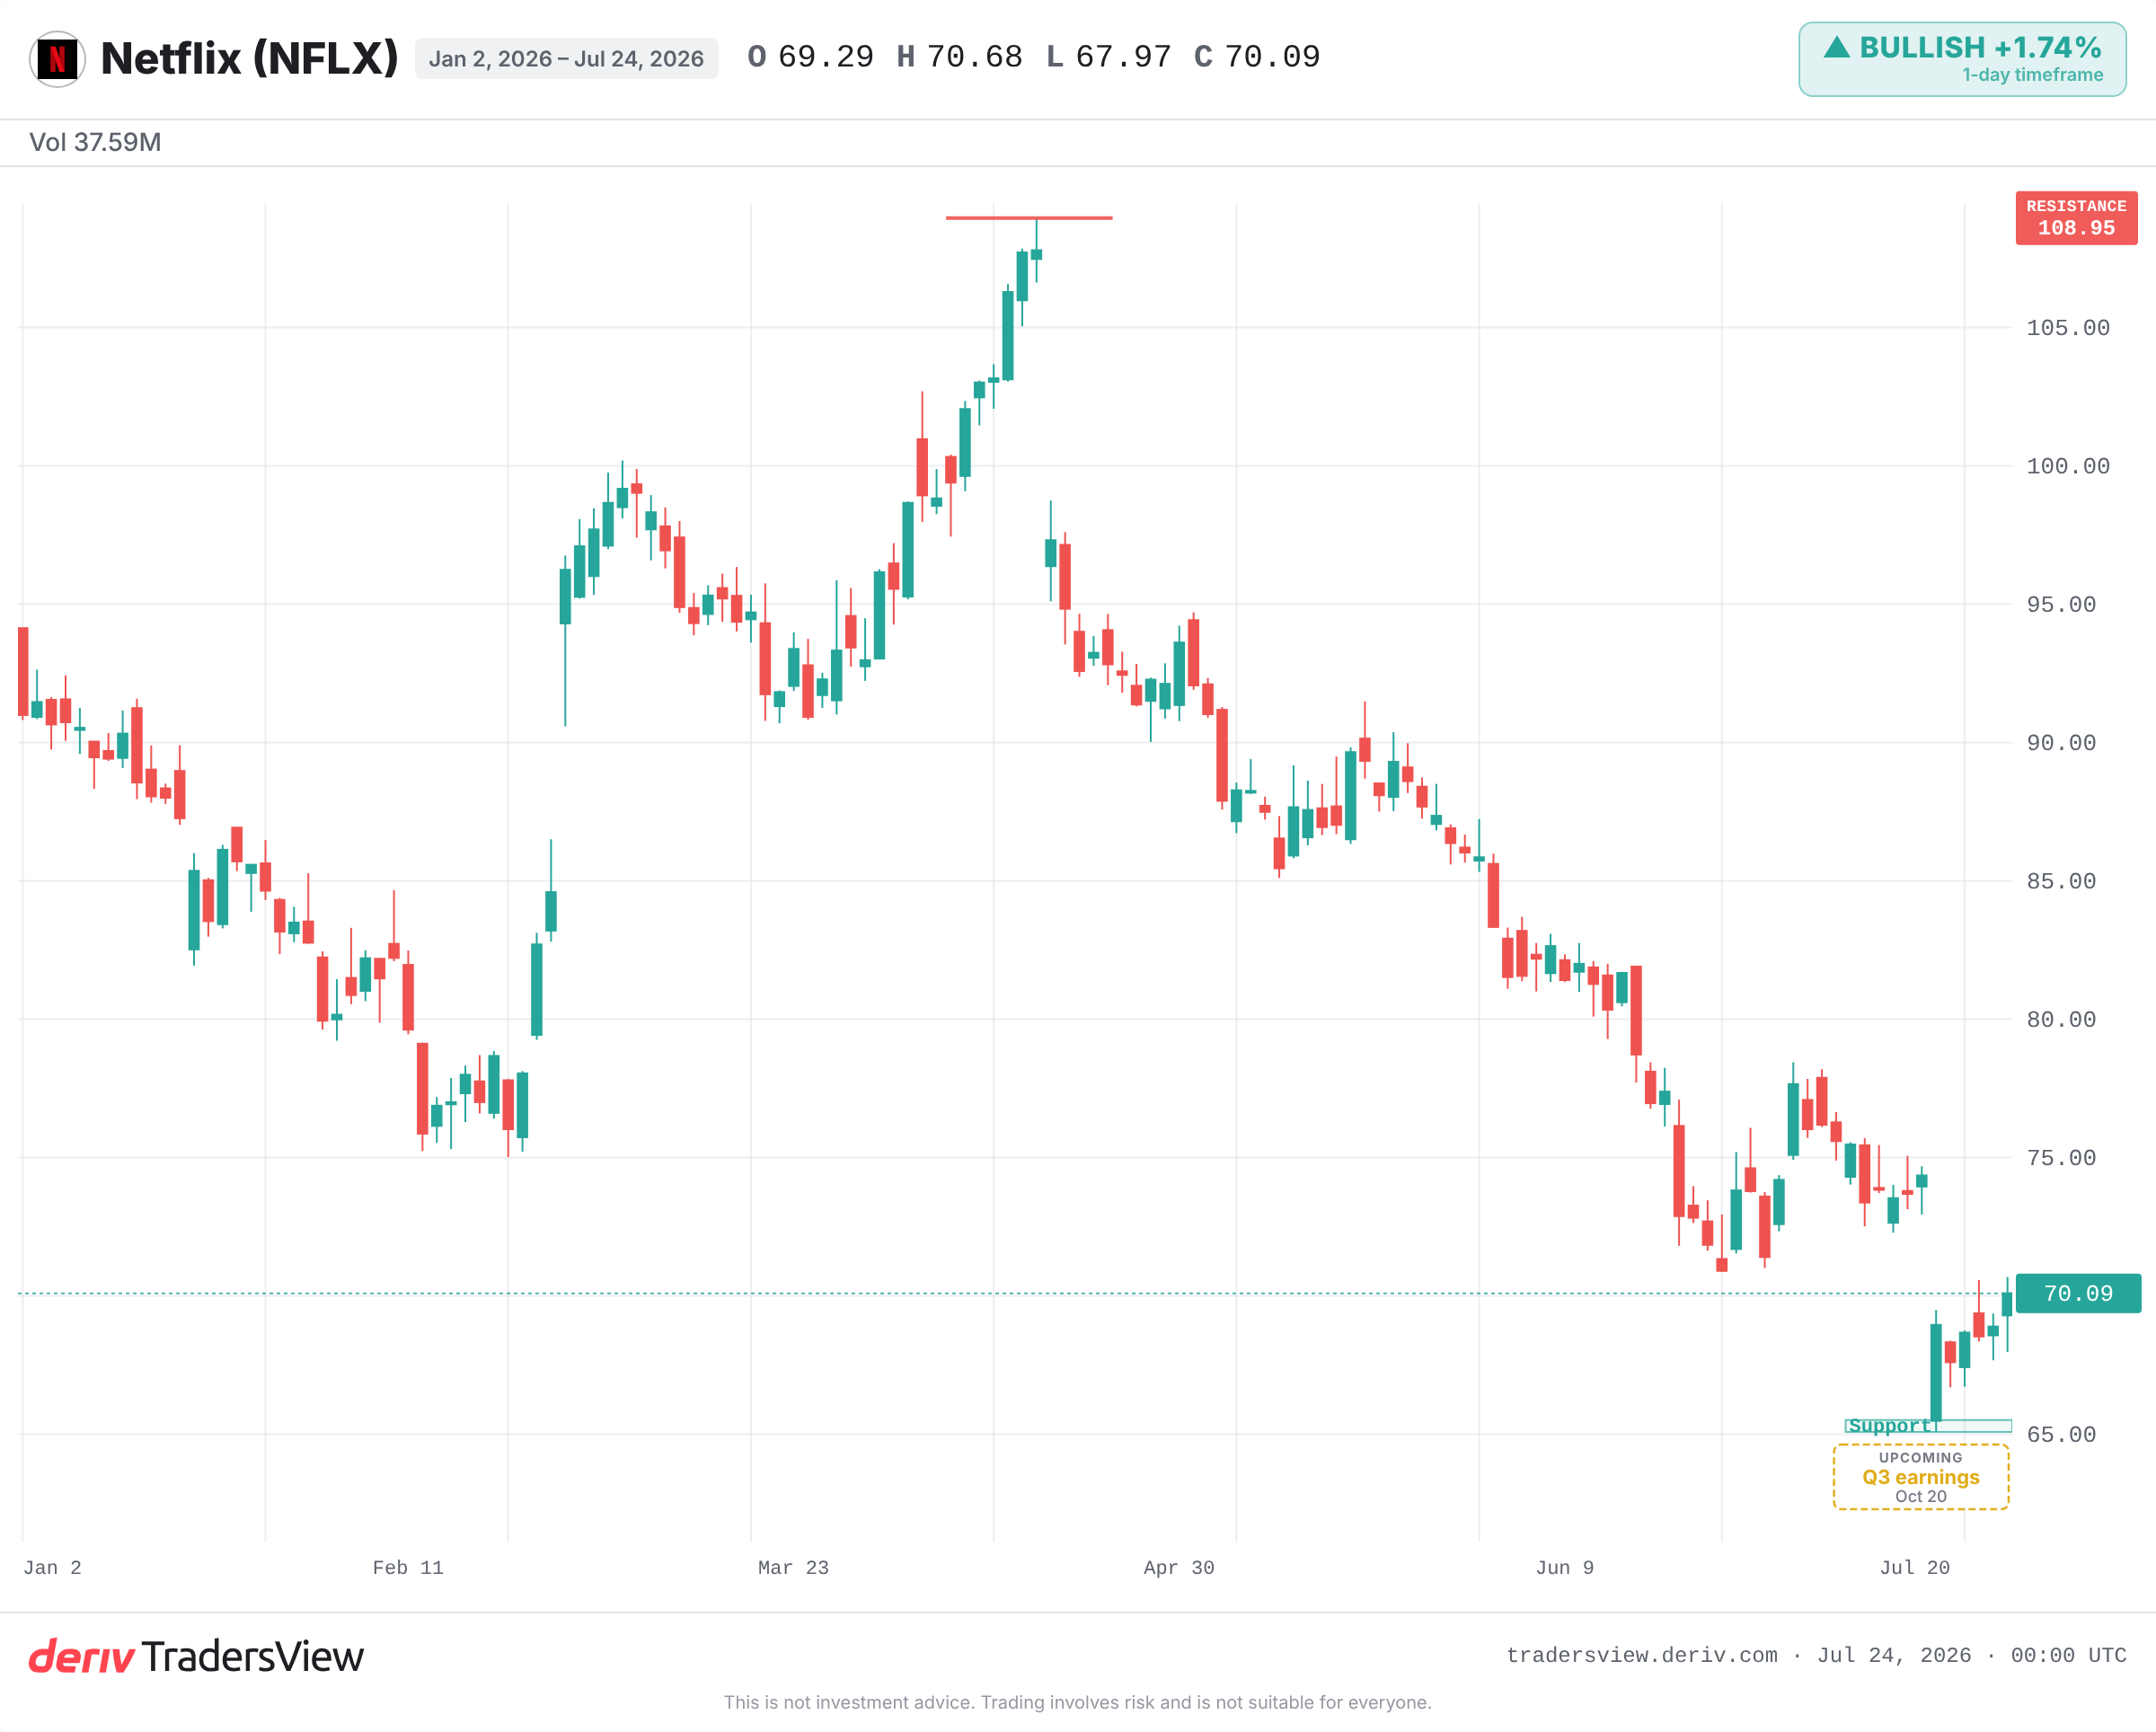
在此次抛售中,AI 这个角度几乎没有被提及。Q2财报公布后,Netflix 在盘前交易中大幅下跌,较前一交易日收盘价跌幅超过11%。
原因在于增长,而非成本。Q2营收略低于预期,Q3指引低于市场普遍预期。多位分析师指出,用户参与度披露数据表现较弱,且未能达到 Netflix 自身设定的2030年目标。Baird 将目标价从120美元下调至90美元。
市场是根据增长来为一只成长股定价的。一个关于效率提升的叙事,无法抵消营收增速放缓的影响,这一点从来都没有改变过。
更高的内容支出能否支撑这个“再投资”的说法?
在这一点上,多头与空头的看法截然不同。多头的解读是:该股目前股价接近2026年低点,远低于历史最高点,其远期估值倍数几乎意味着市场预期没有增长,尽管利润率依然保持稳健。如果额外的支出能够转化为用户参与度的提升,那么这笔再投资就是值得的。
空头的解读则更难以反驳。如果内容支出上升,但营收增速持续放缓,那么这额外的数十亿美元支出就只是更高的成本而已。整个“再投资”叙事能否成立,取决于一件事:产出能否转化为订阅用户数和观看时长。
Netflix 此前也经历过这样的重置。公司在2022年4月流失订阅用户,股价随之崩跌,随后广告套餐和打击共享密码的举措在两年内重新推动了营收增长。增长放缓的担忧,有时恰恰是真正转折点的前兆。当时试图精准判断底部的做法代价高昂,如今同样如此。
接下来需要关注什么
- Q3营收是否能超过指引,还是会证实增速放缓的趋势。
- 市场提及的约65美元技术支撑位。若跌破该位置,说明市场并不认可“再投资”这一说法。
- 支出上升时的利润率表现。若利润率下滑,“再投资”的说法就难以成立。
- 任何能证明更大规模的片单提升了用户参与度,而非仅仅增加了成本的迹象。
效率提升的新闻标题确有其事,但它同时也是一种干扰。真正应该用来评判 Netflix 的,是这200亿美元的内容支出能否换回其增长,因为市场正是以此作为评判标准的。
常见问题
Netflix 将 AI 定位为降低制作与运营成本的工具。公司将这些节省下来的成本视为扩大内容片单的空间,而不是用来缩减整体预算。
此次下跌是由增长方面的担忧所驱动的,而非成本问题。Q2营收略低于预期,Q3指引低于市场普遍预期,分析师还指出用户参与度披露数据表现较弱,且未能达到 Netflix 2030年的目标。
这是指当某件事物变得更高效时,其总消耗量往往会上升,而不是下降。更便宜的煤炭,或更便宜的内容制作,会扩大需求,而不是降低总体支出。
并非自动成立。额外的支出只有在转化为更多用户参与度和订阅用户时才会有帮助。如果营收增速持续放缓,而支出却在上升,那么这些新增的数十亿美元就会被视为更高的成本,而非真正的再投资。