
黄金跌破USD 4,000:反弹失败,接下来将如何?
黄金在金属和股票遭遇抛售之际跌至约USD 3,880,尽管收益率有所走软。以下是可能强化或削弱此次突破的关键位。
作者 Prakash Bhudia · 全球交易策略师兼技术市场专家
2026年11月2日 · 5 分钟阅读
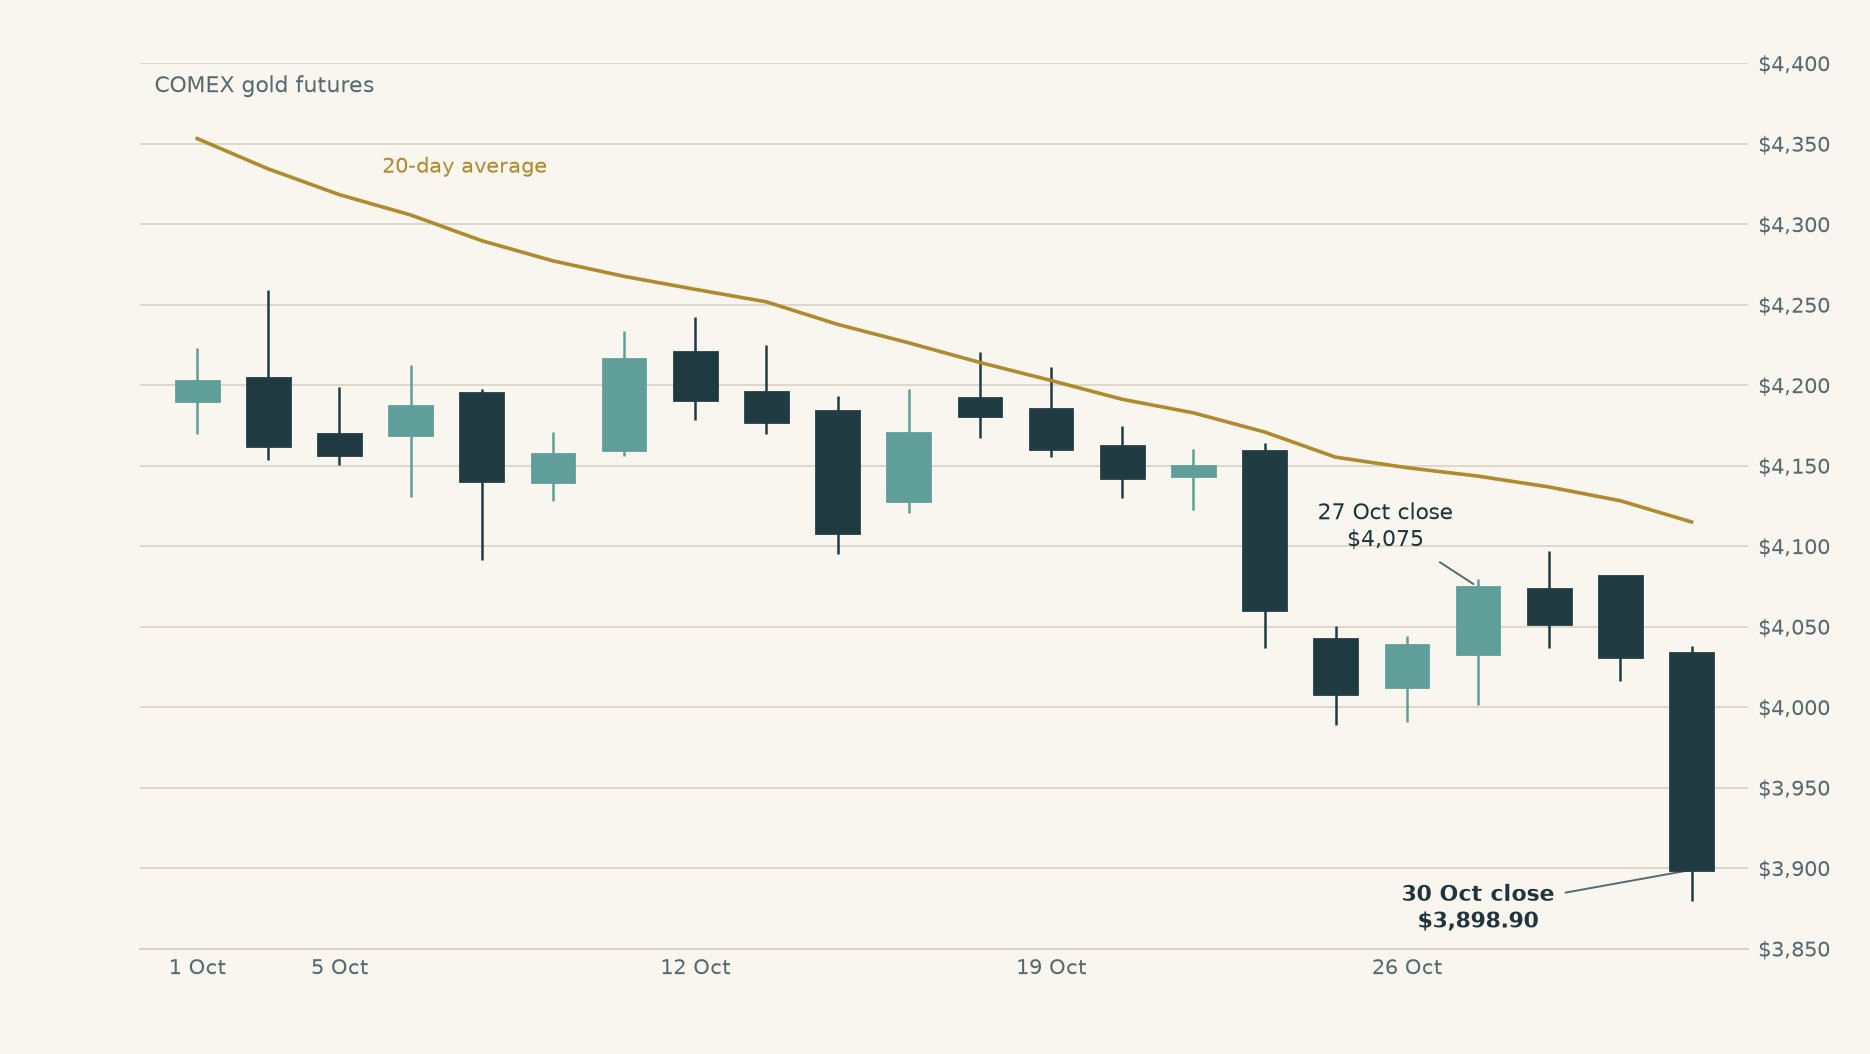
反弹并未持续。在 上一篇文章中,$3,976–$4,000 是需要关注的底部水平。黄金曾回升至该水平以上,随后在星期五大幅下跌, 现货价格报于约 $3,880 美国交易时段尾盘。下行情景已经形成。下一个问题是,此前的底部是否会变成阻力位。
此次下跌范围比黄金更广:尽管美元和Treasury yields有所回落,金属和股票仍遭到抛售。 持续的通胀有助于解释黄金面临的困境。但这本身并不能解释星期五的抛售。
通胀使黄金处境脆弱。抛售范围进一步扩大。
Fed 在星期三将政策利率维持在3.75%–4.00%,但有两名成员希望加息25个基点。星期四的 通胀数据 显示,按Fed偏好的PCE指标衡量,消费者价格同比上涨3.6%,剔除食品和能源后为3.1%。
这对于不产生利息的资产而言是一个令人不安的背景。较高的油价可能使通胀持续高企,从而加大Fed降息的难度。星期五石油价格再度上涨2.1%。但是, Fed并未加息,当天市场收益率反而下跌: 十年期Treasury yield由4.98%降至4.94%,经通胀调整后的收益率则由2.63%降至2.60%。
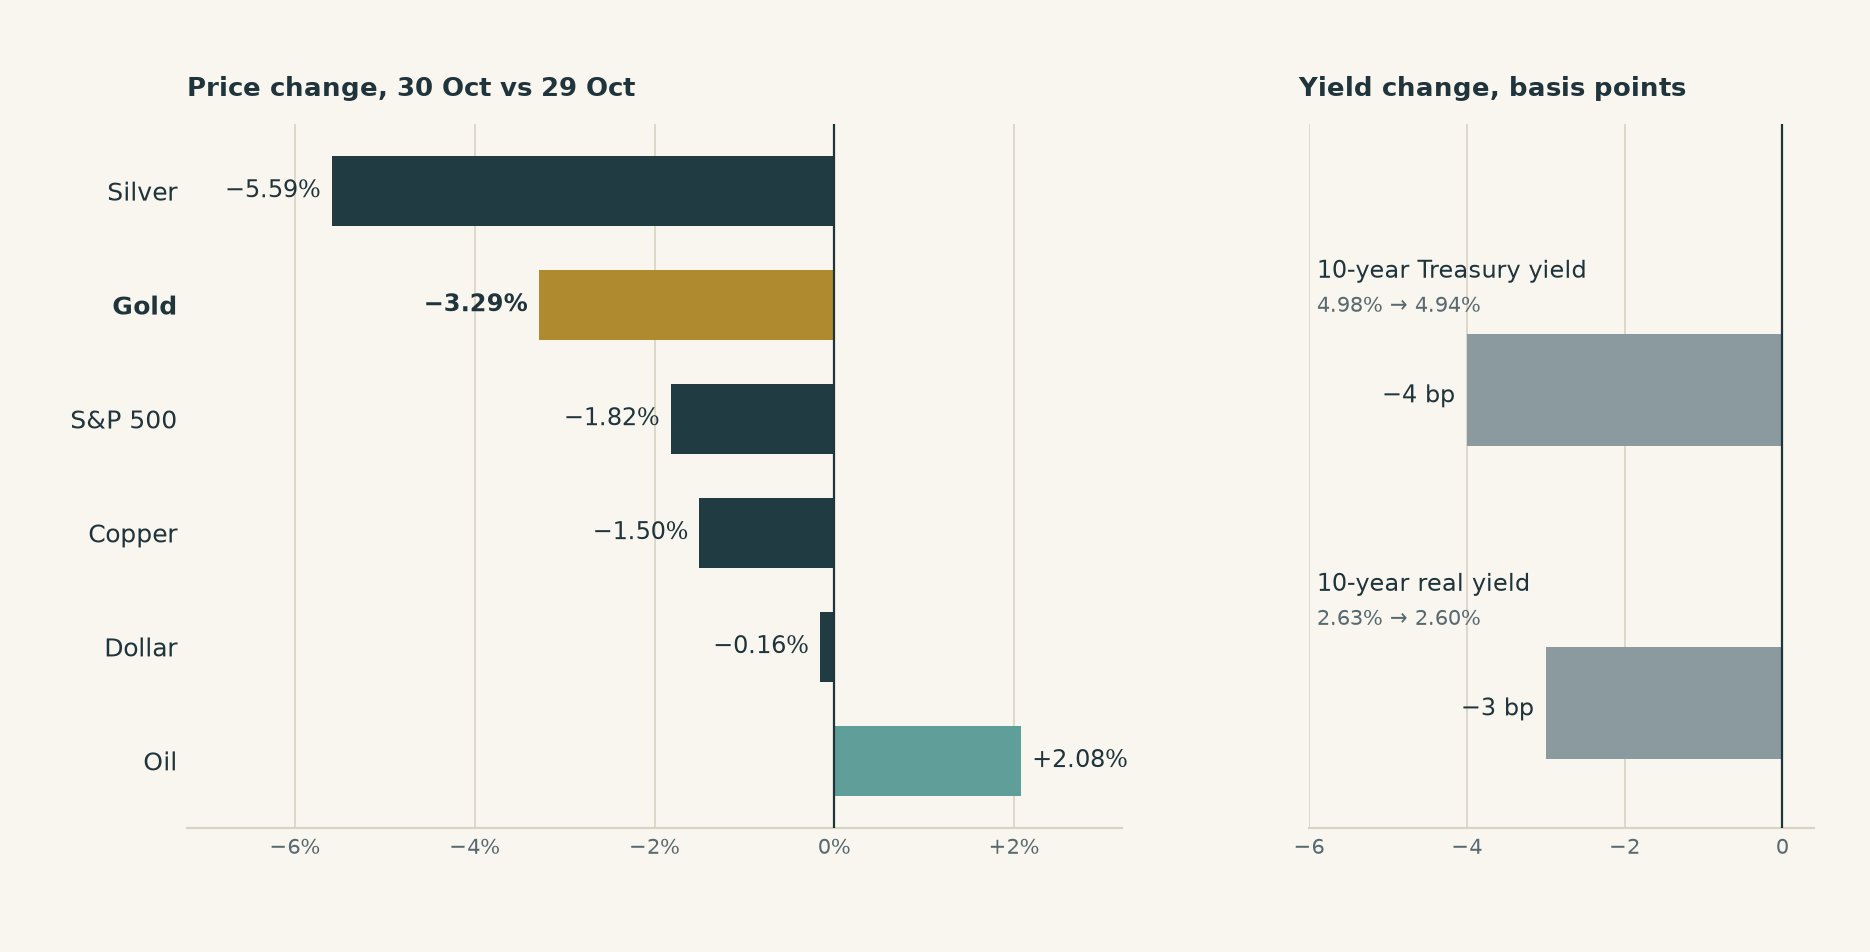
按照本系列文章此前使用的美元与实际收益率框架,这两者的变动方向通常被视为对黄金有利。然而黄金仍然下跌。白银下跌5.6%,铜下跌1.5%,S&P 500下跌1.8%。 将星期五的情况描述为一次广泛的风险回落,比将其归因于新一轮美元与利率冲击更为恰当。 这并不能证明存在强制平仓或某一特定卖方。
最新的基金数据并未解决这一问题。GLD的持仓量在10月23日至29日期间几乎没有变化,仅下降0.57吨。期货市场的基金经理在截至10月27日星期二的一周内增加了1,356份净多头合约。这两项观测均未能反映星期五的抛售情况。相关证据支持出现了广泛的抛售,但并未指明造成此次抛售的具体主体。
此前的底部现已成为回升测试水平
黄金已跌破$4,000以及上一篇文章中提到的$3,939参考水平。这改变了这些水平的作用:它们现在成为了回升必须重新突破的水平。 回测 是指价格重新回到此前被跌破的水平,以观察买方能否重新夺回该水平,或卖方能否使反弹掉头。
| 现货黄金区间 | 可能改变局势的因素 |
|---|---|
| $3,850– $3,860 | 此区间围绕此前$3,856这一历史参考水平。若能在此处企稳,跌势可能放缓。若持续在此水平以下交易,则下一个关注水平将是$3,800这一整数参考位,但这并非一个已确立的底部。 |
| $3,939 | 首个回升参考水平。重新夺回该水平将收复部分失地,但黄金仍将处于此前底部之下。 |
| $3,976– $4,000 | 核心测试水平。若回升至该区间以上并能在回调中守住,将削弱此次跌破的意义;若反弹在此处受阻回落,则将强化跌破的意义。 |
| $4,055– $4,060 | 此前的回升参考水平,也接近10月27日的现货观察值。若能突破该水平以上,将扭转更多近期的跌势。 |
跌破仍需后续确认
此前针对黄金突破的研究发现,在跌破20日低点后的10个交易日内,价格下跌的情况出现在 44%的案例中,而在普通交易日之后这一比例为47%。 该研究测试的是收盘价跌破此前20日低点的情况,而非特定的$4,000这一水平。其启示在于,应关注是否出现持续抛售,而非假设每一次跌破都会自行延续下跌。
下一个重要的美国定期数据是 11月6日星期五发布的就业报告。请留意黄金对美元及实际收益率变动的反应。若收益率再度回落,而黄金仍无法回升,这说明仅靠利率下降并不足以吸引买方重新入场。相比大跌后的短暂反弹,持续重新站上$4,000将是更具说服力的回升证据。
疲弱的趋势目前已跌破此前的底部。 若反弹未能突破$4,000,卖方仍将占据主导;若能重新站上并守住该水平,则会对这一判断构成挑战。若跌破$3,850–$3,860,下一个问题将是买方是否会在$3,800附近出现。
数据来源、日期及计算说明
数据截止时间:2026年10月30日星期五。约$3,880的现货报价来自 Kitco美国交易时段尾盘报告,并非官方现货收盘价。主图表使用的是 Yahoo的COMEX黄金期货系列数据;现货与期货观察数据并未混用拼接。每日百分比变动均按收盘价对收盘价计算。跨市场的联动描述了此次抛售,但并不能确立其成因。
收益率:US Treasury 名义 与 实际 十年期平价收益率。星期五变动分别为−4和−3个基点。实际收益率是指通胀保值国债(Treasury)的收益率。
持仓及头寸: SPDR Gold Shares 档案数据:10月23日为1,041.65吨,10月29日为1,041.08吨,为获取数据时的最新可用观测值。 CFTC分类期货专项报告:在10月20日至27日期间,管理型资金净多头头寸从104,206份合约增至105,562份合约。净多头是指多头合约减去空头合约。星期二的头寸数据无法确定星期五的交易活动。
关键水平:$3,939和$3,856沿用上一篇文章中的历史现货参考水平;它们仅为观察值,并非有保证的支持位。$4,055是此前的回升参考水平,10月27日Deriv XAUUSD的本地观察值为$4,060.95。$3,800为整数水平,并非经过回测验证的目标位。历史现货参考值与期货图表价格分别单独标注。
历史对比:现有的2011年至2026年10月15日研究使用了198个下行突破信号和4,083个符合条件的普通日期,并有十个未来交易日可用。这些是价格结果,而非交易胜率;观察窗口可能重叠。本后续内容未新增交易回测。
公开来源快照及计算结果保存于2026年11月1日。此前的市场报告保持不变。
本内容不适用于欧盟居民。所引用的表现数据均为过往数据,过往表现不能保证未来表现,也不能作为未来表现的可靠指引。