
各国央行连续20个月购金,为何黄金价格仍下跌?
中国央行连续第20个月购金,但黄金价格当天却下跌。结构性需求构筑底部支撑,而每日资金流动决定价格走势。
Deriv 编辑团队 · 2026年7月7日 · 4 分钟阅读

结构性需求和每日价格波动遵循两种不同的时钟。耐心的买家可以为资产建立底部支撑,而价格当天仍可能下跌。
中国央行在2026年6月增加了黄金储备,这是连续第20个月增持。然而,消息传出当天黄金价格却走低。这两个事实都成立,理解其中的原因正是本文的重点所在。
为何央行持续购金却无法撼动当日价格
中国人民银行缓慢而谨慎地累积黄金。其目的是分散储备,而非押注下周的价格走势。这是一种对价格不敏感的需求:无论黄金涨跌,央行都会买入。
这类买家堪称终极的耐心持有者。但每日的价格走势是由快钱决定的。投机者和交易所买卖基金在单个交易日的交易量,远超央行一个月的增持量。
因此,结构性买盘在数年间构筑底部,而战术性资金流动则决定了当下的价格。在6月报告发布当天,卖方的声量更大。但这并不能说明长期论点有任何问题。
究竟是什么为黄金建立了底部支撑
设想一个由缓慢而稳定的水流填充的水库。日复一日,水位会随降雨和蒸发而波动。但这条水流从未停止,随着时间推移,基础水位会逐渐上升。
央行购金正是这条水流。它的速度不足以在任何单一交易日内阻止价格下跌,但其持续性足以在数年间改变价格可能企稳的区间。
2022年至2023年期间就清楚地展示了这一点。Federal Reserve大幅加息,这通常会给黄金带来压力。但黄金却保持坚挺,并创下历史新高。World Gold Council报告称,各国央行在2022年购买了超过1,000吨黄金,这种结构性买盘被广泛认为是支撑底部的关键因素。
缓慢的官方购金是否意味着黄金会上涨?
单凭这一点并不足够,而且也不适用于您的交易周期。这正是两种时钟最为关键的地方。
当中国在2018年末恢复公开披露购金数据时,黄金在2019年和2020年突破了多年的区间震荡。但购金只是背景因素,并非触发因素。实际收益率的下降才是主要推动力。
缓慢的结构性需求是一种长期论点,而非入场时机工具。将“央行在买入”解读为今天就该买入的信号,混淆了水库的基础水位与明天的天气状况。
反对将此解读为利好的理由
坦率而言,反对的理由很简单。相较于黄金的日均交易量,央行购金规模属于低量级,而且事实证明,它并未阻止黄金在报告发布当天下跌。
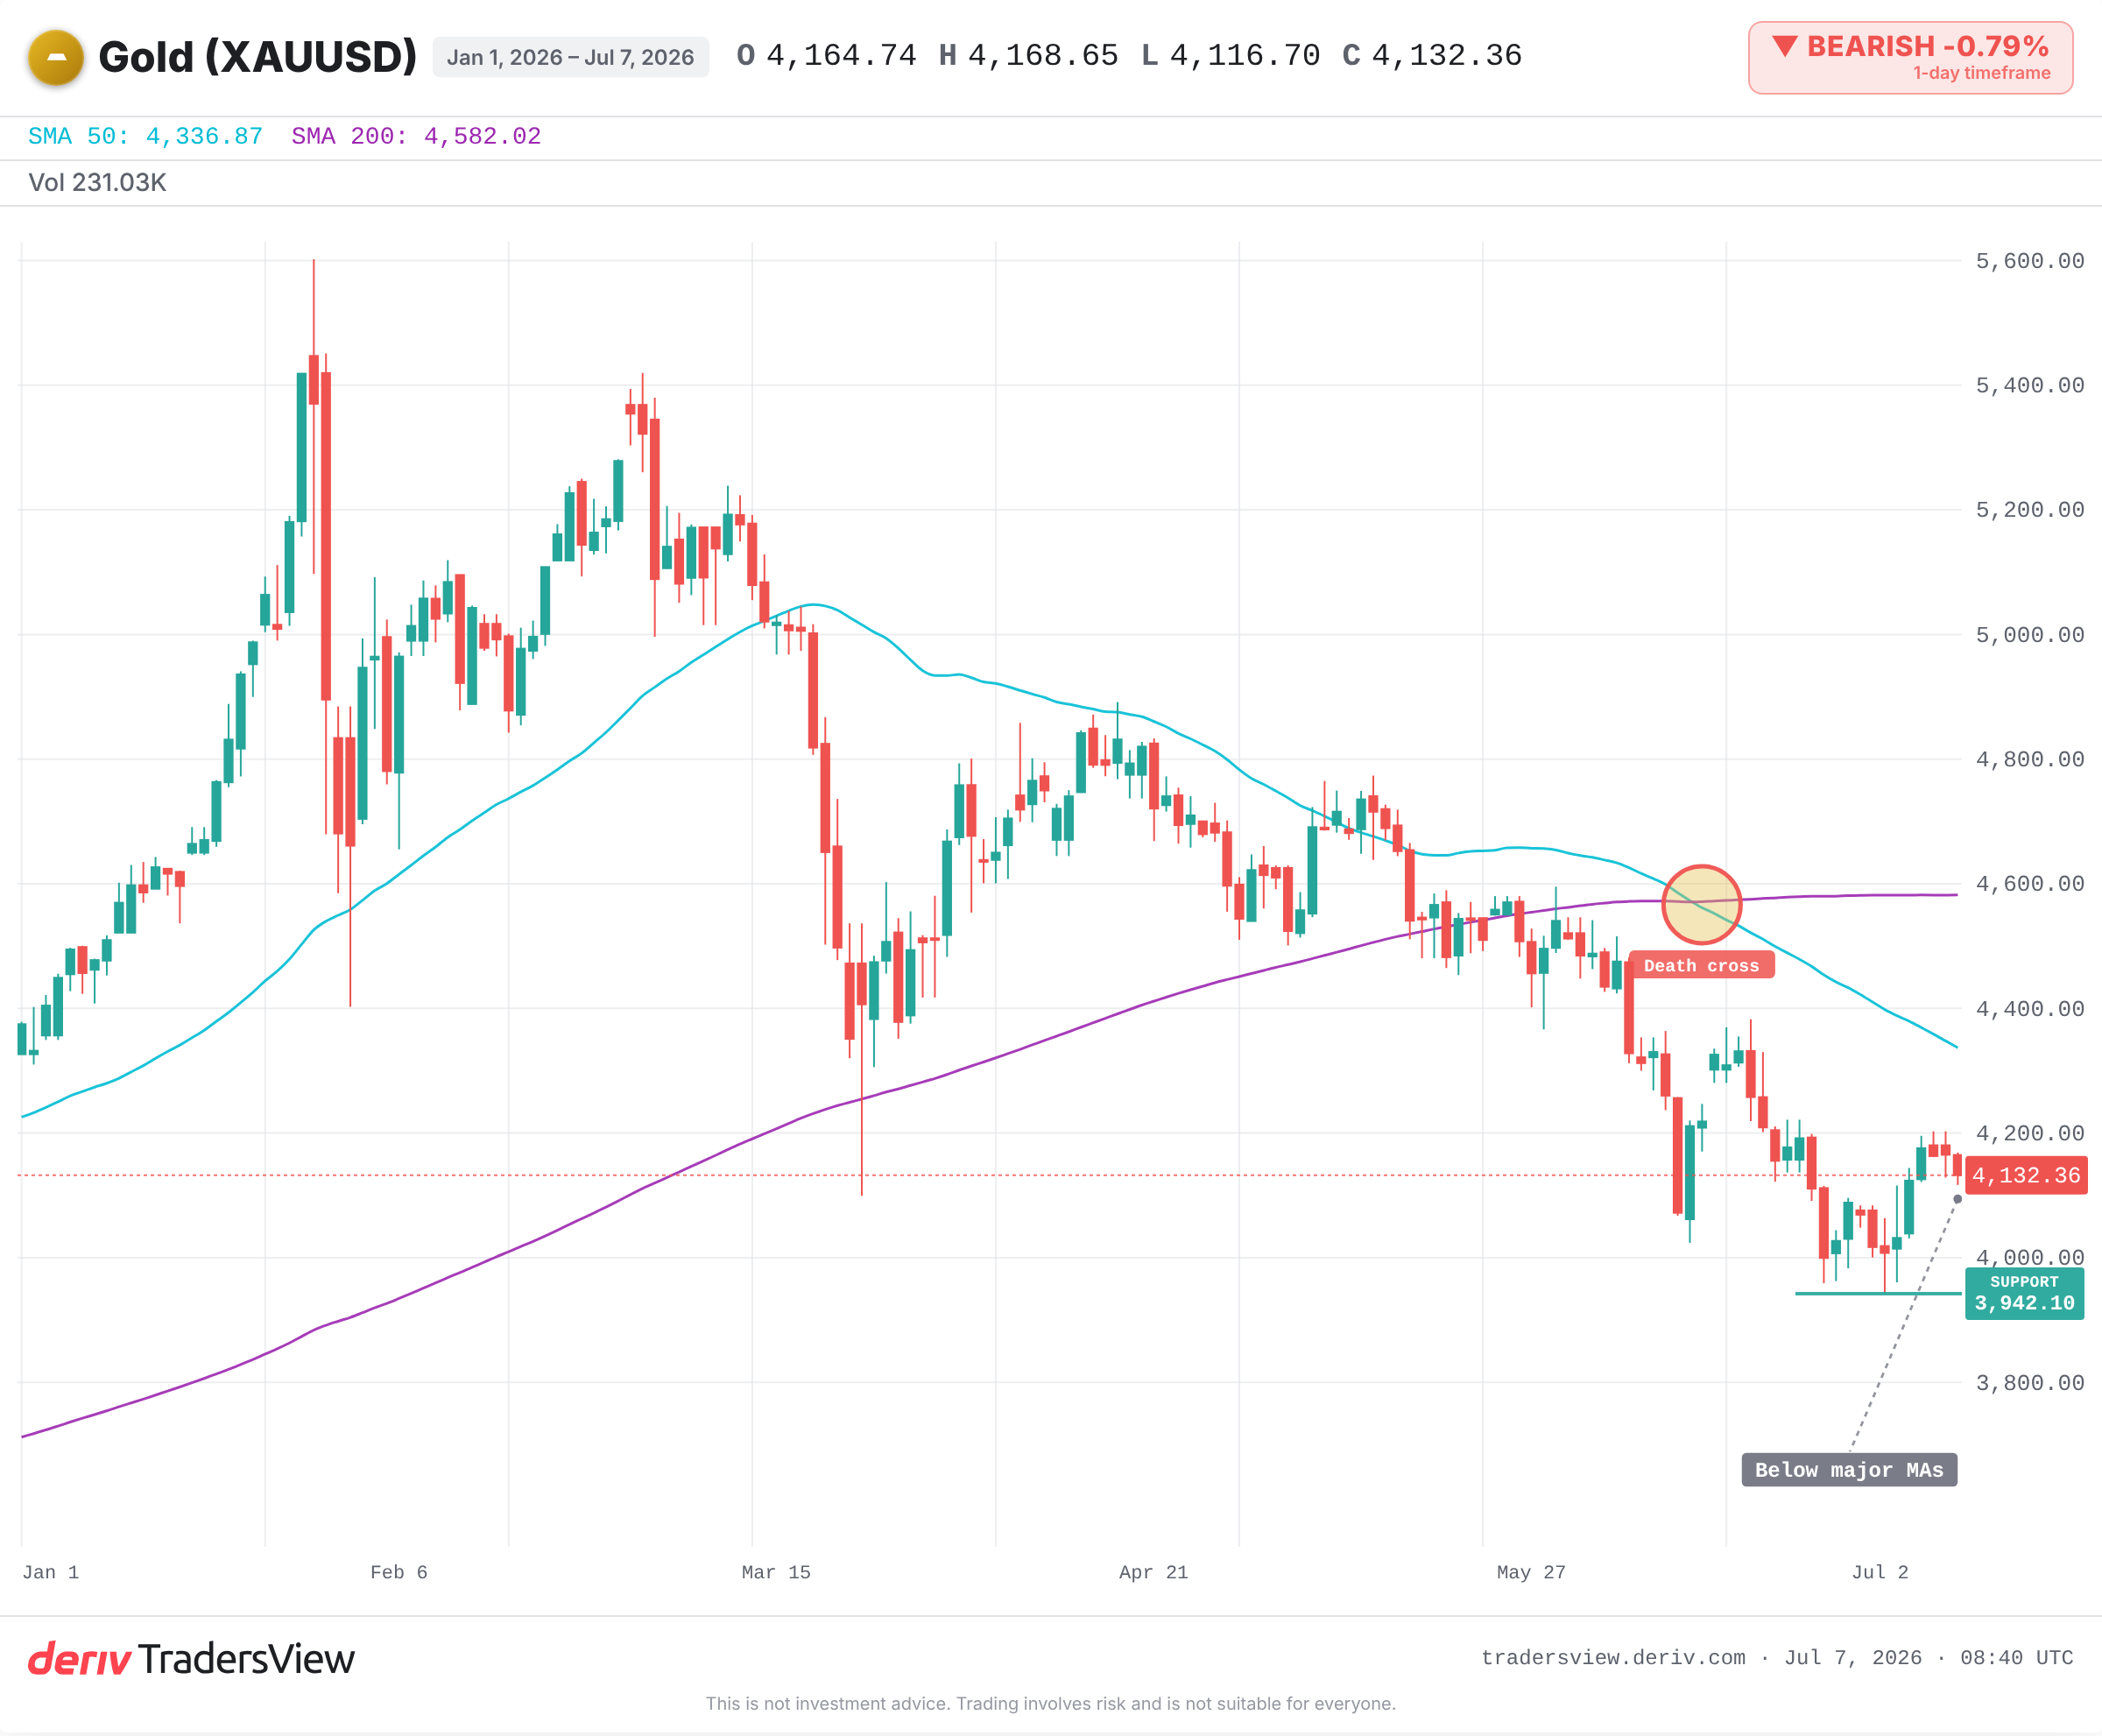
如果交易所买卖基金和投机资金撤出的速度快于中国人民银行增持的速度,底部支撑可能远低于当前价格。黄金目前的交易价格低于其主要移动平均线。无论官方需求如何,美元走强或实际收益率上升都会给黄金带来压力。
如果中国暂停增持,这种结构性解读的说服力就会减弱。2024年5月确曾暂停过,黄金短期内有所波动,随后上涨趋势恢复。暂停并非趋势逆转,但市场往往先抛售,之后才核实情况。
接下来需关注的要点
- 中国人民银行是否会在下一次月度储备更新中延续或暂停增持。
- 美元及美国实际收益率:无论央行采取何种行动,两者中任一上升都会给黄金带来压力。
- 交易所买卖基金和投机性持仓,其变动速度远快于官方增持。
- 黄金能否守住近期的支撑位,还是跌破该支撑位。
结论并非黄金必然会上涨,而是耐心的买家和快速的市场走势可能同时朝相反方向拉动,二者并不会相互抵消。交易存在风险;结构性买盘是尊重底部支撑的理由,但绝不是忽视趋势的理由。
常见问题
中国人民银行报告称,截至2026年6月末,黄金持仓为7,544万金衡盎司,高于5月份的7,496万金衡盎司。由于黄金价格走低,报告价值降至约3,037.2亿美元。
主要是为了分散储备,减少对单一货币(尤其是美元)的依赖。这是一项缓慢而具有战略意义的储备管理决策,而非对短期价格走势的押注。
这可能引发短期抛售,正如2024年5月中国暂停购金时的情况。但暂停并非趋势逆转,长期上涨趋势随后得以恢复。市场往往会先对消息本身做出抛售反应。
快速资金流主导着每日的价格走势:包括投机性持仓、交易所买卖基金的买卖操作、美元及实际收益率。这些因素在单个交易日内带来的交易量,远超央行一个月的增持量。