
单一航运通道能否推动全球油价飙升?
霍尔木兹海峡面临的威胁,可能会推高全球油价。以下说明了为何过去的价格飙升,除非石油真正停止流动,否则终将消退。
Deriv 编辑团队 · 2026年7月27日 · 3 分钟阅读

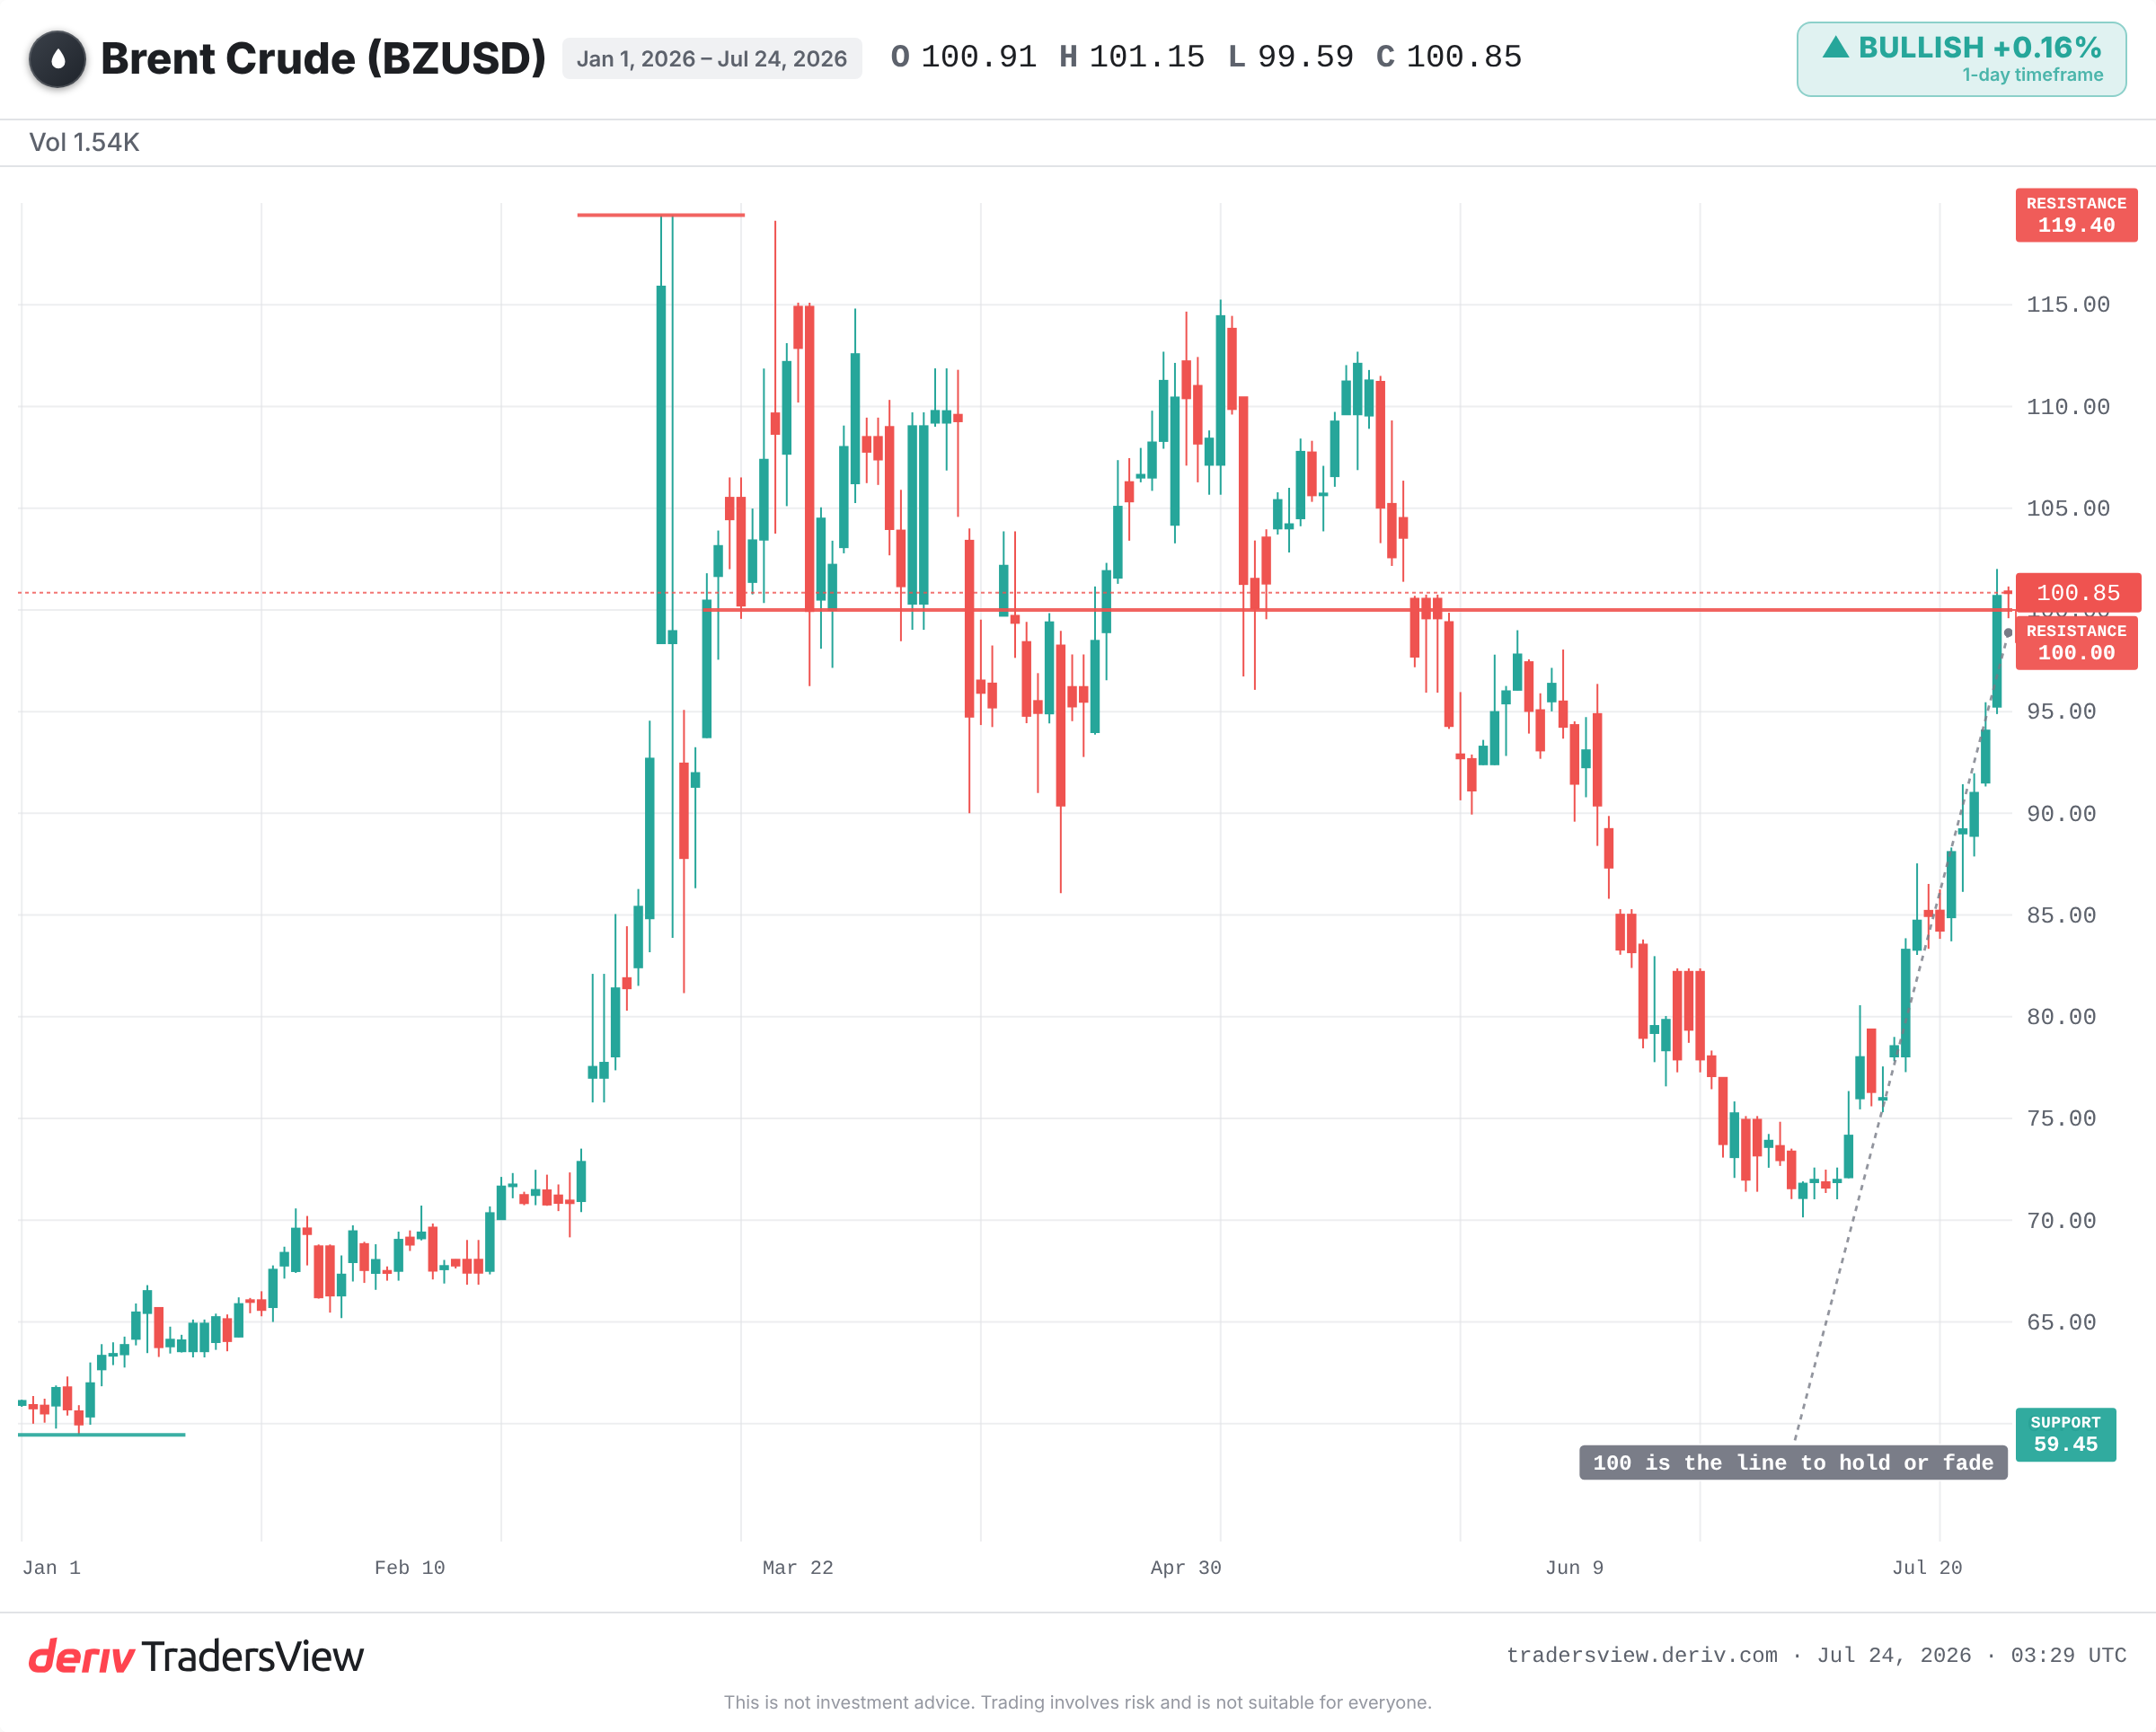
霍尔木兹海峡(Strait of Hormuz)面临威胁,会推高全球各地的油价,因为世界上约五分之一的海运石油都要经过这条航道。本周,US针对Iran采取的最新行动再次引发了这些担忧。Brent原油价格回升至每桶100美元附近。
为何一条狭窄航道能牵动整个市场
石油只有一个全球价格。无论是从Texas还是Gulf地区装运,每桶石油的价格大致相同,因为买家可以从任何地方购买石油。因此,对最大供应路线的威胁会让每一位买家同时感到担忧。
霍尔木兹海峡正是这样一条路线。这是一条狭窄的通道,承载着全球大部分油轮运输。威胁到这条航道,就是威胁到每一个加油站的油价,而不仅仅是附近地区的油价。
这就是局部事件演变为全球价格暴涨的方式。US针对Iran采取的行动,被解读为对经由霍尔木兹海峡输送石油的一种威胁。市场在石油实际停止流动之前,就已经将这种恐慌计入了价格。
恐慌并不等同于真正的短缺
这正是决定价格上涨能否持续的关键。基于头条新闻而出现的上涨,源于恐慌:买家只是以防万一而多付了钱。而持续性的上涨,则需要真实的石油供应减少。
历史印证了这一点。2019年9月,无人机和导弹袭击使Saudi石油产量减少了约一半,是有记录以来最大规模的单次供应损失。Brent原油价格一天内飙升约15%。但在几周内,随着Saudi Arabia以超出预期的速度恢复生产,大部分涨幅就回落了。
2022年Russia入侵Ukraine,推动Brent原油价格一度逼近130美元。但在随后几个月,随着储备释放及石油找到新的运输路线,价格也回落了。由恐慌驱动的价格飙升终将消退,除非短缺是真实且持续的。
屡遭威胁却从未真正关闭的海峡
Iran此前曾多次威胁要关闭霍尔木兹海峡,最著名的是在2011年和2012年。那时油价在一段时间内居高不下,但海峡始终保持开放。额外的涨幅随着言辞的变化而起落,而非源于任何真正的封锁。
原因很简单。每一个经由这条航道运输石油的国家,包括Iran,都希望它保持开放。一旦关闭,也会切断它们自身的收入来源。
关注大买家的动向
有报道称,一些大买家,尤其是China,其行为表明他们认为此次上涨不会持续。他们似乎正押注于充足的供应、OPEC+的闲置产能,以及其他地区不断增长的产量。
大型进口国的实际行为,往往比吓人的头条新闻更值得参考。如果China持续稳定采购,且库存不断增加,这将与恐慌情绪相悖。
接下来需要关注什么
要让油价持续上涨,油轮运输必须真的停止,而不仅仅是受到威胁。而要让油价回落,石油只需持续流动,直到恐慌情绪消退,就如2019年和2022年之后发生的那样。
- 霍尔木兹海峡航运是否出现真正的中断,而非仅仅是威胁。
- OPEC+关于释放闲置产能的决定。
- China是否持续采购并增加库存,这暗示着大买家的预期。
- Brent原油是否能保持在100美元上方,还是会跌回年内低点附近。
现有证据倾向于不应指望此次价格飙升会持续下去。过去每一次围绕霍尔木兹海峡的恐慌,最终都未导致真正的封锁而逐渐消退。但风险是双向的:如果这条航道真的被关闭,涨势将会来得又快又猛。价格可能朝任一方向波动,而一次威胁并不等同于一次预测。
常见问题
全球约五分之一的海运石油经由该海峡运输,这正是为何对该海峡的任何威胁都会在全球范围内(而非仅限于该地区)影响油价。
没有。Iran曾多次威胁关闭该海峡,最著名的是在2011年和2012年,但海峡始终保持开放。包括Iran在内,经由该海峡运输石油的生产国,都有强烈的动机维持其畅通。
2019年9月的袭击事件使Saudi石油产量减少了约一半,Brent原油价格一天内飙升约15%。由于这些石油产量并非永久性损失,随着Saudi Arabia以超出预期的速度恢复产量,大部分涨幅在几周内就回落了。
闲置产能是指生产国能够快速投放市场的石油产量。如果OPEC+在供应恐慌期间释放这部分产能,可能会抵消人们担忧的供应缺口,并拉低油价,这也是部分买家押注价格飙升终将消退的原因之一。