
Thị trường đắt đỏ nhất trong 155 năm không phải là tín hiệu bán ra
Một mức định giá kỷ lục sẽ định hình lợi nhuận bạn nhận được trong vài năm tới, không phải mức giá của quý sau. Vì vậy, việc S&P 500 đang ở gần mức đắt đỏ nhất
Nhóm biên tập Deriv · 31 tháng 7, 2026 · 3 phút đọc

Một mức định giá kỷ lục sẽ định hình lợi nhuận bạn nhận được trong vài năm tới, không phải mức giá của quý sau. Vì vậy, việc S&P 500 đang ở gần mức định giá đắt đỏ nhất trong 155 năm không phải là lý do để bán ra. Đây là lý do để kỳ vọng lợi nhuận mỏng hơn trong những năm bạn nắm giữ.
Theo tỷ lệ Shiller CAPE, một thước đo giá làm mượt lợi nhuận trong một thập kỷ, chỉ số này đang ở gần mức đắt đỏ nhất kể từ khi có số liệu thống kê. Lần duy nhất chỉ số này cao hơn là vào tháng 12 năm 1999, tại thời điểm đỉnh điểm của bong bóng dot-com.
Nghe có vẻ như đây là tín hiệu bán ra. Nhưng không phải vậy. Định giá là tín hiệu về lực hút, không phải tín hiệu về thời điểm.
Vì sao một thị trường đắt đỏ vẫn có thể tiếp tục tăng
Việc trả giá quá cao cho cùng một mức lợi nhuận tương lai sẽ làm giảm lợi nhuận kỳ vọng dài hạn của bạn. Đây là phép tính số học, không phải quan điểm cá nhân. Trả nhiều tiền hơn hôm nay cho một dòng lợi nhuận cố định, thì mỗi đô la tương lai sẽ mang lại giá trị ít hơn cho bạn.
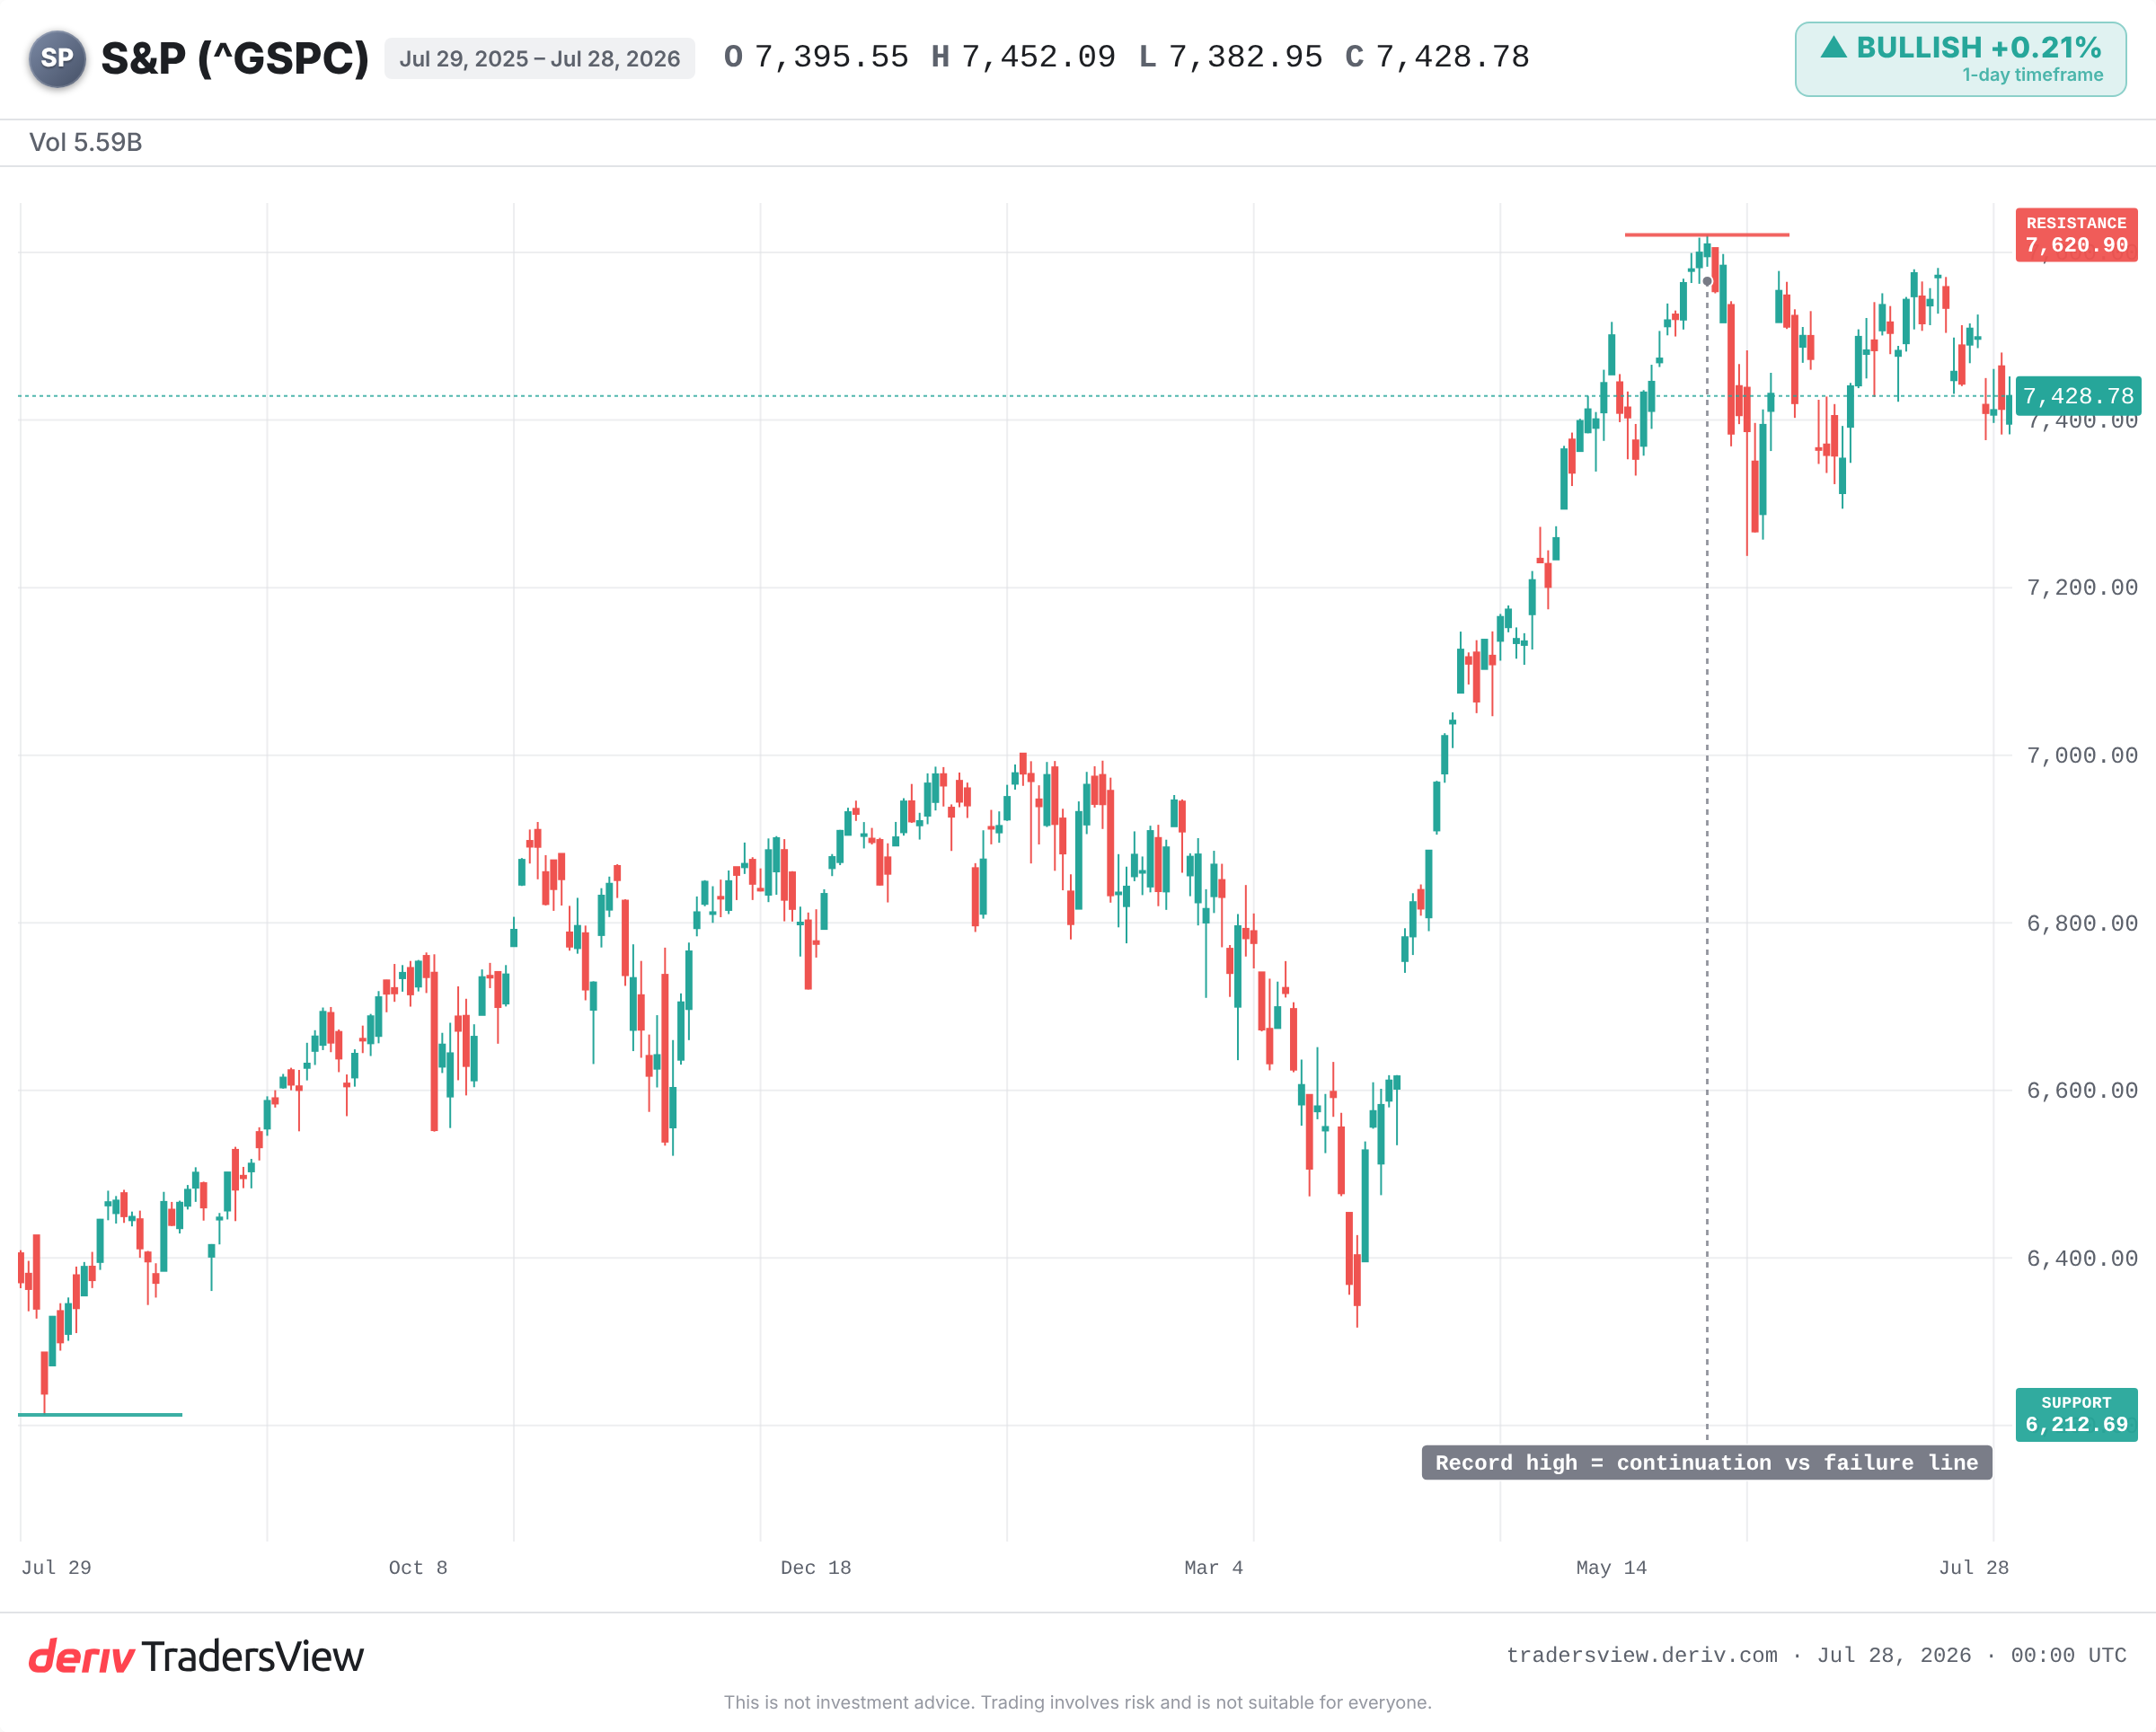
Nhưng lực hút này có thể bị chống lại trong một thời gian dài. Một lực mạnh hơn có thể giữ thị trường đi lên: tăng trưởng lợi nhuận nhanh, động lực thị trường, hoặc một làn sóng vốn mới. Hiện tại, lực mạnh hơn đó chính là lợi nhuận.
Động lực từ các dự báo lợi nhuận (guidance) của các công ty trong S&P 500 được cho là đang ở mức cao nhất kể từ ít nhất năm 2011. Các công ty không chỉ đắt đỏ. Họ còn đang tạo ra lợi nhuận với tốc độ nhanh nhất trong hơn một thập kỷ. Đó là lý do vì sao giá vẫn tiếp tục tăng dù định giá có vẻ đã căng.
Lịch sử nói gì về việc mua vào ở đỉnh của biên độ
Số liệu lịch sử rõ ràng trên thang năm, không phải thang tháng. Khi CAPE đạt mức cao như vậy, lợi nhuận kỳ vọng trong nhiều năm tới thường yếu.
- Năm 1999: CAPE đạt đỉnh gần mức cao nhất mọi thời đại. S&P 500 lập đỉnh vào năm 2000 và giảm khoảng 45% cho đến năm 2002. Những người theo chiến lược mua và giữ (buy-and-hold) phải chờ nhiều năm mới hòa vốn.
- Năm 1929: một mức định giá cực đoan so với thời đại đó đã dẫn đến một cuộc sụp đổ hơn 80%. Giá không hồi phục trong khoảng 25 năm.
- Năm 1966: một mức định giá cao nhưng không có câu chuyện bong bóng. Sau đó là một giai đoạn đi ngang kéo dài suốt thập niên 1970, với lạm phát ăn mòn toàn bộ lợi nhuận.
- Năm 2021: CAPE tăng trở lại trên mức 38 trong giai đoạn bùng nổ sau COVID. Một đợt giảm mạnh khoảng 25% đã diễn ra sau đó vào năm 2022 khi lãi suất tăng.
Mô hình ở đây không phải là thị trường đắt đỏ sẽ sụp đổ theo lịch trình. Mà là giá vào cao sẽ làm giảm khả năng đạt lợi nhuận mạnh trong vài năm tới, và làm tăng mức độ tổn thất khi câu chuyện tăng trưởng lung lay.
Vì sao định giá vô dụng trong việc xác định thời điểm cho vài tháng tới
Trong bất kỳ khung thời gian 12 tháng nào, CAPE hầu như không cho bạn biết điều gì. Đây là một công cụ xác định thời điểm kém hiệu quả trong hơn một thập kỷ qua. Thị trường vẫn duy trì ở mức định giá cao kỷ lục trong khi lợi nhuận vẫn tăng trưởng.
Cũng có lập luận dành cho sự kiên nhẫn. Crestmont Research nhận thấy rằng mọi giai đoạn 20 năm liên tục của S&P 500 đều kết thúc với kết quả dương. Nếu kéo dài đủ lâu khung thời gian của bạn, mức giá vào sẽ ít quan trọng hơn.
Những người theo quan điểm giá xuống chỉ đúng nếu lợi nhuận thực sự đảo chiều hoặc lãi suất tăng vọt. Nếu năng suất do AI thúc đẩy tiếp tục nâng biên lợi nhuận, mức định giá hiện tại có thể được “tăng trưởng vào” thay vì bật ngược trở lại một cách dữ dội.
Những điều cần theo dõi từ đây
Yếu tố hỗ trợ lớn nhất cho mức định giá này là các dự báo lợi nhuận (earnings guidance). Hãy theo dõi xem động lực này có được duy trì hay suy yếu. Hãy theo dõi mức cao kỷ lục như ranh giới giữa việc tiếp tục đi lên và khả năng trượt về mức thấp nhất của năm. Và hãy theo dõi lợi suất trái phiếu, vì mức lãi suất chiết khấu cao hơn sẽ khiến lợi nhuận tương lai đắt đỏ có giá trị thấp hơn ở hiện tại.
Đắt đỏ không đồng nghĩa với việc sắp đến lúc điều chỉnh. Thị trường vẫn có thể tiếp tục tăng. Nhưng mức giá bạn trả sẽ quyết định tỷ lệ cược, và hiện tại những tỷ lệ cược đó đang được đảm bảo bởi bối cảnh lợi nhuận mạnh nhất trong nhiều năm. Nếu bối cảnh đó rạn vỡ, lực hút sẽ phát huy tác dụng.
Câu hỏi thường gặp
Tỷ lệ Shiller CAPE (tỷ lệ giá trên lợi nhuận điều chỉnh theo chu kỳ) so sánh mức giá của một thị trường với lợi nhuận trung bình đã điều chỉnh theo lạm phát trong mười năm qua. Việc làm mượt lợi nhuận trong một thập kỷ giúp loại bỏ các biến động bùng nổ-suy thoái ngắn hạn, mang lại một thước đo ổn định hơn về mức độ đắt đỏ của cổ phiếu.
Không. Về mặt lịch sử, CAPE cao thường đi trước các giai đoạn lợi nhuận nhiều năm yếu hơn, nhưng nó không dự đoán được thời điểm xảy ra sự sụt giảm. Thị trường có thể duy trì ở mức đắt đỏ trong nhiều năm trong khi lợi nhuận vẫn tăng trưởng, vì vậy đây là một tín hiệu về lực hút dài hạn, không phải một công cụ xác định thời điểm ngắn hạn.
Có. Nếu lợi nhuận tăng đủ nhanh, lợi nhuận có thể bắt kịp mức giá và kéo định giá xuống mà không cần chỉ số giảm mạnh. Điều này phụ thuộc vào việc tăng trưởng và biên lợi nhuận được duy trì, đó là lý do vì sao các dự báo lợi nhuận (earnings guidance) là yếu tố quan trọng cần theo dõi.
Lãi suất cao hơn làm tăng mức lãi suất chiết khấu áp dụng cho lợi nhuận tương lai, điều này làm giảm giá trị hiện tại của những lợi nhuận đó. Các cổ phiếu đắt đỏ, tăng trưởng cao nhạy cảm nhất với điều này, vì vậy khi lợi suất trái phiếu tăng vọt, các mức định giá cao thường chịu ảnh hưởng nặng nề nhất.