
Boom and Crash: Sự trôi dạt, đợt tăng vọt, và tác động của đợt tăng vọt đến các chỉ báo của bạn
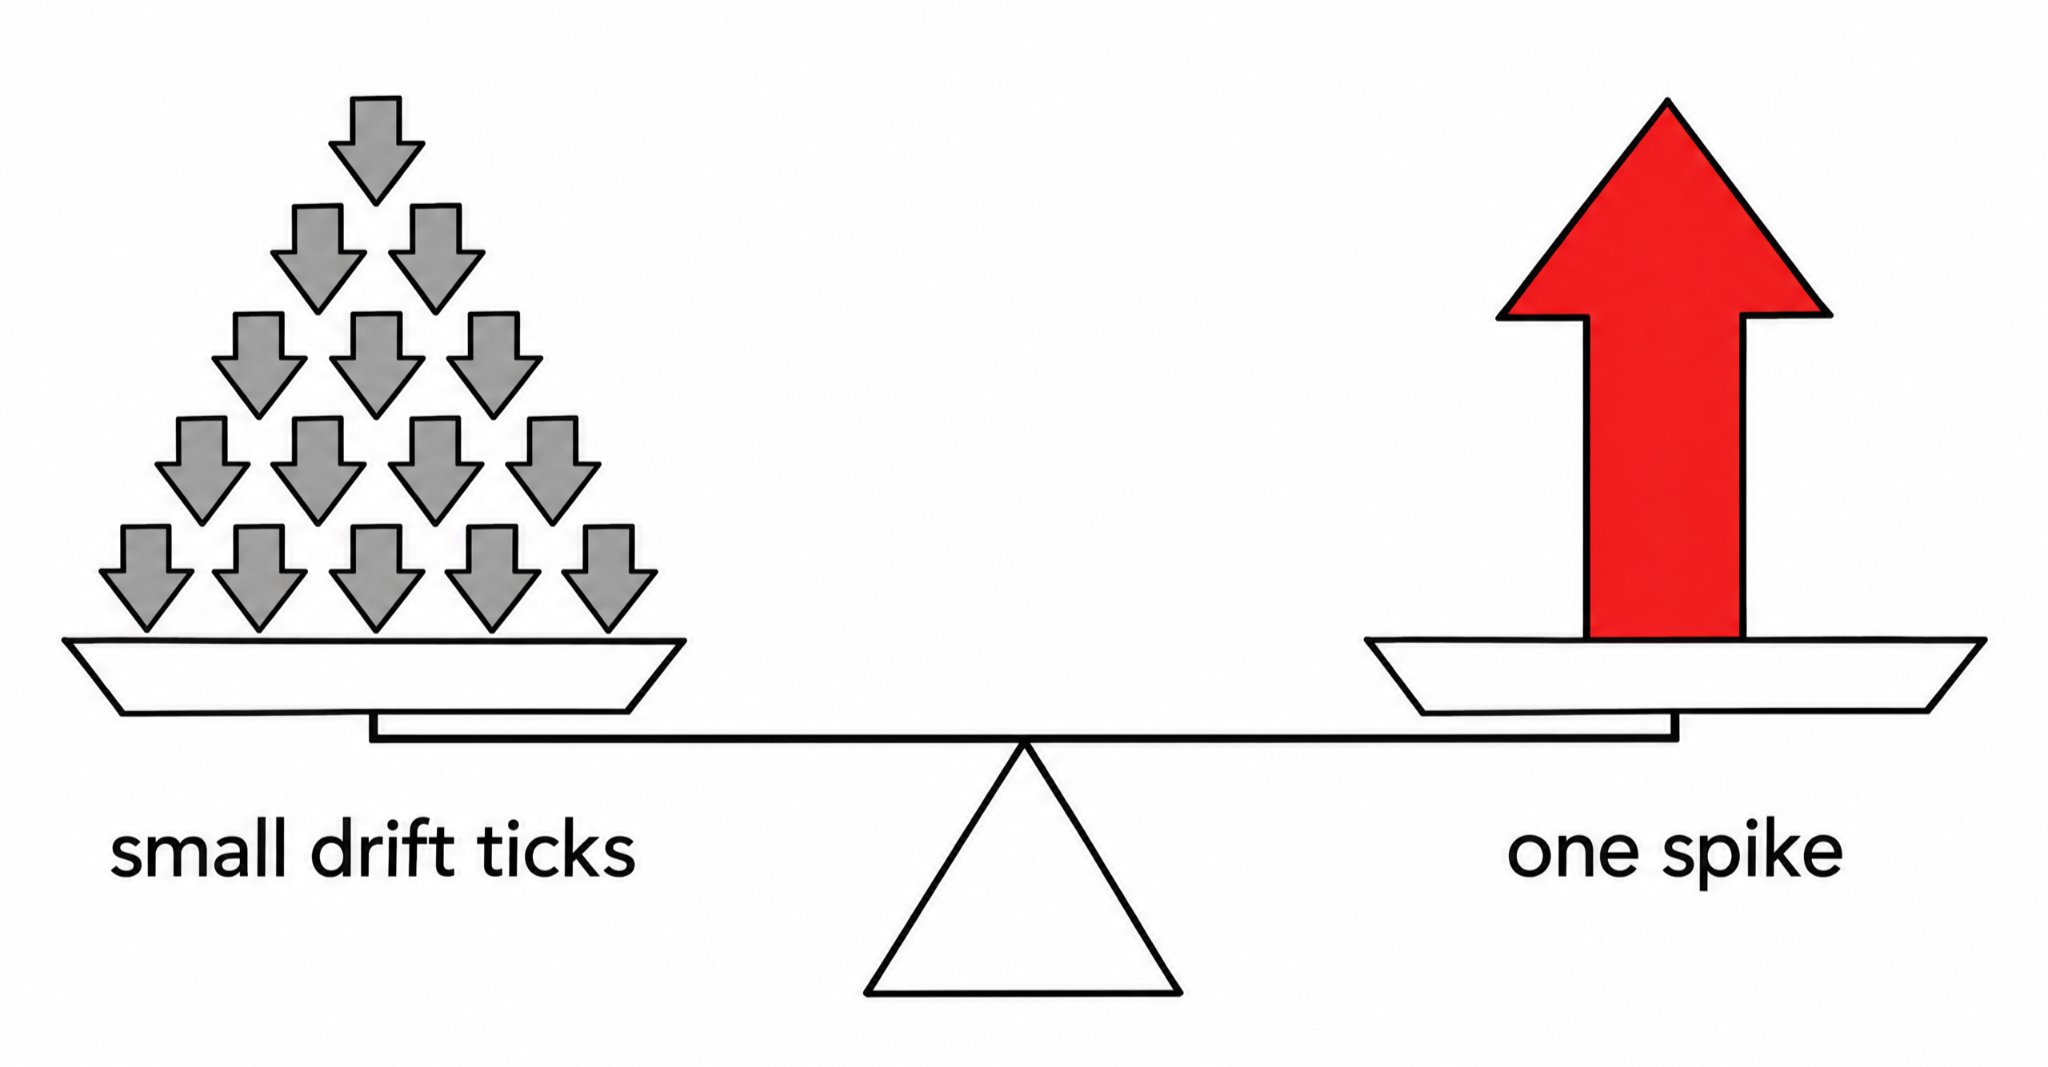
Sự trôi dạt được thiết kế để cân bằng với đợt tăng vọt. Đây là những gì đợt tăng vọt đó gây ra cho mọi chỉ báo theo khung thời gian trên biểu đồ.
Bởi Aleksandrs Popovs (Sasha) · Dealing Products Team Lead
29 tháng 9, 2026 · 6 phút đọc

Tuần trước, tôi đã lập luận rằng trên Volatility Indices, hầu hết các chỉ báo trong menu đều không có nhiều tác dụng, và Bollinger Bands là công cụ duy nhất tôi sẽ đặt trên mọi biểu đồ. Tuần này tôi sẽ đảo ngược hầu hết lập luận đó, vì Boom và Crash Indices là một loại công cụ hoàn toàn khác, và điều khiến chúng khác biệt chính là điều mà các chỉ báo xử lý kém nhất.
Hai chỉ số, một thiết kế
Một Boom index trôi chậm xuống dưới, sau đó, tại các khoảng thời gian ngẫu nhiên, tăng vọt mạnh lên. Một Crash Index là hình ảnh ngược lại: nó trôi chậm lên trên rồi giảm mạnh xuống. Hãy gọi đúng tên của bước tăng vọt đó: đó là một khoảng trống giá (gap). Tuần trước tôi đã nói rằng Derived Indices không bao giờ có khoảng trống giá, và điều đó đúng với Volatility và Step Indices.
Boom và Crash là trường hợp ngược lại. Sự gián đoạn chính là sản phẩm, và tên gọi cho bạn biết tần suất nên kỳ vọng xảy ra điều đó. Số trong tên gọi là khoảng cách tick trung bình giữa các sự kiện. Boom 1000 tăng vọt trung bình một lần mỗi một nghìn tick; Boom 300 khoảng một lần mỗi ba trăm tick. "Trung bình" đang gánh rất nhiều ý nghĩa trong câu đó. Các sự kiện này là ngẫu nhiên. Không có lịch trình nào cả, và khoảng cách giữa hai lần tăng vọt có thể rất ngắn hoặc rất dài.
Tôi đặt Boom 1000 và Crash 1000 trên cùng một biểu đồ để xem chúng cùng nhau, điều mà tôi khuyên bạn nên thử ít nhất một lần, vì sự đối xứng này chính là toàn bộ bài học.
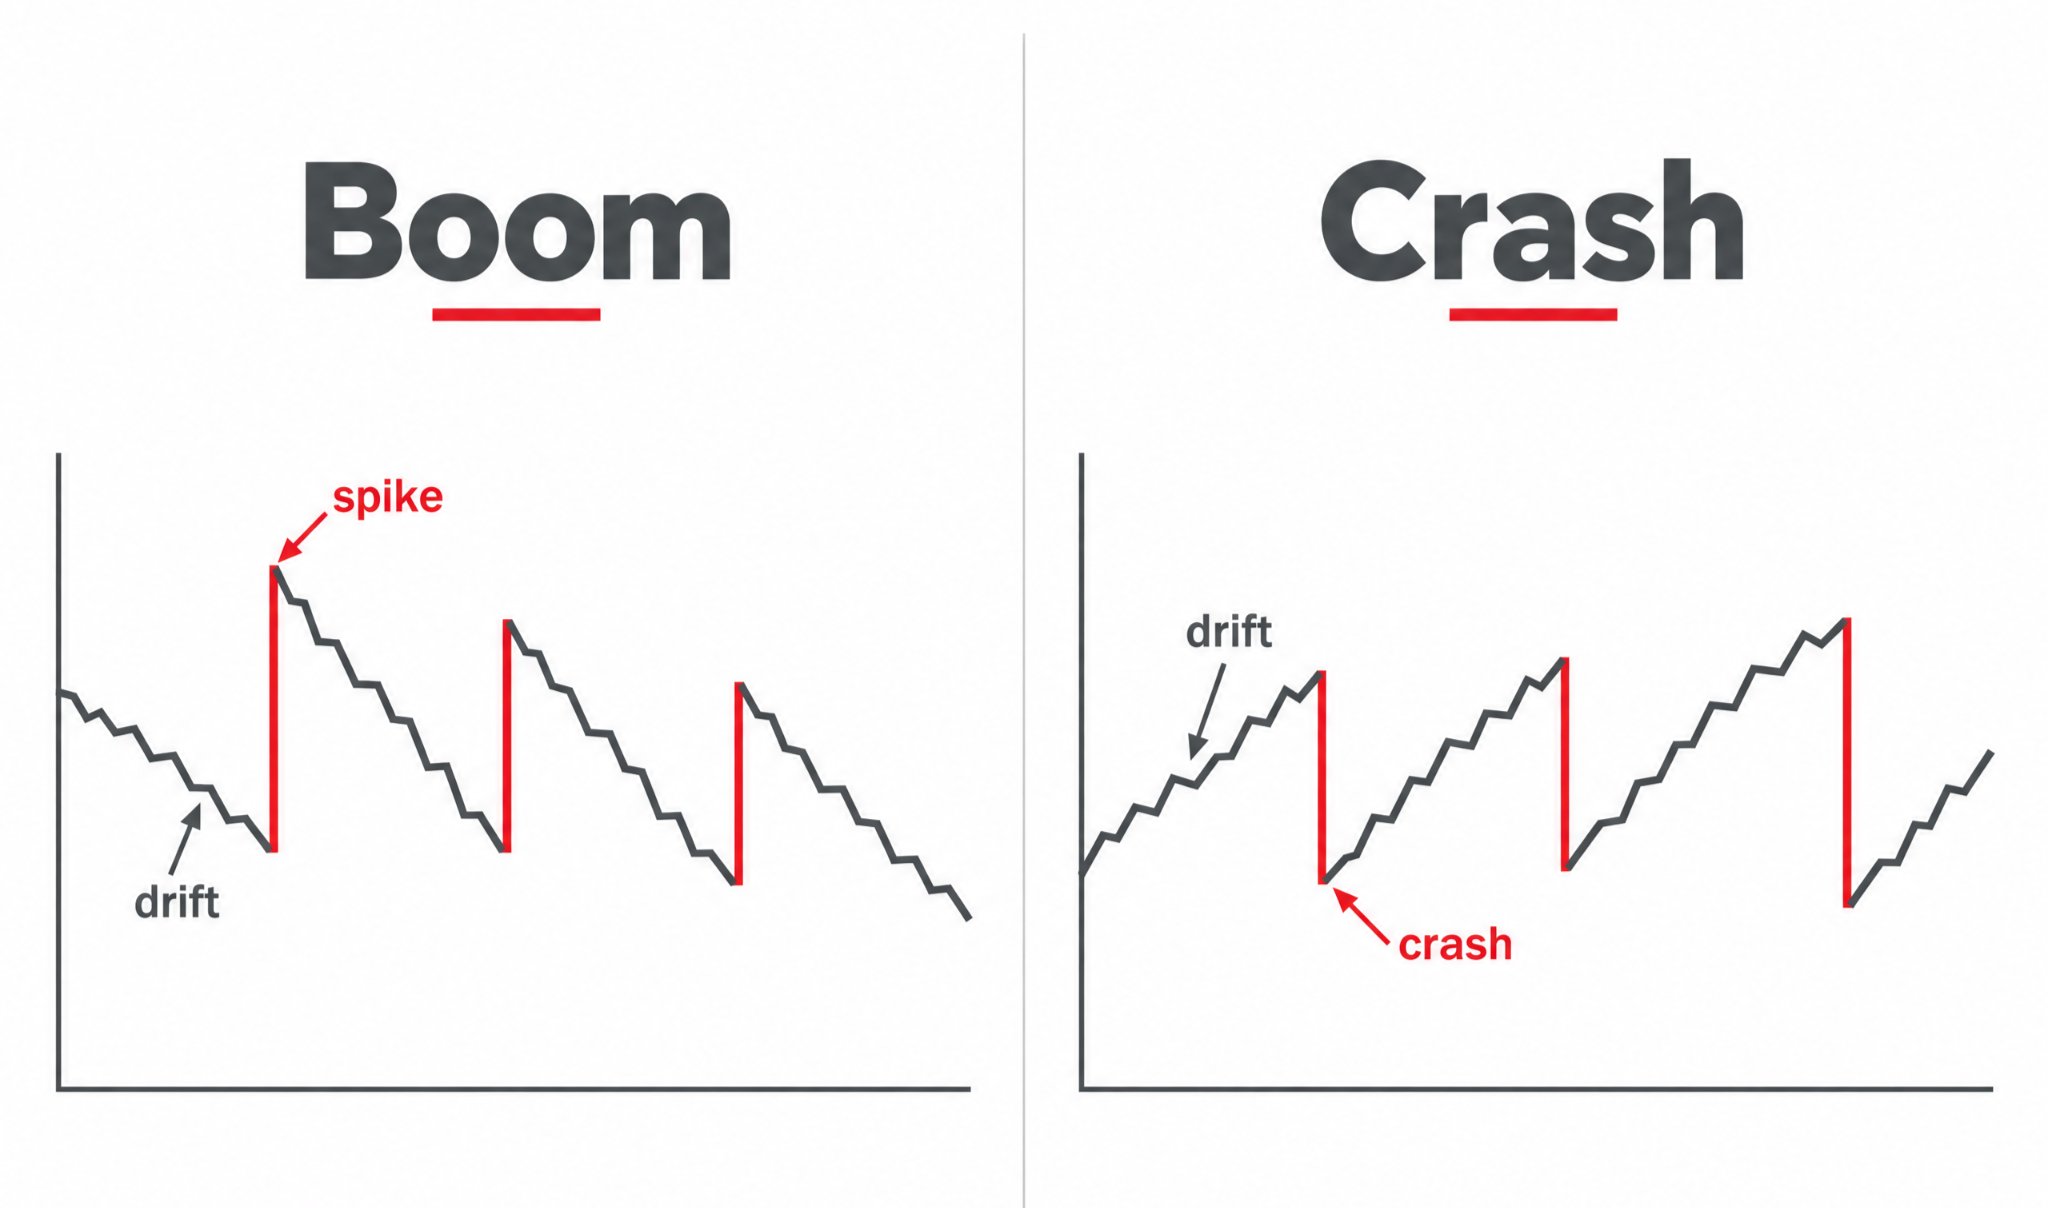
Trên khung thời gian một ngày, sự trôi dạt là kết cấu nền và các bước tăng vọt là các bước nhảy dọc. Trên khung thời gian một tháng, bạn có thể đếm được các sự kiện và thấy khoảng cách giữa chúng không đều như thế nào. Đây là lúc mà sự hiểu biết của hầu hết mọi người về "mỗi 1000 tick" chuyển từ một lịch trình thành một xác suất.
Sự trôi dạt là cấu trúc, không phải thông tin
Đây là điều đầu tiên khiến bất kỳ ai quen với các thị trường thực đều vướng phải.
Boom 1000 dành hầu hết thời gian để đi xuống. Nếu bạn đặt một đường trung bình động lên đó, giá hầu như luôn nằm dưới đường trung bình. Moving Average Convergence Divergence (MACD) cho tín hiệu giảm giá. Average Directional Index (ADX) cho biết có xu hướng. Mọi công cụ theo xu hướng trong menu đều cho bạn biết, với sự tự tin tuyệt đối, rằng Boom 1000 đang trong một xu hướng giảm.
Điều đó đúng. Nhưng xu hướng giảm đó không phải là thông tin về bất cứ điều gì. Đó là thiết kế của công cụ. Chỉ số trôi xuống giữa các lần tăng vọt để, khi tính cả các lần tăng vọt lên, toàn bộ sẽ được cân bằng. Sự trôi dạt là cái giá của bước tăng vọt. Một chỉ báo xu hướng cho tín hiệu "giảm" trên Boom giống như một chiếc nhiệt kế đọc "ấm" trong lò nướng: chính xác, nhưng không cho bạn biết điều gì mà bạn chưa tự đưa vào từ trước.
Trên Volatility Indices Tôi đã nói các công cụ xu hướng mang tính giáo dục vì không có xu hướng nào để tìm. Trên Boom và Crash, chúng mang tính giáo dục vì lý do ngược lại: có một xu hướng, nó là vĩnh viễn, và theo xu hướng đó sẽ dẫn bạn thẳng vào bước tăng vọt.
Điều một bước tăng vọt gây ra cho một chỉ báo dựa trên cửa sổ dữ liệu
Đây là phần làm đảo ngược các kết luận của tuần trước.
Hầu hết mọi chỉ báo trên biểu đồ đều nhìn lại một khoảng cửa sổ dữ liệu. Bollinger Bands sử dụng 20 nến gần nhất. Average True Range (ATR) sử dụng 14. Một đường trung bình động 50 kỳ sử dụng 50. Relative Strength Index (RSI) sử dụng 14. Trên một Volatility Index, cửa sổ đó đầy những bước ngẫu nhiên thông thường, và chỉ báo hoạt động bình thường.
Rồi một bước tăng vọt xuất hiện. Trên Boom 1000, đó là một bước di chuyển lớn hơn hẳn mọi thứ xung quanh, và trong 20, 14 hoặc 50 nến tiếp theo, tùy chỉ báo, sự kiện đó nằm trong cửa sổ và chi phối toàn bộ phép tính.
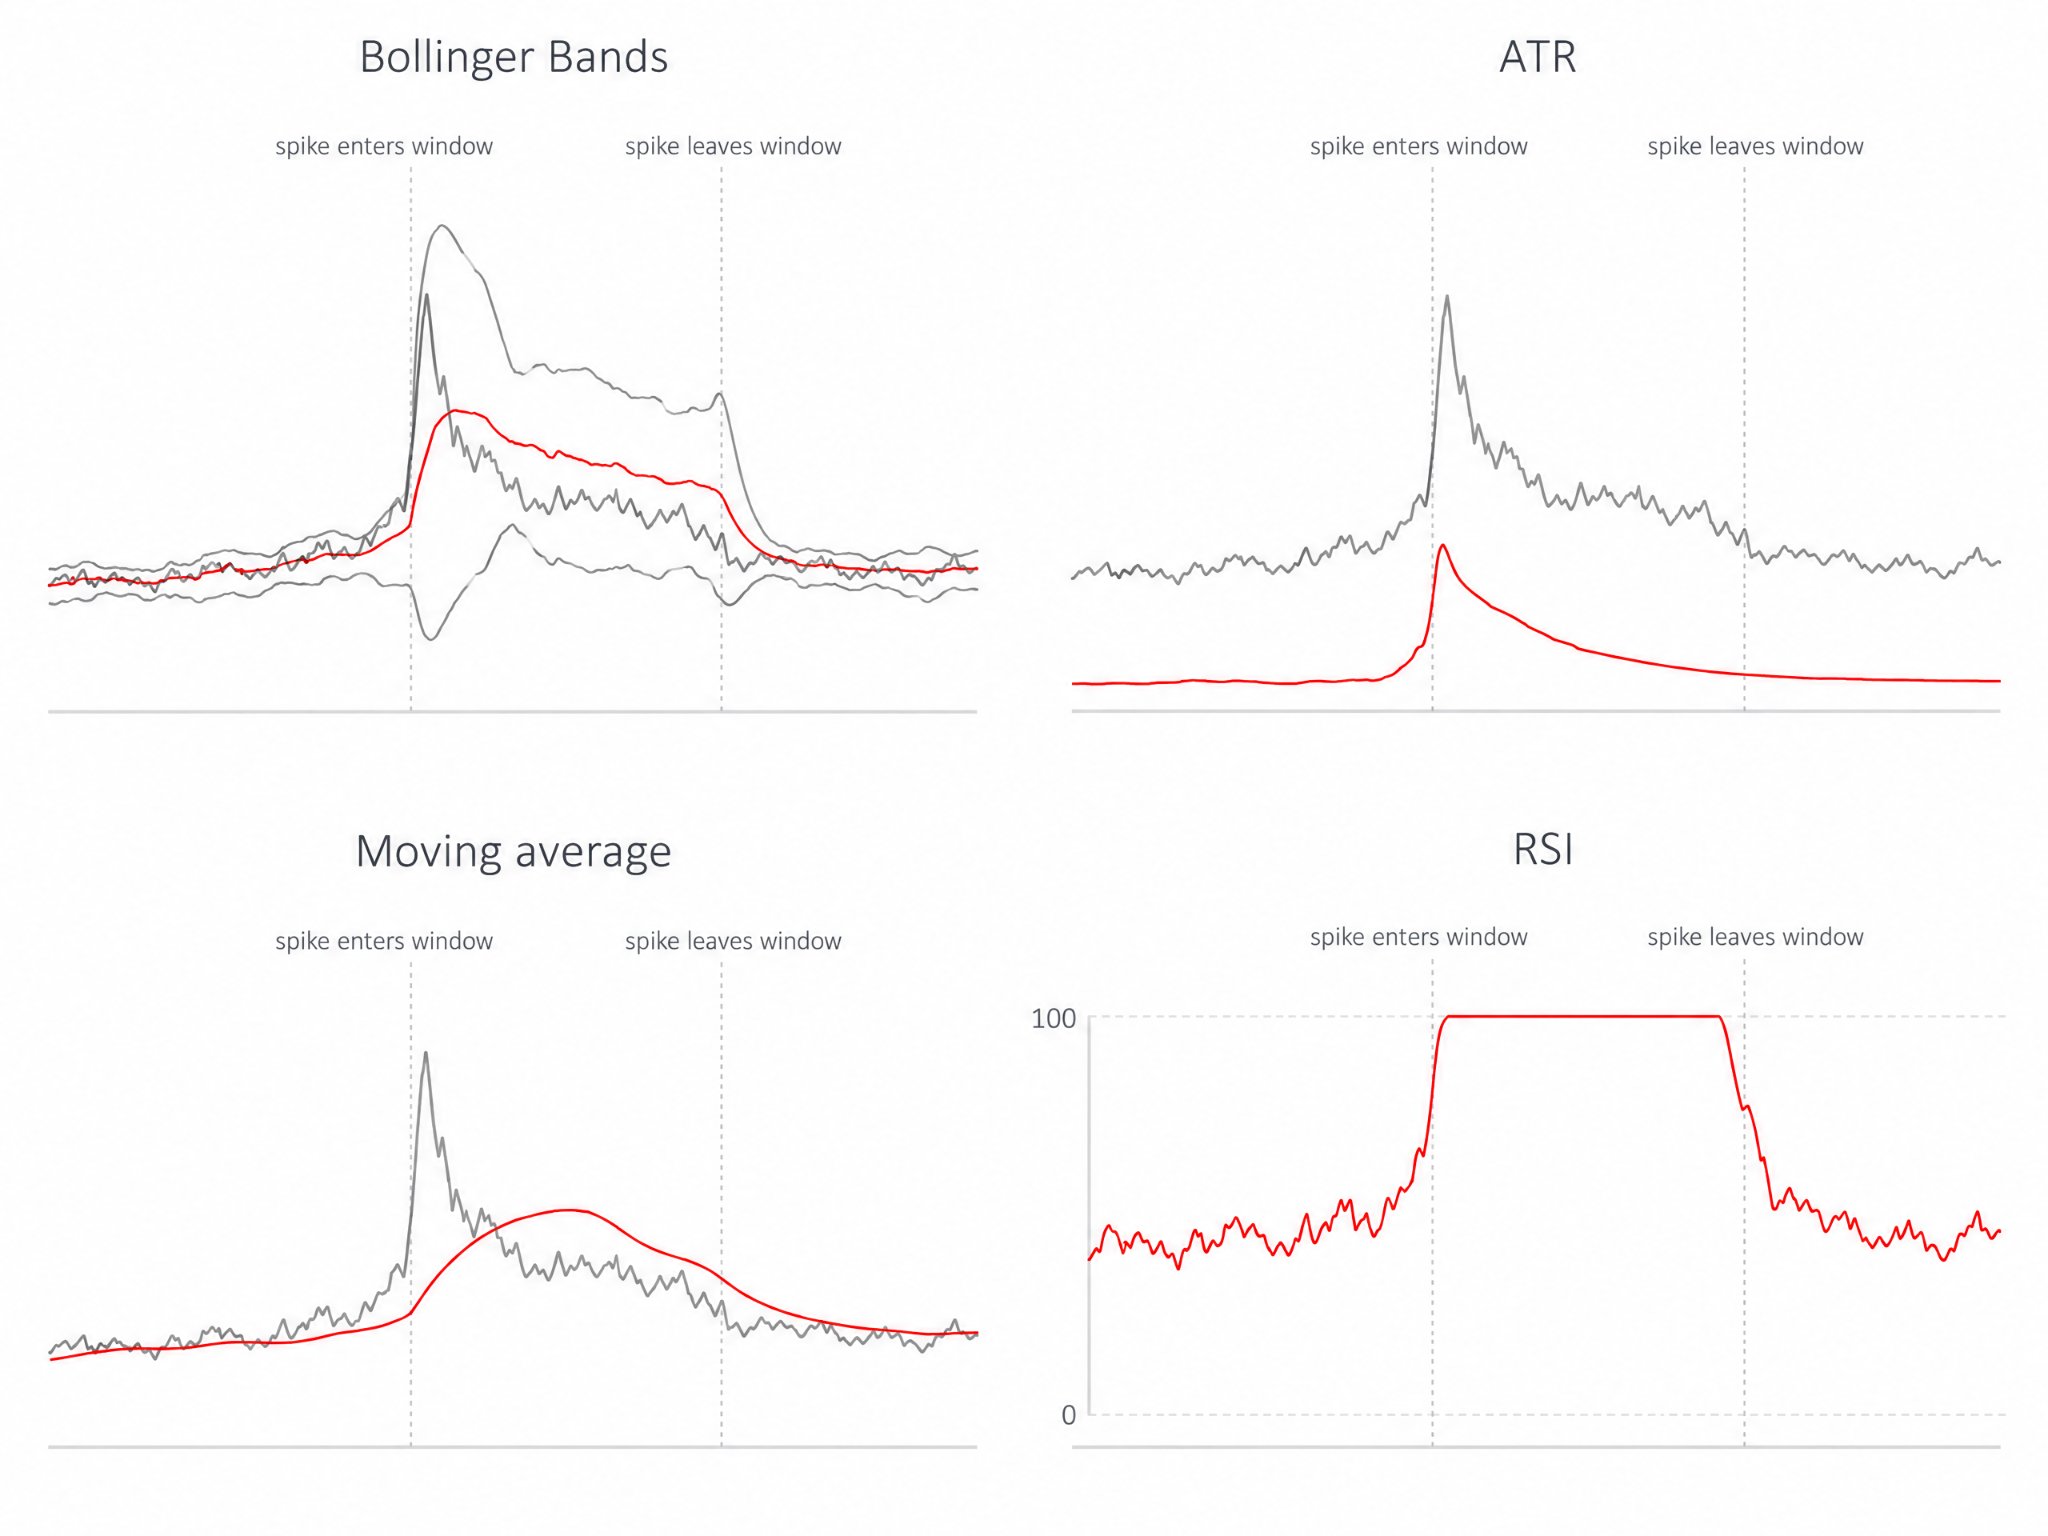
Những gì tôi quan sát được, từng chỉ báo một:
- Bollinger Bands, công cụ yêu thích của tôi trên Volatility Indices, nổ rộng độ rộng ngay khi bước tăng vọt đi vào cửa sổ 20 nến và duy trì rộng cho đến khi nó rời đi. Trong 20 nến đó, các dải băng đang mô tả một tick từ hai mươi nến trước, không phải thị trường hiện tại. Sau đó bước tăng vọt rời khỏi cửa sổ và các dải băng co lại ngay. Nếu bạn đang đọc một tín hiệu "siết chặt" (squeeze) vào lúc đó, bạn đang đọc một hiện tượng giả.
- ATR làm điều tương tự chỉ trong một đường duy nhất: nó nhảy lên khi bước tăng vọt xảy ra và suy giảm dần trong 14 nến tiếp theo. Đường suy giảm đó không phải là biến động giảm đi. Đó là bước tăng vọt đang dần ra khỏi phạm vi tính trung bình.
- Các đường trung bình động bị kéo về phía bước tăng vọt và duy trì lệch vị trí trong suốt một kỳ tính đầy đủ. Trên Boom, điều này có nghĩa là đường trung bình nằm phía trên giá trong một khoảng thời gian sau mỗi bước tăng vọt, trông giống như một thiết lập pullback nhưng không phải vậy.
- RSI bị cố định lại. Một bước tăng vọt trên Boom đẩy RSI lên gần đỉnh phạm vi của nó và giữ ở đó trong nhiều nến khi sự kiện di chuyển qua cửa sổ 14 nến. Trong thời gian đó, "quá mua" chỉ có nghĩa là "vừa có một bước tăng vọt xảy ra", không hơn không kém.
Không điều gì trong số này là lỗi. Đó là điều mà việc tính trung bình làm với một giá trị bất thường. Vấn đề là trên Boom và Crash, giá trị bất thường đó chính là đặc điểm định hình của công cụ, xuất hiện có chủ đích, vĩnh viễn.
Khung thời gian làm mọi thứ tệ hơn, một cách âm thầm
Còn một cái bẫy nữa. Trên biểu đồ một phút, một bước tăng vọt là một bước tăng vọt: một nến khổng lồ bạn không thể bỏ lỡ. Trên biểu đồ một giờ, cùng bước tăng vọt đó trở thành một bóng nến dài trên một nến bình thường khác, và trên biểu đồ hàng ngày nó có thể biến mất hoàn toàn vào thân nến. Chỉ báo vẫn nhìn thấy nó, vì các chỉ báo sử dụng giá cao nhất và thấp nhất. Nhưng bạn thì không.
Điều đó có nghĩa là một biểu đồ Boom trên khung thời gian cao hơn trông bình lặng hơn so với thực tế của công cụ, trong khi các chỉ báo trên biểu đồ đó vẫn đang bị bóp méo bởi những sự kiện mà bạn không còn thấy được nữa. Nếu bạn vẽ biểu đồ Boom hoặc Crash, tôi khuyên bạn nên ở trên các khung thời gian thấp, nơi các bước tăng vọt có thể nhìn thấy được, và tránh Renko hoặc bất kỳ loại biểu đồ nào lọc bỏ "nhiễu", vì trên các chỉ số này, nhiễu chính là sản phẩm.
Điều còn lại
Trong khoảng thời gian giữa các sự kiện, Boom and Crash hoạt động như một bước đi ngẫu nhiên có xu hướng trôi dạt, và RSI trong các khoảng thời gian giữa các sự kiện là chỉ báo dao động duy nhất mà tôi tin tưởng sẽ phản ánh đúng ý nghĩa của nó. Bollinger Bands vẫn ổn miễn là bạn biết lần tăng vọt gần nhất xảy ra khi nào và tự loại trừ trong đầu hai mươi thanh giá sau đó. Các công cụ về khối lượng giao dịch và phiên giao dịch không có gì để đo lường ở đây, giống như tuần trước. Các công cụ về gap là trường hợp ngoại lệ thú vị: cuối cùng chúng cũng có thứ để phát hiện, nhưng việc "lấp gap" trên Boom không phải là một sự lấp đầy thực sự. Sau một đợt tăng vọt, chỉ số trở lại trôi dạt xuống theo tốc độ thông thường, vì vậy gap đóng lại một cách chậm chạp và có chủ đích, không phải vì thị trường đã thay đổi quan điểm. Các công cụ xu hướng chỉ đơn giản là mô tả lại thiết kế của nó.
Vậy nên bản tổng kết trung thực này không dễ nghe. Trên Chỉ số Volatility, hầu hết các chỉ báo đều không có tác dụng và chỉ một vài chỉ báo là xuất sắc. Trên Boom and Crash, những chỉ báo xuất sắc đó lại trở nên gây hiểu lầm nghiêm trọng trong suốt cả một khung thời gian sau mỗi sự kiện, và chính các sự kiện đó mới là cốt lõi của công cụ giao dịch này.
Nếu điều này nghe giống như một lý do để không nên phân tích biểu đồ Boom and Crash, thì không phải vậy. Đây là lý do để bạn phân tích biểu đồ của chúng với đợt tăng vọt luôn trong đầu: biết lần tăng vọt gần nhất xảy ra khi nào, biết chỉ báo nào của bạn vẫn còn đang "tiêu hóa" tác động của nó, và đọc mọi thứ khác dưới ánh sáng đó. Chính cái tên của công cụ giao dịch này đã nói lên quy luật riêng của nó. Chỉ là hầu hết các chỉ báo đã không để ý mà thôi.
Nội dung này không dành cho người dân cư trú tại EU. Các số liệu hiệu suất được trích dẫn đề cập đến quá khứ, và hiệu suất trong quá khứ không đảm bảo cho hiệu suất trong tương lai, cũng như không phải là cơ sở đáng tin cậy để dự đoán hiệu suất trong tương lai.