
Các chỉ báo không hoạt động hiệu quả trên Derived Indices
Không có khối lượng, không có phiên giao dịch, không có khoảng trống giá. Derived Indices phá vỡ hầu hết các chỉ báo. Đây là những chỉ báo vẫn hoạt động hiệu quả trên Volatility indices, và những chỉ báo nào chỉ là nhiễu.
Bởi Aleksandrs Popovs (Sasha) · Dealing Products Team Lead
24 tháng 9, 2026 · 6 phút đọc
Thứ Năm tuần trước, tôi đã nhúng widget Phân tích kỹ thuật của TradingView vào một trang thử nghiệm, hướng nó vào Volatility A0 (As) Index, và nhận được một đám mây với biểu tượng mặt buồn cùng dòng chữ “No data here yet” (Chưa có dữ liệu ở đây). Tôi kiểm tra những điều hiển nhiên trước tiên. Trang biểu tượng cho DERIV:VOLATILITY_10_1S_INDEX vẫn tải bình thường trên tradingview.com. Khung của widget vẫn hiển thị, vậy nên không phải do trình chặn quảng cáo của tôi. Tôi thử với các Derived Indices khác. Vẫn là đám mây đó. Cây kim tổng hợp hàng chục chỉ báo thành một tín hiệu “mua” hoặc “bán” đơn giản là không thể tính toán được đối với các công cụ tổng hợp (synthetic instruments) của Deriv.
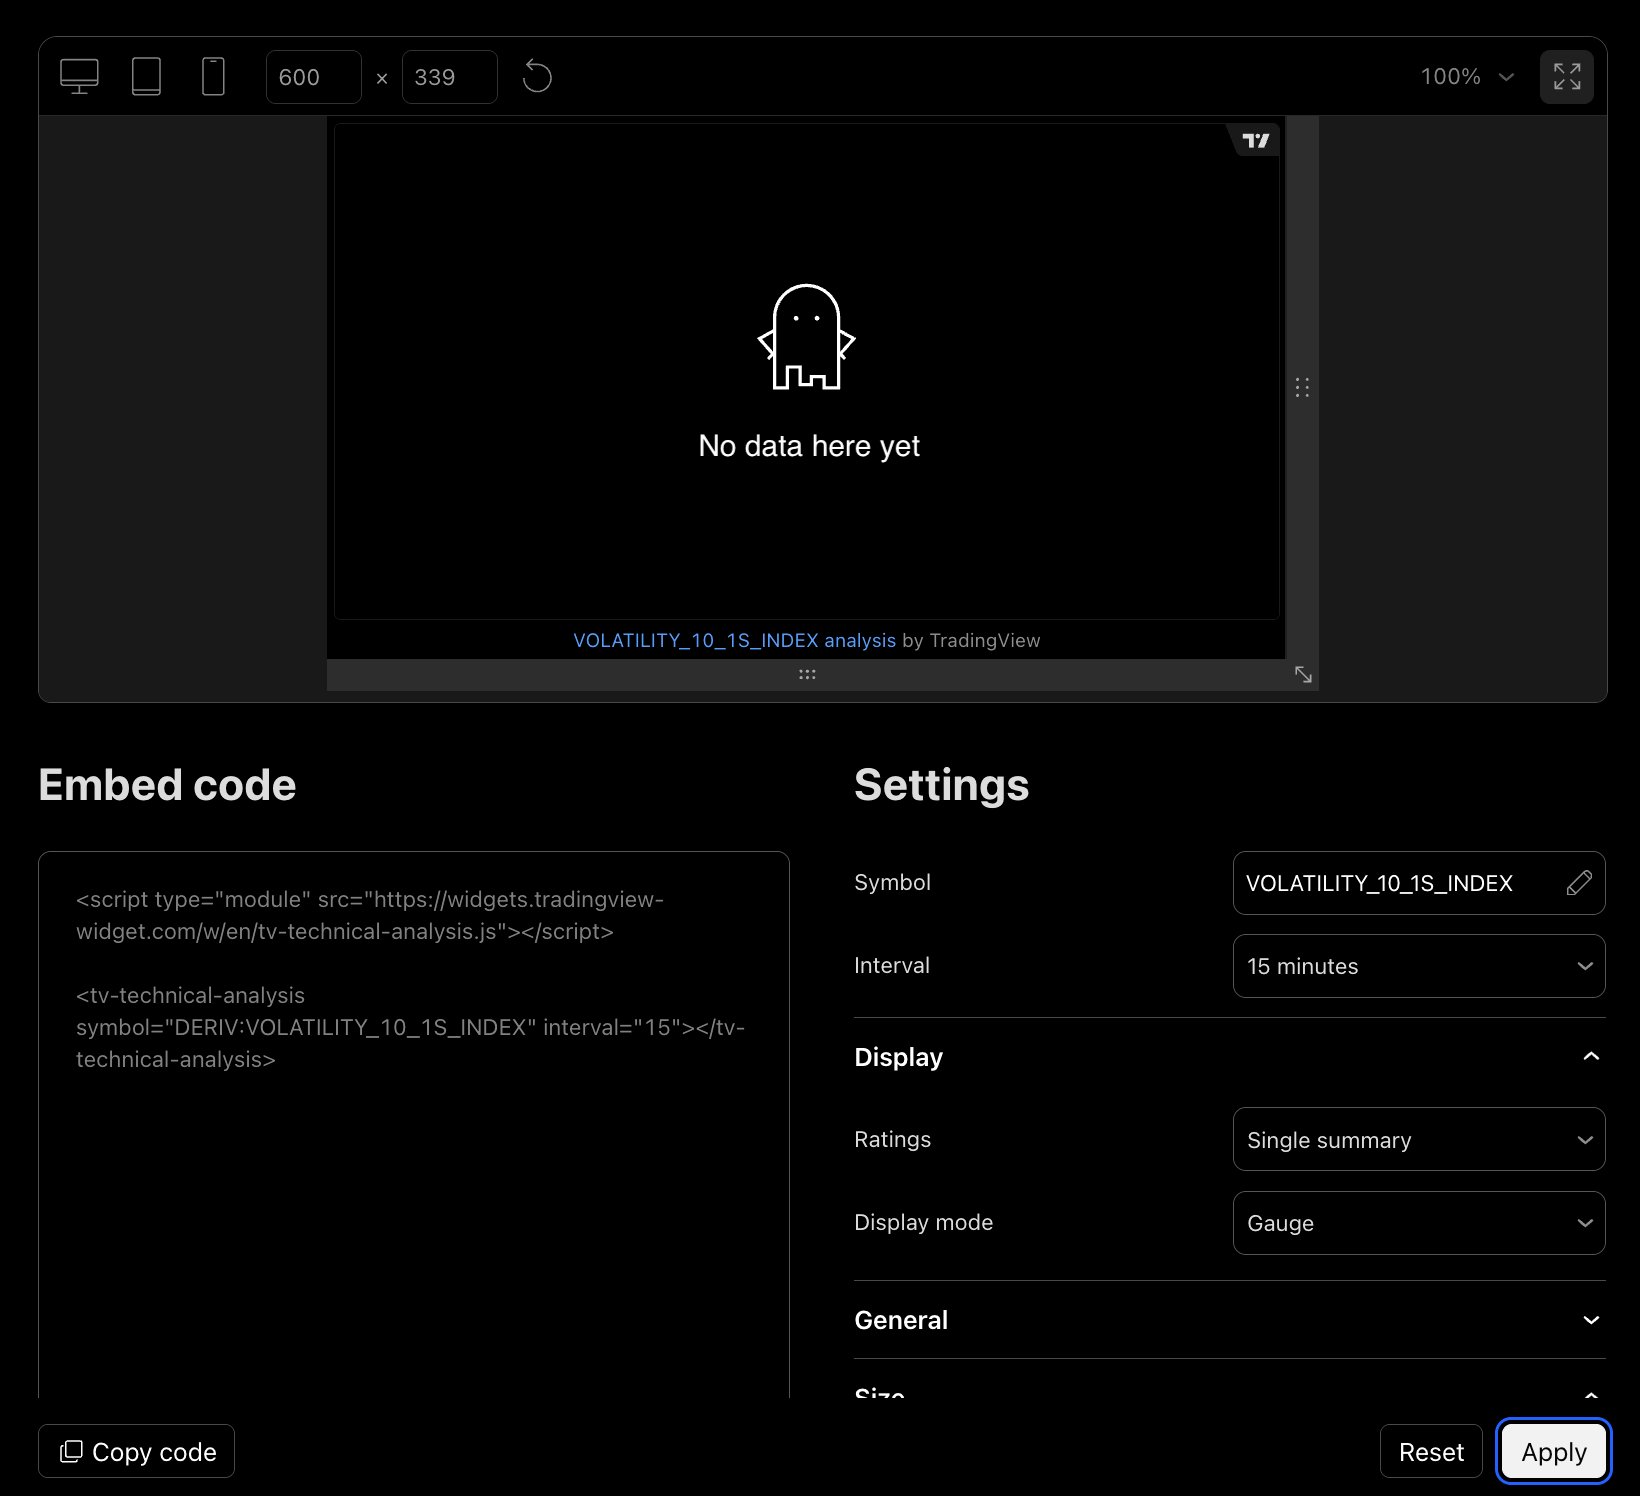
Phản ứng đầu tiên của tôi là hơi bực bội. Phản ứng thứ hai, khoảng một giờ sau, là nhận ra rằng widget này vô tình đã nói đúng sự thật. Đối với các công cụ này, phần lớn những gì cây kim đó tổng hợp lại đều vô nghĩa. TradingView chỉ đơn giản là từ chối giả vờ điều ngược lại.
Tôi đã dành vài ngày qua để tìm hiểu xem chỉ báo nào thực sự có ý nghĩa trên Derived Indices, và chỉ báo nào chỉ mang tính trang trí. Đây là những gì tôi tìm ra.
Bạn đang thực sự nhìn vào điều gì
Trước khi nói về chỉ báo, hãy nói về công cụ. Điều này quan trọng vì mỗi chỉ báo đều đưa ra các giả định về chuỗi giá mà nó đang đo lường, và Derived Indices phá vỡ hầu hết các giả định đó.
Volatility Index là một bước đi ngẫu nhiên với mục tiêu biến động cố định. Volatility 100 hướng đến mức biến động hàng năm 100%; Volatility 10 hướng đến mức 10%. Không có xu hướng (drift) tích hợp sẵn. Không có phiên giao dịch, không có tiếng chuông mở cửa, không có khoảng trống cuối tuần, không có tin tức. Nó cập nhật giá mỗi hai giây (hoặc mỗi giây đối với các biến thể “1s”), suốt 24 giờ mỗi ngày, và điều duy nhất từng xảy ra với giá là bước đi ngẫu nhiên tiếp theo.
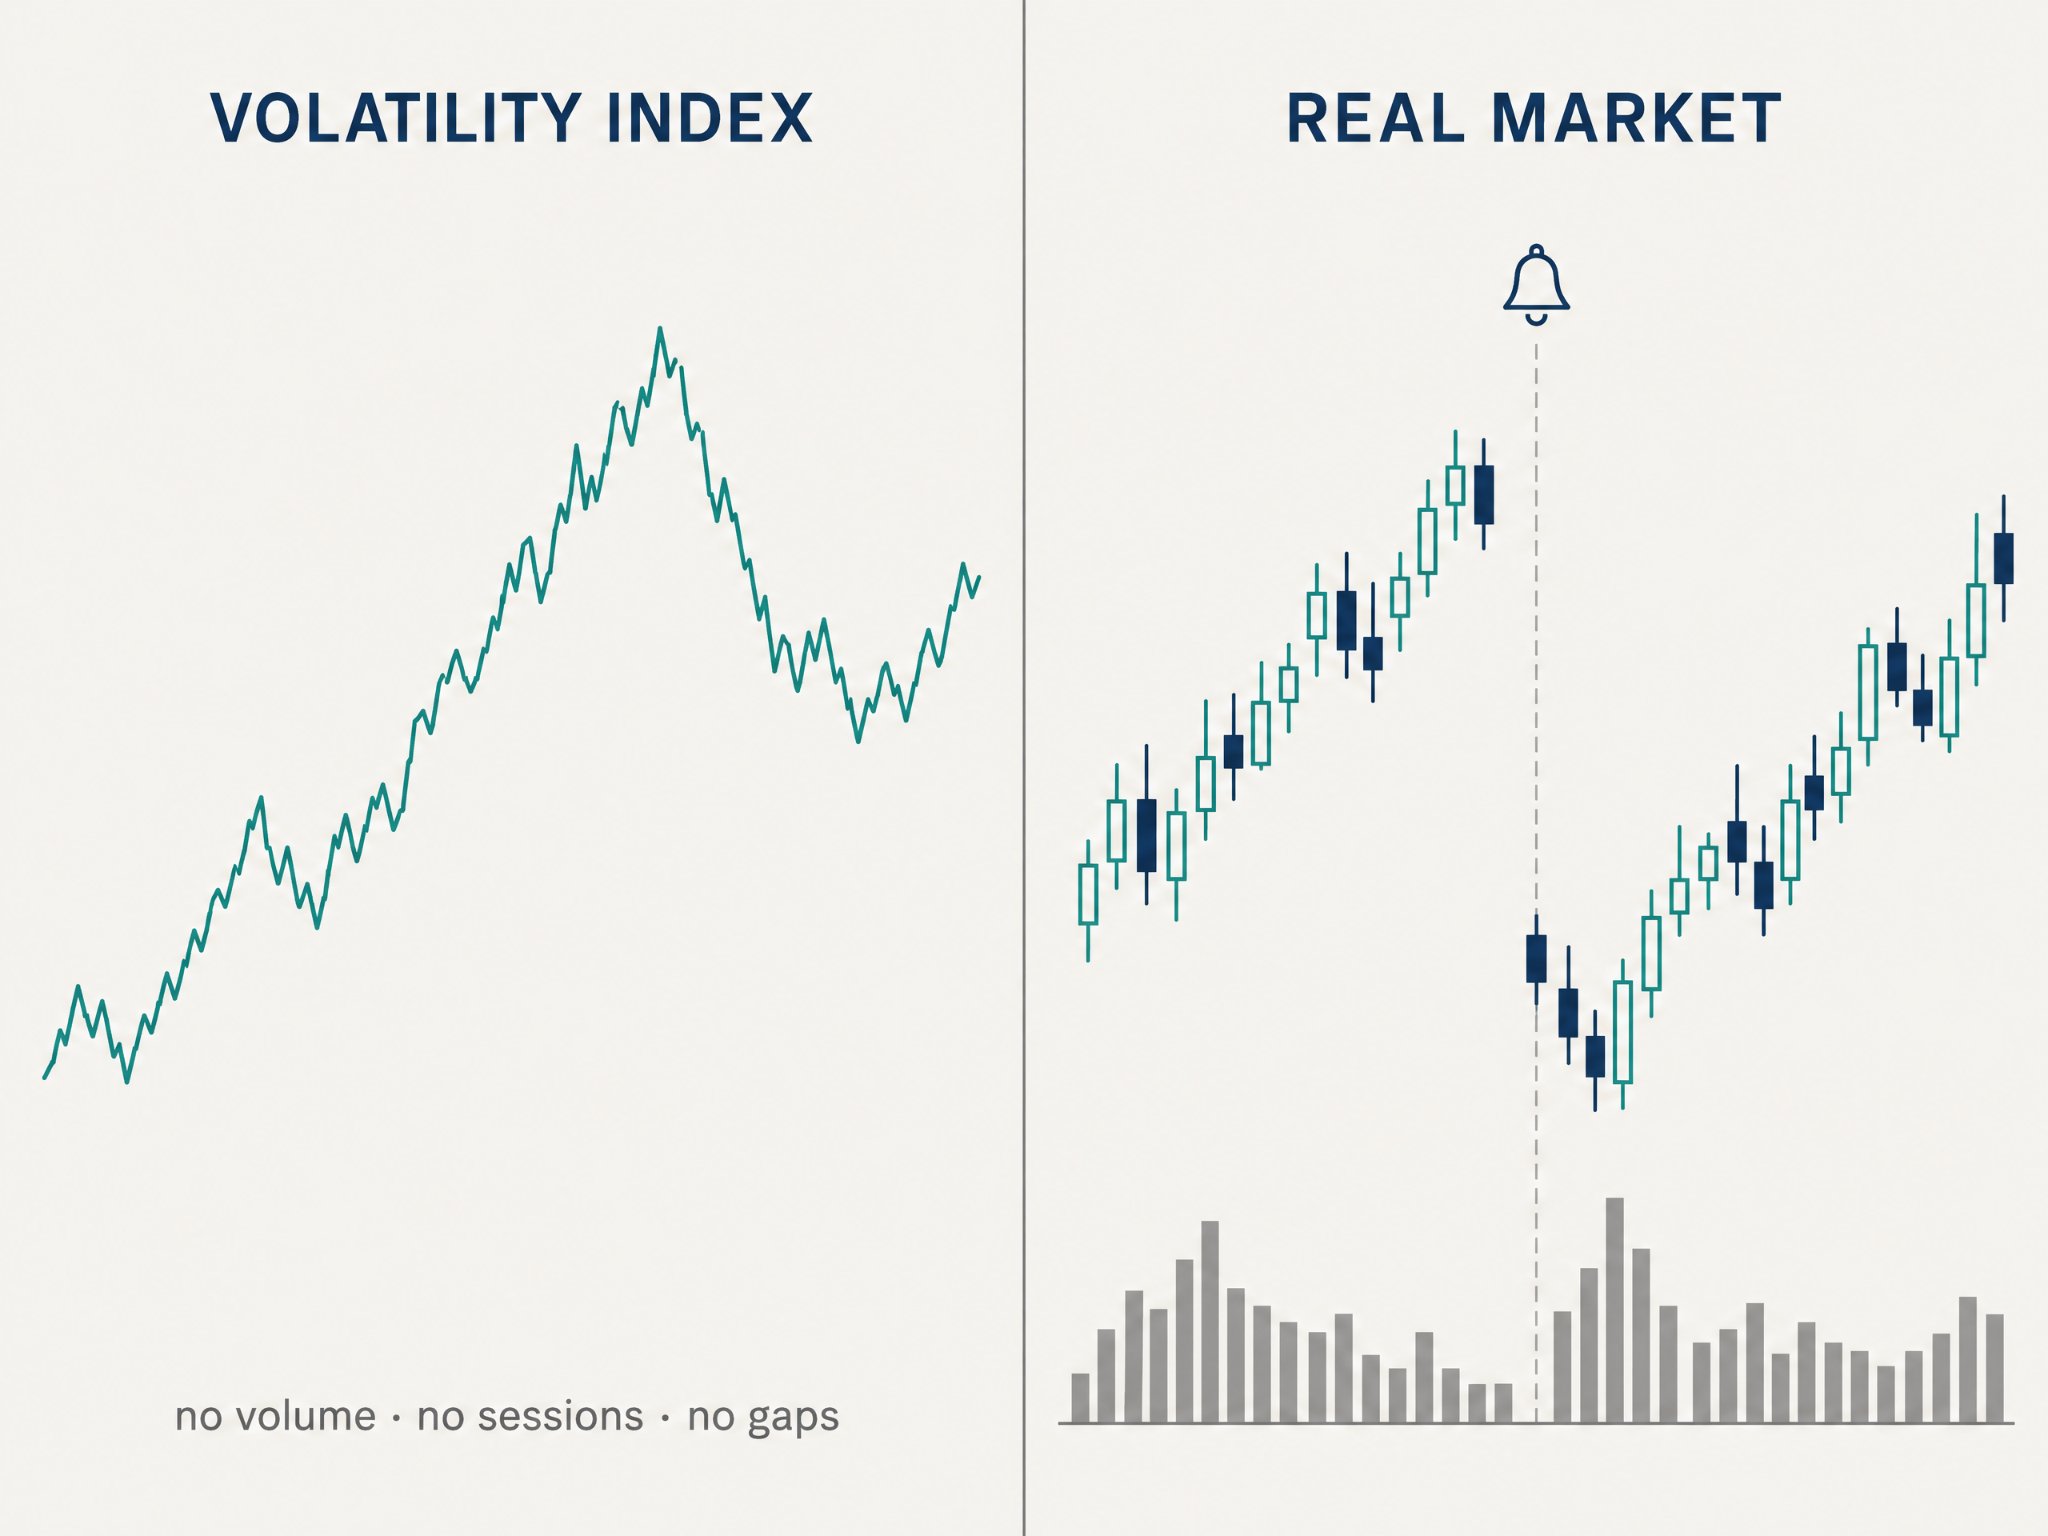
Điều đó nghe có vẻ như một hạn chế. Nhưng đối với người đang học phân tích kỹ thuật, nó gần giống một phòng thí nghiệm hơn. Mọi mô hình bạn thấy trên Volatility Index đều là hành vi giá thuần túy, không pha trộn bất cứ yếu tố nào khác.
Các chỉ báo không có gì để đo lường
Đây là lúc đám mây buồn bắt đầu trở nên có lý.
- Bất cứ chỉ báo nào dựa trên khối lượng. On Balance Volume, Volume-Weighted Average Price (VWAP), Money Flow Index, Chaikin Money Flow, Volume Profile, Accumulation/Distribution. Không có khối lượng ở đây. Volatility Index không phải là một sổ lệnh (order book); nó là một con số được cập nhật. Những gì biểu đồ hiển thị là “khối lượng”, nếu có hiển thị gì, thực chất chỉ là số lượng tick, và tốc độ tick được thiết kế là cố định. Mỗi chỉ báo trong số này đều đang đọc một đường thẳng và rút ra kết luận từ đó.
- Bất cứ chỉ báo nào dựa trên phiên giao dịch. Phạm vi mở cửa, điểm pivot hàng ngày, VWAP theo phiên, hồ sơ thị trường (market profile). Công cụ này không có phiên giao dịch. Ranh giới nến ngày nằm ở nửa đêm theo Giờ chuẩn quốc tế (UTC) vì TradingView phải đặt nó ở đâu đó, không phải vì có điều gì thực sự xảy ra vào nửa đêm UTC.
- Bất cứ chỉ báo nào dựa trên khoảng trống (gap), đặc biệt với Volatility và Step indices. Chiến lược lấp khoảng trống, chỉ báo khoảng trống. Hai nhóm này không bao giờ có khoảng trống: chúng không bao giờ đóng, và mỗi tick chỉ là một bước nhỏ so với tick trước đó. Tôi muốn nói rõ ở đây, vì điều này không đúng với toàn bộ dòng Derived. Boom, Crash, Jump và DEX indices được xây dựng dựa trên các điểm gián đoạn. Một cú giảm Crash 1000 chính xác là một khoảng trống giảm được thiết kế sẵn, xuất hiện trung bình một lần trong mỗi nghìn tick. Đó là một vấn đề khác, và sẽ là nội dung của bài viết tuần sau.
- Bất cứ chỉ báo nào liên quan đến cơ bản (fundamental) hoặc theo mùa. Không có báo cáo lợi nhuận, không có cổ tức, không có công ty cơ sở, không có kiểu “sell in May”. Công cụ này không có gì ngoài chính nó.
Không có điều nào trong số này là lỗi của các chỉ báo. Chúng được xây dựng cho các thị trường tạo bởi con người. Derived indices thì được tạo bởi phép toán số học.
Các chỉ báo tính toán được nhưng không mang ý nghĩa như bạn nghĩ
Đây là nhóm thú vị hơn, vì các chỉ báo này vẫn cho ra kết quả.
Các công cụ theo xu hướng: Moving Average Convergence Divergence (MACD), Ichimoku, Average Directional Index (ADX), giao cắt đường trung bình động. Tất cả đều tính toán bình thường trên Volatility Index. Tất cả đều sẽ tạo ra các điểm giao cắt và tín hiệu. Và trên một chuỗi có độ lệch (drift) bằng 0, mỗi tín hiệu đó chỉ mô tả quá khứ, không phải tương lai. Các đường trung bình động giao cắt vì bước đi ngẫu nhiên tình cờ trôi theo một hướng trong một khoảng thời gian. Nó không mang bất kỳ thông tin nào về bước tiếp theo. Tôi không nói điều này như một sự nghi ngờ chung về phương pháp theo xu hướng; tôi đang nói về một chuỗi được định nghĩa toán học là không có xu hướng. Việc theo dõi MACD phát tín hiệu một cách tự tin trên Volatility 10 thực sự mang tính giáo dục về những gì MACD đo lường. Đó không phải là tín hiệu giao dịch.
ATR. Average True Range trên một công cụ có biến động cố định, không có gì ngạc nhiên, gần như là một đường thẳng. Nó không hoàn toàn vô dụng: đó là minh chứng trực quan rõ ràng nhất về bản chất của công cụ này. Nhưng nếu bạn đang dùng ATR để phát hiện “sự mở rộng biến động” như một thiết lập giao dịch, thì chẳng có gì để phát hiện cả.
Những chỉ báo xứng đáng có mặt
Bollinger Bands. Đây là chỉ báo mà tôi sẽ đặt trên mọi biểu đồ Volatility Index. Vì mức độ biến động là hằng số, độ rộng của dải băng gần như không thay đổi trên toàn biểu đồ. Với cổ phiếu, Bollinger Bands “thở”: chúng thu hẹp trước tin tức và mở rộng sau đó. Còn ở đây, chúng giữ nguyên độ rộng như một hành lang. Việc giá chạm dải trên và dải dưới là minh họa rõ ràng cho hiện tượng đảo chiều về giá trị trung bình, mà không bị ảnh hưởng bởi các yếu tố gây nhiễu vốn khiến bài học tương tự trở nên mơ hồ trên thị trường thực.
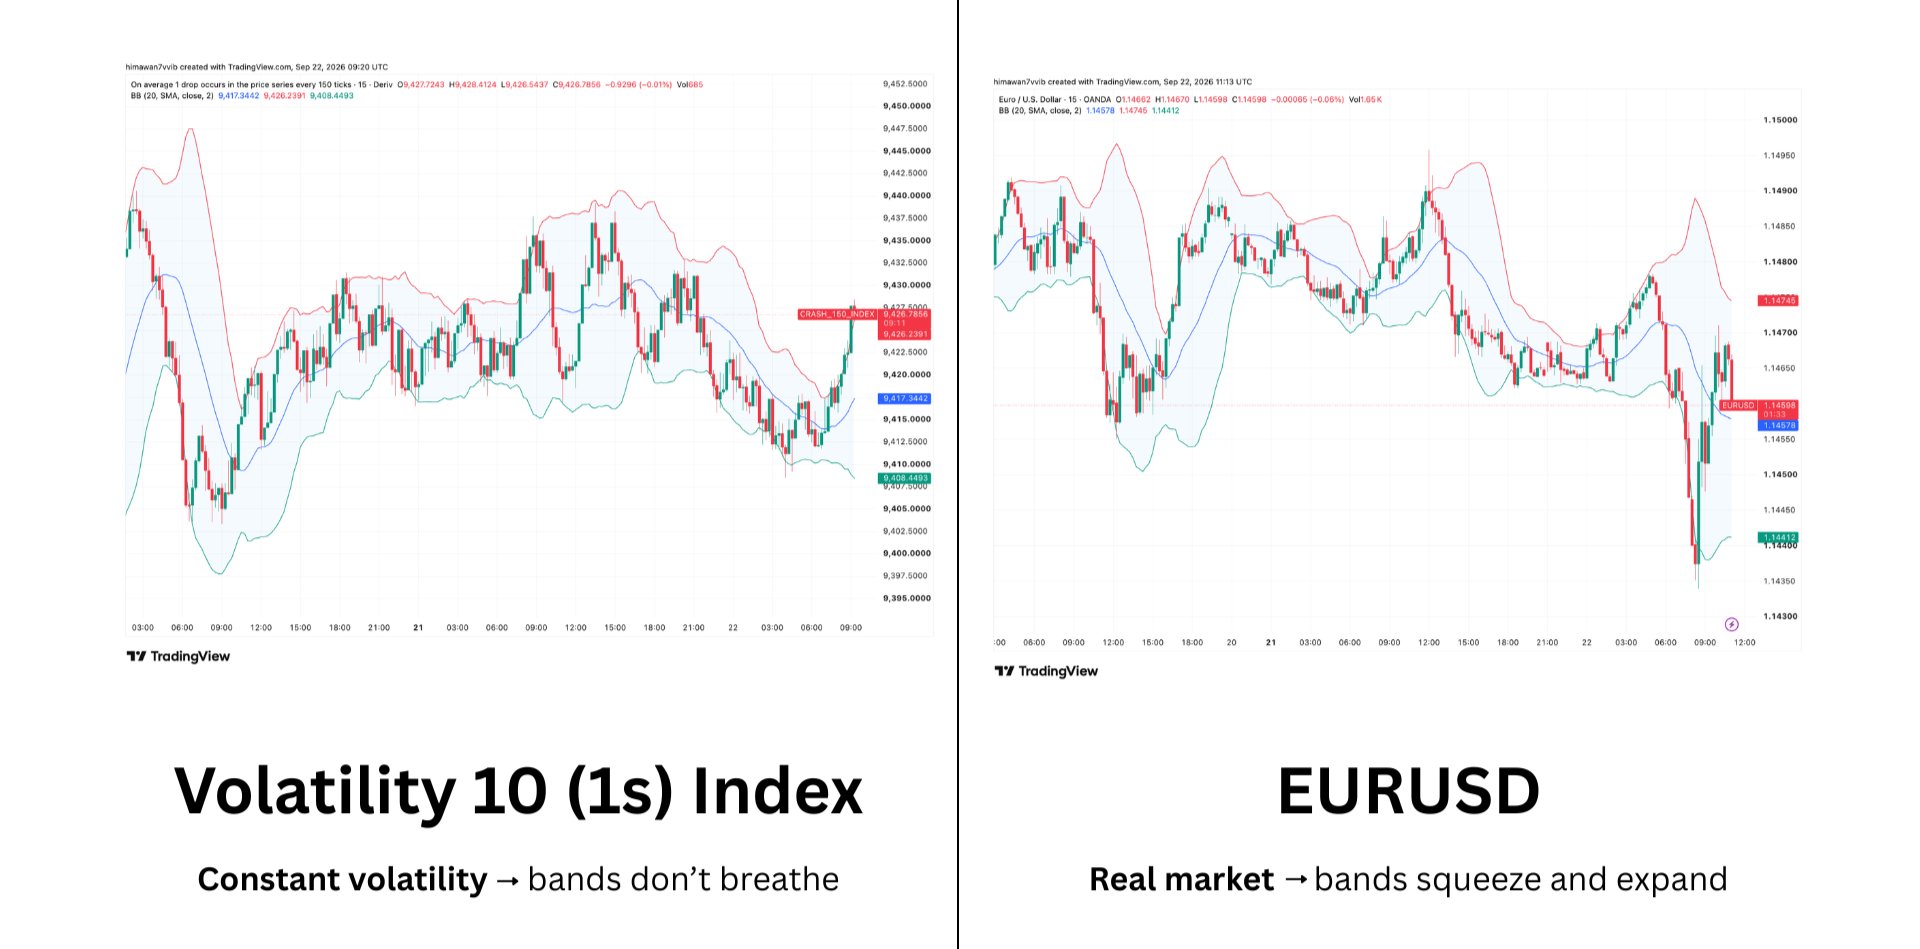
Tuyên bố miễn trừ trách nhiệm: Các số liệu hiệu suất được trích dẫn đề cập đến quá khứ, và hiệu suất trong quá khứ không phải là sự đảm bảo cho hiệu suất trong tương lai hay là căn cứ đáng tin cậy để dự đoán hiệu suất tương lai.
Relative Strength Index (RSI) và Stochastic. Cả hai đều phù hợp. Trên một chuỗi không có xu hướng, RSI dao động quanh mức 50 và thường xuyên chạm mức 30 và 70, không vì lý do nào khác ngoài sự trôi dạt ngẫu nhiên. Đó chính là bài học: quá mua và quá bán là những nhận định về chuyển động gần đây, chứ không phải về giá trị. Trên các công cụ này, không hề có giá trị nào để mà “quá cao” hay “quá thấp”.
Đường trung bình động như một đường tham chiếu. Dùng để làm mượt thì được. Nhưng không phải là một hệ thống giao dịch.
Điều tôi muốn nói với người mới bắt đầu
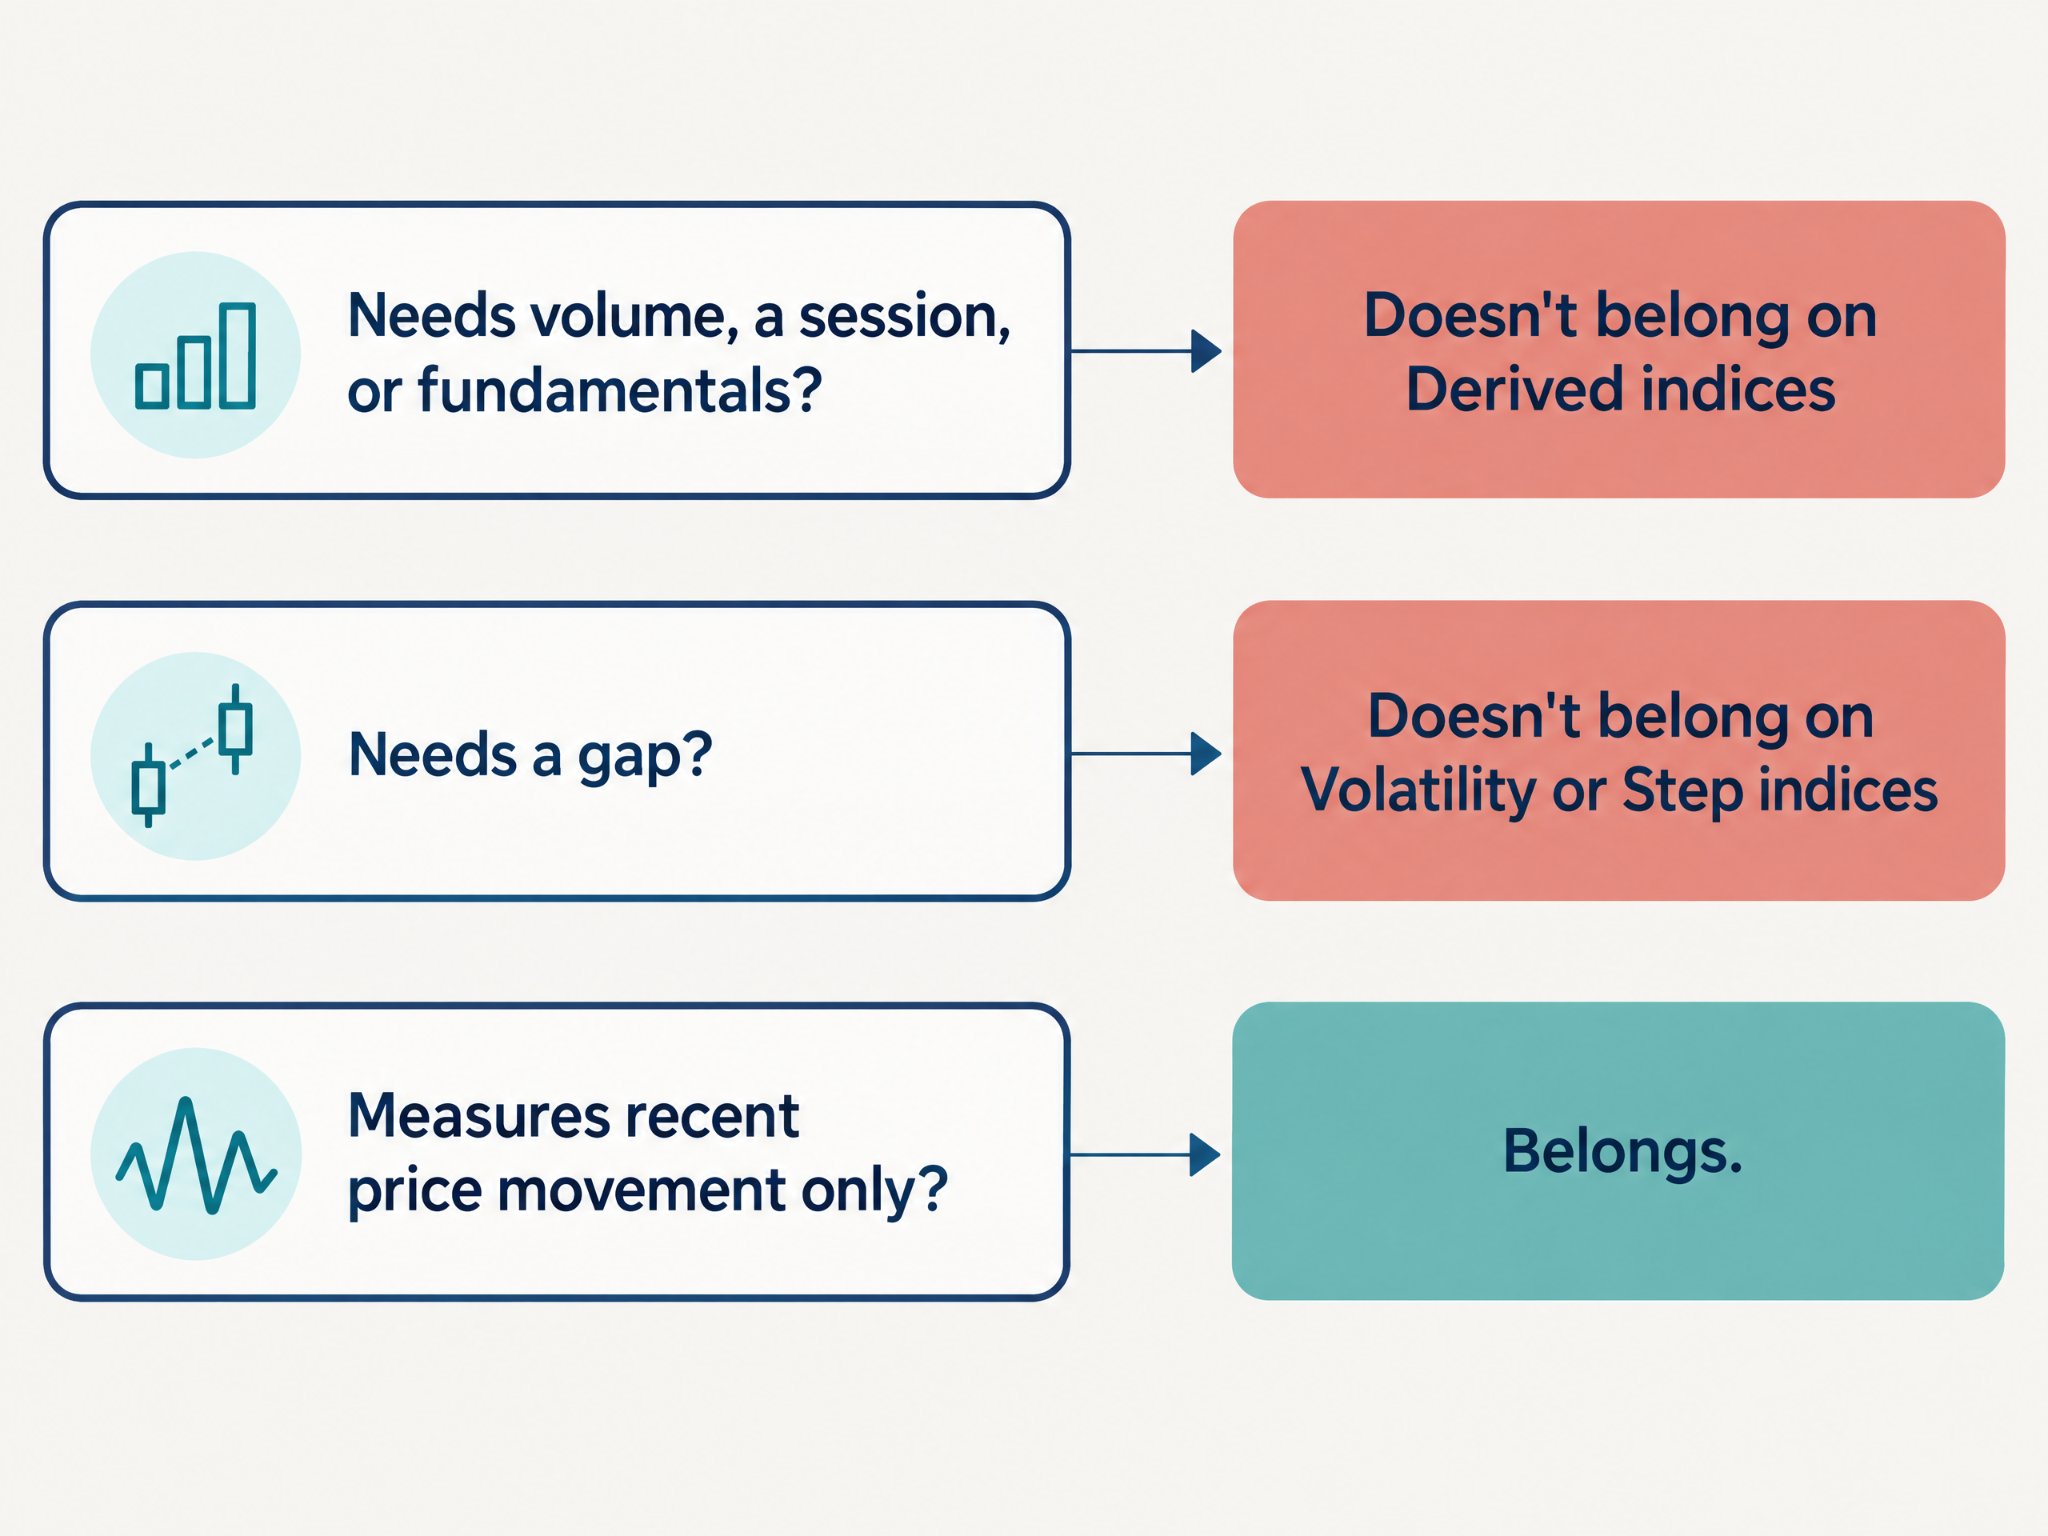
Nếu một chỉ báo cần đến khối lượng giao dịch, phiên giao dịch hay yếu tố cơ bản, thì nó không phù hợp với bất kỳ Derived Index nào. Nếu nó cần đến khoảng trống giá (gap), thì nó không phù hợp với Volatility Index hay Step Index. Nếu nó đo lường chuyển động giá gần đây, thì nó phù hợp. Quy tắc đó bao trùm khoảng chín mươi phần trăm danh sách chỉ báo, và đám mây buồn bã chính là việc TradingView áp dụng cùng một quy tắc đó theo chiều ngược lại.
Còn một điều nữa mà tôi không ngờ tới. Vì phần lớn danh sách chỉ báo ở đây không có tác dụng, một Volatility index lại là nơi khá tốt để tìm hiểu xem các chỉ báo còn lại thực sự đo lường điều gì. Loại bỏ tin tức, phiên giao dịch và khối lượng giao dịch, những gì còn lại chính là toán học thuần túy. Nếu bạn từng thắc mắc RSI đang đo lường điều gì khi hiển thị mức 70, hãy quan sát nó trên Volatility 10 trong một giờ. Nó sẽ cho bạn câu trả lời. Tuần tới: Boom và Crash indices, nơi bản thân công cụ giao dịch có sẵn độ trôi dạt tích hợp và một khoảng trống giá được thiết kế xuất hiện ngẫu nhiên, và nơi hầu như mọi kết luận trong bài viết này đều bị đảo ngược.
Nội dung này không dành cho cư dân EU.