
Thị trường đắt đỏ thứ hai trong 130 năm và ý nghĩa của điều đó
Chỉ số S&P 500 đang ở gần mức kỷ lục, nhưng tỷ lệ Shiller CAPE của nó lại cao thứ hai trong 130 năm. Việc mua ở những mức định giá này từng có ý nghĩa gì trong quá khứ.
Nhóm biên tập Deriv · 15 tháng 7, 2026 · 4 phút đọc

Giá cao cho bạn biết bạn phải trả bao nhiêu. Định giá cho bạn biết bạn nhận được gì. Chỉ số S&P 500 đang ở gần mức cao kỷ lục, nhưng theo tỷ lệ Shiller CAPE, đây là mức đắt đỏ thứ hai trong hơn 130 năm qua, chỉ xếp sau đỉnh dot-com vào tháng 12/1999.
Một thực tế này kéo theo hai hướng trái chiều. Chỉ số đang mạnh. Nhưng điểm khởi đầu cho lợi nhuận tương lai lại kém. Cả hai điều đều đúng cùng lúc, và khoảng cách giữa chúng chính là toàn bộ câu chuyện.
Giá gần mức kỷ lục, giá trị gần mức cực đoan
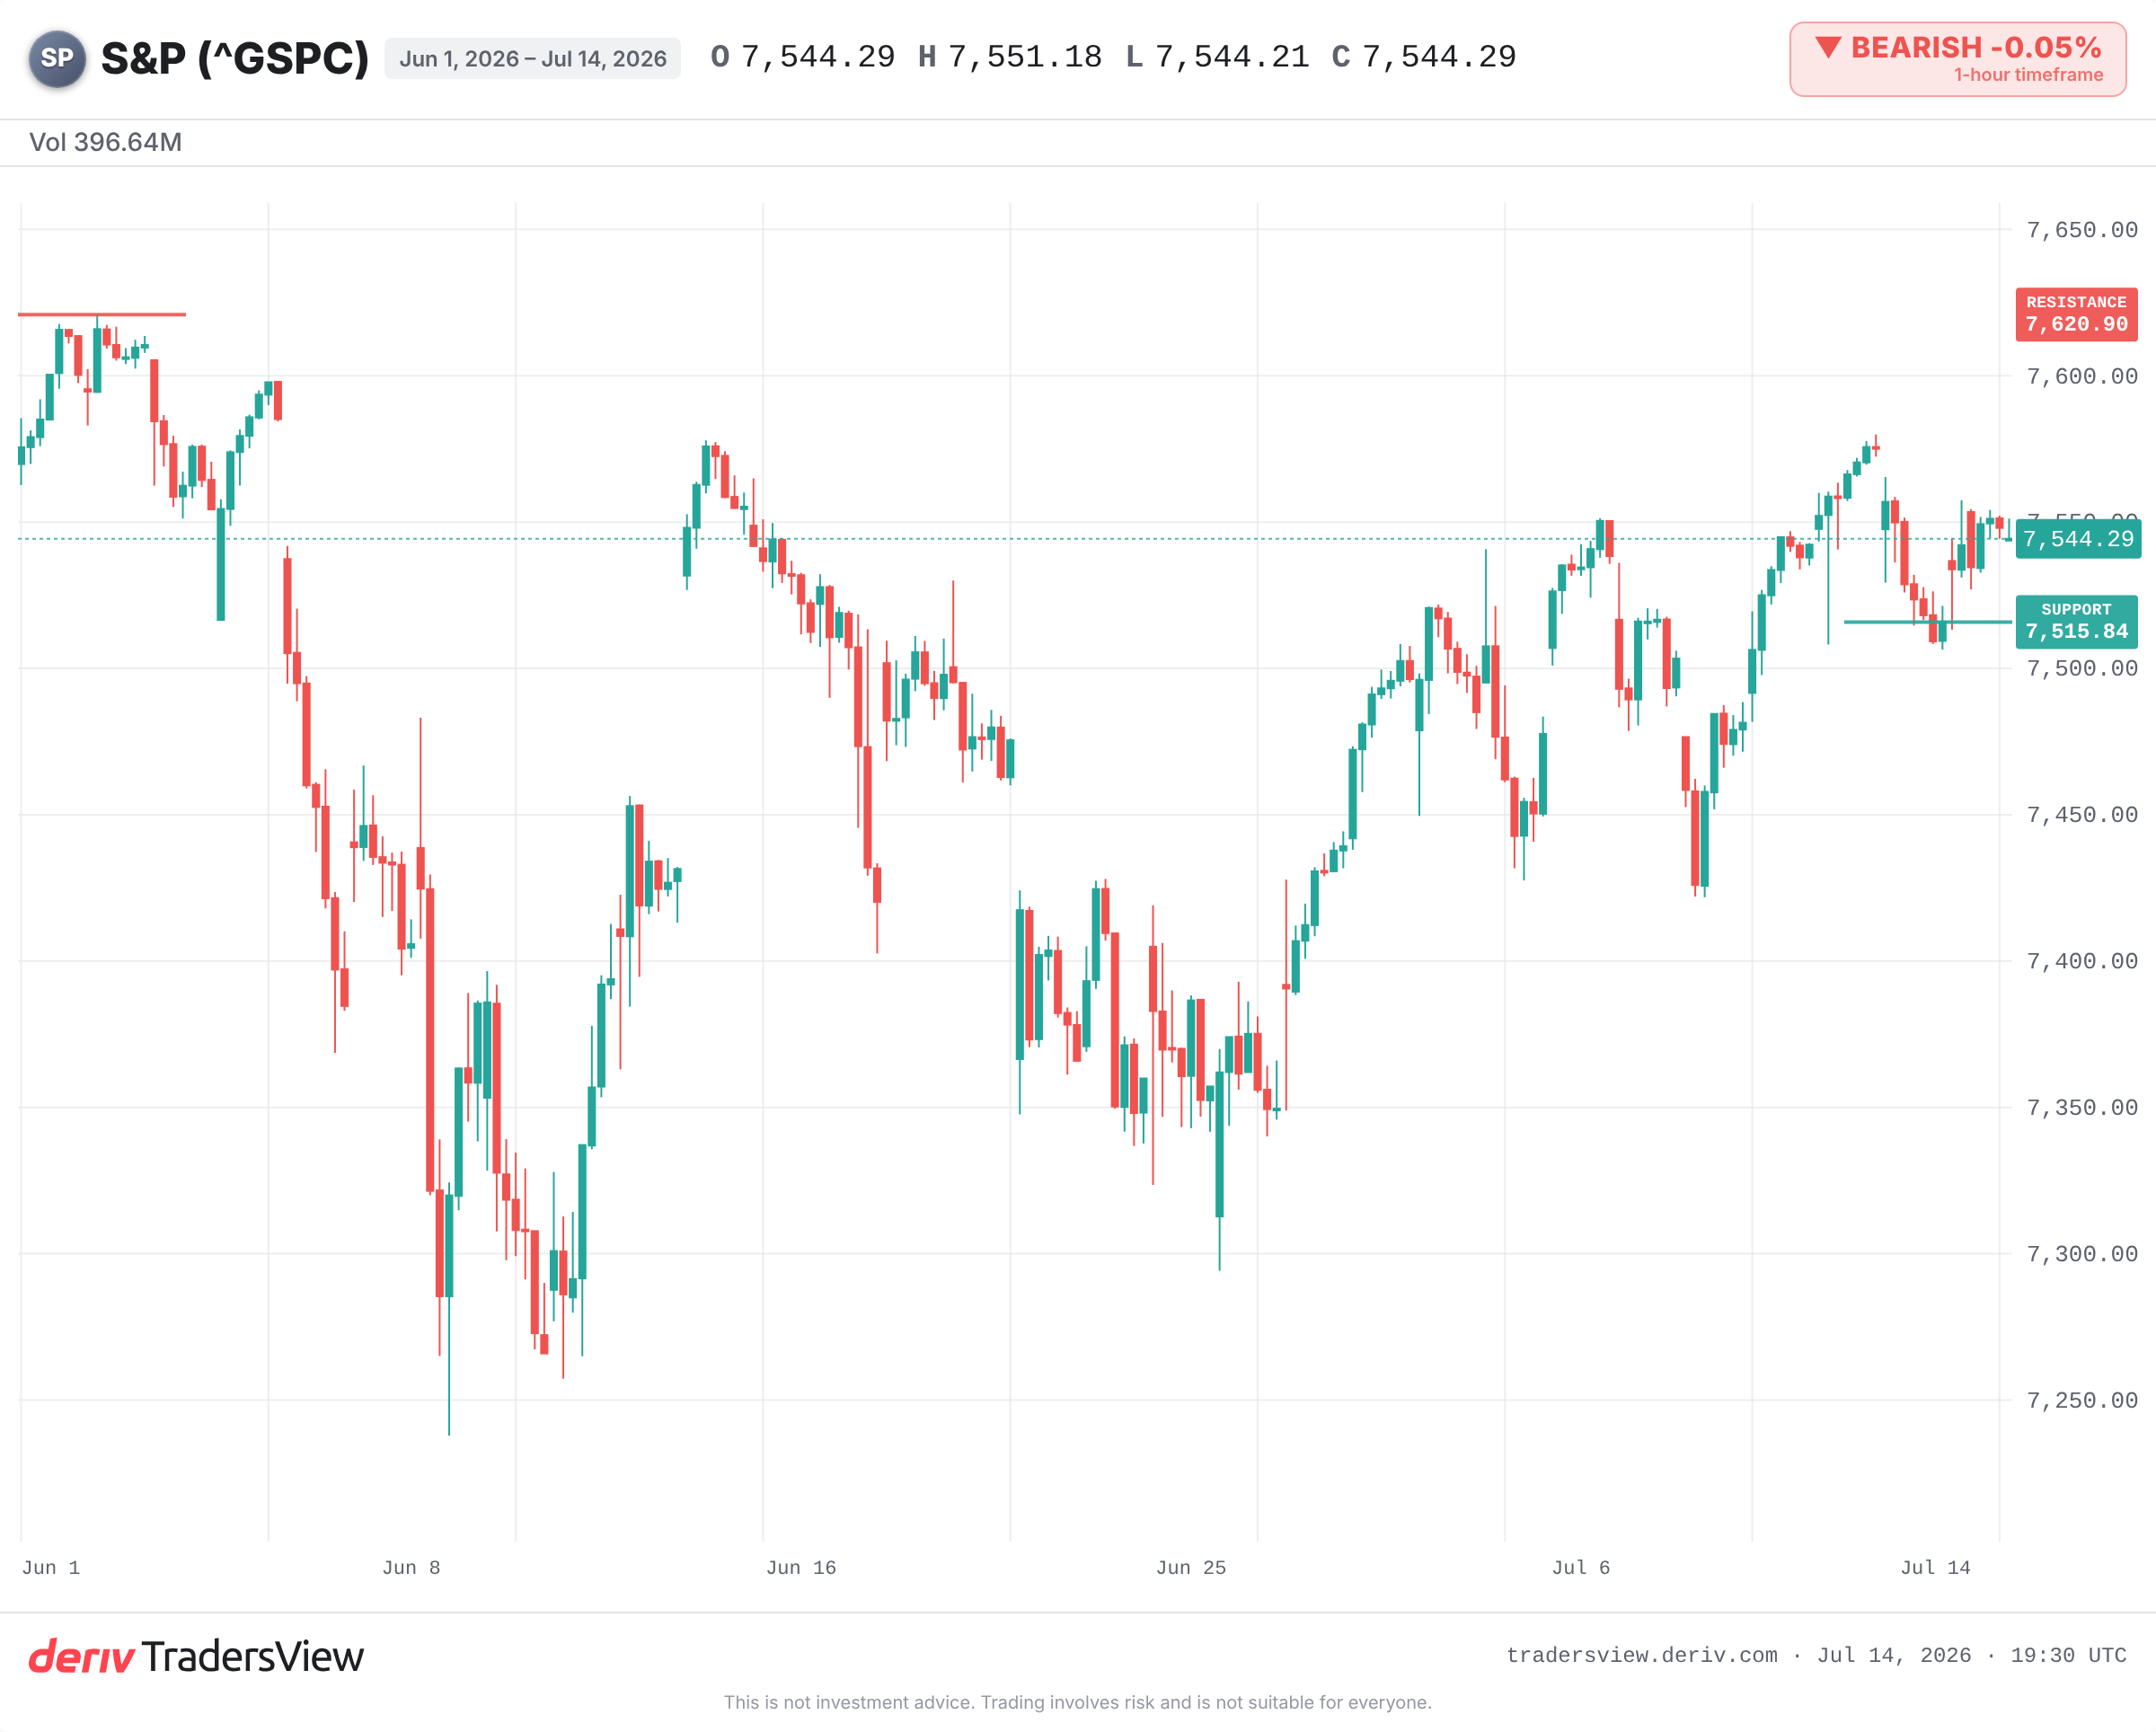
Tính đến ngày 14/07/2026, chỉ số S&P 500 giao dịch ở mức hơn 7.500 điểm, chỉ thấp hơn một chút so với mức cao nhất năm 2026. Động lực tăng dường như vẫn còn nguyên.
Tỷ lệ Shiller CAPE lại kể một câu chuyện khác. Theo các báo cáo trong tháng này, tỷ lệ này đang ở mức khoảng 41,4. Trong hơn 130 năm dữ liệu, chỉ có một lần ghi nhận mức cao hơn: 44,19 vào tháng 12/1999. Đó là điều hiếm gặp đáng để dừng lại suy ngẫm. Không chỉ là “đắt đỏ”, mà là đắt đỏ ở mức chỉ từng thấy một lần trong một thế kỷ.
Giá ở mức kỷ lục và định giá ở mức cực đoan lịch sử là hai điều hoàn toàn khác nhau, và chúng hiếm khi xuất hiện cùng lúc. Nhưng ngay bây giờ, điều đó đang xảy ra.
CAPE thực sự đo lường điều gì
CAPE so sánh giá hiện tại với lợi nhuận đã điều chỉnh theo lạm phát trong một thập kỷ. Nó làm phẳng những năm tốt và xấu để cho thấy bạn đang phải trả bao nhiêu cho một luồng lợi nhuận ổn định.
Hãy coi đây như một phép kiểm tra tỷ lệ tiền thuê so với thu nhập cho toàn thị trường. Một con số cao không có nghĩa là giá sẽ giảm ngay ngày mai. Nó có nghĩa là bạn đang phải trả nhiều hơn cho mỗi đô la lợi nhuận, vì vậy phần lớn tin tốt đã được phản ánh vào giá.
Việc mua ở mức này từng có ý nghĩa gì trong lần trước
So sánh với năm 1999 là rõ nét nhất. Sau khi CAPE đạt đỉnh, S&P 500 đạt đỉnh vào năm 2000 rồi sau đó giảm khoảng 49% xuống mức đáy vào tháng 10/2002. Chỉ số Nasdaq, nơi tập trung nhiều cổ phiếu công nghệ, mất khoảng 78%. S&P 500 phải mất nhiều năm mới lấy lại được mức cao cũ.
Những lần cực đoan khác cũng có xu hướng tương tự. CAPE ở mức gần 32 vào tháng 9/1929 xảy ra trước cuộc Đại khủng hoảng. Các mức đọc trên 33 vào đầu năm 2018 và gần 38 vào cuối năm 2021 đã xảy ra trước một đợt biến động mạnh và thị trường gấu năm 2022 với mức giảm khoảng 25%.
Khuôn mẫu ở đây không phải là CAPE cao sẽ báo hiệu đỉnh thị trường. Mà là việc khởi đầu từ một mức CAPE cao đồng nghĩa với lợi nhuận dài hạn mỏng hơn và mức giảm sâu hơn khi tâm lý thị trường cuối cùng đảo chiều.
Vì sao đắt đỏ không đồng nghĩa với bán ra
Mặt khác của câu chuyện là thế này. CAPE đã báo hiệu “đắt đỏ” trong phần lớn thập kỷ qua, trong khi thị trường vẫn tiếp tục tăng. Xét như một công cụ để xác định thời điểm, nó hoàn toàn vô dụng.
Những người lạc quan cho rằng chỉ số hiện nay khác về bản chất. Nó dựa nhiều vào các công ty công nghệ và AI dẫn đầu, vốn ít cần vốn đầu tư và có biên lợi nhuận cao, không giống các công ty công nghiệp mà CAPE ban đầu được xây dựng để đo lường. Việc mua lại cổ phiếu và cách ghi nhận tài sản vô hình trong kế toán cũng làm tăng tỷ lệ này so với trước đây. Theo cách nhìn này, tốc độ tăng trưởng lợi nhuận nhanh có thể giúp thị trường “bắt kịp” mức định giá mà không cần một đợt điều chỉnh giá.
Luận điểm đó là có thật. Nhưng đó cũng là một cú đặt cược rằng lợi nhuận sẽ tiếp tục tăng trưởng đủ nhanh, từ một mức định giá đã rất cao, với rất ít chỗ cho sai sót.
Những điều cần theo dõi từ đây
Diễn biến trong ngắn hạn sẽ phụ thuộc vào một vài mốc rõ ràng.
- Một cú vượt đỉnh rõ rệt lên mức cao mới, so với việc bị từ chối khiến chỉ số mắc kẹt ở khoảng 7.500 điểm.
- Mức đáy của nhịp giảm ngày 13/07 ở khoảng 7.515,84 điểm đóng vai trò hỗ trợ; một cú phá vỡ rõ rệt xuống dưới mức này cho thấy tâm lý thị trường đang đảo chiều.
- Liệu các công ty dẫn đầu về AI và chip vốn hóa lớn có tiếp tục vượt kỳ vọng lợi nhuận hay bắt đầu không đạt được kỳ vọng.
- Lợi suất trái phiếu kỳ hạn 10 năm, yếu tố gây áp lực trực tiếp lên các cổ phiếu có mức định giá cao khi tăng lên.
Bằng chứng nghiêng về một hướng. Định giá ở mức này không phải là tín hiệu bán ra, nhưng nó đồng nghĩa với một lớp đệm an toàn mỏng hơn. Khi điểm khởi đầu về giá đã cao, thị trường cần mọi thứ diễn ra thuận lợi, và sẽ có ít chỗ cho sai sót hơn nếu điều đó không xảy ra.
Câu hỏi thường gặp
Tỷ lệ này được phổ biến bởi nhà kinh tế học Robert Shiller, đó là lý do nó thường được gọi là Shiller CAPE. Tỷ lệ này lấy trung bình lợi nhuận đã điều chỉnh theo lạm phát trong một thập kỷ để làm phẳng các biến động lợi nhuận ngắn hạn và đưa ra một chỉ số định giá ổn định hơn.
Không, nếu chỉ dựa vào đó. CAPE đã duy trì ở mức cao trong nhiều năm trong khi thị trường vẫn tăng, vì vậy đây là một công cụ kém hiệu quả để xác định thời điểm. Nó phản ánh lợi nhuận kỳ vọng dài hạn và rủi ro giảm giá, không phản ánh điều gì sẽ xảy ra trong tuần tới hay tháng tới.
Cách đo lường là giống nhau, nhưng những người chỉ trích cho rằng nó có thể đánh giá quá cao mức độ đắt đỏ của các công ty công nghệ ít cần vốn đầu tư và có biên lợi nhuận cao. Các thay đổi trong kế toán như mua lại cổ phiếu và tài sản vô hình cũng có thể làm tăng mức đọc so với các thị trường thời kỳ công nghiệp cũ hơn.
Các chỉ số phổ biến bao gồm tỷ lệ giá trên lợi nhuận kỳ hạn (forward P/E), tỷ lệ giá trên doanh thu (price-to-sales), và so sánh tỷ suất lợi nhuận với lợi suất trái phiếu Treasury kỳ hạn 10 năm. Không có chỉ số đơn lẻ nào mang tính quyết định; nhà giao dịch thường xem xét nhiều chỉ số cùng lúc.