
Netflix, AI'nın maliyetleri düşürdüğünü söylüyor, ardından daha fazla harcama planlıyor
Netflix, üretim maliyetlerini düşürmek için AI kullanırken 2026 içerik harcamasını 20 milyar dolara yükseltiyor. Daha ucuz üretimin neden daha fazla harcama anlamına geldiğini ve hisseyi asıl neyin hareket ettirdiğini öğrenin.
Deriv masası · 27 Temmuz 2026 · 3 dk okuma

Bir teknoloji, bir şeyi yapmayı daha ucuz hale getirdiğinde, şirketler genellikle bundan daha fazlasını yapar. Dolayısıyla Netflix'in üretim maliyetlerini düşürmek için AI'ya yaslanırken 2026 içerik harcamasını yaklaşık 20 milyar dolara yükseltmesi bir çelişki değildir. Bu, daha ucuz üretime verilen normal bir tepkidir.
Piyasa, Q2 kazançlarının ardından hisseyi sert bir şekilde sattı. Bunun nedenini anlamak, verimlilik hikâyesini hisse fiyatını gerçekten hareket ettiren etkenlerden ayırmayı gerektirir.
Daha ucuz üretimin neden daha az değil, daha fazla harcamaya yol açtığı
İçgüdü basittir. AI bir dizinin üretim maliyetini düşürüyorsa, bütçenin küçülmesi gerekir. Durum nadiren böyle işler.
Bir şey ucuzladığında, buna uyacak şekilde talep de artar. Netflix daha küçük bir içerik bütçesi istemiyor. İnsanların izlemeye devam etmesini sağlamak için daha fazla dilde, daha fazla dizi istiyor.Başlık bazında daha düşük maliyet, daha küçük bir fatura değil, daha büyük bir içerik planı için yakıttır.
İki başlığın bir arada var olmasının nedeni budur. "AI bize para kazandırıyor" ve "gelecek yıl %10 daha fazla harcayacağız" ifadeleri, aynı stratejiyi farklı uçlardan tanımlar.
Bu paradoksun ardındaki 150 yıllık fikir
19. yüzyılda ekonomist William Stanley Jevons, kömürle ilgili tuhaf bir şey fark etti. Daha verimli buhar makineleri toplam kömür kullanımını düşürmedi. Aksine artırdı. Daha ucuz enerji yeni kullanım alanları açtı, böylece talep yükseldi.
Aynı mantık, modern yayın akışı (streaming) sektöründen de geçiyor. 2023 ve 2024 boyunca stüdyolar disiplin ve verimlilikten bahsederken, en büyük oyuncular etkileşimi korumak için içerik bütçelerini yükseltmeyi sürdürdü.Verimlilik söylemi ve yükselen mutlak harcama, büyük ölçekte birbirinin zıttı değildir. Birlikte ilerlerler.
Piyasa Netflix'i aslında neye göre değerlendirdi
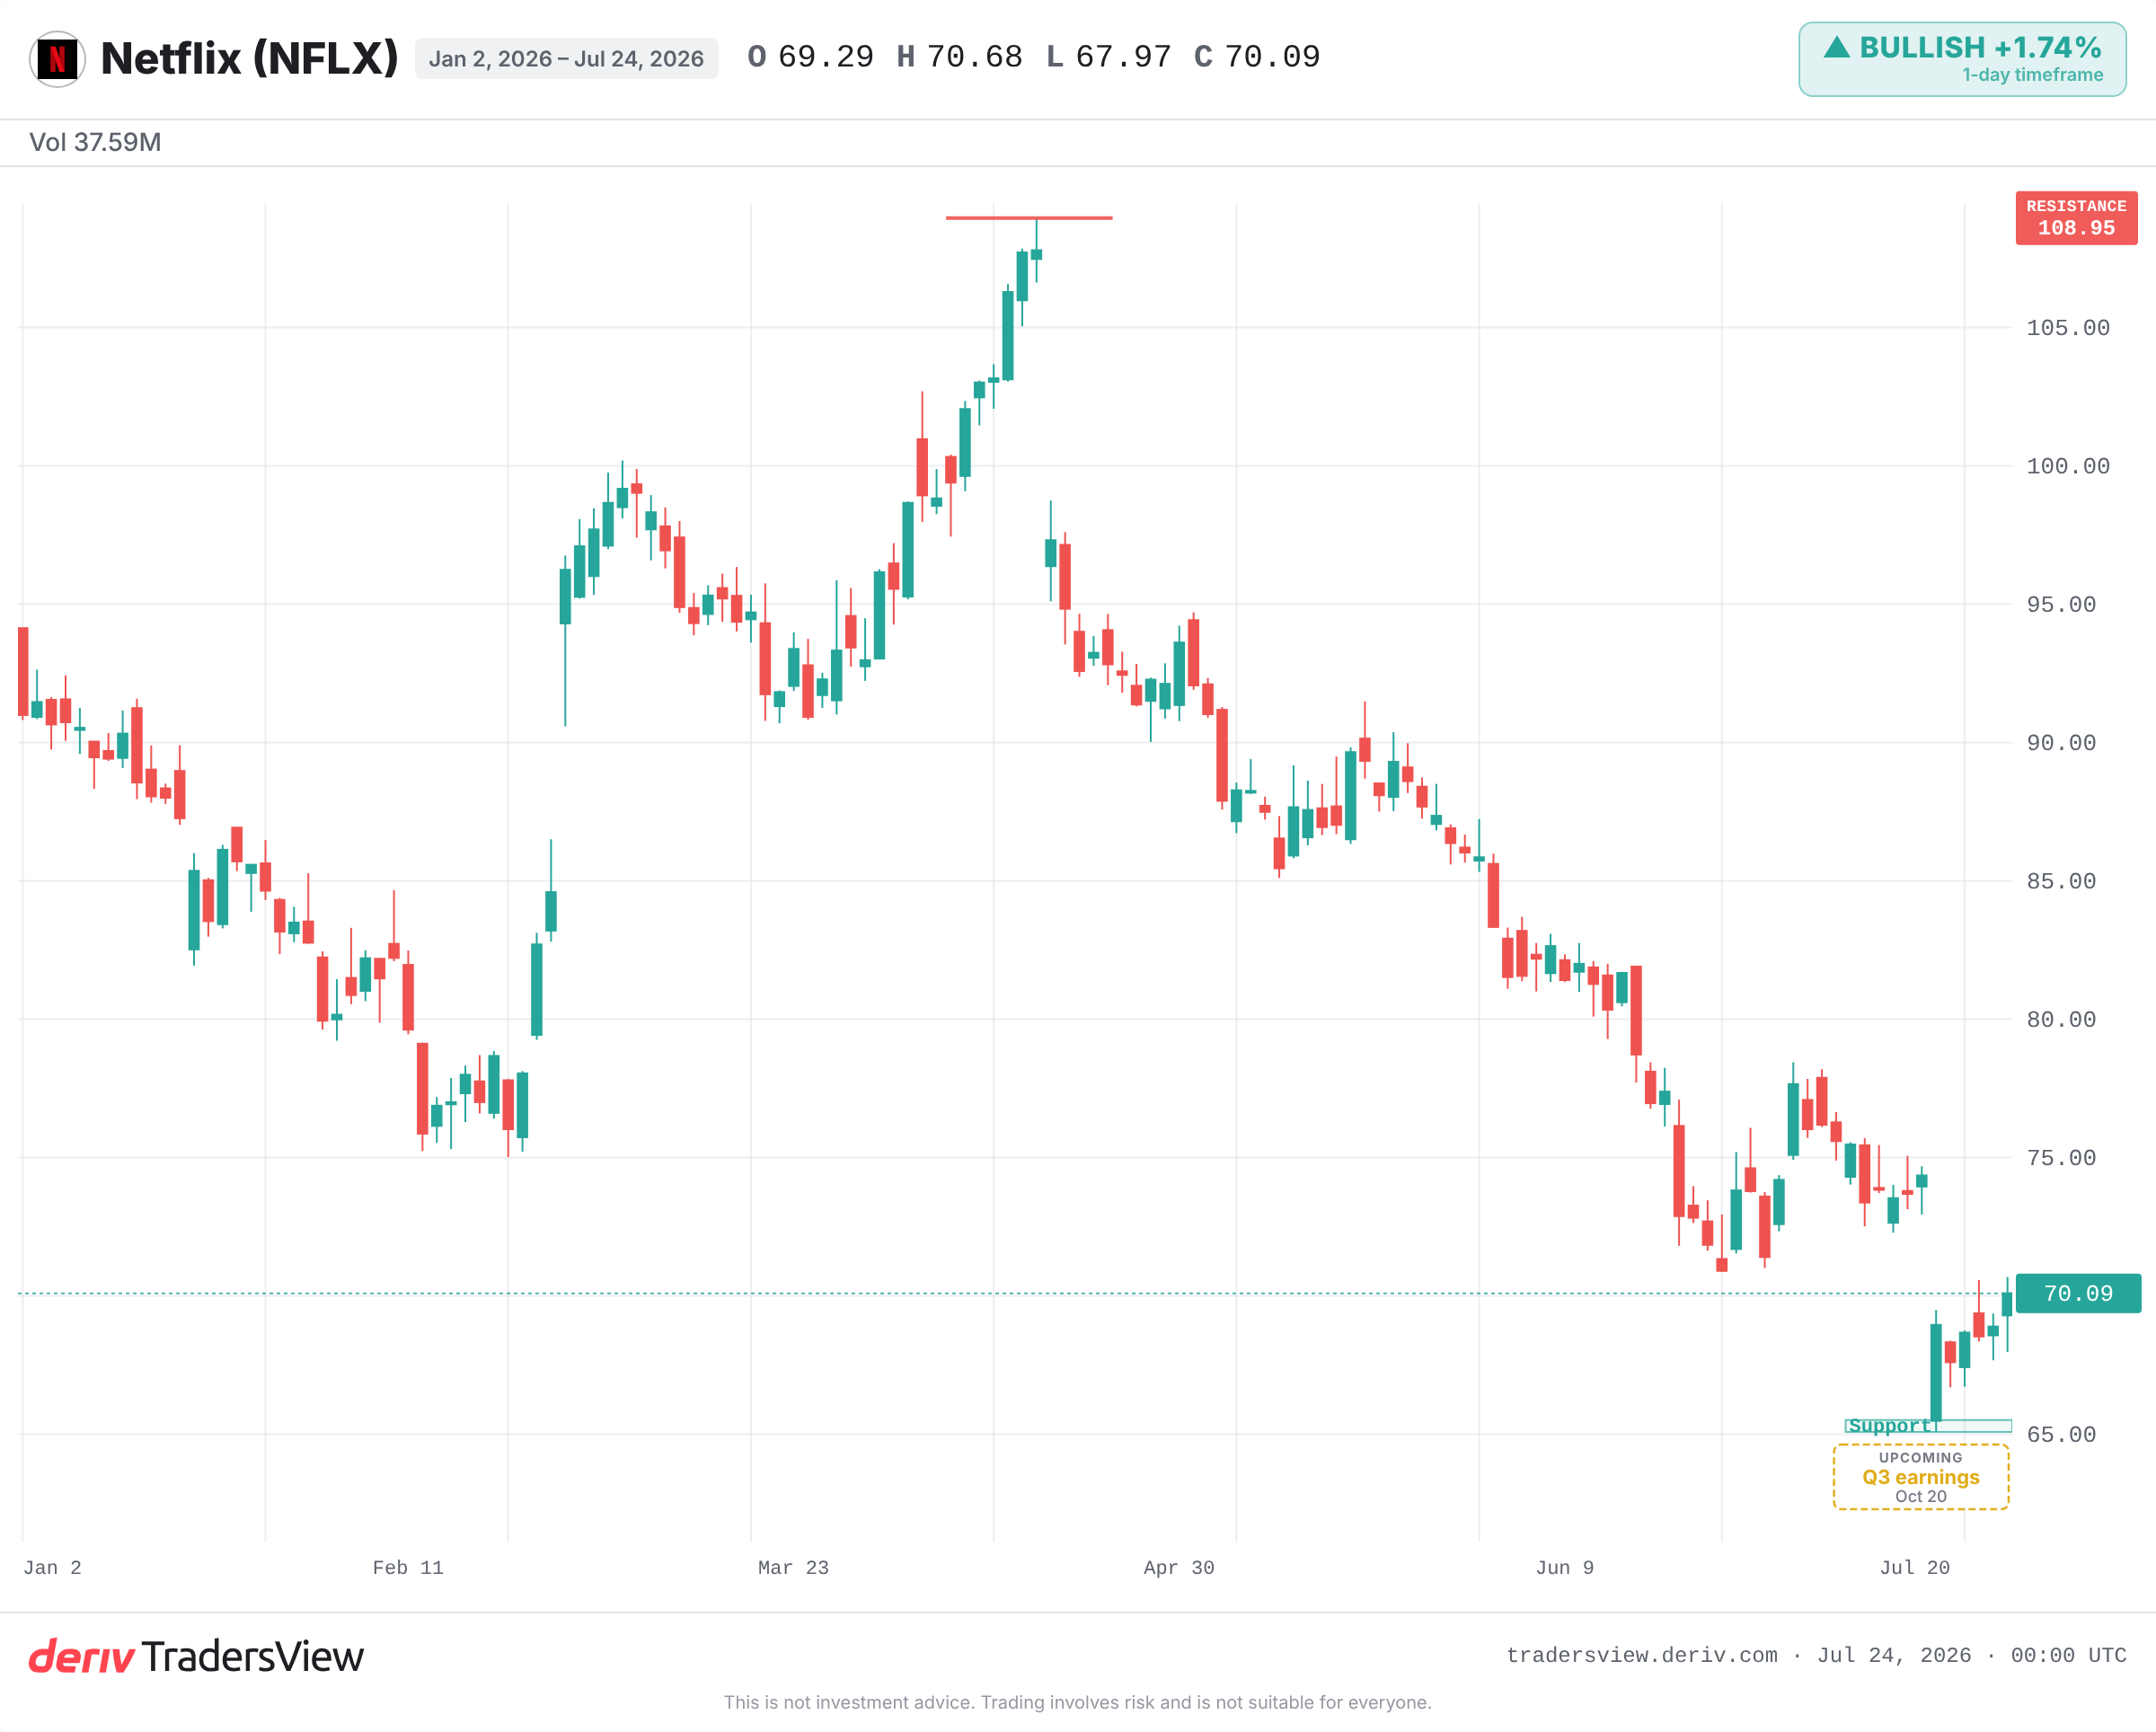
AI açısı, satış dalgasında neredeyse yer almadı. Netflix, Q2 sonrası seans öncesi işlemlerde sert düştü ve önceki kapanıştan %11'in üzerinde geriledi.
Nedenler büyümeyle ilgiliydi, maliyetlerle değil. Q2 geliri tahminlerin biraz altında geldi. Q3 beklentileri konsensüsün altında kaldı. Birkaç analist, daha zayıf etkileşim açıklamasına ve Netflix'in kendi 2030 hedeflerine kıyasla bir eksikliğe işaret etti. Baird, hedefini 120 dolardan 90 dolara düşürdü.
Piyasa, bir büyüme hissesini büyümeye göre fiyatlar.Bir verimlilik hikâyesi, yavaşlayan geliri dengelemez. Hiçbir zaman dengelemedi.
Daha fazla içerik harcaması, yeniden yatırım hikâyesini haklı çıkarıyor mu?
Burada boğa ve ayı senaryoları net bir şekilde ayrışıyor. Boğa görüşü şu: hisse şu anda tüm zamanların en yüksek seviyesinin çok altında, 2026 düşüğüne yakın bir yerde ve dirençli kâr marjlarına rağmen neredeyse hiç büyüme öngörmeyen bir ileriye dönük çarpanla işlem görüyor. Eğer ek harcama etkileşime dönüşürse, yeniden yatırım karşılığını verir.
Ayı görüşünü göz ardı etmek daha zor. İçerik harcaması yükselirken gelir büyümesi yavaşlamaya devam ederse, ek milyarlar sadece daha yüksek maliyetler olarak kalır. Tüm yeniden yatırım çerçevesi tek bir şeye bağlıdır: üretimin aboneye ve izleme süresine dönüşmesi.
Netflix daha önce de kendini sıfırlamıştı. Nisan 2022'de abone kaybetti, hisse çöktü, sonra reklamlı paketler ve şifre paylaşımına yönelik sıkı önlemler iki yıl içinde geliri yeniden hızlandırdı. Bir büyüme korkusu, gerçek bir dönüşün öncüsü olabilir. O zaman dibi yakalamaya çalışmak acı verici olmuştu ve şimdi de öyle olurdu.
Sırada neler var
- Q3 gelirinin beklentiyi aşıp aşmayacağı ya da yavaşlamayı doğrulayıp doğrulamayacağı.
- 65 dolar yakınında belirtilen teknik taban. Bu seviyenin altına bir kırılma, piyasanın yeniden yatırım tezini satın almadığını gösterir.
- Harcama yükselirken kâr marjları. Eğer düşerlerse, yeniden yatırım tezi çöker.
- Daha büyük içerik planının sadece maliyetleri değil, etkileşimi de artırdığına dair herhangi bir işaret.
Verimlilik başlığı gerçek. Ama aynı zamanda bir dikkat dağıtıcı. Netflix'i, 20 milyar dolarlık içeriğin büyümesini geri satın alıp almayacağına göre değerlendirin, çünkü piyasa da tam olarak bunu değerlendiriyor.
Sıkça sorulan sorular
Netflix, AI'yı üretim ve işletme maliyetlerini düşürmek için bir araç olarak konumlandırdı. Şirket, bu tasarrufları genel bütçeyi küçültmenin bir yolu olarak değil, içerik planını genişletmek için bir alan olarak değerlendiriyor.
Düşüş, maliyetlerden değil, büyüme kaygılarından kaynaklandı. Q2 geliri tahminlerin biraz altında geldi, Q3 beklentileri konsensüsün altında kaldı ve analistler daha zayıf etkileşim açıklamasına ve Netflix'in 2030 hedeflerine kıyasla bir eksikliğe işaret etti.
Bu, bir şeyi daha verimli hale getirmenin genellikle onun toplam tüketimini düşürmek yerine artırdığına dair bir gözlemdir. Daha ucuz kömür veya daha ucuz içerik üretimi, faturayı düşürmek yerine talebi genişletir.
Otomatik olarak değil. Ek harcama, ancak daha fazla etkileşime ve aboneye dönüşürse işe yarar. Harcama yükselirken gelir büyümesi yavaşlamaya devam ederse, eklenen milyarlar yeniden yatırım değil, daha yüksek maliyet olarak okunur.