
Tesla'nın nakit yakımı kâra açılan bir köprü mü, yoksa bir tuzak mı?
Kazandığından fazla nakit harcayan bir şirket otomatik olarak sorunlu demek değildir. Bazen bu, gelecek için yoğun bir şekilde yatırım yapıyor olmak anlamına gelir. Piyasanın işi bunu ayırt etmektir
Deriv masası · 23 Temmuz 2026 · 4 dk okuma

Kazandığından fazla nakit harcayan bir şirket otomatik olarak sorunlu demek değildir. Bazen bu, gelecek için yoğun bir şekilde yatırım yapıyor olmak anlamına gelir. Piyasanın işi bu ikisini birbirinden ayırt etmektir ve Tesla bu durumun canlı bir test senaryosudur.
Tesla, iki yılı aşkın sürenin ilk negatif serbest nakit akışını kaydetti. AI, robotaksi ve Optimus robota yönelik sermaye harcamaları, işletmenin kazandığı tutarı aştı. Hisse, 2025 zirvesinin yaklaşık dörtte biri altında işlem görüyor. Manşetin ardındaki soru basit: bu nakit yakımı, gelecekteki kâra açılan bir köprü mü, yoksa bir uyarı mı?
Serbest nakit akışının size gerçekte söylediği şey
Serbest nakit akışı, bir şirketin kendini çalıştırmak ve genişletmek için ödeme yaptıktan sonra kalan nakittir. Kâr sağlıklı görünebilirken nakit kapıdan dışarı akıp gidebilir. Bu fark, serbest nakit akışının genellikle kazanç manşetinden daha önemli olmasının nedenidir.
Negatife döndüğünde, şirket kazandığından daha hızlı harcama yapıyor demektir. Bu, sıkıntı anlamına gelebilir. Aynı zamanda bilinçli, öne yüklenmiş bir bahis anlamına da gelebilir. Rakamın kendisi size hangisi olduğunu söylemez.
Yoğun harcama neden bir uyarı değil de bir yatırım olabilir
Tesla bunu daha önce de yaptı. 2017 ve 2018'de, Model 3 üretim artışı sırasında nakit yaktı. Açığa satış oranı yüksekti ve iflas söylentileri dolaşıyordu. Ardından serbest nakit akışı pozitife döndü ve hisse yıllarca yükseldi.
Şimdiki olumlu görüş de bunu yansıtıyor. Yönetim, mevcut harcamayı otonomi ve robotiğe yapılan bir yatırım olarak çerçevelendirdi ve sermaye harcamalarının 2027'de yeniden hafifleyeceğini öngörüyor. Nakit bakiyesi hâlâ büyük ve yalnızca ılımlı bir şekilde azaldı. Robotaksi ve tam otonom sürüş yol haritası gerçekleşirse, bugünkü nakit yakımı geriye dönüp bakıldığında 2018'e benzeyecektir.
Yoğun harcamanın değer yok ettiği durumlar
Diğer tarafın da kendi geçmişi var. 1990'ların sonundaki telekom ve dot-com patlamasında, şirketler talepten önce altyapıya kayıtlara geçen miktarlarda sermaye aktardı. Geleceği inşa ettiklerinden emindiler. Bunun yerine fazla kapasite inşa ettiler, zayıf getiriler elde ettiler ve derin değer kayıpları yaşadılar.
Herhangi bir sermaye harcaması artışındaki risk de budur: hiçbir zaman gelmeyen talebin önüne geçerek harcama yapmak. Aynı nakit yakımı bir sıçrama tahtası ya da bir tuzak olabilir. Fark, daha sonra, harcamalar azalırken gelir ve kâr marjlarının yukarı dönüp dönmediğinde kendini gösterir.
Buradan itibaren farkı nasıl anlarsınız
Bunu bir çeyrekten yola çıkarak çözemezsiniz. Önümüzdeki raporlarda bir kanıt zincirini takip etmeniz gerekir:
- Sermaye harcaması yönü. Harcamalar 2026'nın ikinci yarısı boyunca artmayı sürdürüyor mu, yoksa 2027 tahminine doğru hafiflemeye mi başlıyor?
- Nakit bakiyesi. Ilımlı bir düşüş kabul edilebilir. Hızlı bir erime ise kabul edilemez.
- Bahislerin işe yaradığının kanıtı. Yeni robotaksi şehirleri ve net FSD ilerlemesi harcamayı haklı çıkarır. Sessizlik ise çıkarmaz.
- Temel iş kolu. Otomotiv brüt kâr marjı ve teslimatların bu hedefi finanse etmeyi sürdürmesi gerekir.
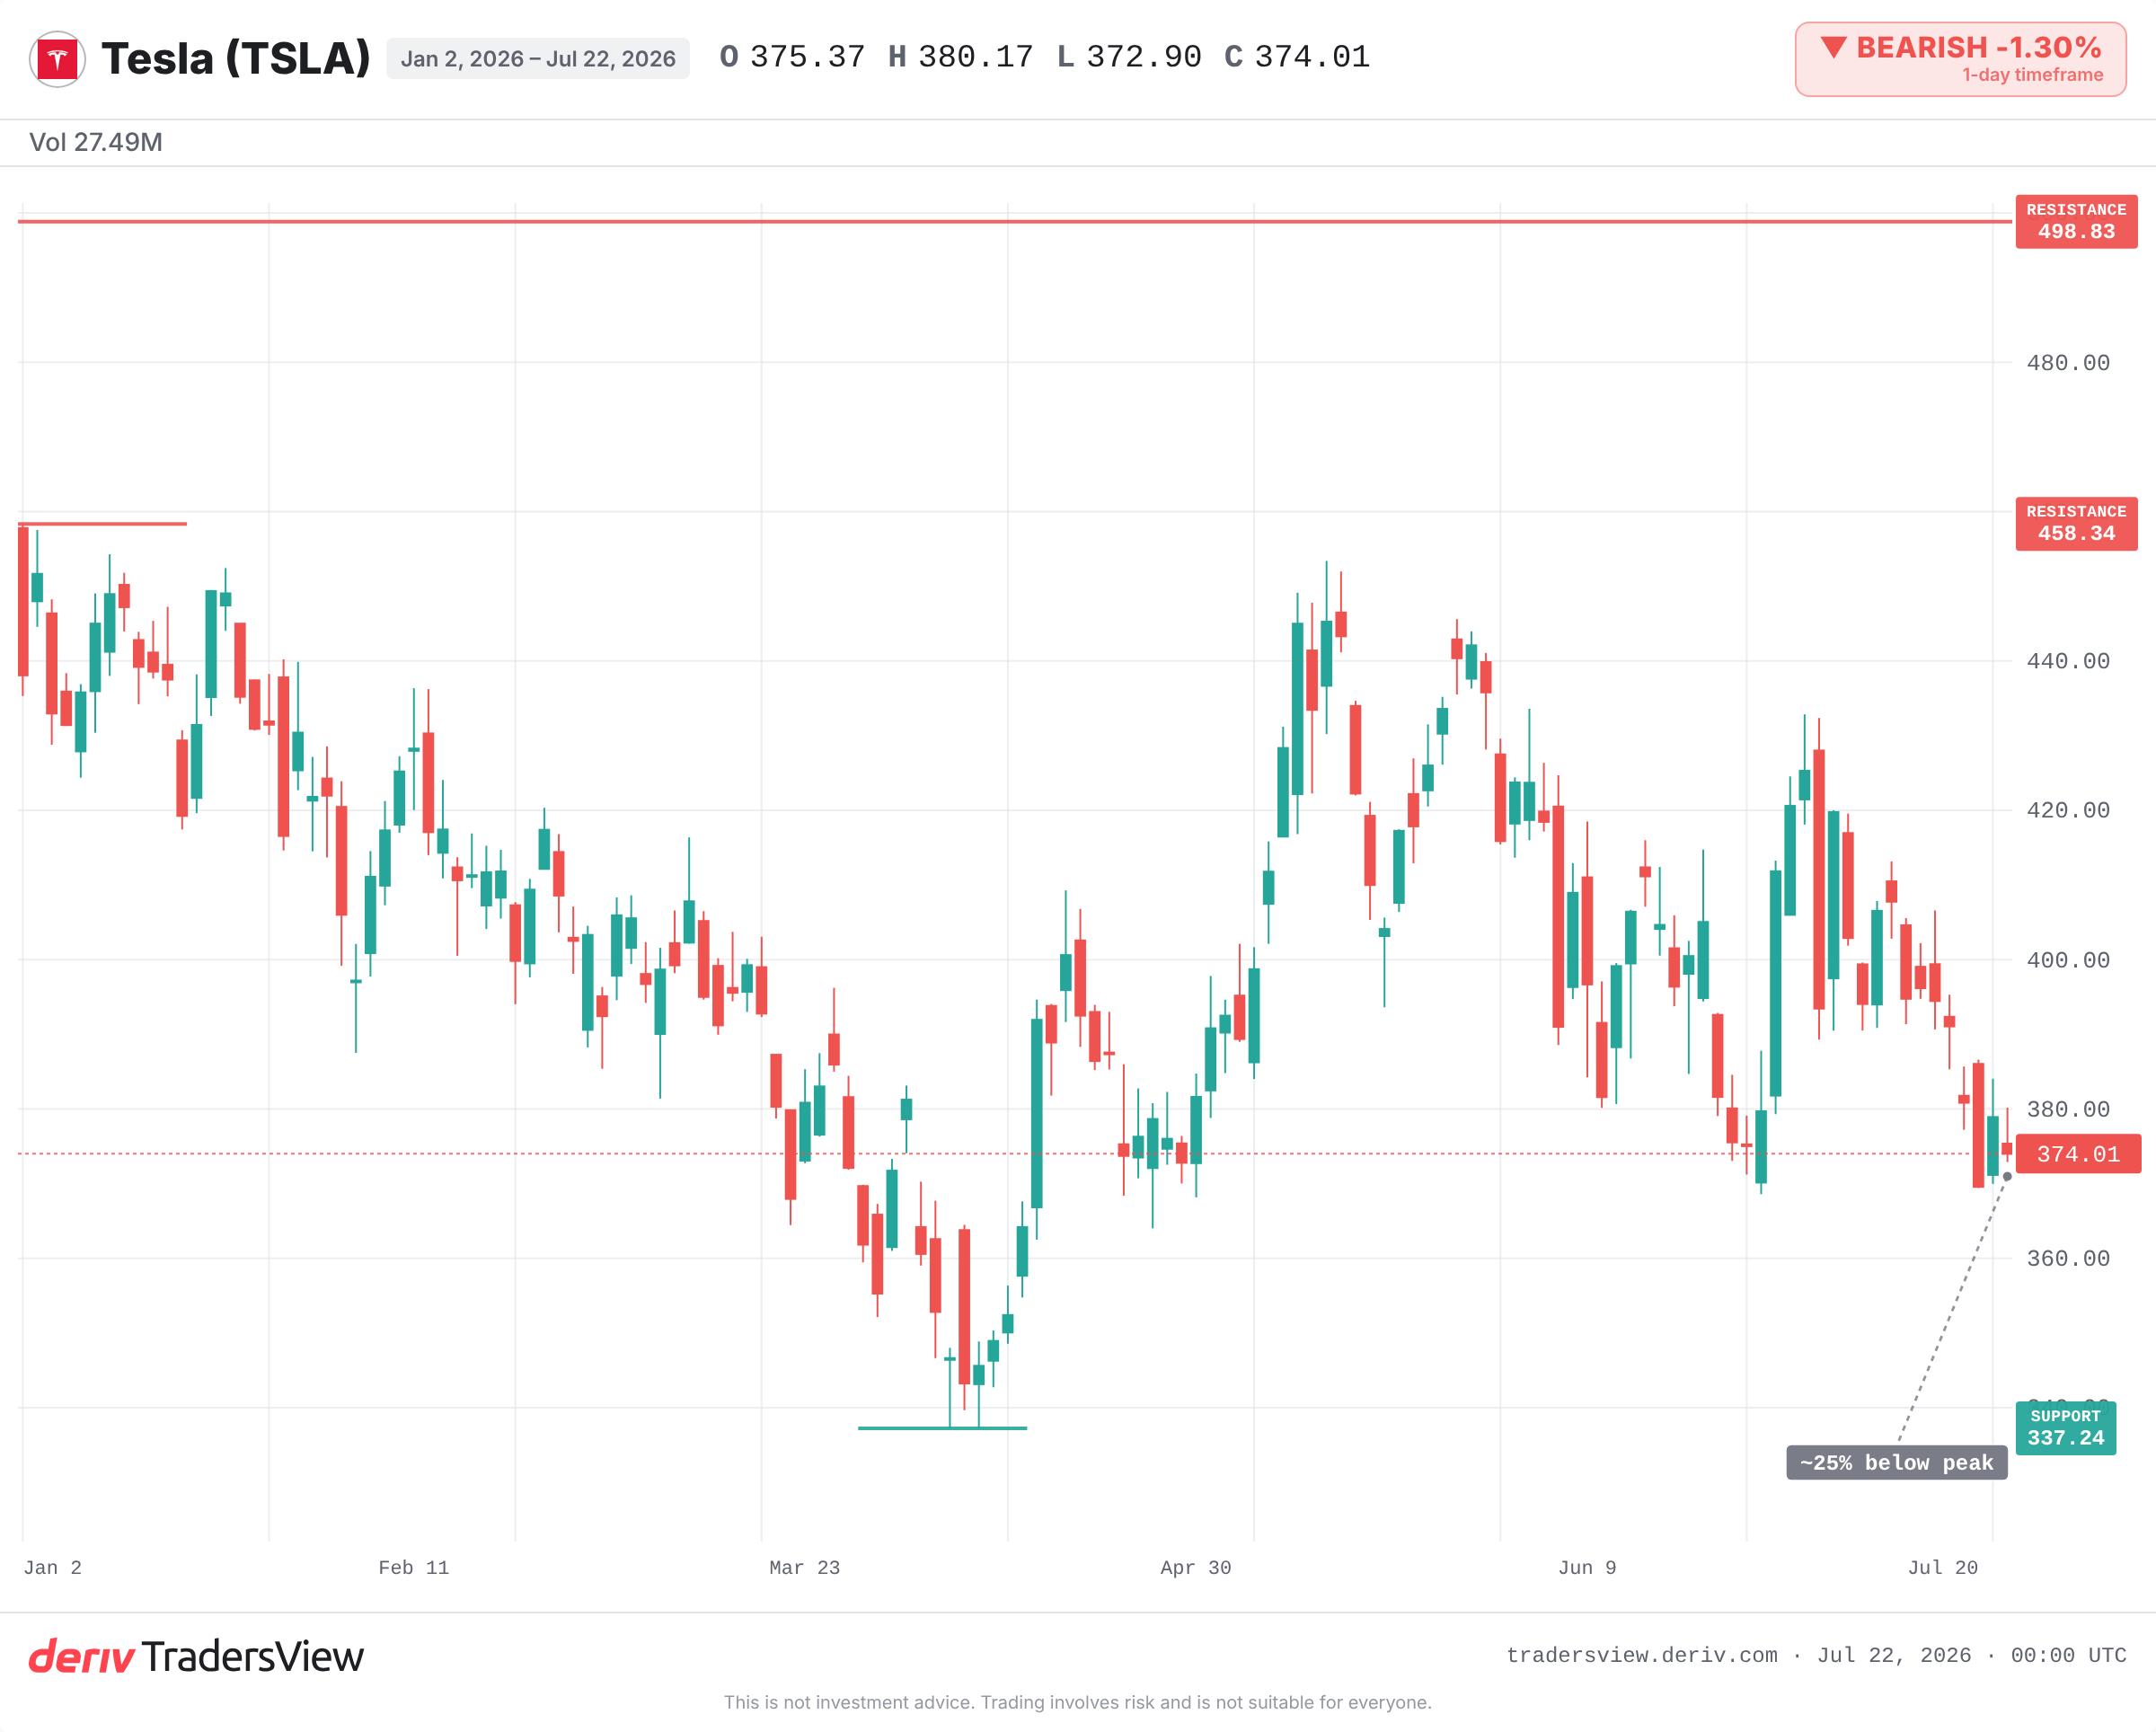
Grafikte, 337'ye yakın olan yıl başından bugüne en düşük seviye, işlemcilerin izlediği tabanı işaret ediyor; bu yılın 458'e yakın zirvesi ise tavan olarak görülüyor. Hissenin tipik günlük dalgalanması geniş olduğundan, tek günlük hareketler daha büyük soru hakkında çok az şey söyler.
Kanıtların işaret ettiği yön
Bariz okuma, yani aniden nakit yakmaya başlayan bir nakit makinesi, ürkütücü olanıdır. Daha güçlü okuma ise bunun planlı, öne yüklenmiş bir yatırım olduğu, büyük bir nakit yastığının sağlam kaldığı ve sermaye harcamalarının hafiflemeye ayarlandığıdır. Bu, sıkıntıdan ziyade yatırıma işaret ediyor. Ancak bu bir eğilim, bir hüküm değil.
Kanıt, bundan sonrasında ortaya çıkacak. Harcamalar azalırken kâr marjları ve teslimatlar güçlenir ve serbest nakit akışı pozitife dönerse, 2018 karşılaştırması geçerli olur. Sermaye harcamaları artmaya devam ederken otonomi kilometre taşları gecikirse, dot-com karşılaştırması uymaya başlar. Dramı değil, nakdi izleyin.
Sıkça sorulan sorular
Hayır. Sıkıntıya işaret edebilir, ancak aynı zamanda gelecekteki büyümeye yönelik bilinçli, öne yüklenmiş bir yatırımı da yansıtabilir. Bağlam, özellikle nakdin neden harcandığı ve ne kadar nakit kaldığı, hangisinin geçerli olduğunu belirler.
Kâr, nakit işletmeden çıkarken sağlıklı görünebilen bir muhasebe ölçüsüdür. Serbest nakit akışı, şirketi çalıştırdıktan ve genişlettikten sonra kalan gerçek nakittir, bu nedenle raporlanan kâr pozitif olsa bile negatife dönebilir.
Capex, yani sermaye harcaması, fabrikalar, ekipman ve teknoloji gibi uzun vadeli varlıklara yapılan harcamalardır. Sermaye harcamalarındaki bir artış, bu nakit getiri sağlamadan önce işletmeden çıktığı için serbest nakit akışını doğrudan azaltır.
Bu son çeyrekten önce, Tesla'nın negatif serbest nakit akışının en son sürdüğü dönem, Model 3 üretim artışı sırasında 2017 ile 2018 civarındaydı. Üretim ölçeklendikçe daha sonra pozitif nakit akışına döndü.