
Japonya Merkez Bankası'nın 1995'ten bu yana en büyük faiz artışı yeni pek hareket ettirmedi
Yen, Japonya'nın 1995'ten bu yana en büyük faiz artışına ve kayıtlara geçen müdahalesine rağmen 40 yılın en düşük seviyesine yakın seyrediyor. Büyük bir para birimini gerçekte hareket ettiren şey işte bu.
Deriv masası · 6 Temmuz 2026 · 3 dk okuma

Tek bir büyük politika hamlesi, nadiren bir para birimini tersine çevirir. Japon Yeni, Japonya Merkez Bankası'nın 1995'ten bu yana en büyük faiz artışına ve kayıtlara geçen müdahalesine rağmen 40 yılın en düşük seviyesine yakın seyrediyor; çünkü büyük bir para birimini asıl hareket ettiren şey, onu elde tutmanın maliyeti ile alternatifin getirisi arasındaki kalıcı farktır.
Japonya, elindeki en büyük iki kozu da kullandı. Faiz oranları 1995'ten bu yana en yüksek seviyesinde. Yetkililer, baharda para birimini korumak için kayıtlara geçen bir miktar harcadı. Buna rağmen USD/JPY, 1986'dan bu yana en zayıf seviyesine yakın işlem görüyor.
Tek bir faiz artışı neden bir para birimini tek başına hareket ettirmez?
Bir para birimi, göreceli bir bahistir. Her zaman birini bir diğerine karşı elinizde tutarsınız. Dolayısıyla önemli olan rakam, Japonya'nın faiz oranının kendisi değildir. Önemli olan, dolar varlıklarının ödediği ile yen varlıklarının ödediği arasındaki farktır.
Bu fark halen geniş; dolar lehine yaklaşık üç puan. Japonya Merkez Bankası, gösterge faizini %1'e yükseltti. ABD ise bunun çok üzerinde. Bu mesafe kapanana kadar, dolar varlıklarını elde tutmak yen varlıklarını elde tutmaktan daha fazla kazandırır.
Faiz artışı gerçekti, ancak yen satma güdüsünü pek azaltmadı. Büyük bir manşet haber, seviyeyi bir anlığına hareket ettirdi. Yapısal çekim ise yerinde kaldı.
Carry trade: Yeni zayıf tutan talep
Ucuz yenin bir ikinci işlevi var. Yıllardır işlemciler, düşük maliyetle yen borçlanıp elde ettikleri tutarı başka yerlerde daha yüksek getirili varlıklara yatırıyor. Bu, carry trade'dir ve sürekli bir satıcı arzına ihtiyaç duyar.
Faiz farkı sürdüğü sürece, yen satma talebi kendini yeniler. Bu, fiyatın altında akan bir akıntıdır, tek seferlik bir olay değil. Politika manşetleri bu akıntıya karşı mücadele eder. Nadiren onu tersine çevirirler.
Kayıtlara geçen müdahale gerçekte ne satın alır?
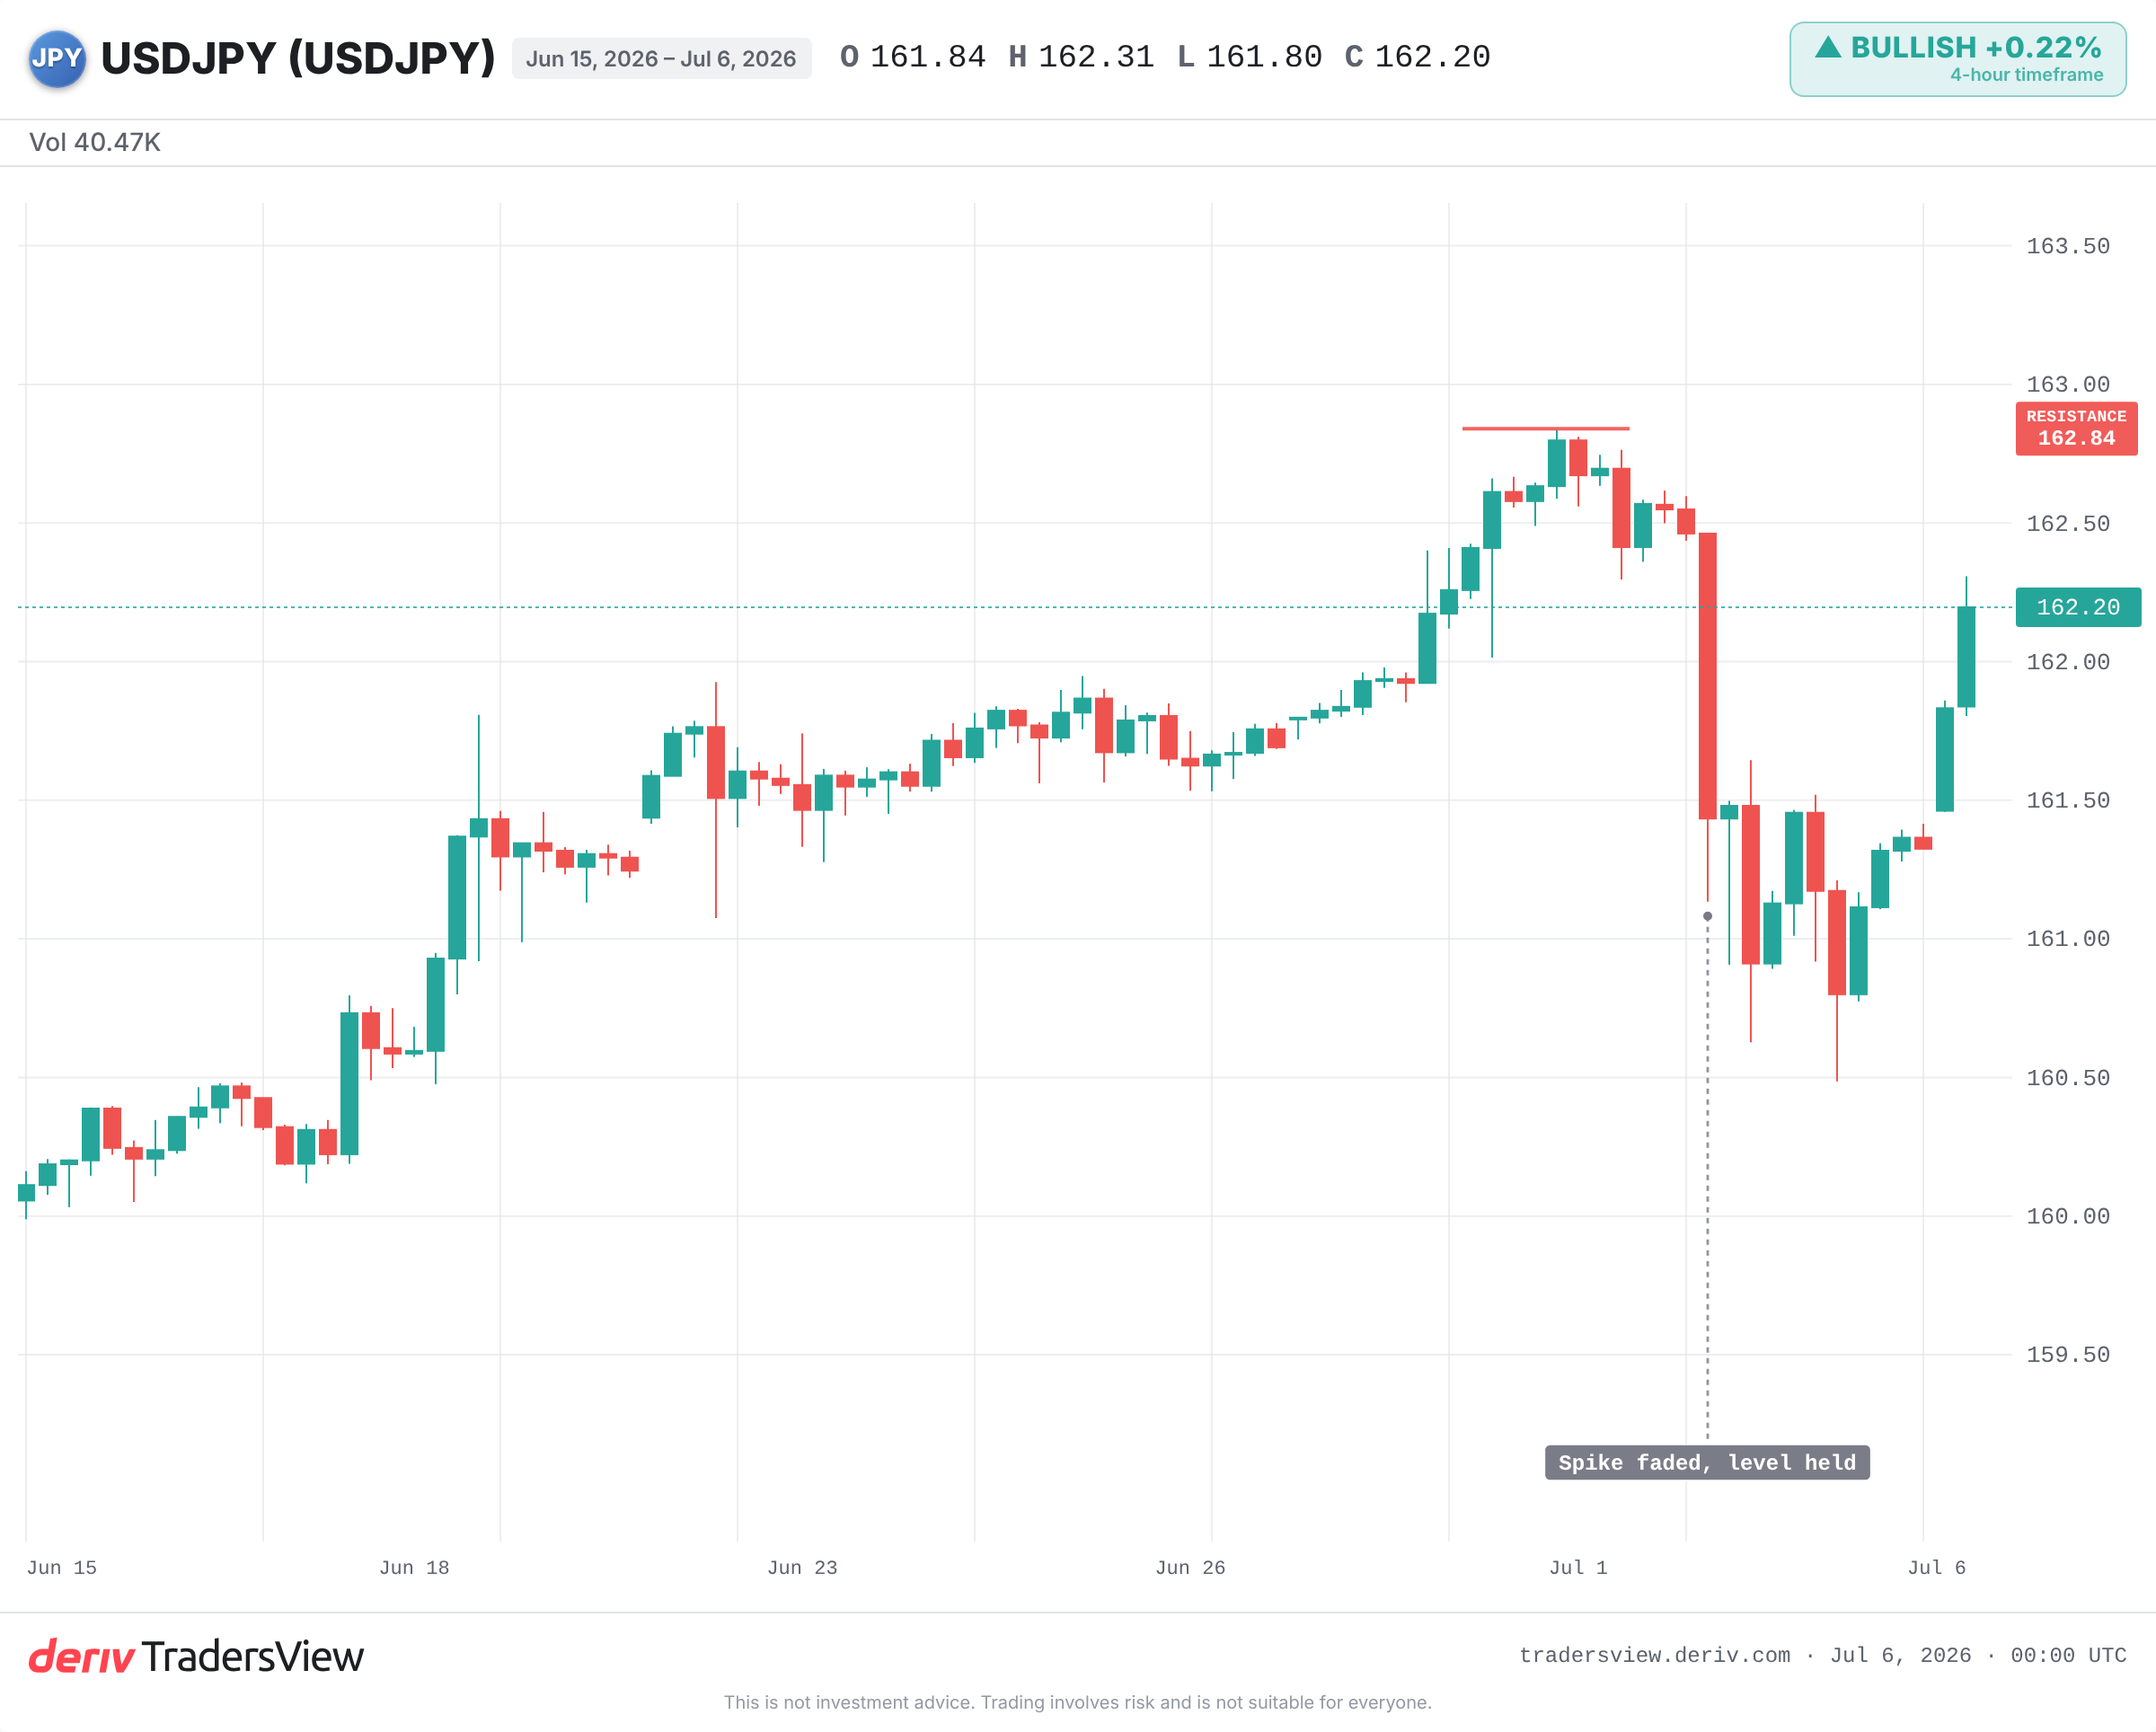
Japonya, Nisan ve Mayıs aylarında yeni korumak için yaklaşık 72,5 milyar USD harcadı; bu bir rekordu. Bu ayın başlarında şüpheli bir müdahale, pariteyi dakikalar içinde yaklaşık 100 pip düşürdü. Birkaç saat içinde parite başladığı seviyeye yakın bir yere geri döndü.
Müdahale, bir trend değil, zaman satın alır. 2022'deki olay bu kalıbı gösterdi: sert sıçramalar, ardından geri sürüklenme ve kalıcı dönüş yalnızca daha sonra, ABD faiz indirimi beklentileri farkı kapattığında geldi. Yaklaşık 1,1 trilyon USD'lik rezervler büyük bir savaş sandığı, ancak akıntıya karşı iterler, onu tersine çevirmezler.
Kalabalık işlem ve ani tersine dönüş riski
Belirgin okuma, trendin tek yönlü olduğudur. Daha güçlü nokta ise herkesin zaten aynı yöne yaslanmış olmasıdır. Vadeli işlemler, yene karşı büyük bir net kısa pozisyon gösteriyor.
Bu, tam olarak şiddetli bir tersine dönüş için gereken kurulumdur. Ağustos 2024'te, Japonya Merkez Bankası'nın faiz artışı carry trade'in hızlı bir şekilde çözülmesine yol açtı. Yen yükseldi ve kaldıraçlı pozisyonlar pozisyonlarını kapatmaya çalışırken S&P 500 üç oturum üst üste düştü.
Daha zayıf bir ABD istihdam verisi, bu ay pariteyi zaten zirvesinden çekti. ABD verileri soğumaya devam eder ve Fed faiz indirimlerine yönelirse, faiz farkı kapanır ve kalabalık kısa pozisyonlar hızla yen geri satın almak zorunda kalır.
Buradan itibaren izlenmesi gerekenler
- ABD-Japonya faiz farkı: Trendi gerçekten değiştirecek şey, herhangi bir Fed faiz indirimi veya Japonya Merkez Bankası'nın yeni bir hamlesidir.
- Sadece sözlü uyarılar değil, takip eden somut adımlarla doğrulanmış müdahale.
- Paritenin son 40 yılın en yüksek seviyesinin üzerine çıkıp orada tutunup tutunamayacağı, ya da orada sürekli reddedilip reddedilmeyeceği.
- Aşırı kısa pozisyonlanmanın çözülmesi, ki bu küçük bir hareketi kendi kendini besleyen bir ralliye dönüştürebilir.
Bu ders, bu haftayı aşıyor. Manşete değil, farka bakın. Bir para birimi, onu yerinde tutan güçler değiştiğinde döner ve genellikle tek bir açıklama bunu kendi başına yapmaya yetmez.
Sıkça sorulan sorular
Düşük faiz oranlarıyla yen borçlanıp elde edilen tutarı başka yerlerde daha yüksek getirili varlıklara yatırmaktır. Strateji, Japon ve yabancı faiz oranları arasındaki geniş bir farka dayanır ve sürekli bir yen satma talebi oluşturur.
Tarih, tek başına bunun mümkün olmadığını gösteriyor. Müdahale genellikle sert ama geçici sıçramalar üretir. Kalıcı bir dönüş için genellikle temel faiz farkının kapanması gerekir, Japonya'nın 2022 müdahalelerinden sonra olduğu gibi.
ABD-Japonya faiz farkının, büyük olasılıkla daha zayıf ABD verilerinin Fed'i faiz indirimlerine yöneltmesiyle birlikte kararlı bir şekilde kapanması ve sürdürülen müdahale. Aşırı kısa pozisyonlanma, işlemciler pozisyonlarını kapatmak için acele ettikçe herhangi bir hareketi büyütebilir.
Çünkü carry trade onları birbirine bağlar. Yen aniden yükseldiğinde, yen üzerinden finanse edilen kaldıraçlı pozisyonlar çözülmek zorunda kalabilir ve bu durum diğer varlıklara da yayılabilir. Ağustos 2024'te, böyle bir çözülme S&P 500'de birkaç gün süren bir düşüşle aynı zamana denk geldi.