
İstihdam verileri, Aralık faiz artışı beklentilerindeki geri çekilmeyi test ediyor
Perşembe günü yaşanan teknoloji satış dalgası, Aralık ayında bir Fed faiz artışı olasılığını %66'ya düşürdü. Bugünkü ABD istihdam raporu hisseleri, getirileri, Gold'u ve doları nasıl hareket ettirebilir.
Deriv masası · 6 Kasım 2026 · 4 dk okuma

Perşembe günü yaşanan teknoloji satış dalgası, Aralık ayında bir Fed faiz artışı olasılığını %82'den %66'ya düşürdü; bu, son iki haftanın en düşük seviyesi. 13:30 GMT'de açıklanacak ABD istihdam raporu, bu değişimin ilk testi olacak.
| EKLENEN İSTİHDAM ~60 bin tahmin · Eylül 29 bin | İŞSİZLİK %4,2 tahmin · Eylül %4,2 | SAATLİK KAZANÇLAR +%0,3 tahmin · Eylül +%0,1 | ARALIK ARTIŞI %66 Perşembe kapanışındaki olasılık · Çarşamba %82 |
İstihdam raporu günleri hisseleri çoğu günden daha fazla hareket ettirir: Aralık 2021'den bu yana S&P 500, açıklama günlerinde ortanca %0,8 hareket ederken diğer günlerde bu oran %0,5 oldu (57 rapor, The Right Trader).
Revizyonları manşet kadar dikkatle okuyun. Geçen ayın raporu Temmuz ve Ağustos'u toplamda 60.000 istihdam düşürdü; bu, Eylül'deki 29.000'lik artıştan daha fazla. Bugünkü Ağustos ve Eylül revizyonları manşetin anlamını değiştirebilir.
Rapor hisseler için ne anlama gelebilir
Bunu iki güç belirler. Faizler yatırımcıların gelecekteki kârlar için bugün ödediği bedeli belirler: Aralık artışı olasılığının düşmesi getirileri aşağı çeker ve değerlemeleri destekler, en çok da teknolojiyi. Büyüme ise kârların kendisini belirler: zayıf bir ekonomi kârları düşürür. Bu iki güç farklı zaman dilimlerinde hareket edebilir, bu nedenle ilk tepki her zaman kalıcı olan tepki değildir.
| Sıcak İstihdam 100 bin üzeri, kazançlar +%0,4 veya daha fazla, işsizlik %4,2 veya daha düşük | Hızlı ücret artışı Fed'in endişelendiği şeydir, bu nedenle Aralık artışı daha olası görünür. Daha yüksek getiriler gelecekteki kârları bugün daha az değerli kılar ve bundan genellikle en çok teknoloji etkilenir. Dolar genellikle yen ve euroya karşı yükselir, Gold genellikle düşer. |
|---|---|
| Sağlam, ücretler sakin İstihdam 60 bin üzeri, kazançlar +%0,3 veya daha az, işsizlik %4,2 veya daha düşük | Ekonomi enflasyonu artırmadan dayanıklılığını koruyor. Faiz görünümü az değişebilir, bu da Perşembe günkü veri merkezi endişelerini hisseler üzerinde belirleyici kılar. |
| Karışık İstihdam 60 bin altında, kazançlar +%0,4 veya daha fazla | İki yarı birbiriyle çelişiyor: zayıf istihdam artışa karşı argüman sunarken hızlı ücretler bir artışı destekliyor. Bölünmüş raporlara ilk tepkiler genellikle dalgalı olur ve getiriler piyasanın hangi yarıya inandığını gösterir. |
| Yumuşak İstihdam 0 ile 60 bin arası, kazançlar +%0,3 veya daha az, işsizlik %4,2 | Daha serin bir istihdam piyasası Aralık artışını daha az olası kılar ve getirileri düşürür, bu da değerlemeleri destekler. Dolar genellikle yen ve euroya karşı düşer, Gold genellikle yükselir. |
| Zayıf İstihdam sıfırın altında, ya da işsizlik %4,3 veya daha yüksek | İki güç birbirine karşı çekiyor: düşen getiriler değerlemeleri desteklerken küçülen bir istihdam piyasası kârları olumsuz etkiler. Hangisinin kazanacağı sonraki günlerde değişebilir ve işsizlikte daha sert bir artış büyüme endişesini güçlendirir. |
Tepki nasıl okunur
Getiriler tek başına hangi gücün öncü olduğunu söyleyemez: zayıf bir raporda getiriler ve hisseler birlikte düşebilir. Treasury getirilerini ve US Tech 100'ü yan yana okuyun.
| Getiriler düşüyor, hisseler yükseliyor Faiz rahatlamasının öncü olduğunu gösterir | Getiriler düşüyor, hisseler düşüyor Büyüme endişesinin öncü olduğunu gösterir |
|---|---|
| Getiriler yükseliyor, hisseler düşüyor Faiz endişelerinin geri döndüğünü gösterir, genellikle ücretler nedeniyle | Getiriler yükseliyor, hisseler yükseliyor Gücün iyi haber olarak okunduğunu gösterir |
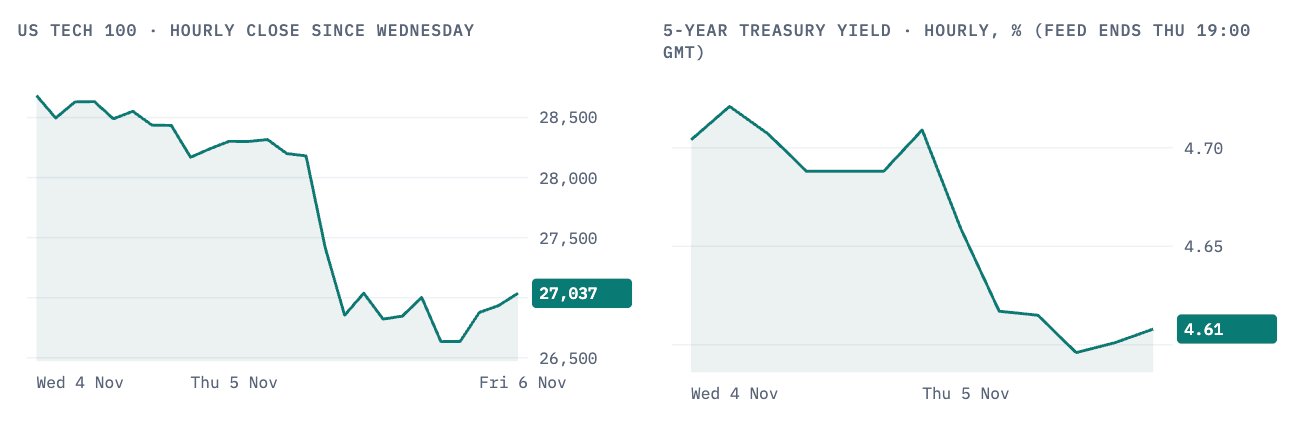
Perşembe günü "getiriler düşüyor, hisseler düşüyor" durumu yaşandı.
Aralık artışı olasılığı nasıl değişti
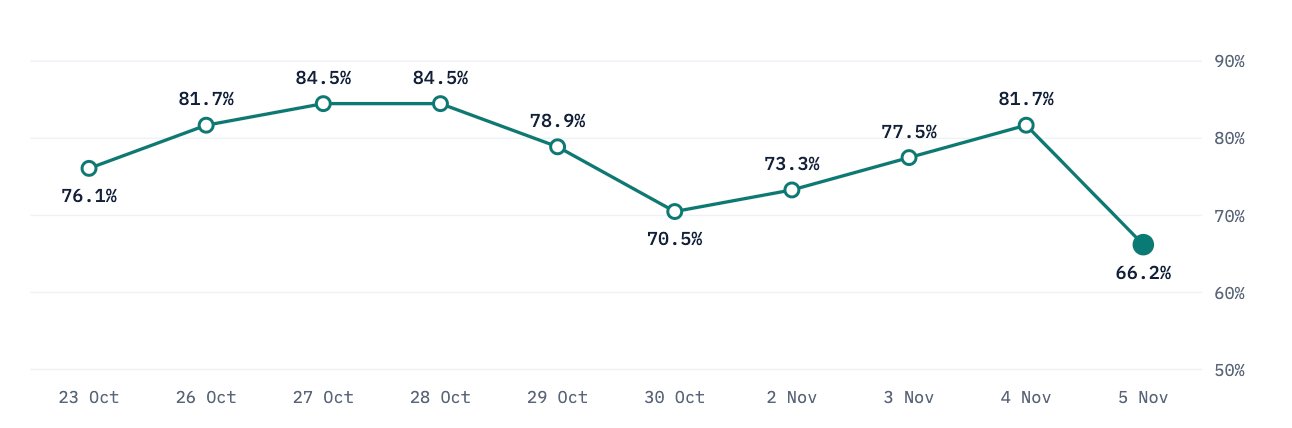
Hisseler sert düştüğünde, 30 Ekim'de ve yine Perşembe günü, Aralık artışı olasılığı da onlarla birlikte düştü.
Perşembe: US Tech 100 %6,3 düştü
Haberler, satışı Demokratların ara seçim kazanımlarının veri merkezi inşaatını yavaşlatacağı endişesine bağlıyor. 5 yıllık Treasury getirisi aynı saatlerde 10 baz puan düştü, bu nedenle bu durum kârlar ve veri merkezi düzenlemeleriyle ilgili bir endişeydi; düşen faizler bunu kendi başına çözmez. Endeks bu sabah 27.000'in üzerine geri döndü, 6 Ekim'deki zirvesinin %13 altında.
Takip edilecek seviyeler
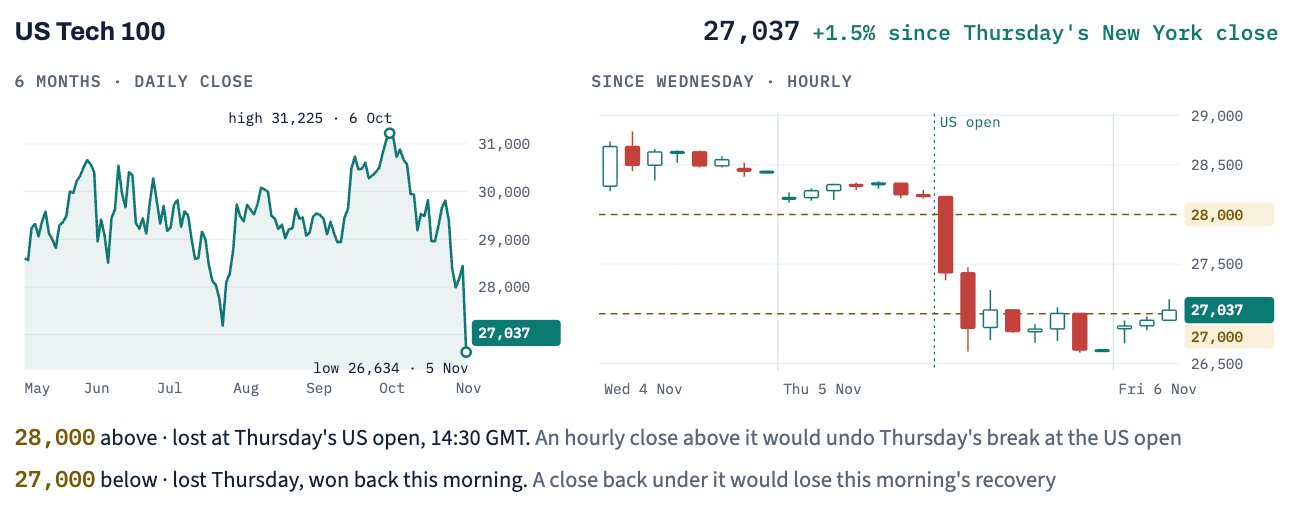
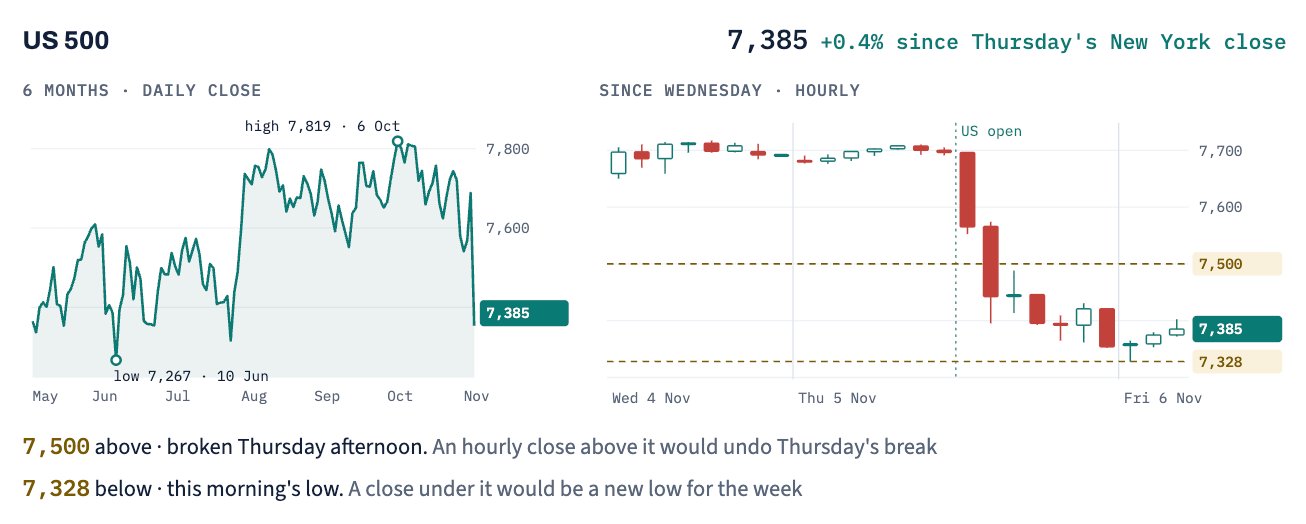
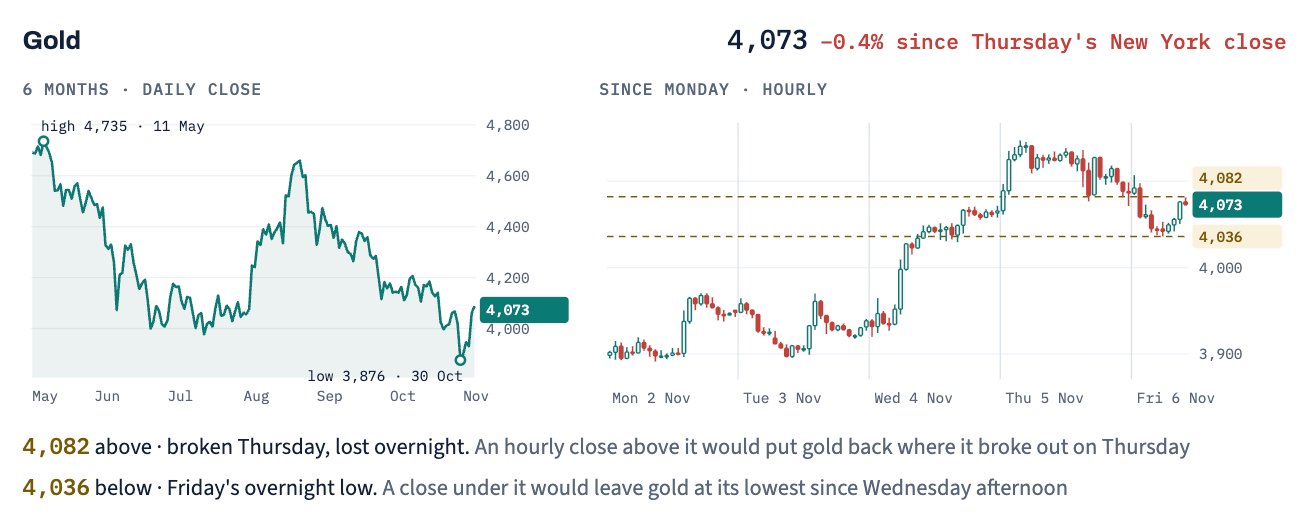
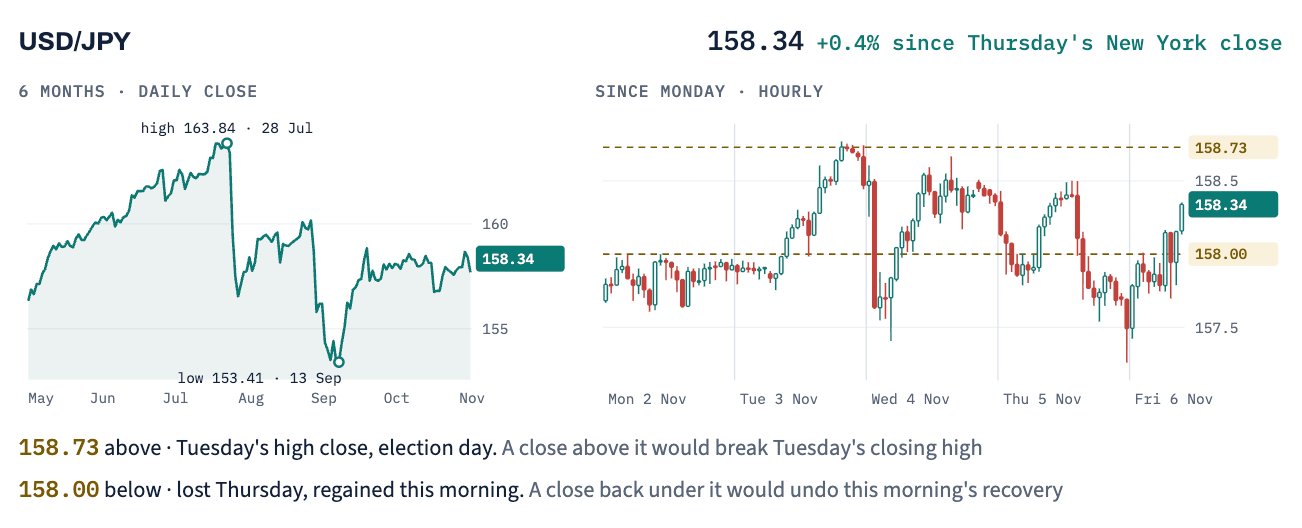
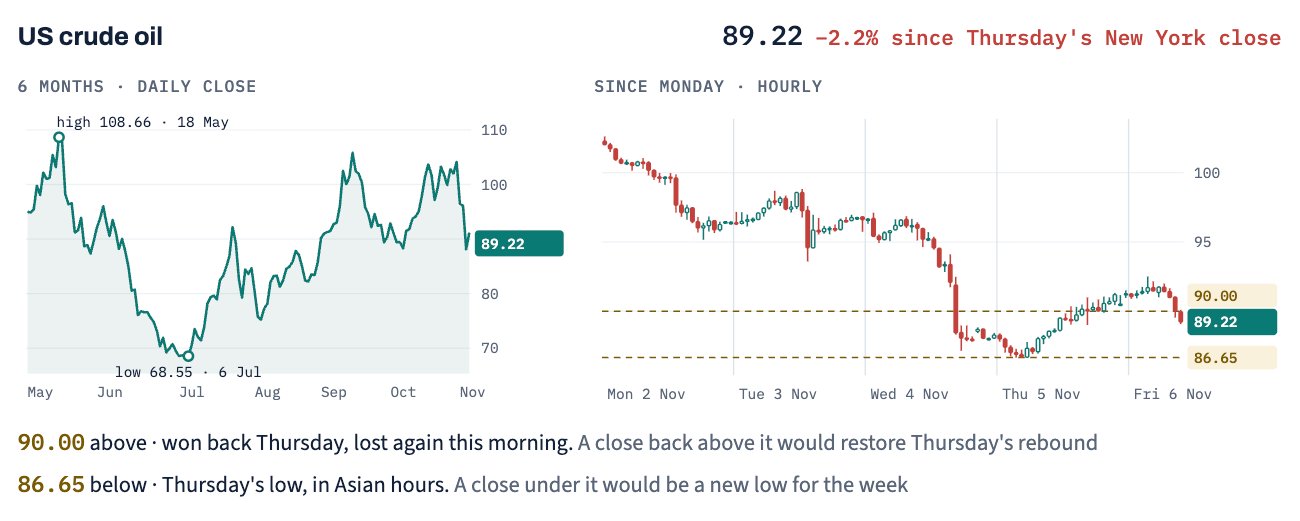
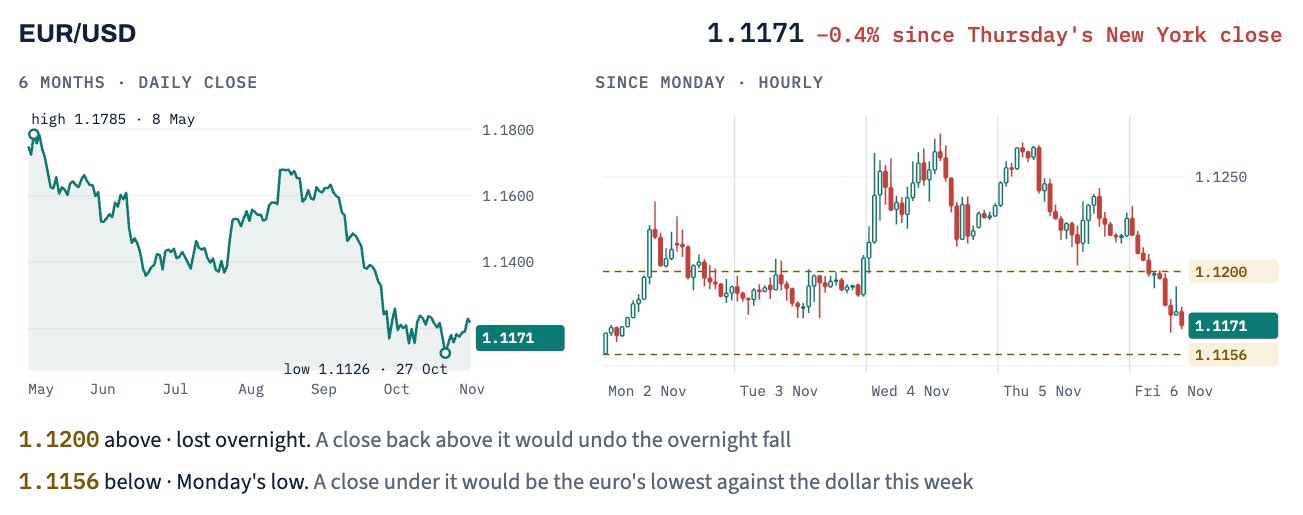
Bugün, GMT ile
13:30 Ekim ayı ABD istihdam raporu
14:30 ABD hisse senedi piyasası açılışı
9 Aralık Sonraki Fed kararı, 19:00 GMT
Fiyatlar: Deriv. Tahminler: Dow Jones, FactSet. Olasılıklar: CME FedWatch.
Bu içerik AB sakinleri için değildir. Belirtilen performans rakamları geçmişe aittir ve geçmiş performans, gelecekteki performansın garantisi veya güvenilir bir göstergesi değildir.