
Altın hiçbir şey ödemez, öyleyse fiyatını asıl belirleyen nedir?
Altın faiz ödemez, bu nedenle fiyatı dolar ve reel getirileri takip eder. Bu nedenle enflasyon kaygıları yeniden canlanırken bile bir güvenli liman değer kaybedebilir.
Deriv masası · 8 Temmuz 2026 · 3 dk okuma

Altının kendine ait bir getirisi yoktur, bu nedenle fiyatı iki rakip güç arasındaki skor tablosu gibidir: dolar ve reel faiz oranları. Her ikisi de güçlendiğinde, uzun vadeli hikaye ne kadar güçlü görünse de altın genellikle düşer.
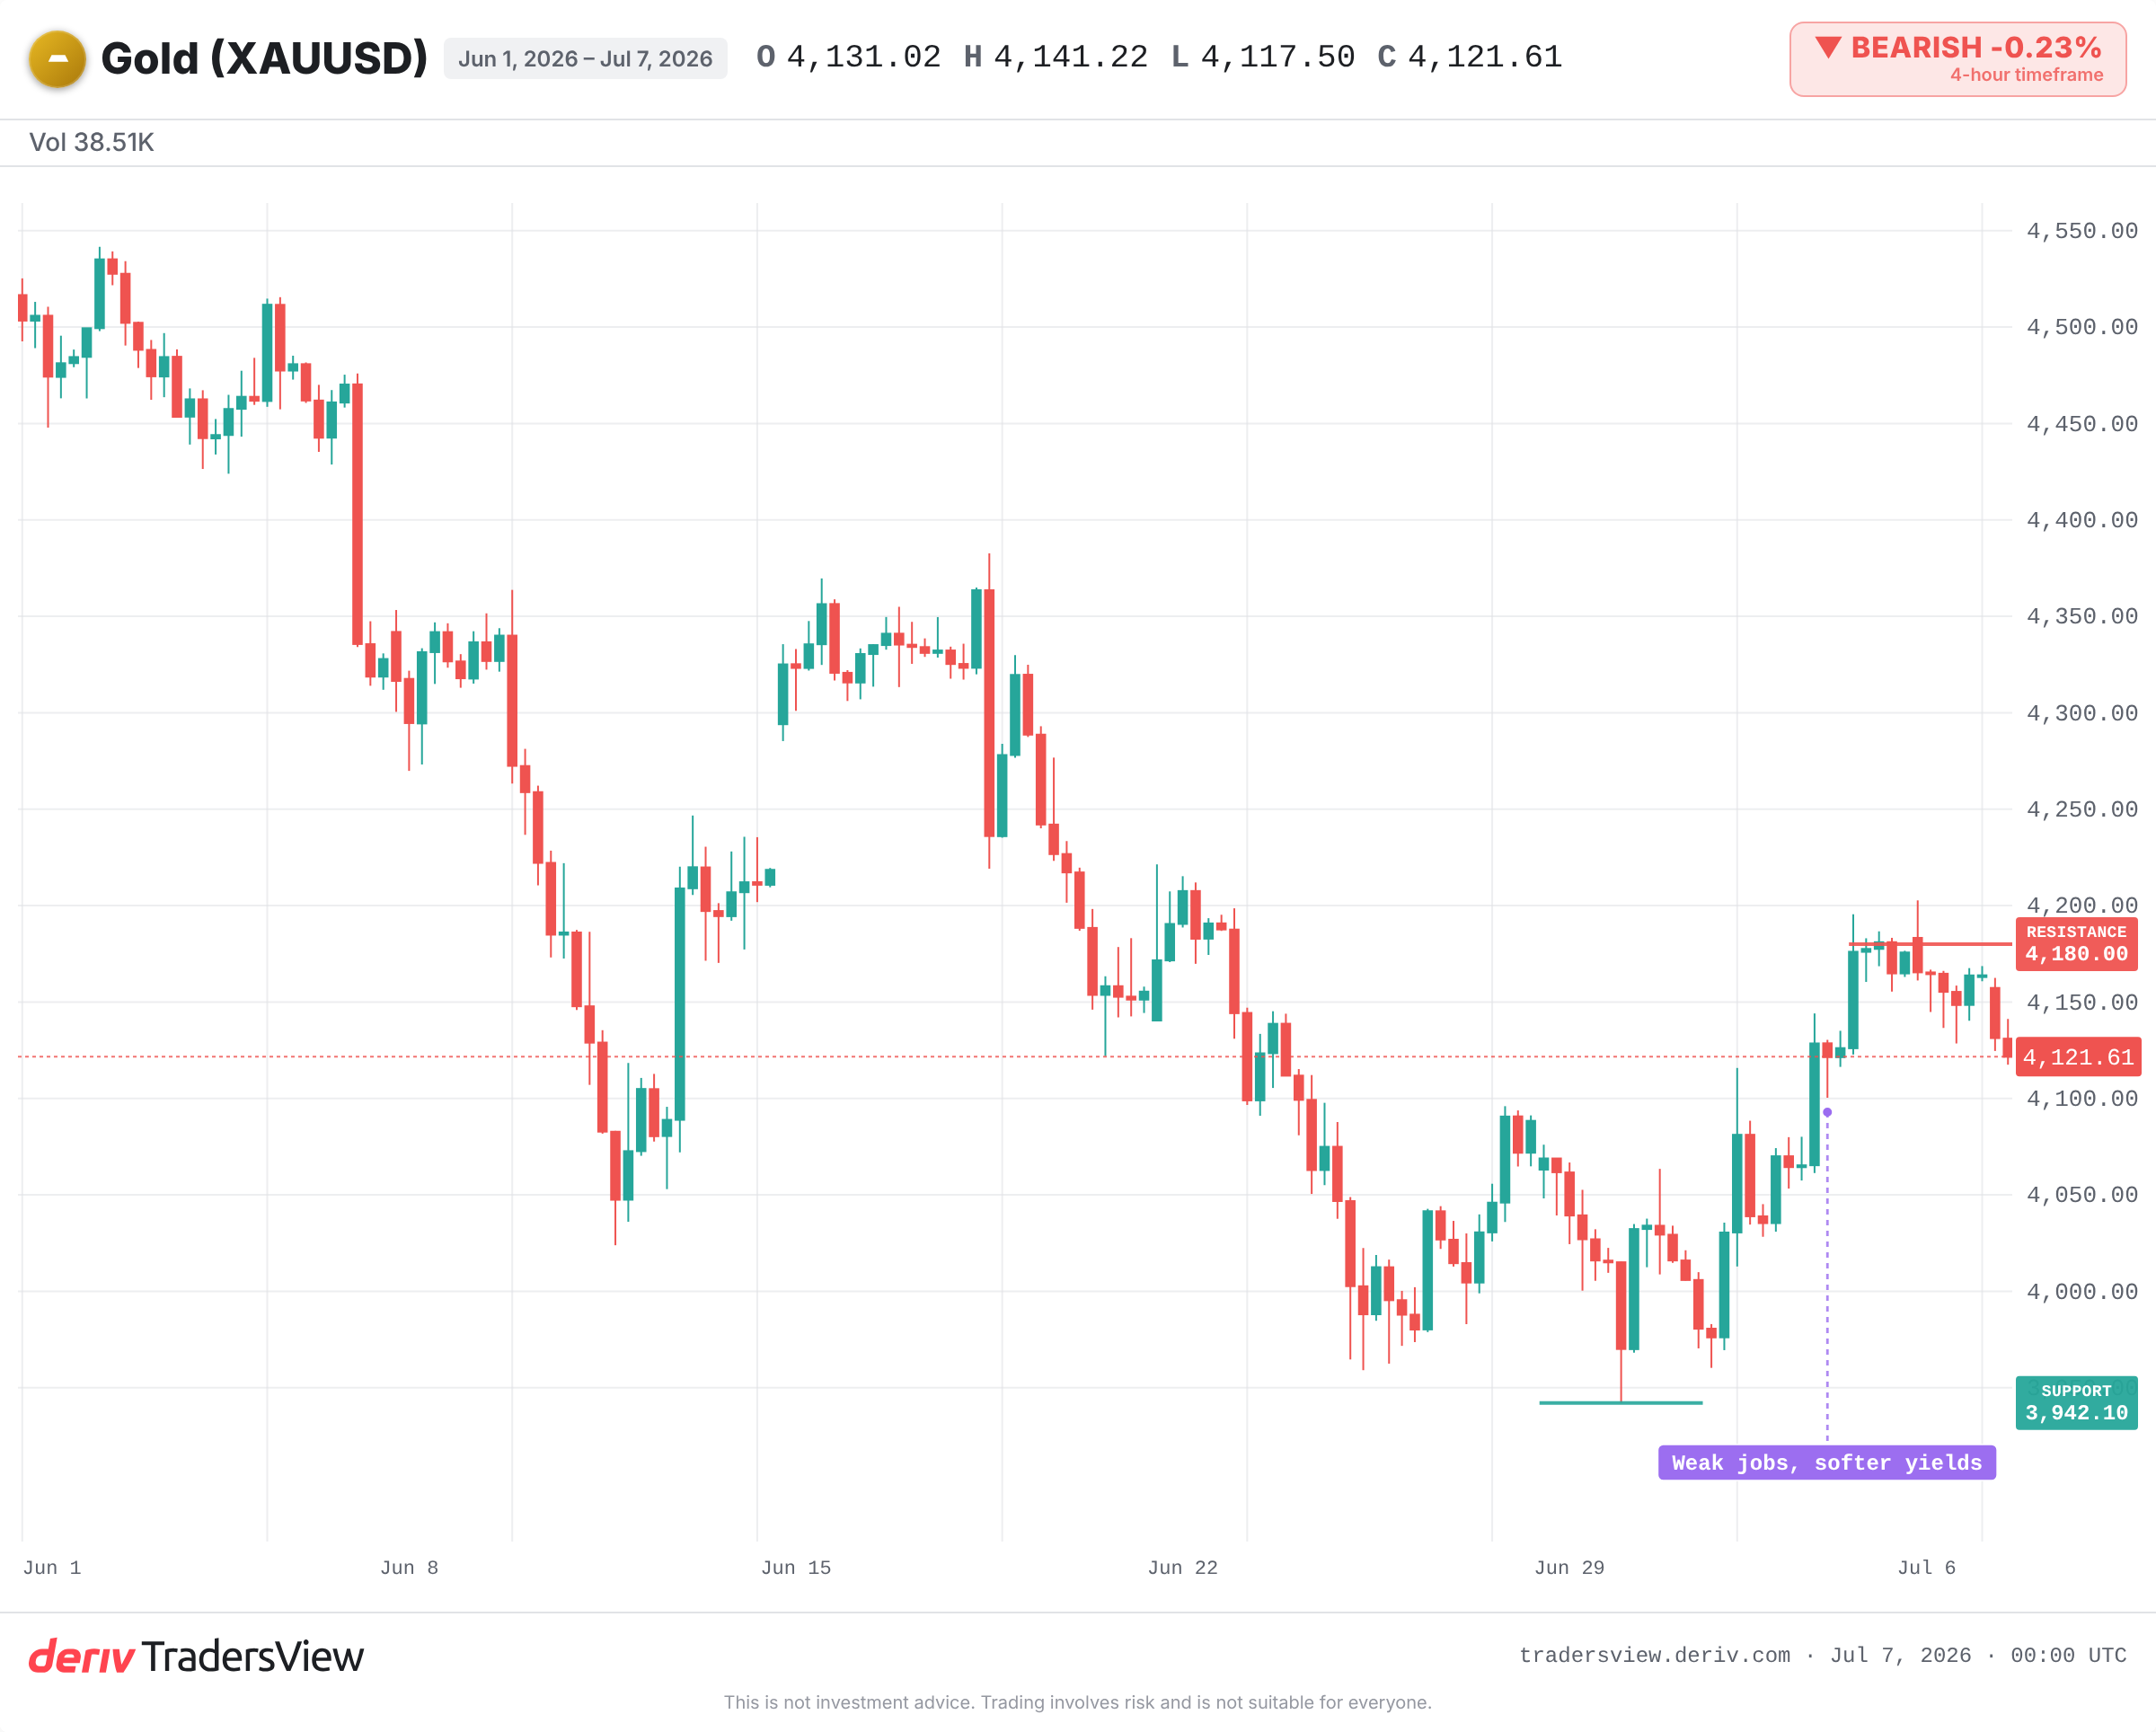
Bunu şu anda canlı olarak izleyebilirsiniz. Hazine getirileri güçlenirken ve dolar konumunu korurken altın ikinci seansında da geri çekildi ve 4.120 dolarların düşük bölgesinde işlem gördü. Bu metal, yükseliş senaryosu çöktüğü için zayıf değil. Zayıf çünkü onu elde tutmak artık daha maliyetli hale geldi.
Daha güçlü bir dolar ve daha yüksek getiriler altını neden düşürür
Altın faiz ödemez. Bir ABD Hazine bonosu ise öder. Dolayısıyla ikisi de aynı temkinli sermaye için rekabet eder.
Reel getiriler (enflasyon sonrası getiri) yükseldiğinde, bir bono sadece orada duran bir metalden daha cazip görünmeye başlar. Altını elde tutmanın maliyeti artar. Sermaye başka yerlere kayar. Daha güçlü bir dolar ise ikinci bir itici güç ekler, çünkü altın dolar üzerinden fiyatlandırılır, bu nedenle daha güçlü bir dolar onu diğer herkes için daha pahalı hale getirir.
İşte mekanizma tam olarak bu: altın getiriyle rekabet eder ve getiri kazandığında altın kaybeder. Bu nedenle, enflasyon kaygıları yeniden canlanırken bir "güvenli liman" değer kaybedebilir. Tek başına enflasyon kaygısı yeterli değildir. Önemli olan enflasyon eksi yerine kazanabileceğiniz faiz oranıdır.
3.941 dolardan gidiş-dönüş yolculuğu
Son dönemdeki harekete bakın. Haziran ayının sonunda dolar güçlenirken altın, 3.941 dolar civarında yedi aylık bir düşük seviyeye geriledi. Ardından zayıf ABD Haziran istihdam verileri geldi, kısa vadeli faiz artışı beklentileri zayıfladı ve metal yeniden 4.100 doların üzerine fırladı.
4.180 dolar civarındaki %50 geri çekilme seviyesinde dirençle karşılaştı ve durakladı. Getiriler ve dolar yeniden sakinleşti. Altın ise 4.120 dolar seviyelerine doğru geri çekildi.
Aynı varlık, aynı hafta, iki farklı yön. Burada belirleyici unsur asla altının kendi hikayesi olmadı. Belirleyici olan, getirilerin ve doların yükselip yükselmediği veya düşüp düşmediğiydi.
Tarih, getiri bağlantısını destekliyor mu?
Evet, tekrar tekrar destekliyor. 2013 "taper tantrum" döneminde, piyasalar Federal Reserve'in tahvil alımlarını yavaşlatmasına hazırlanırken reel getiriler sert şekilde yükseldi. Canlı enflasyon kaygılarına rağmen altın o yıl boyunca sert bir şekilde düştü.
2022 faiz artırım döngüsü bunu her iki yönde de gösterdi. Dolar yirmi yılın en yüksek seviyelerine çıktı ve reel getiriler sert bir şekilde pozitife döndü. 40 yılın en yüksek enflasyonuna rağmen altın, 2.000 doların üzerinden 1.620 dolar seviyelerine kadar geriledi. Ardından, dolar ve getiriler zirveye ulaştığında altın yeniden yükseldi. Mekanizma, tam da aynı netlikle ters yönde işledi.
Düşüşün altındaki destek seviyesi
Madalyonun diğer yüzü de var. Yapısal talep, bir süreliğine getiri hikayesinin önüne geçebilir.
Kalıcı merkez bankası alımları ve güvenli liman akışları, makro görünüm olumsuz göründüğünde bile altının altına bir destek seviyesi koymuştur. Bu nedenle bu geri çekilme, Haziran düşüşünün çok üzerinde tutunmuş, o seviyeyi kırmamıştır.
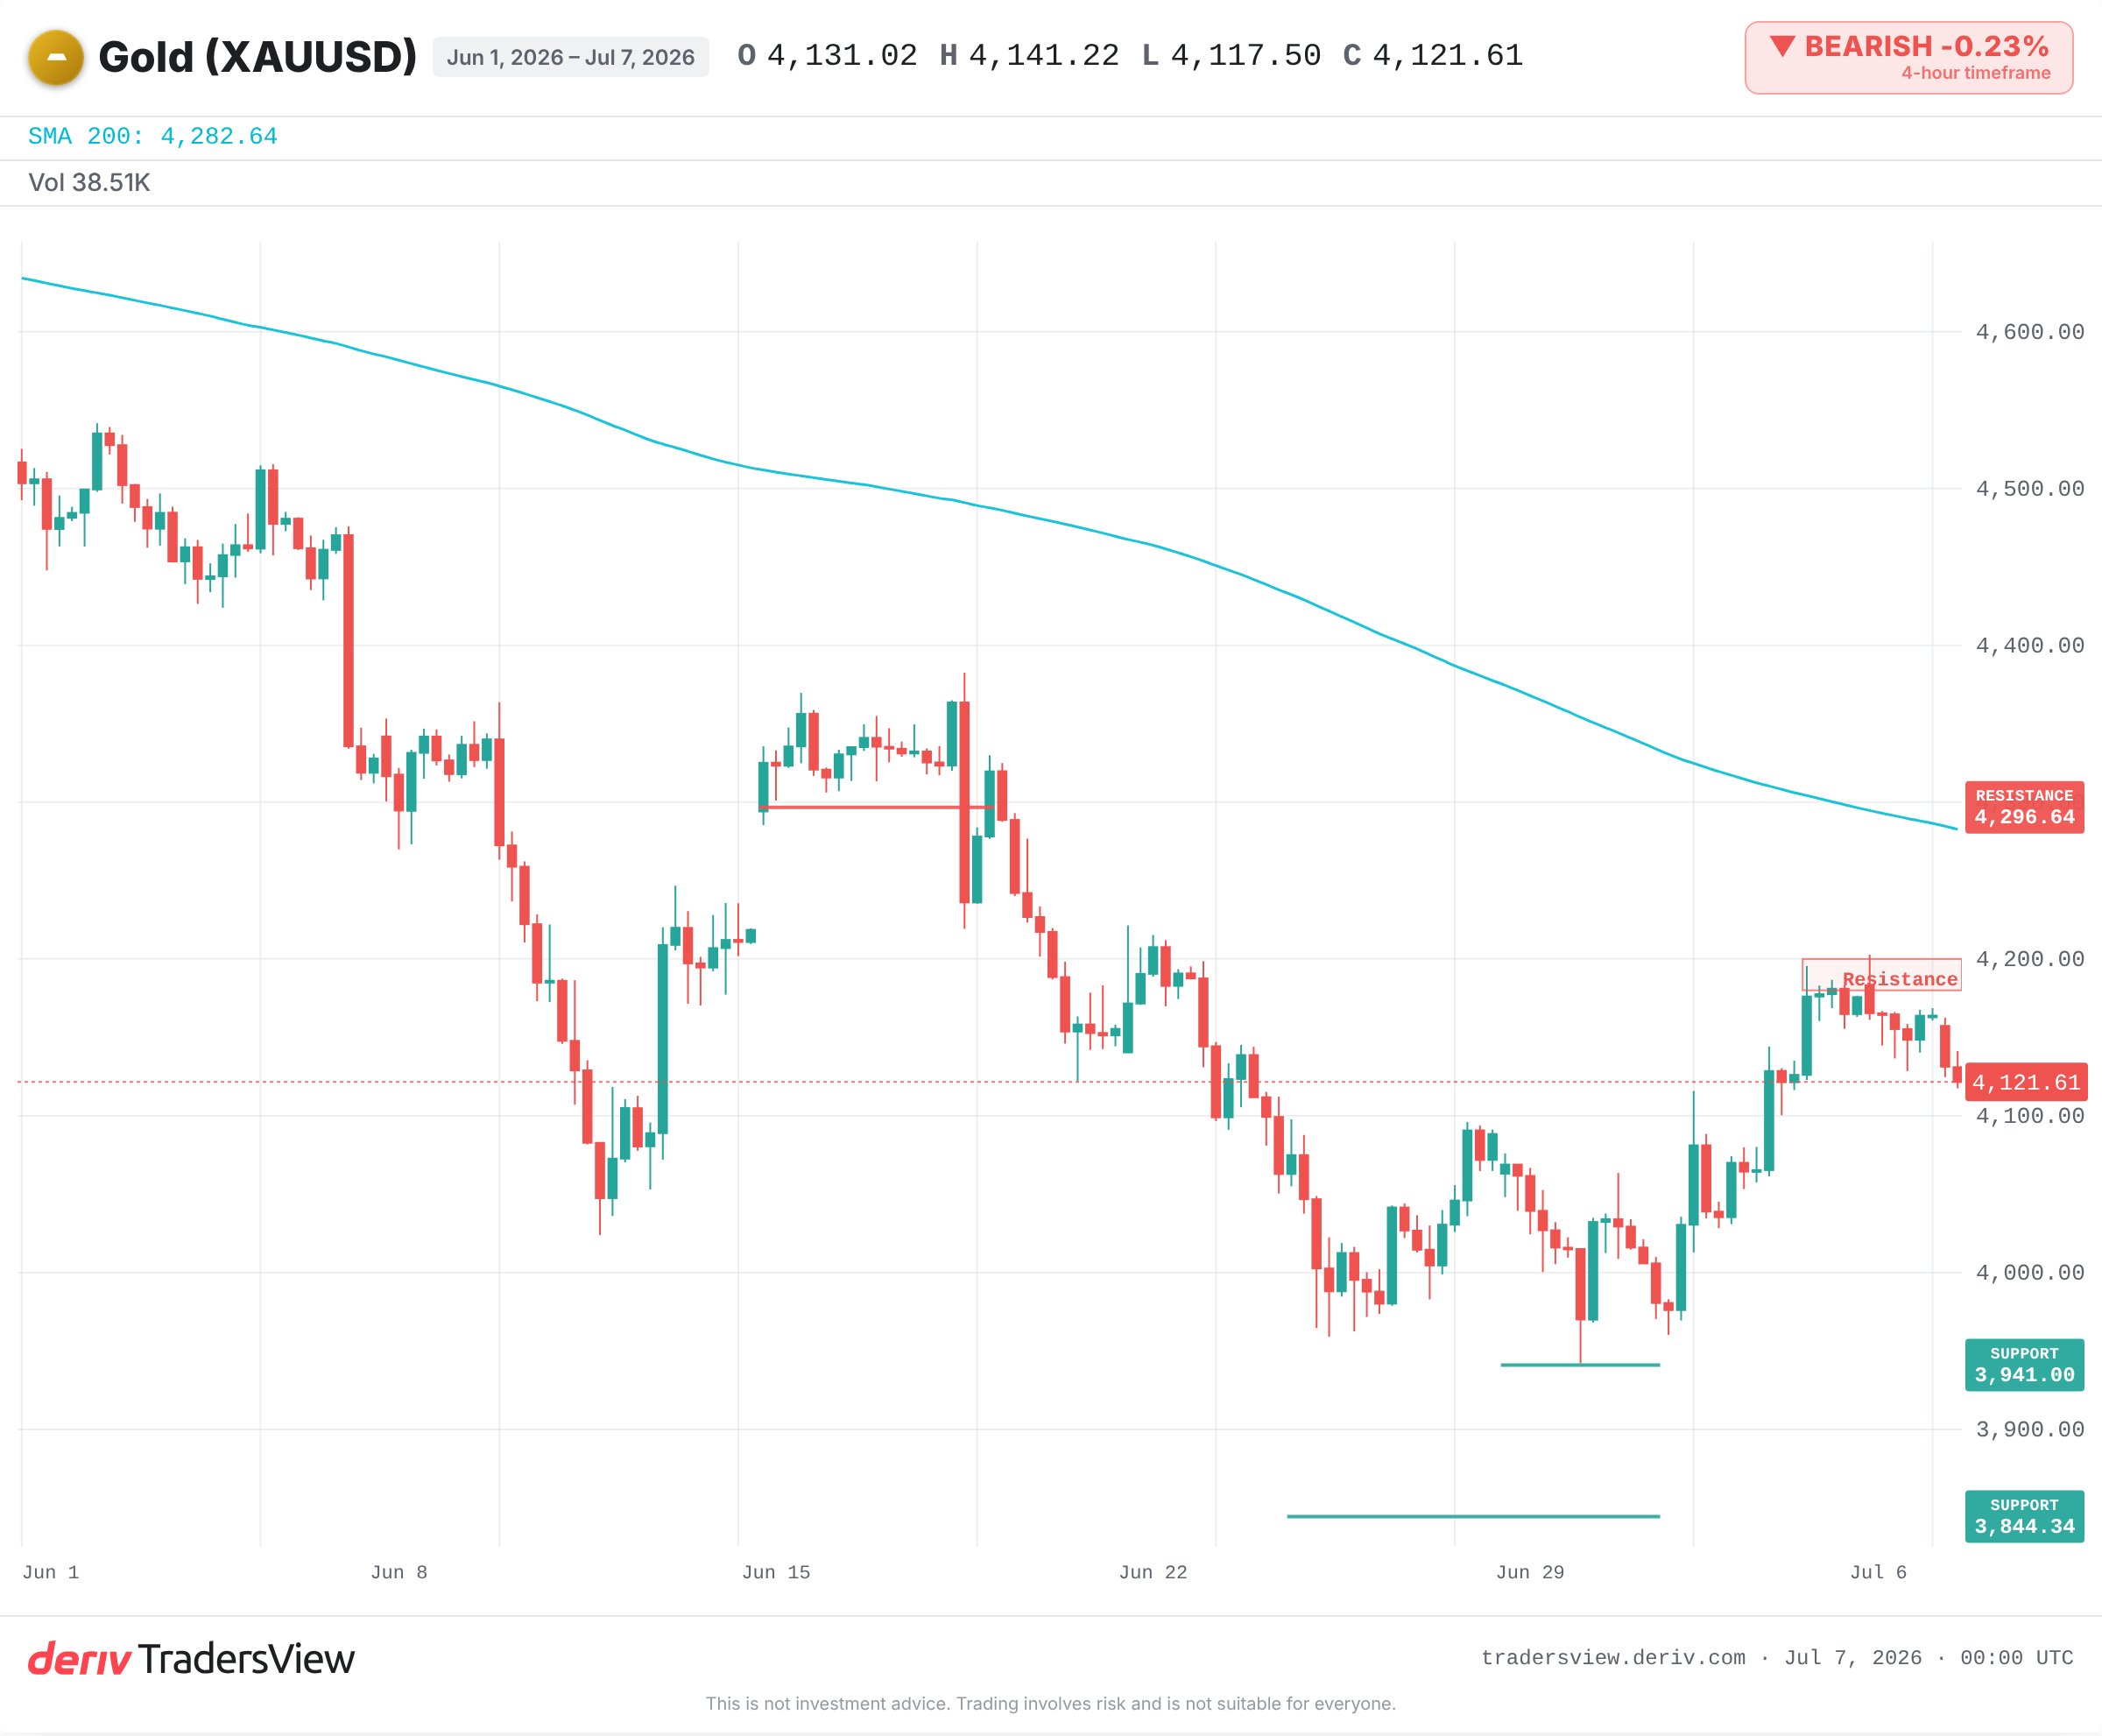
Düşüş yönlü okuma, yalnızca dolar ve reel getiriler güçlenmeyi sürdürdüğü sürece geçerlidir. Bu haftaki FOMC tutanakları güvercin bir ton taşırsa veya büyüme yavaşlayıp getiriler gerilerse, aynı mekanizma tersine işler. Altın, 4.180 - 4.296 dolar direnç bandına doğru yeniden yükselebilir.
Sırada ne izlenmeli
- Reel getirileri hareket ettiren faiz indirimi zamanlamasına dair sinyaller için FOMC tutanakları.
- Reel (enflasyona göre düzeltilmiş) Hazine getirilerinin ve doların yönü.
- Fiyatın 4.180-4.200 dolar direncinin altında mı kalacağı yoksa 50 günlük ortalamanın üzerine mi çıkacağı.
- Önceki 3.941 dolar düşüğü ve 3.844 dolar civarındaki destek; net bir kırılma daha derin bir düşüşe işaret eder.
İşlem yapmak risk taşır ve bu bir tavsiye değil, bir analizdir. Ancak bu çerçeve kalıcıdır: altın hareket ettiğinde önce dolara ve reel getirilere bakın. Çoğu zaman, hikayeyi altından önce onlar yazar.
Sıkça sorulan sorular
Reel faiz oranları, enflasyon düşüldükten sonraki getirilerdir, bu nedenle bir bono elde tutmanın gerçek getirisini gösterirler. Bu oranlar yükseldiğinde, faiz ödeyen bir varlık hiçbir şey ödemeyen bir metali geride bırakır, bu da altının zayıflamasına yol açar.
Tek başına enflasyon altını yükseltmez. Önemli olan, enflasyon eksi yerine kazanabileceğiniz faiz oranıdır. Merkez bankaları faiz oranlarını enflasyondan daha hızlı artırırsa, reel getiriler yükselir ve 2022'de olduğu gibi altın yüksek enflasyona rağmen düşebilir.
Evet. Düzenli merkez bankası alımları, dolar ve getiriler güçlense bile altının altına bir destek koyabilecek kalıcı bir talep yaratır. Tek başına bir trendi tersine çevirmesi nadirdir, ancak düşüşleri yumuşatabilir.
Altın dolar üzerinden fiyatlandırılır, bu nedenle daha güçlü bir dolar, diğer para birimlerini kullanan alıcılar için onu daha pahalı hale getirir, bu da talebi azaltma ve fiyatı aşağı çekme eğiliminde olur. Daha zayıf bir dolar ise tersini yapar.