
Самый дорогой рынок за 155 лет — это не сигнал к продаже
Рекордная оценка определяет доходность, которую вы получите в течение следующих нескольких лет, а не цену в следующем квартале. Поэтому тот факт, что S&P 500 находится вблизи своего самого дорогого
Редакция Deriv · 31 июля 2026 г. · 3 мин чтения

Рекордная оценка определяет доходность, которую вы получите в течение следующих нескольких лет, а не цену в следующем квартале. Поэтому тот факт, что S&P 500 находится вблизи своего самого дорогого показателя за 155 лет, — не повод продавать. Это повод ожидать более скромной прибыли в течение лет владения активом.
По коэффициенту Shiller CAPE — показателю цены, который сглаживает прибыль за десятилетие, — индекс находится близко к самому дорогому значению с начала наблюдений. Единственный раз, когда он был выше, — декабрь 1999 года, на пике пузыря доткомов.
Это похоже на сигнал к продаже. Но это не так. Оценка стоимости — это сигнал гравитации, а не сигнал для тайминга.
Почему дорогой рынок может продолжать расти
Переплата за одну и ту же будущую прибыль снижает ожидаемую долгосрочную доходность. Это арифметика, а не мнение. Заплатите сегодня больше за фиксированный поток прибыли — и каждый будущий доллар принесёт вам меньше.
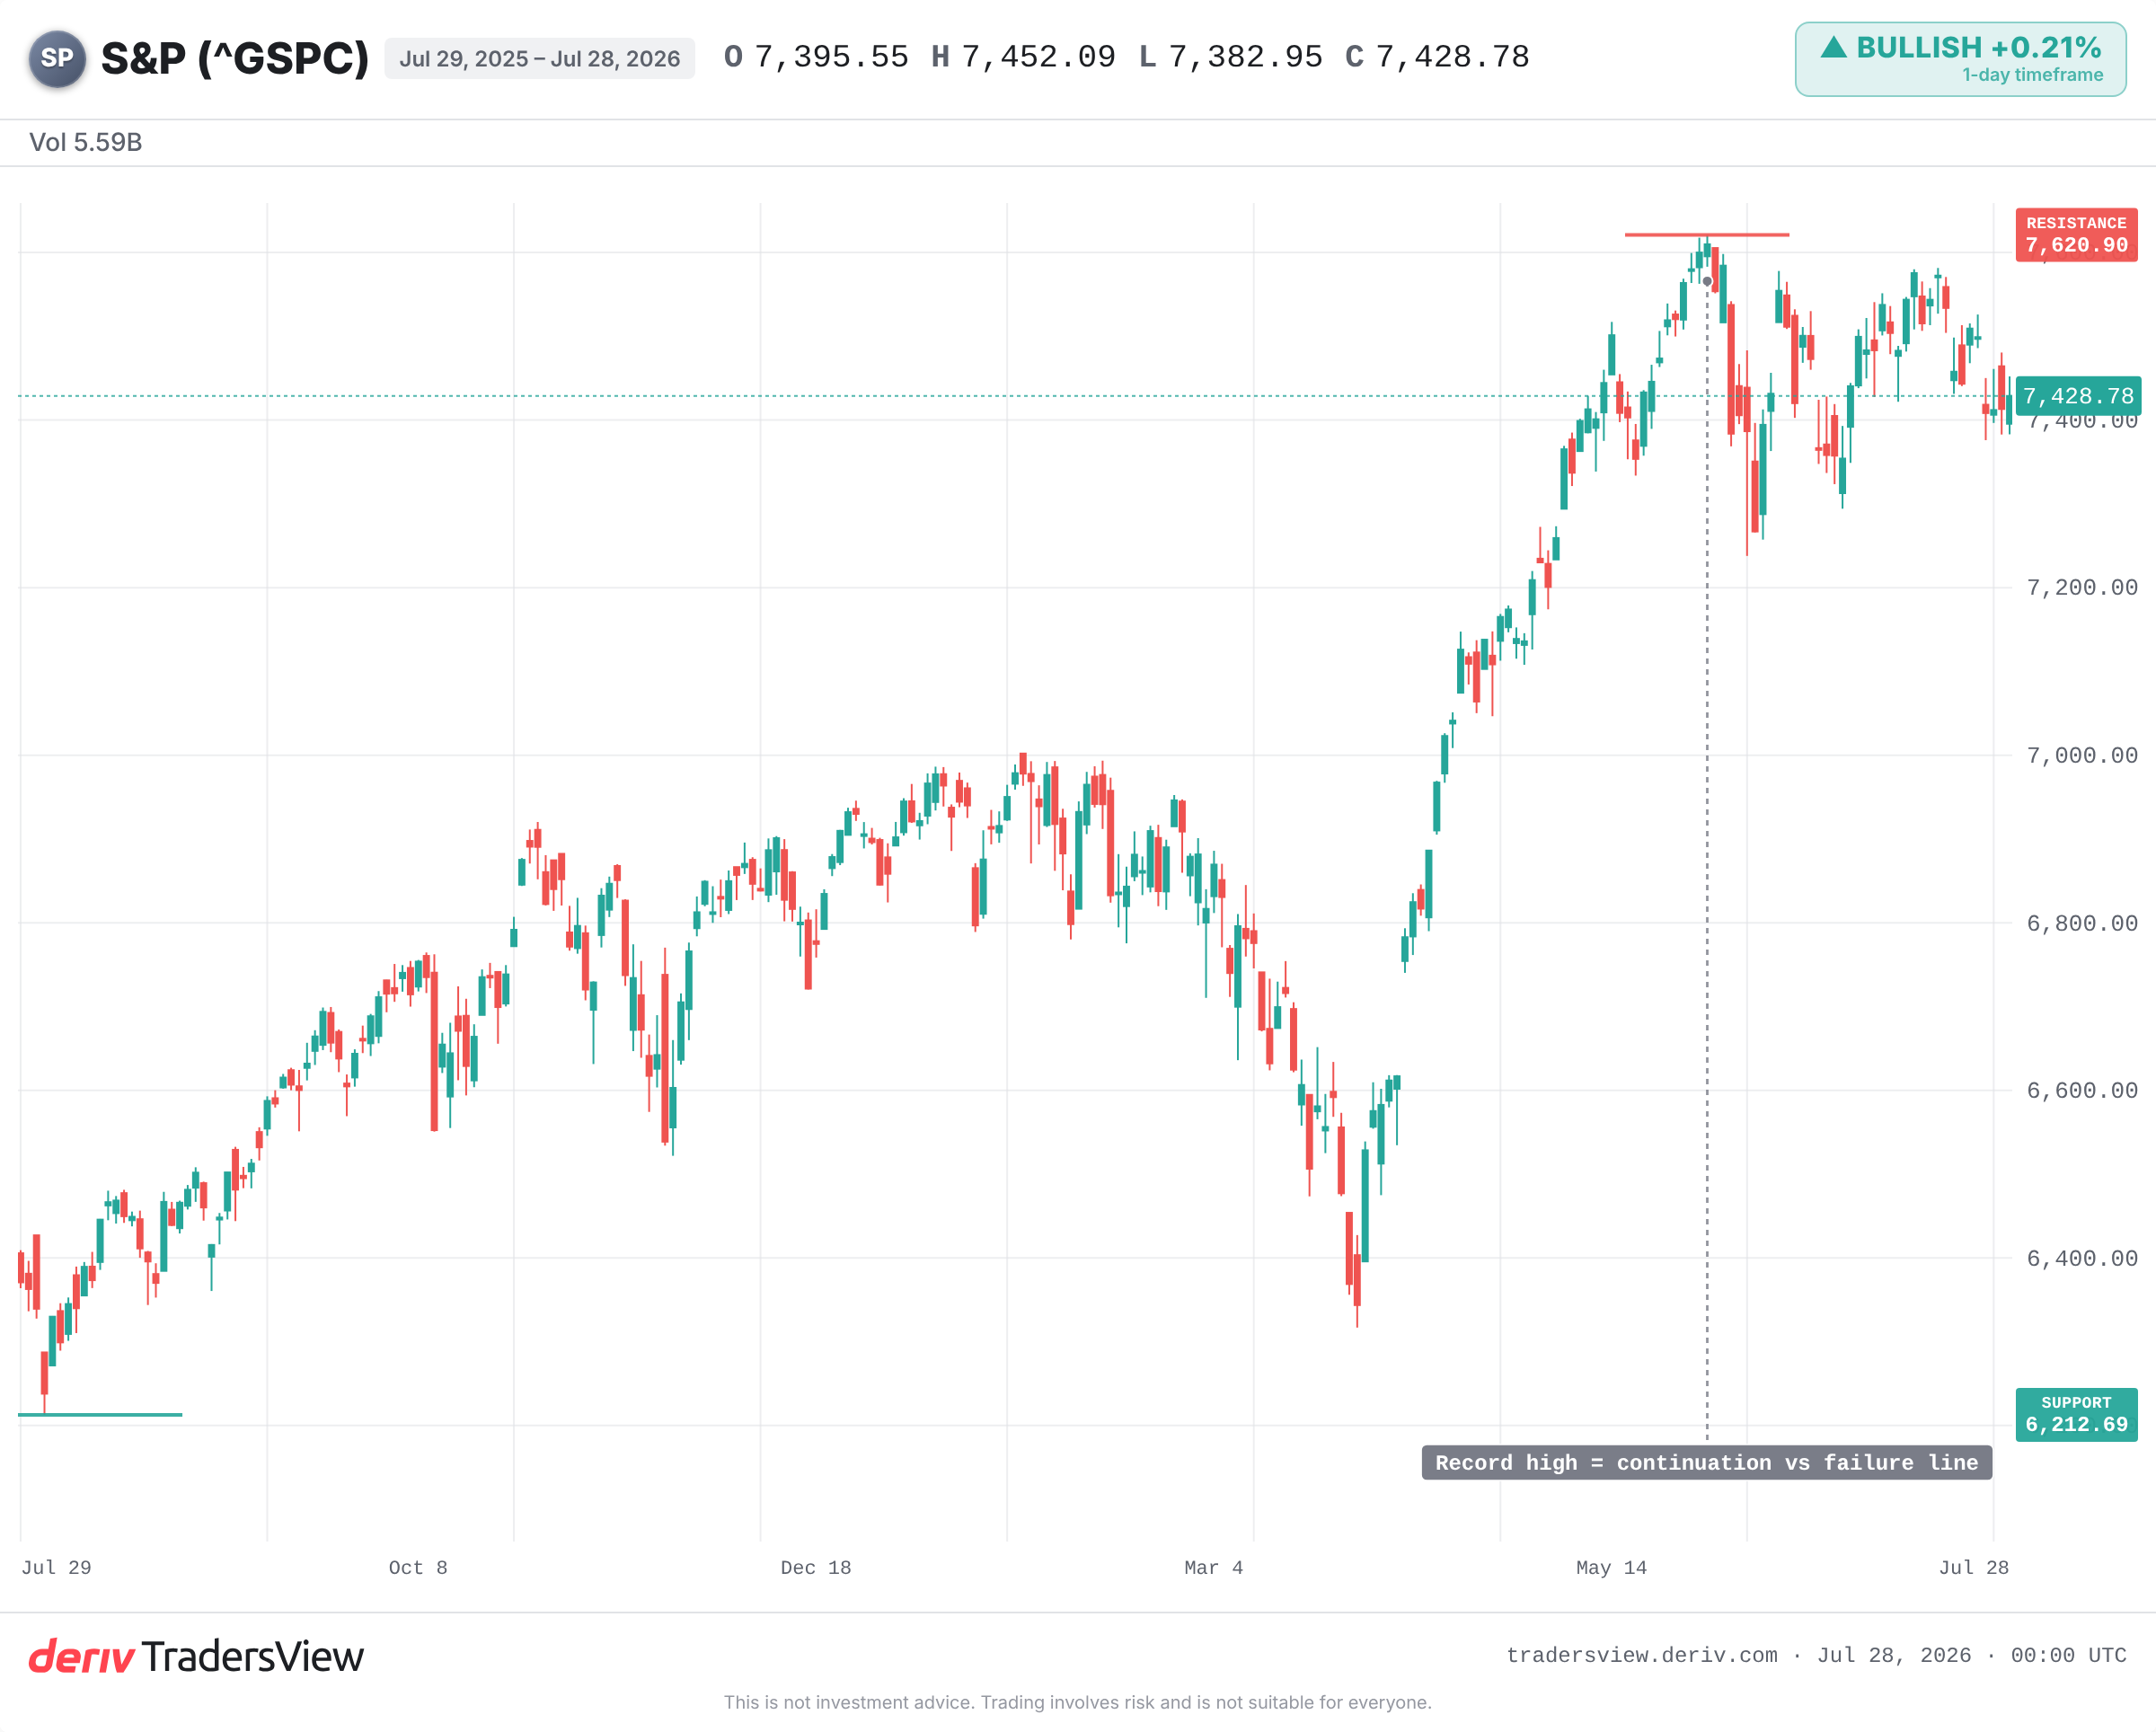
Но гравитации можно противостоять долгое время. Более сильная сила может удерживать рынок на плаву: быстрый рост прибыли, моментум или волна нового капитала. Сейчас такой более сильной силой выступает прибыль.
Моментум прогнозов по прибыли компаний S&P 500, по имеющимся данным, находится на самом высоком уровне как минимум с 2011 года. Компании не просто дороги. Они зарабатывают самыми быстрыми темпами за более чем десятилетие. Именно поэтому цена продолжает расти, даже когда оценка выглядит завышенной.
Что говорит история о покупках на пике диапазона
Статистика однозначна в отношении лет, а не месяцев. Когда CAPE достигал таких высоких значений, доходность за несколько лет вперёд обычно оказывалась слабой.
- 1999 год: CAPE достиг пика вблизи исторического максимума. S&P 500 достиг вершины в 2000 году и упал примерно на 45% к 2002 году. Инвесторам, придерживающимся стратегии «купи и держи», потребовались годы, чтобы выйти в ноль.
- 1929 год: экстремальный для своей эпохи показатель сменился обвалом более чем на 80%. Цена не восстанавливалась примерно 25 лет.
- 1966 год: высокая оценка без истории пузыря. Затем последовал длительный застой на протяжении 1970-х годов, а инфляция «съедала» прибыль.
- 2021 год: CAPE вновь поднялся выше 38 на фоне постковидного роста. В 2022 году последовала резкая просадка примерно на 25% на фоне роста ставок.
Закономерность не в том, что дорогие рынки обваливаются по расписанию. Дело в том, что высокая цена входа снижает шансы на сильную доходность в течение следующих нескольких лет и увеличивает ущерб, если история роста даёт сбой.
Почему оценка бесполезна для тайминга на ближайшие несколько месяцев
В рамках любого 12-месячного периода CAPE практически ничего не говорит. Более десяти лет он был плохим инструментом для тайминга. Рынки оставались вблизи рекордных оценок, пока прибыль росла.
Есть и аргумент в пользу терпения. Crestmont Research обнаружила, что каждый скользящий 20-летний период для S&P 500 заканчивался положительной динамикой. Если растянуть горизонт достаточно далеко, цена входа имеет меньшее значение.
Правота «медведей» подтвердится только в том случае, если прибыль действительно начнёт снижаться или ставки резко вырастут. Если рост производительности за счёт ИИ продолжит повышать маржу, в сегодняшний мультипликатор можно «дорасти», а не резко от него откатиться.
За чем следить дальше
Главная опора этой оценки — прогнозы по прибыли. Следите за тем, сохранится ли этот моментум или начнёт угасать. Следите за историческим максимумом как за линией между продолжением роста и откатом к минимумам года. И следите за доходностью облигаций, поскольку более высокая ставка дисконтирования снижает сегодняшнюю стоимость будущей прибыли.
Дорого — не значит «давно пора упасть». Рынок может продолжать расти. Но цена, которую вы платите, определяет шансы, а сейчас эти шансы оплачиваются на фоне самого сильного за многие годы роста прибыли. Если эта опора даст трещину, гравитация возьмёт своё.
Часто задаваемые вопросы
Коэффициент Shiller CAPE (циклически скорректированный коэффициент цена/прибыль) сравнивает цену на рынке со средней прибылью, скорректированной на инфляцию, за последние десять лет. Усреднение прибыли за десятилетие устраняет краткосрочные колебания бумов и спадов, давая более стабильную оценку того, насколько дороги акции.
Нет. Высокий CAPE исторически предшествовал более слабой доходности в течение нескольких лет, но не предсказывает, когда именно произойдёт падение. Рынки могут оставаться дорогими годами, пока прибыль растёт, поэтому этот показатель работает как сигнал долгосрочной гравитации, а не инструмент для краткосрочного тайминга.
Да. Если прибыль растёт достаточно быстро, доходы могут догнать цену и снизить оценку без значительного падения индекса. Это зависит от того, сохранятся ли темпы роста и маржинальность, поэтому прогнозы по прибыли — ключевой показатель для отслеживания.
Более высокие процентные ставки повышают ставку дисконтирования, применяемую к будущей прибыли, что снижает её текущую стоимость. Дорогие акции с высоким потенциалом роста наиболее чувствительны к этому, поэтому резкий рост доходности облигаций сильнее всего бьёт по переоценённым активам.