Золото на отметке $4000: поддержка или пробой?
Золото ненадолго опустилось ниже $4000 — третий тест этого уровня с июня. Что говорит распродажа на разных рынках и какие уровни изменят эту картину.
Автор Prakash Bhudia · Глобальный торговый стратег и эксперт по техническим рынкам
23 октября 2026 г. · 6 мин чтения
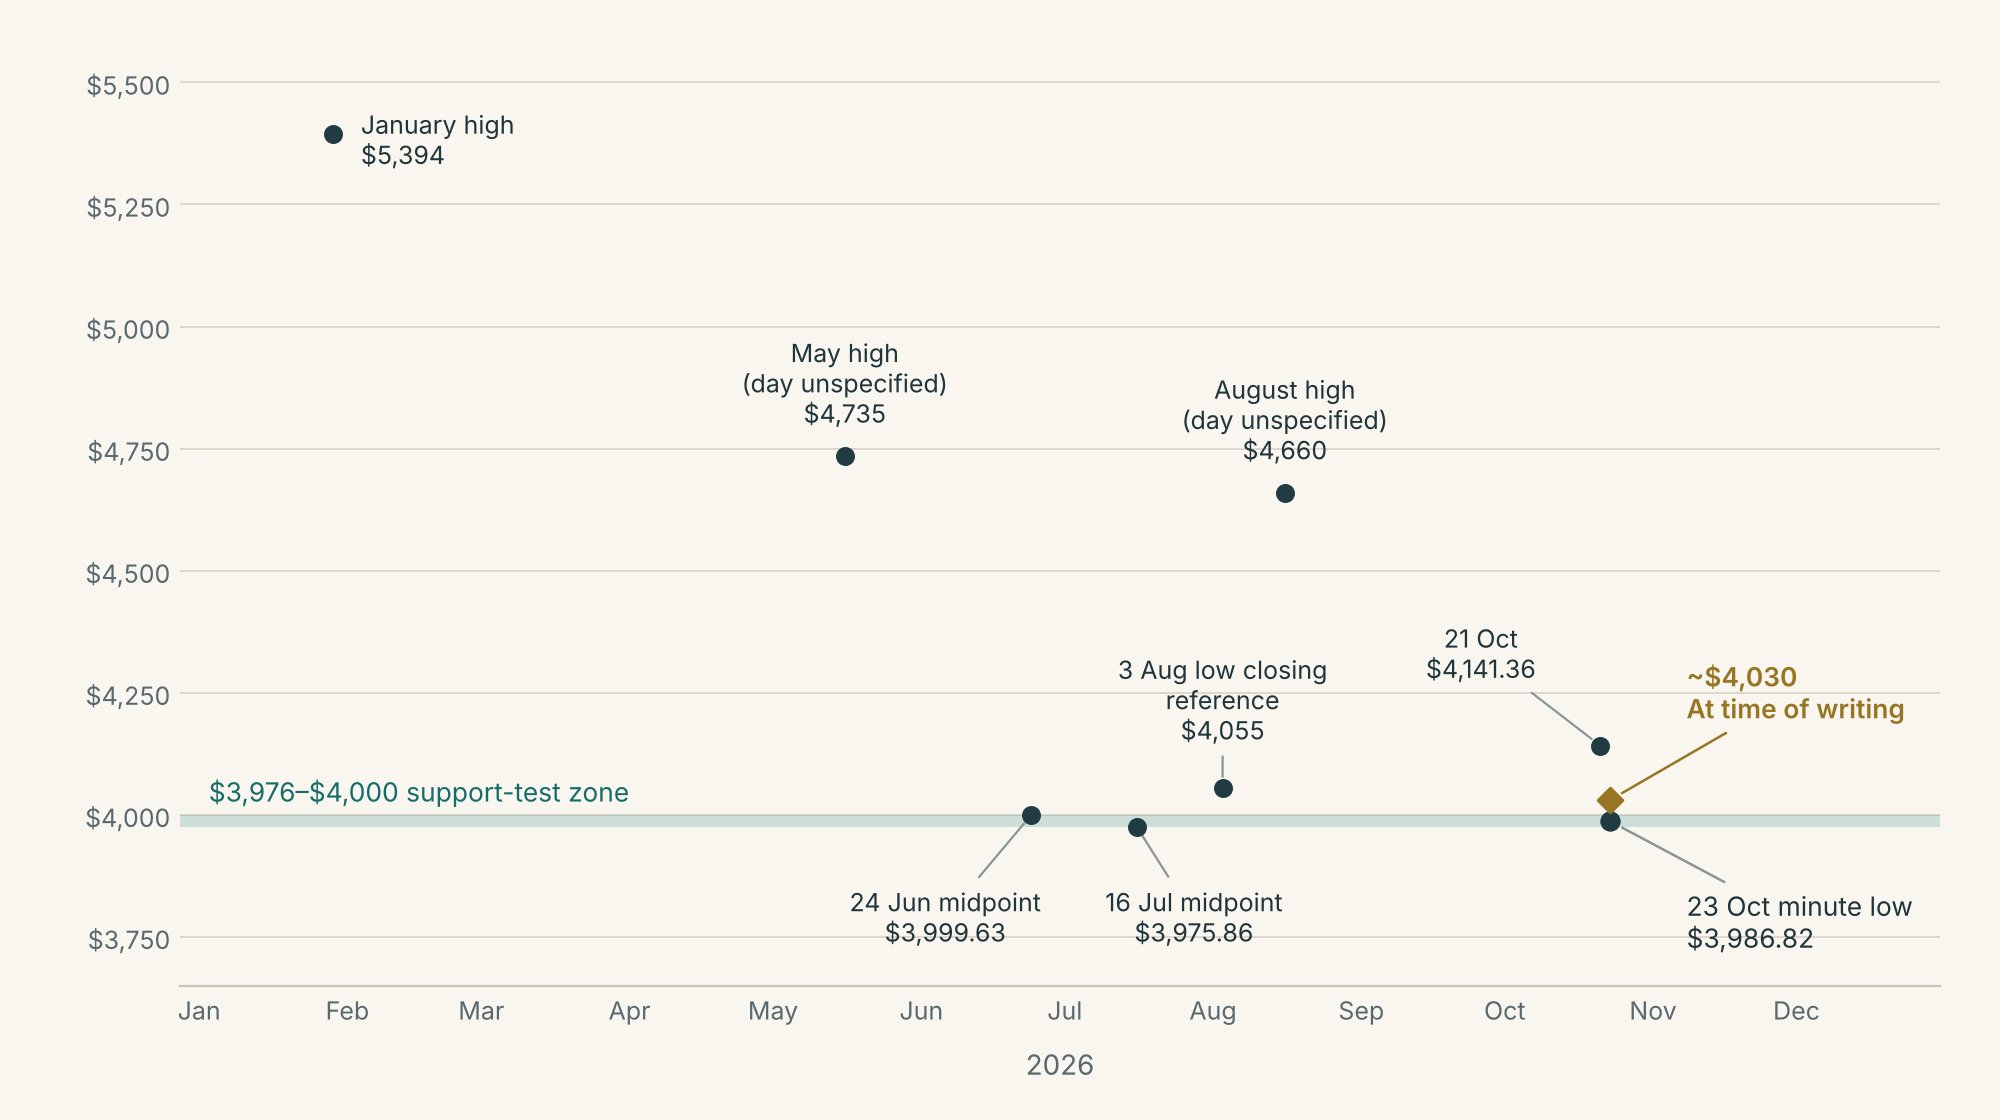
Золото опустилось до $3 986,82 и восстановилось до около $4 030 на момент написания — это третий широкий визит к отметке $4 000 с июня. Последняя волна продаж затронула металлы и акции США, в то время как доходность казначейских облигаций снизилась, а доллар почти не изменился. Это больше похоже на общее снижение риска, чем на новый шок доллара и ставок.
Тренд остаётся слабым, но этот спад не привёл к устойчивому пробою. Реакция золота на следующий тест отметки $4 000 важнее самого первого пробоя.
Золото упало вместе с другими рынками, чувствительными к риску
Слабость золота распространилась за пределы его собственного рынка. Рост VIX, показателя ожидаемой волатильности рынка акций, сопровождался падением металлов и акций.
| Рынок | Движение | Период |
|---|---|---|
| Золото, XAUUSD | $4 141,36 → $4 023,61; -2,84% | 21 окт. 20:00 → 23 окт. 11:00 UTC, почасовые наблюдения |
| Серебро, XAGUSD | $57,969 → $53,897; -7,02% | Тот же почасовой период |
| Фьючерсы на медь | -2,76% | Закрытия 21 → 22 окт. |
| S&P 500 | -1,21% | Закрытия 21 → 22 окт. |
| VIX | 16,68 → 19,03 | Закрытия 21 → 22 окт. |
| Доходность 10-летних казначейских облигаций | 5,146% → 4,953%; -19,3 б.п. | 21 → 22 окт., Cboe TNX |
| Доллар, Индекс доллара США (DXY) | 101,78 → 101,61; -0,17% | Закрытия 21 → 22 окт. |
Почасовые выгрузки Deriv и Yahoo Finance. Периоды отличаются, как указано; $4 030 — это отдельная цитата на момент написания.
Безубыточная инфляция по 10-летним облигациям снизилась с 2,37% до 2,32%. Вычитая её из номинальной доходности, можно предположить, что реальная доходность снизилась примерно на 14 базисных пунктов. Эта оценка объединяет разные источники, но указывает на то, что рост реальных (с учётом инфляции) ставок не является объяснением падения золота.
Эта картина согласуется со снижением риска инвесторами; она не подтверждает принудительную ликвидацию позиций.
Объяснение через Fed в основном касается будущих заседаний
Одно из рыночных объяснений — геополитическая напряжённость поднимает цены на нефть, усиливая инфляционное давление и вероятность повышения ставок Fed. Однако Chicago Mercantile Exchange (CME) FedWatch оценивает вероятность повышения ставки на следующей неделе в 8,3%, по сравнению с 5,5% вчера и 15,5% неделю назад.
Вероятность того, что ставки будут выше к декабрю, составляла 83,1%, по сравнению с 77,5% вчера, но ниже 89,0% неделю назад. Более позднее ужесточение политики по-прежнему заложено в цены; скорое повышение ставки пока не стало центральным ожиданием рынка. Эти данные приведены по состоянию на 23 октября, 12:45 по BST.
Слабый тренд всё же может привести к неудавшемуся пробою
Золото находилось у той же нижней границы 24 июня ($3 999,63) и 16 июля ($3 975,86).
При этом зафиксированные максимумы снижались с $5 394 в январе до $4 735 в мае и $4 660 в августе. При цене $4 030 золото находится примерно на 25% ниже январского ориентира.
История говорит против автоматического следования за слабостью рынка. В исследовании пробоев за 2011–2026 годы золото было ниже через десять торговых дней после нисходящего пробоя 20-дневного диапазона в 44% случаев, против 47% после обычного дня. Это касалось закрытий ниже предыдущих 20-дневных минимумов, а не кратковременных пересечений круглых чисел.
Крупные просадки также не давали простого ответа. Через год после того, как фонд GLD, обеспеченный золотом, впервые закрылся на 25% ниже своего текущего максимума в 2008 году, его стоимость выросла на 31,6%; аналогичный случай в 2013 году завершился падением на 4,4%. Само по себе глубокое падение не указывало на достижение дна.
Активы GLD сократились на 40,89 тонны в период между пиком золота 29 января и 22 октября, включая 8,27 тонны за последнюю неделю. Это показывает отток из одного конкретного фонда, но не объясняет, кто вызвал более широкое падение.
Позиционирование управляющих активами находилось около 40-го процентиля за три года по состоянию на 13 октября: не чрезмерно переполненное, но всё же уязвимое к продажам. Отчёт о позиционировании за 20 октября запланирован на 20:30 BST 23 октября.
Уровни, которые могут изменить картину
| Диапазон | На что обратить внимание |
|---|---|
| $3 976-$4 000 | Возврат выше уровня, который выдерживает повторный тест, поддерживает нижнюю границу. Закрытие ниже, за которым следует неудавшийся возврат, подтверждает пробой. |
| $4 055 | Ориентир закрытия на минимуме 3 августа: начальный уровень восстановления. |
| $4 149 / $4 285 | 20-дневная средняя, обновлённая по состоянию на 22 октября, затем ориентир недавнего максимума. Восстановление этих уровней компенсировало бы большую часть снижения. |
| $3 939 / $3 856 | Наблюдения минимумов ноября и октября 2025 года на случай, если текущая нижняя граница не выдержит. Это ориентиры, а не цели. |
Следующие запланированные проверки — это решение Fed 28 октября и публикация данных по Gross Domestic Product (GDP) и Personal Consumption Expenditures (PCE) 29 октября. Стоит следить за тем, подтвердят ли доллар и реальная доходность реакцию цены золота.
Восстановление выглядит более убедительным, если золото удержит нижнюю границу и преодолеет недавний более низкий максимум. Пробой выглядит более убедительным, если золото теряет нижнюю границу и не может её восстановить; сам по себе первый спад этот вопрос не решает.
Источники и примечания по расчётам
Минимум $3 986,82 отображается в баре за 23 октября, 02:00 UTC, в сохранённой выгрузке котировок уровня сделок Deriv MT5 (поле минутного минимума). Котировка $4 030 — это справочное значение на момент написания данной заметки. Дневные средние значения — это наблюдения в конце сессии, а не полные дневные максимумы и минимумы; внутридневной минимум июля не подтверждается наблюдением $3 975,86.
Снимки данных из разных рынков хранятся вместе с файлами исследования. Показатель реальной доходности рассчитан как TNX минус FRED T10YIE: 5,146−2,37=2,776% на 21 октября; 4,953−2,32=2,633% на 22 октября, снижение на 14,3 б.п. TNX не идентичен серии казначейских облигаций с постоянным сроком погашения, используемой для расчёта безубыточной инфляции, и временные метки могут отличаться. Источник данных по безубыточной инфляции — FRED. Это не является официальным показателем DFII10.
Минутная середина 22 октября в 20:54 UTC на отметке $4,023.605 заменяет устаревшую строку с датой при обновлении скользящей средней: $4,149.23. Сравнение просадки GLD начинается с 10 сентября 2008 года и 15 апреля 2013 года, используя первое закрытие как минимум на 25% ниже текущего максимума в каждом эпизоде. Доходность рассчитывается до первого доступного закрытия на дату годовщины или после неё. GLD — это прокси цены золота, а не XAUUSD; это два исторических примера, а не прогнозируемая базовая вероятность. Процентиль позиционирования: 39,74%, рассчитанный как чистые длинные позиции, делённые на открытый интерес, по сравнению с предыдущими 156 отчётами.
Историческое сравнение по нисходящему движению: 198 сигналов и 4083 даты сравнения, по состоянию на 15 октября 2026 года. Указаны результаты по цене закрытия, а не показатели успешности сделок; периоды могут пересекаться. Запасы GLD указаны в тоннах по данным эмитента. Вероятности FedWatch — это наблюдения с привязкой ко времени источника, а не утверждение о том, что определённая новость вызвала переоценку.
Краткий глоссарий
Реальная доходность: доходность с учётом инфляции. Breakeven (точка безубыточности): разница в доходности между обычными и защищёнными от инфляции облигациями Treasury, используемая как рыночный показатель инфляционных ожиданий. Базисный пункт: 0,01 процентного пункта. Reclaim (возврат): возвращение выше уровня. Retest (повторное тестирование): повторное приближение к недавно пройденному уровню. Lower high (более низкий максимум): рост, заканчивающийся ниже пика предыдущего роста. VIX: показатель ожидаемой волатильности S&P 500 на основе опционов.
Этот контент не предназначен для резидентов ЕС. Указанные показатели доходности относятся к прошлому, а доходность в прошлом не гарантирует и не является надёжным ориентиром для будущих результатов.