Ouro nos 4 000 USD: suporte ou quebra?
O Ouro caiu brevemente abaixo dos 4 000 USD, no seu terceiro teste desde junho. O que a liquidação generalizada nos mercados sugere e que níveis alterariam a leitura.
Por Prakash Bhudia · Estratega Global de Trading e Especialista em Mercados Técnicos
23 de outubro de 2026 · 6 min de leitura
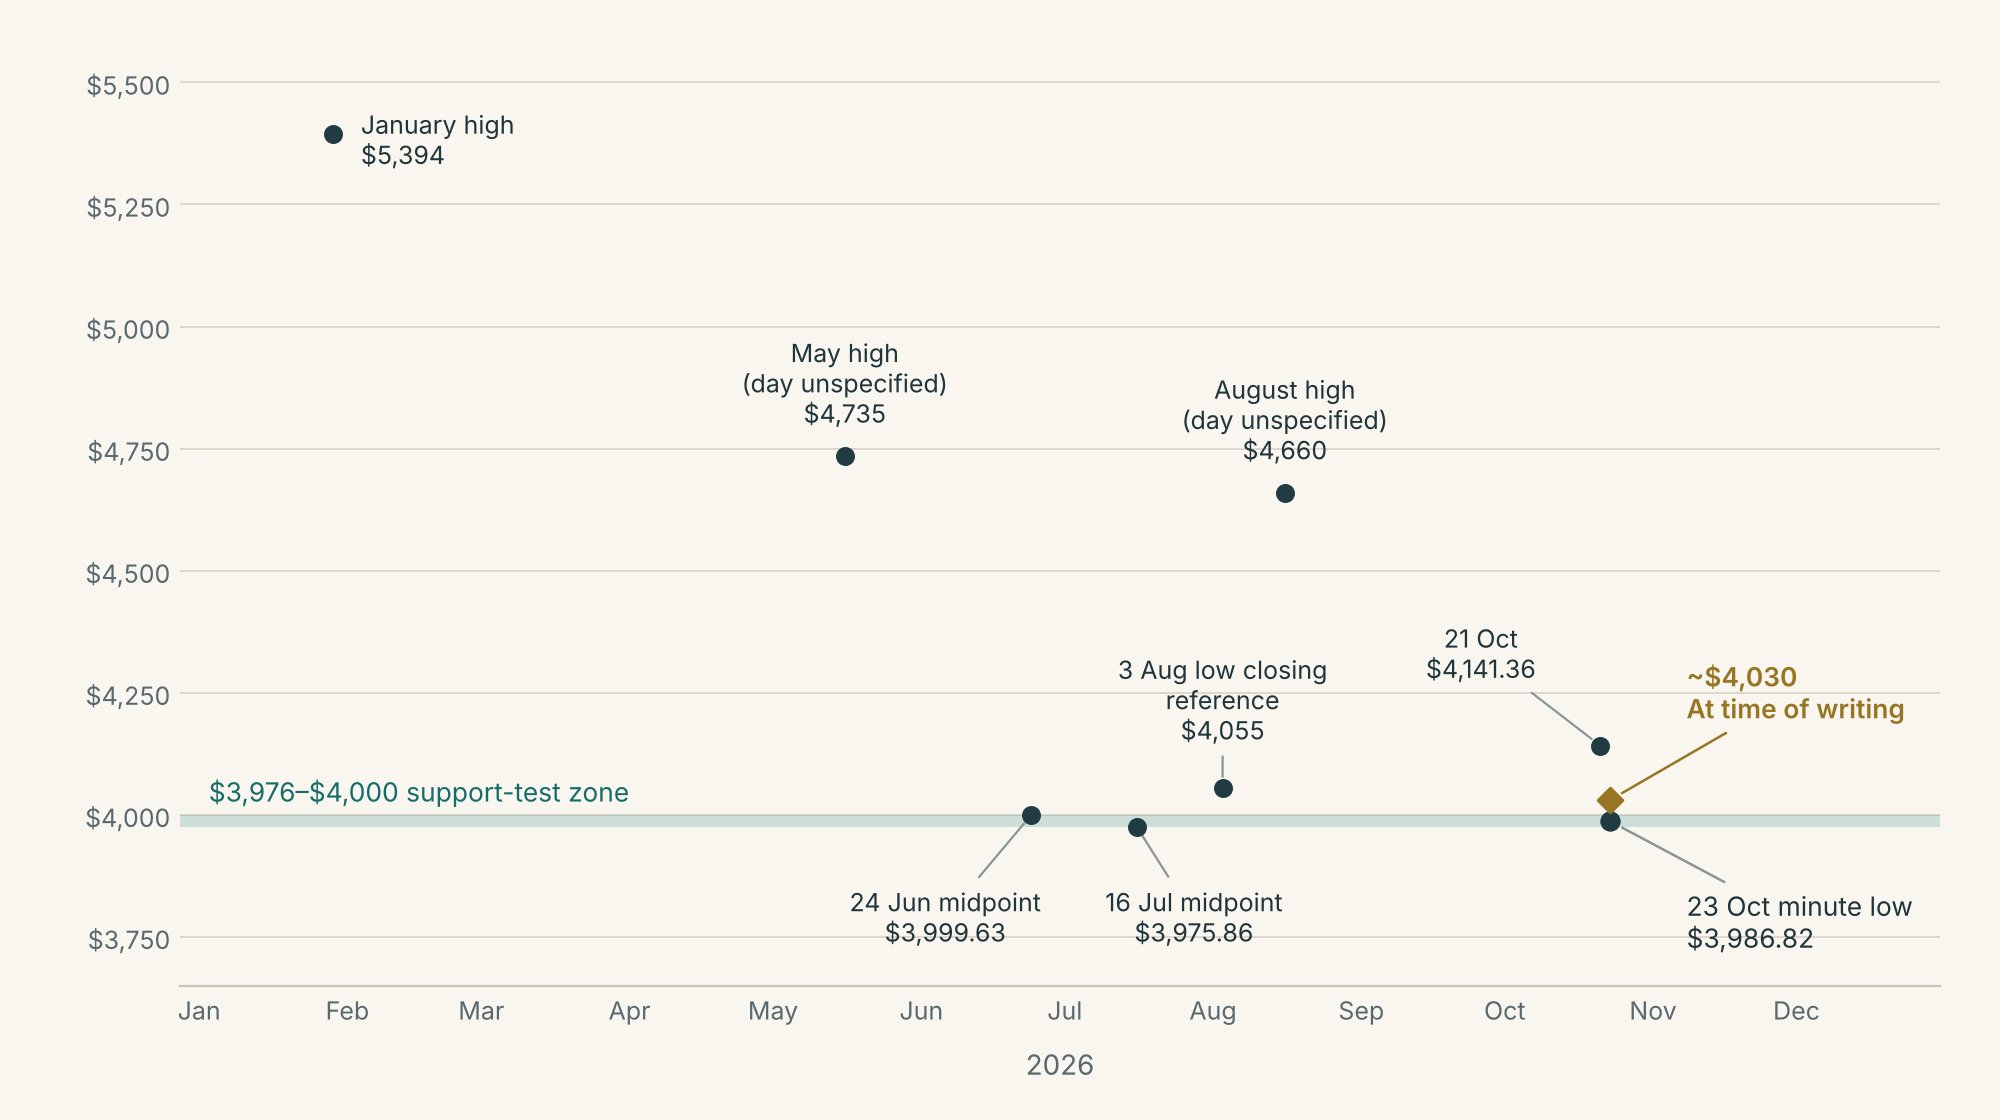
O Ouro caiu para 3 986,82 $ e recuperou para cerca de 4 030 $ no momento da redação, a terceira visita alargada aos 4 000 $ desde junho. As vendas mais recentes estenderam-se aos metais e às ações dos EUA, enquanto os rendimentos dos Treasury caíram e o dólar quase não se moveu. Isto parece mais uma redução generalizada do risco do que um novo choque do dólar e das taxas.
A tendência continua fraca, mas a queda não estabeleceu uma quebra sustentada. A reação do Ouro ao próximo teste dos 4 000 $ é mais importante do que a primeira quebra.
O Ouro caiu juntamente com outros mercados sensíveis ao risco
A fraqueza do Ouro estendeu-se para além do seu próprio mercado. A subida do VIX, uma medida da Volatility esperada no mercado de ações, acompanhou as quedas nos metais e nas ações.
| Mercado | Movimento | Período |
|---|---|---|
| Ouro, XAUUSD | 4 141,36 $ → 4 023,61 $; -2,84% | Observações horárias de 21 out. 20h00 → 23 out. 11h00 UTC |
| Prata, XAGUSD | 57,969 $ → 53,897 $; -7,02% | Mesmo período horário |
| Futuros de cobre | -2,76% | Fechos diários de 21 → 22 out. |
| S&P 500 | -1,21% | Fechos de 21 → 22 out. |
| VIX | 16,68 → 19,03 | Fechos de 21 → 22 out. |
| Rendimento dos Treasury a dez anos | 5,146% → 4,953%; -19,3 pb | 21 → 22 out., Cboe TNX |
| Dólar, US Dollar Index (DXY) | 101,78 → 101,61; -0,17% | Fechos de 21 → 22 out. |
Extratos horários da Deriv e Yahoo Finance. Os períodos diferem conforme indicado; 4 030 $ é a cotação separada no momento da redação.
O ponto de equilíbrio da inflação a dez anos caiu de 2,37% para 2,32%. Subtraí-lo dos rendimentos nominais sugere que os rendimentos reais caíram cerca de 14 pontos base. Esta estimativa combina fontes diferentes, mas afasta a hipótese de que a subida das taxas ajustadas à inflação explique a queda do Ouro.
O padrão é consistente com traders a reduzirem o risco; não estabelece uma liquidação forçada.
A explicação relacionada com a Fed diz respeito sobretudo a reuniões posteriores
Uma explicação do mercado é que as tensões geopolíticas estão a elevar os preços do petróleo, aumentando a pressão inflacionista e a perspetiva de subidas das taxas pela Fed. No entanto, Chicago Mercantile Exchange (CME) FedWatch atribuiu à probabilidade de uma subida na próxima semana 8,3%, contra 5,5% ontem e 15,5% há uma semana.
A probabilidade de as taxas estarem mais altas em dezembro era de 83,1%, acima dos 77,5% de ontem, mas abaixo dos 89,0% de há uma semana. Um maior aperto monetário continua a estar refletido nos preços; uma subida iminente não se tornou subitamente a expectativa central. Estas leituras são de 23 de outubro às 12h45 BST.
Uma tendência fraca pode ainda assim produzir uma quebra falhada
O Ouro esteve próximo do mesmo suporte em 24 de junho (3 999,63 $) e em 16 de julho (3 975,86 $).
Entretanto, os máximos registados desceram de 5 394 $ em janeiro para 4 735 $ em maio e 4 660 $ em agosto. A 4 030 $, o Ouro está cerca de 25% abaixo dessa referência de janeiro.
O histórico desaconselha seguir automaticamente a fraqueza. No estudo de quebras de 2011–2026, o Ouro estava mais baixo dez dias de negociação após uma quebra descendente de 20 dias em 44% dos casos, contra 47% após um dia normal. O estudo testou fechos abaixo dos mínimos dos 20 dias anteriores, e não cruzamentos breves de números redondos.
As grandes quedas também não deram uma resposta simples. Um ano depois de o fundo indexado ao Ouro GLD ter fechado pela primeira vez 25% abaixo do seu máximo acumulado em 2008, estava 31,6% acima; o caso equivalente de 2013 terminou 4,4% abaixo. Uma queda profunda, por si só, não identificou um mínimo.
As posições do GLD diminuíram 40,89 toneladas entre o pico do Ouro em 29 de janeiro e 22 de outubro, incluindo 8,27 toneladas na última semana. Isto mostra uma saída de um fundo, não quem causou a queda mais ampla.
O posicionamento dos gestores de fundos estava próximo do 40.º percentil do seu intervalo de três anos em 13 de outubro: não estava invulgarmente concentrado, mas continuava vulnerável a vendas. O relatório de posicionamento de 20 de outubro está previsto para as 20h30 BST de 23 de outubro.
Os níveis que alterariam a leitura
| Zona | O que observar |
|---|---|
| 3 976 $–4 000 $ | Uma recuperação que resista a um novo teste sustenta o suporte. Um fecho abaixo seguido de uma recuperação falhada sustenta uma quebra. |
| 4 055 $ | A referência do fecho mínimo de 3 de agosto: um nível inicial de recuperação. |
| 4 149 $ / 4 285 $ | A média de 20 dias atualizada até 22 de outubro, seguida da referência do máximo recente. A recuperação destes níveis repararia uma maior parte da queda. |
| 3 939 $ / 3 856 $ | Observações dos mínimos de novembro e outubro de 2025, caso o suporte atual falhe. Pontos de referência, não objetivos. |
Os próximos testes agendados são a decisão da Fed de 28 de outubro e as divulgações do Produto Interno Bruto (PIB) e das Despesas de Consumo Pessoal (PCE) de 29 de outubro. Observe se o dólar e os rendimentos reais reforçam a reação do preço do Ouro.
Uma recuperação torna-se mais convincente se o Ouro mantiver o suporte e ultrapassar um máximo inferior recente. Uma quebra torna-se mais convincente se perder o suporte e não conseguir recuperá-lo; a primeira queda, por si só, não resolveu essa questão.
Fontes e notas de cálculo
O mínimo de 3 986,82 $ surge na barra das 02h00 UTC de 23 de outubro do extrato guardado de cotações ao nível de negociação da Deriv MT5 (campo de mínimo por minuto). A cotação de 4 030 $ é a referência no momento da redação fornecida para esta nota. Os pontos médios diários são observações do final da sessão, não máximos e mínimos diários completos; o mínimo intradiário de julho não é estabelecido pela observação de 3 975,86 $.
Os registos das fontes entre mercados são mantidos com os ficheiros de investigação. A aproximação do rendimento real é TNX menos FRED T10YIE: 5,146−2,37=2,776% em 21 de outubro; 4,953−2,32=2,633% em 22 de outubro, uma queda de 14,3 pb. O TNX não é idêntico à série de maturidade constante dos Treasury utilizada para construir o ponto de equilíbrio, e os horários podem diferir. Fonte do ponto de equilíbrio FRED. Não é apresentado como a observação DFII10 publicada.
O ponto médio do minuto de 22 de outubro às 20h54 UTC, de 4 023,605 USD, substitui a linha desatualizada identificada por data ao atualizar a média móvel: 4 149,23 USD. A comparação de quedas do GLD começa em 10 de setembro de 2008 e 15 de abril de 2013, utilizando o primeiro fecho pelo menos 25% abaixo do máximo acumulado em cada episódio. Os retornos terminam no primeiro fecho disponível na ou após a data de aniversário seguinte. O GLD é um indicador do preço do ouro, não XAUUSD; estas são duas ilustrações históricas, não uma taxa de base preditiva. Percentil de posicionamento: 39,74%, utilizando posições líquidas longas divididas pelo interesse em aberto em relação aos 156 relatórios anteriores.
Comparação histórica de quedas: 198 sinais e 4 083 datas de comparação, até 15 de outubro de 2026. Resultados com base nos preços de fecho, não taxas de sucesso na negociação; as janelas podem sobrepor-se. As posições do GLD são toneladas comunicadas pelo emitente. As probabilidades FedWatch são observações com registo de data e hora da fonte, não uma afirmação de que um determinado título tenha causado a reavaliação.
Glossário breve
Rendimento real: o rendimento após considerar a inflação. Breakeven: a diferença de rendimento entre Treasuries comuns e Treasuries protegidos contra a inflação, utilizada como medida de mercado das expectativas de inflação. Ponto base: 0,01 ponto percentual. Recuperação: regressar acima de um nível. Novo teste: revisitar um nível recentemente ultrapassado. Máximo Lower: uma subida que termina abaixo do pico da subida anterior. VIX: uma medida, baseada em opções, da Volatility esperada do S&P 500.
Este conteúdo não se destina a residentes da UE. Os valores de desempenho referidos dizem respeito ao passado, e o desempenho passado não garante o desempenho futuro nem constitui um indicador fiável do desempenho futuro.