
Os bancos centrais compraram ouro durante 20 meses, então porque é que caiu?
O banco central da China comprou ouro pelo 20.º mês consecutivo, mas o ouro caiu nesse dia. A procura estrutural cria uma base de sustentação enquanto os fluxos diários definem o preço.
Pela equipa Deriv · 7 de julho de 2026 · 4 min de leitura

A procura estrutural e o movimento diário do preço seguem dois ritmos diferentes. Um comprador paciente pode criar uma base de sustentação sob um ativo enquanto o preço continua a cair nesse dia.
O banco central da China aumentou as suas reservas de ouro em junho de 2026. Foi o 20.º mês consecutivo. No entanto, o ouro foi transacionado em baixa no dia em que a notícia foi divulgada. Ambos os factos são verdadeiros, e perceber porquê é a essência desta lição.
Porque é que a compra constante dos bancos centrais não move o preço hoje
O Banco Popular da China acumula ouro de forma lenta e deliberada. Está a diversificar as suas reservas, não a apostar na vela da próxima semana. Trata-se de uma procura insensível ao preço: compra quer o ouro esteja em alta, quer em baixa.
Esse tipo de comprador é a mão mais paciente que existe. Mas a cotação diária é definida pelo dinheiro rápido. Os especuladores e os fundos negociados em bolsa (ETF) movimentam muito mais volume numa única sessão do que um banco central acrescenta num mês.
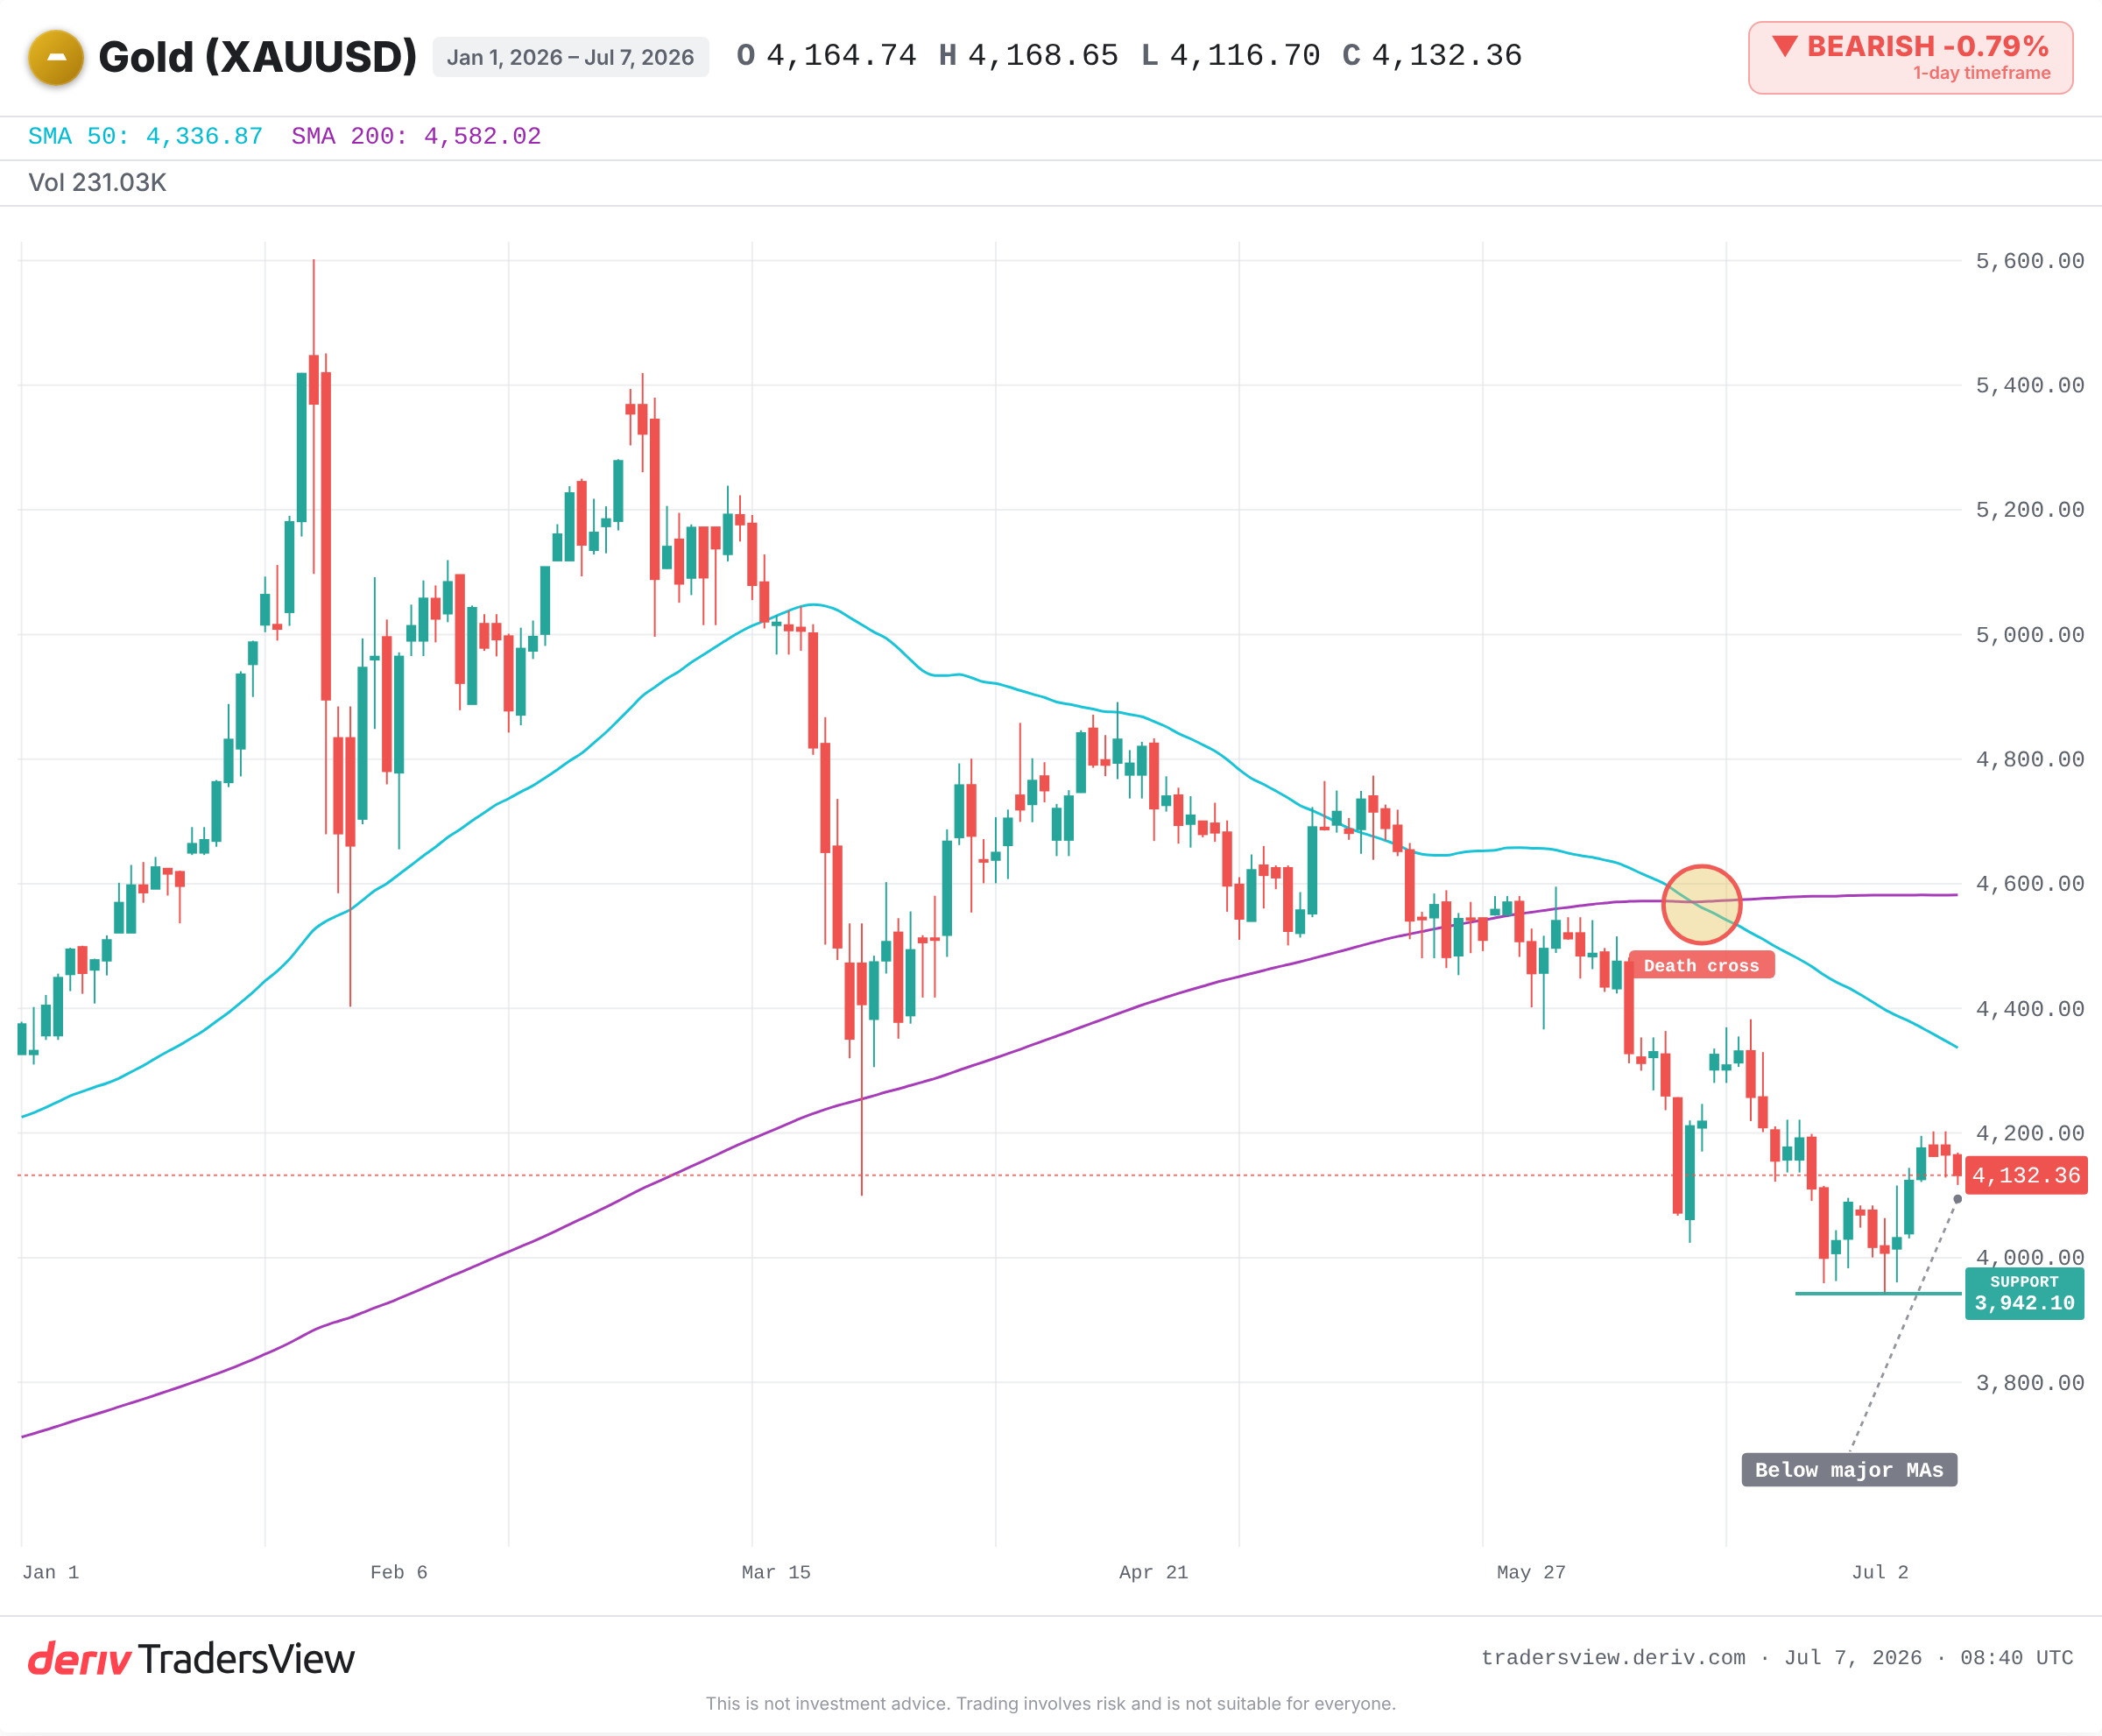
Assim, a procura estrutural cria uma base de sustentação ao longo de anos, enquanto os fluxos táticos definem o preço hoje. No dia do relatório de junho, os vendedores tiveram mais peso. Isso não diz nada sobre a tese de longo prazo.
O que realmente sustenta o preço do ouro
Pense num reservatório que se enche a partir de um fluxo lento e constante. Dia a dia, o nível da água oscila com a chuva e a evaporação. Mas o fluxo nunca para e, com o tempo, o nível de base sobe.
A compra de ouro pelos bancos centrais é esse fluxo. Não é suficientemente rápida para travar uma queda de preço numa determinada sessão. É suficientemente persistente para mudar onde o preço se pode fixar ao longo dos anos.
O período entre 2022 e 2023 demonstrou isto claramente. A Reserva Federal (Fed) subiu as taxas de juro de forma acentuada, o que normalmente pressiona o ouro. Em vez disso, o ouro manteve-se firme e atingiu máximos históricos. O World Gold Council relatou que os bancos centrais compraram mais de 1000 toneladas em 2022, e essa procura estrutural é amplamente considerada como a base de sustentação.
A compra oficial lenta significa que o ouro vai subir?
Não por si só, e não no seu horizonte temporal. É aqui que os dois ritmos mais importam.
Quando a China retomou as compras divulgadas no final de 2018, o ouro rompeu um intervalo de vários anos ao longo de 2019 e 2020. Mas a compra foi o pano de fundo, não o gatilho. A queda dos rendimentos reais foi o principal motor.
A procura estrutural lenta é uma tese de longo prazo, não uma ferramenta de timing. Interpretar "os bancos centrais estão a comprar" como um sinal para comprar hoje confunde o nível de base do reservatório com o clima de amanhã.
O argumento contra uma leitura otimista
O contra-argumento honesto é simples. A compra dos bancos centrais representa um volume baixo face ao volume diário de negociação de ouro, e claramente não impediu a queda do ouro no dia do relatório.
Se o dinheiro dos ETF e especulativo sair mais depressa do que o Banco Popular da China (PBoC) acumula, a base de sustentação pode situar-se bem abaixo dos preços atuais. O ouro está a ser transacionado abaixo das suas principais médias móveis. Um dólar americano em subida ou rendimentos reais crescentes pressionariam o ouro independentemente da procura oficial.
A leitura estrutural enfraquece se a China pausar a sequência. Isso aconteceu em maio de 2024, e o ouro oscilou a curto prazo antes de a tendência de alta ser retomada. Uma pausa não é uma rutura, mas o mercado muitas vezes vende primeiro e verifica depois.
O que observar a seguir
- Se o PBoC prolonga ou pausa a sequência na próxima atualização mensal de reservas.
- O dólar americano e os rendimentos reais dos EUA: subidas em qualquer um deles pressionam o ouro, independentemente do que fizerem os bancos centrais.
- O posicionamento dos ETF e especulativo, que se move muito mais depressa do que a acumulação oficial.
- Se o ouro mantém o suporte de curto prazo ou o rompe em baixa.
A conclusão não é que o ouro tenha de subir. É que um comprador lento e uma cotação rápida podem puxar em direções opostas ao mesmo tempo, sem que um anule o outro. O trading é arriscado; uma procura estrutural é uma razão para respeitar a base de sustentação, nunca uma razão para ignorar a tendência.
Perguntas frequentes
O Banco Popular da China reportou reservas de 75,44 milhões de onças troy finas no final de junho de 2026, face a 74,96 milhões em maio. O valor reportado caiu para cerca de 303,72 mil milhões de USD, à medida que os preços do ouro desceram.<!--faq-a-0-->
Principalmente para diversificar as reservas afastando-se de uma única moeda, especialmente o dólar americano. É uma decisão lenta e estratégica de gestão de reservas, e não uma aposta na direção do preço a curto prazo.
Pode desencadear vendas a curto prazo, como aconteceu quando a China fez uma pausa em maio de 2024. Mas uma pausa não é uma inversão, e a tendência de alta de longo prazo foi retomada posteriormente. Os mercados frequentemente vendem primeiro em reação à notícia.
Os fluxos rápidos dominam a cotação diária: o posicionamento especulativo, as compras e vendas de ETF, o dólar americano e os rendimentos reais. Estes movimentam muito mais volume numa sessão do que um banco central acrescenta num mês.