
Amazon despede 30 000 pessoas e gasta 220 mil milhões USD
A Amazon está a cortar 30 000 postos de trabalho enquanto prevê quase 220 mil milhões USD em gastos de IA para 2026. Porque esta combinação sinaliza uma mudança na afetação de capital, e não dificuldades, e o que acompanhar.
Pela equipa Deriv · 4 de agosto de 2026 · 3 min de leitura

Quando uma empresa despede milhares de pessoas e gasta milhares de milhões no mesmo ano, os despedimentos raramente são a verdadeira história. O capital que sai pela outra porta é que importa.
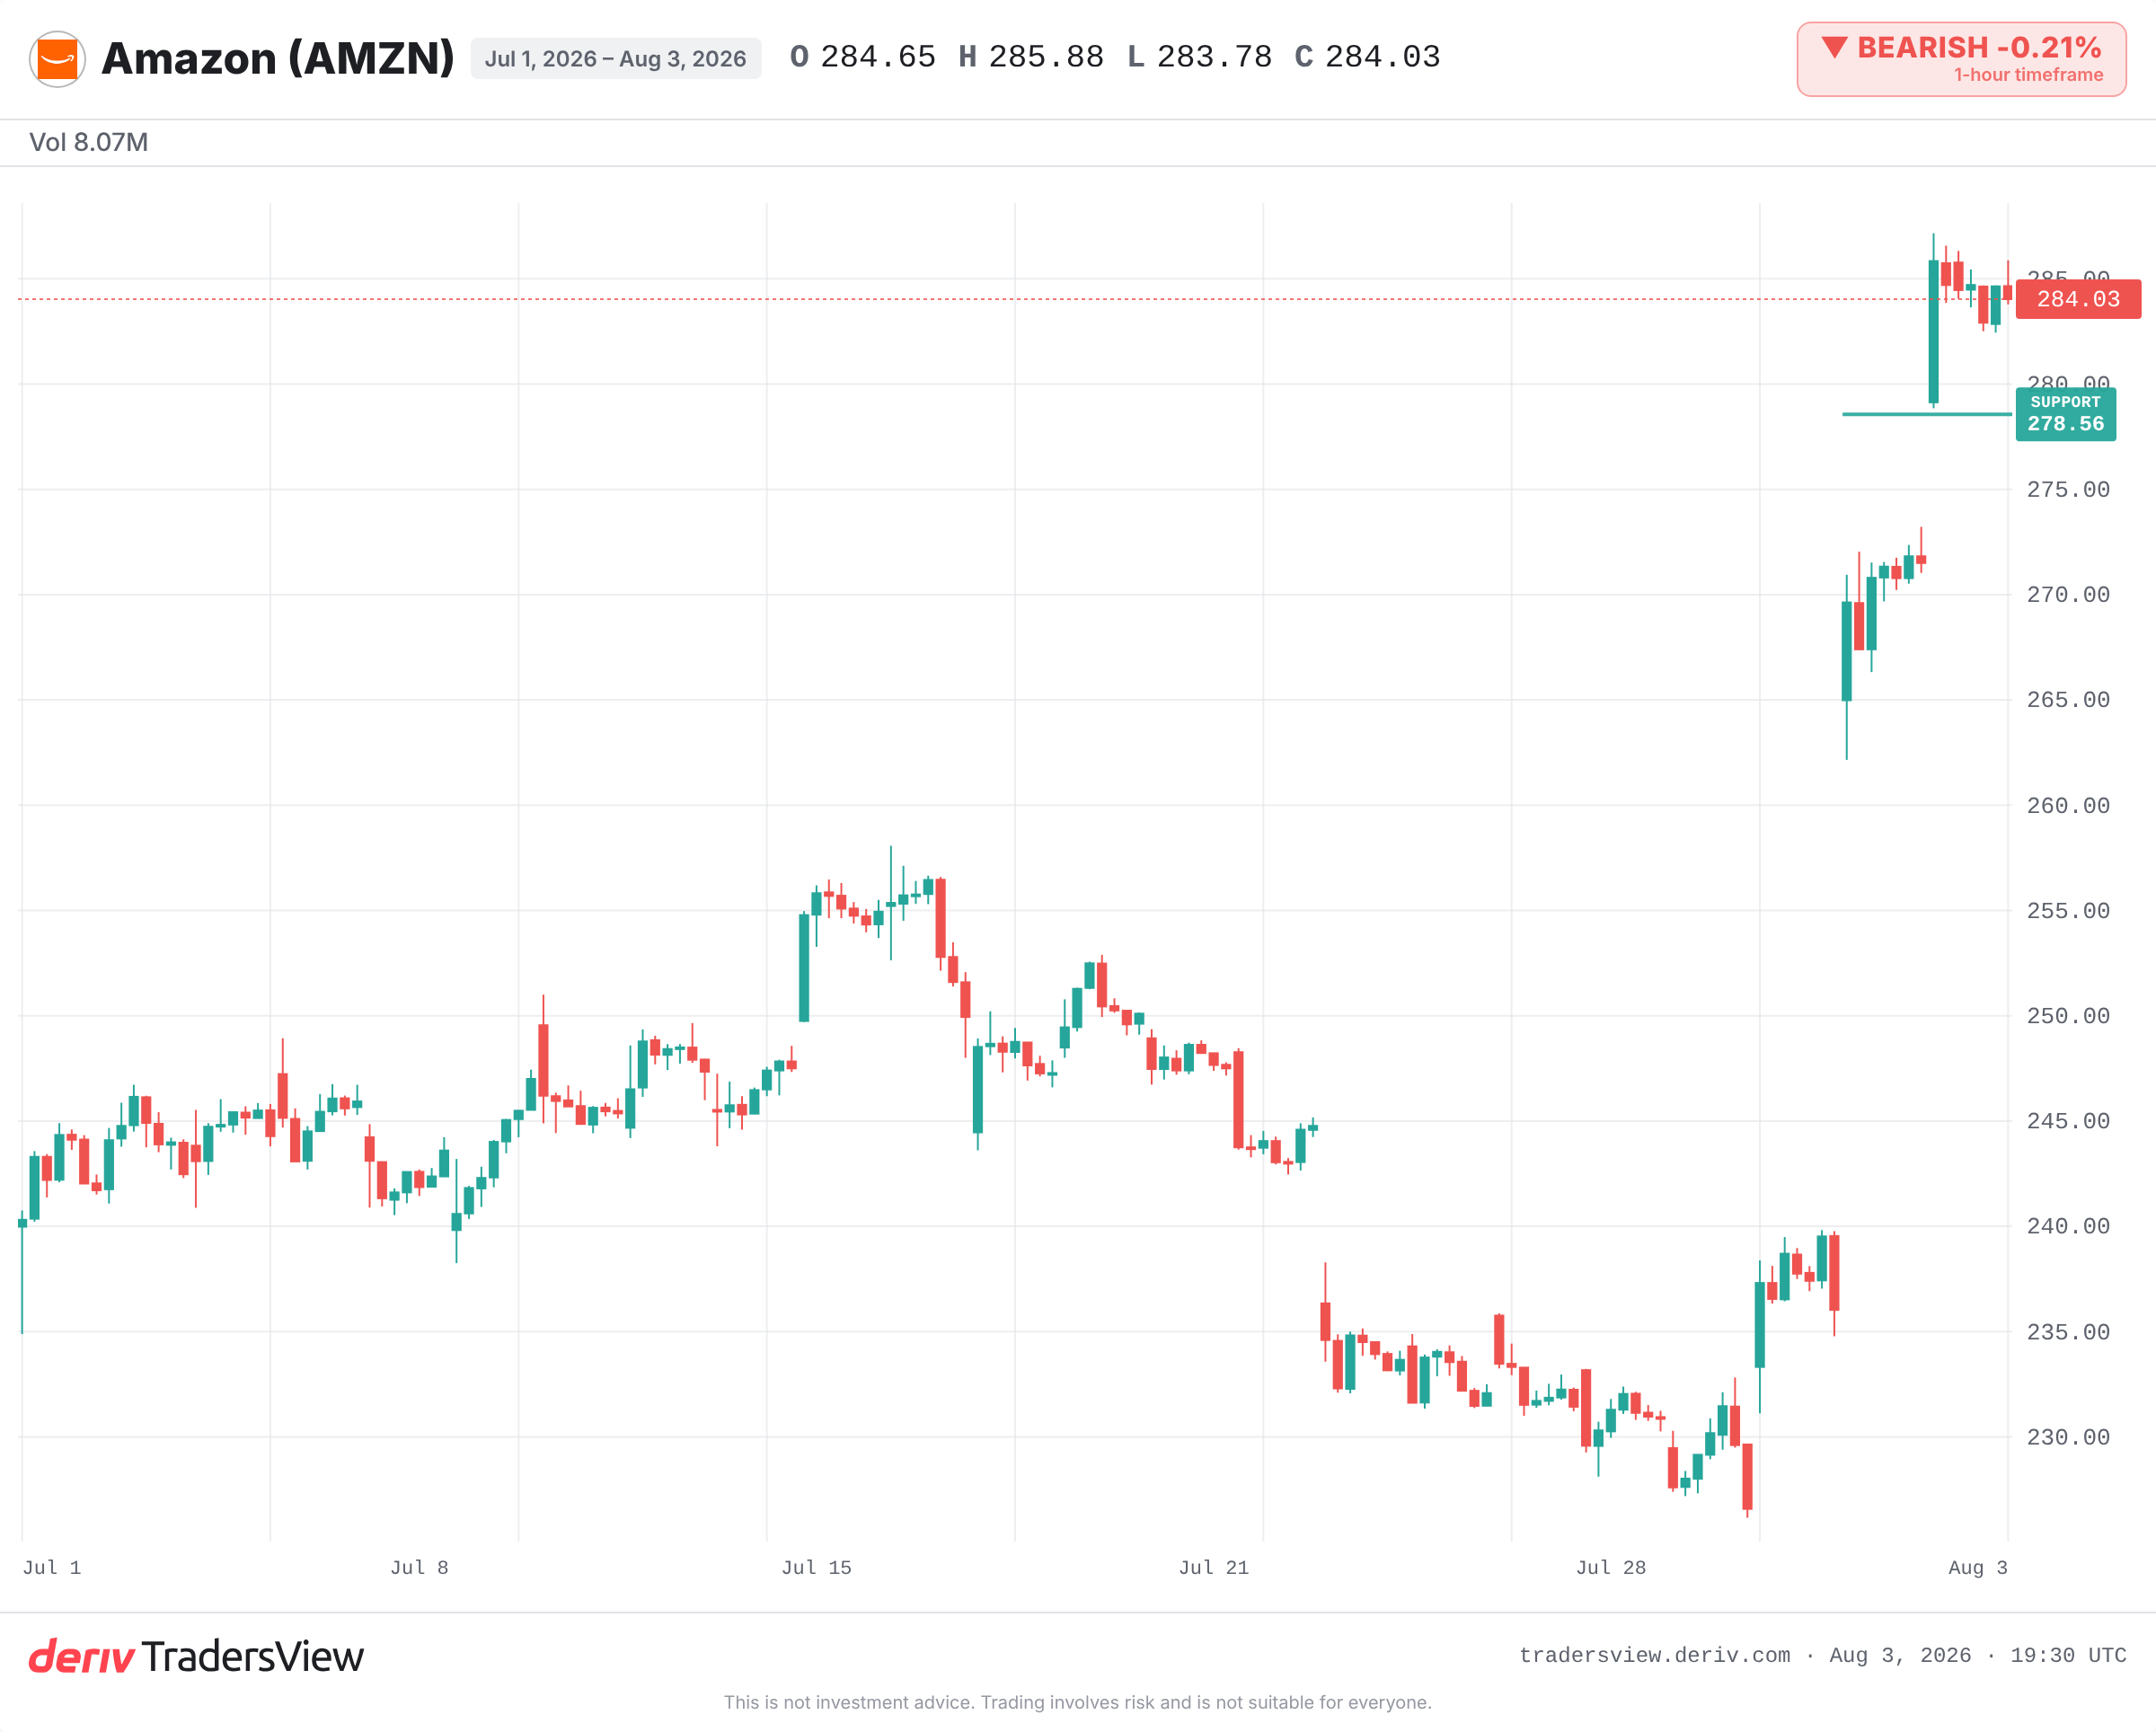
A Amazon está a cortar cerca de 16 000 postos de trabalho agora, aproximadamente 30 000 desde outubro de 2025. Ao mesmo tempo, prevê quase 220 mil milhões USD em despesas de capital em 2026, sobretudo em IA e centros de dados. O mercado interpretou isto como uma medida expansionista, e não defensiva. As ações ultrapassaram o anterior máximo histórico.
Porque é que despedir pessoas e gastar mais podem acontecer em simultâneo
O instinto é simples: despedimentos significam problemas. Por vezes, é verdade. Neste caso, sinalizam algo diferente.
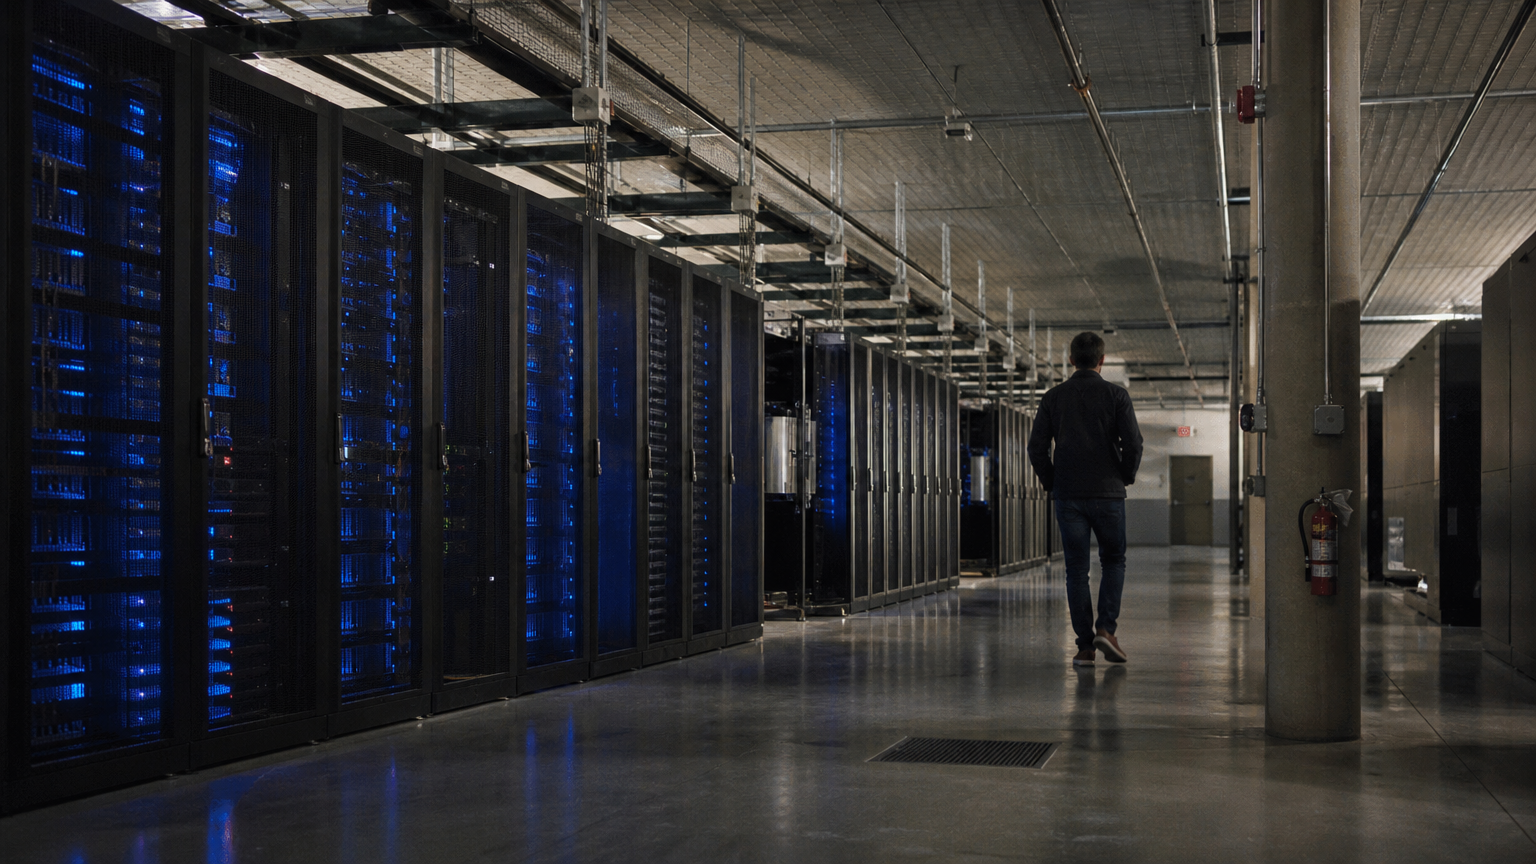
O diretor executivo Andy Jassy afirmou que os cortes não são motivados por questões financeiras. A sua perspetiva aponta para a cultura e as camadas de gestão, e não para a sobrevivência. Entretanto, a empresa planeia continuar a contratar na área da IA. O capital está a ser reafectado, não poupado. Menos custos laborais indiretos, mais capital destinado a capacidade computacional.
A leitura mais difícil não é saber se uma empresa está a fazer cortes. É perceber onde vai parar o capital libertado.
A dupla perspetiva: a ganhar e a escoar dinheiro ao mesmo tempo
O último relatório da Amazon revelou duas coisas ao mesmo tempo. A AWS tinha uma grande carteira de contratos pendentes e capacidade esgotada até 2027. Este é o lado da procura da aposta.
O outro lado é menos confortável. O fluxo de caixa livre tornou-se negativo. A dívida aumentou acentuadamente à medida que a expansão acelerava. Assim, há uma tensão real: procura recorde de cloud e uma carteira de encomendas substancial já contratada, por um lado, e uma menor geração de caixa e maior alavancagem, por outro.
Ambas as perspetivas são verdadeiras. A questão é saber qual delas será confirmada nos próximos trimestres.
Esta estratégia já resultou antes?
Há um exemplo recente. Em 2022 e 2023, a Meta cortou cerca de 21 000 postos de trabalho durante o seu autoproclamado ano da eficiência, ao mesmo tempo que aumentava os gastos em IA e centros de dados. As margens aumentaram e as ações recuperaram ao longo do ano seguinte. Os traders recompensaram a troca de efetivos por capacidade computacional.
O mesmo ciclo de cloud em 2023 levou a Microsoft, Alphabet e Amazon a aumentarem todas as despesas de capital em IA, enquanto reduziam funções fora da área da IA. O crescimento da cloud voltou a acelerar em 2024 e 2025. O fluxo de caixa livre diminuiu à medida que os custos de expansão aumentaram.
Há um caso mais antigo e menos favorável. No final da década de 1990, as empresas de telecomunicações investiram capital em fibra antes de existir procura e chamaram-lhe preparação para o futuro. Grande parte dessa capacidade permaneceu inativa durante anos. Os gastos elevados antes da procura podem ultrapassar as receitas que deveriam justificá-los.
O que poderia transformar a reafetação numa má aposta
A tese de Jassy assenta em ativos de longa duração. Argumenta que os centros de dados geram receitas durante mais de 30 anos e que uma grande carteira de contratos pendentes reduz o risco dos gastos. Se a AWS continuar a crescer para preencher essa capacidade, as contas fecham.
Se tal não acontecer, o cenário inverte-se. As despesas de capital comprometidas tornam-se um custo fixo perante um balanço mais alavancado. Nesse caso, a reafetação começa a parecer uma aposta que tem de resultar dentro do prazo previsto.
Por agora, os indícios apontam para uma estratégia expansionista, porque a procura e a carteira de contratos pendentes são reais. Mas este é capital em risco, e o valor do fluxo de caixa é o sinal de alerta. Acompanhe o crescimento da AWS, se o fluxo de caixa livre negativo se inverte e se os despedimentos se alargam às divisões que geram receitas, em vez de se limitarem aos custos indiretos. Este último ponto mudaria a história.
Perguntas frequentes
Nem sempre. Os cortes podem indicar dificuldades, mas também podem libertar capital para uma nova prioridade. A interpretação mais clara depende de onde o dinheiro poupado é reafectado. Quando uma empresa reduz pessoal e aumenta os gastos ao mesmo tempo, os cortes representam frequentemente uma reafetação, e não uma medida de sobrevivência.
As despesas de capital, ou capex, são o dinheiro que uma empresa gasta em ativos de longa duração, como centros de dados e equipamento. Um elevado capex em IA pode apoiar o crescimento futuro, mas também pressiona o fluxo de caixa livre e pode aumentar a dívida durante a expansão.
As empresas em rápido crescimento podem gastar mais em infraestruturas do que geram em caixa durante uma fase de expansão. Os custos de depreciação e construção aumentam antes das receitas que acabará por justificá-los, fazendo com que o fluxo de caixa livre diminua ou se torne negativo durante algum tempo.
Uma carteira de contratos pendentes corresponde ao valor dos contratos assumidos por clientes que um fornecedor ainda tem de cumprir. Uma grande carteira de contratos cloud sugere que a procura já está assegurada, o que pode ajudar a justificar elevados gastos iniciais em capacidade, desde que essa procura se converta em receitas dentro do prazo previsto.