
Raport o zatrudnieniu testuje spadek oczekiwań na grudniową podwyżkę stóp
Czwartkowa wyprzedaż akcji spółek technologicznych zmniejszyła szansę na grudniową podwyżkę stóp przez Fed do 66%. Jak dzisiejszy raport o zatrudnieniu w USA może wpłynąć na akcje, rentowności, złoto i dolara.
Redakcja Deriv · 6 listopada 2026 · 4 min czytania

Czwartkowa wyprzedaż akcji spółek technologicznych zmniejszyła szansę na grudniową podwyżkę stóp przez Fed z 82% do 66% — najniższy poziom w ciągu ostatnich dwóch tygodni. Raport o zatrudnieniu w USA o 13:30 GMT będzie pierwszym testem tej zmiany.
| LICZBA NOWYCH MIEJSC PRACY ~60 tys. prognoza · wrzesień 29 tys. | BEZROBOCIE 4,2% prognoza · wrzesień 4,2% | WYNAGRODZENIE GODZINOWE +0,3% prognoza · wrzesień +0,1% | GRUDNIOWA PODWYŻKA 66% szansa na zamknięciu w czwartek · 82% w środę |
Dni publikacji raportu o zatrudnieniu wpływają na akcje bardziej niż większość innych dni: od grudnia 2021 roku indeks S&P 500 zmieniał się mediana o 0,8% w dniach publikacji, w porównaniu do 0,5% w inne dni (57 raportów, The Right Trader).
Korekty danych należy czytać z taką samą uwagą jak główny wynik. Zeszłomiesięczny raport zmniejszył liczbę miejsc pracy za lipiec i sierpień łącznie o 60 tysięcy, czyli więcej niż wrześniowy wzrost o 29 tysięcy. Dzisiejsze korekty za sierpień i wrzesień mogą zmienić znaczenie głównego wyniku.
Co ten raport może znaczyć dla akcji
Decydują o tym dwie siły. Stopy procentowe określają, ile inwestorzy płacą dzisiaj za przyszłe zyski: niższa szansa na grudniową podwyżkę obniża rentowności i wspiera wyceny, zwłaszcza w sektorze technologicznym. Wzrost gospodarczy określa same zyski: słabsza gospodarka je zmniejsza. Te dwie siły mogą działać w różnym tempie, więc pierwsza reakcja nie musi być trwała.
| Gorący Zatrudnienie powyżej 100 tys., wynagrodzenia +0,4% lub więcej, bezrobocie 4,2% lub niższe | Szybki wzrost wynagrodzeń to właśnie to, czym niepokoi się Fed, więc grudniowa podwyżka wydawałaby się bardziej prawdopodobna. Wyższe rentowności sprawiają, że przyszłe zyski są dzisiaj warte mniej, a sektor technologiczny zwykle odczuwa to najsilniej. Dolar zwykle zyskuje względem jena i euro, a złoto zwykle traci. |
|---|---|
| Stabilny, wynagrodzenia spokojne Zatrudnienie powyżej 60 tys., wynagrodzenia +0,3% lub mniej, bezrobocie 4,2% lub niższe | Gospodarka trzyma się dobrze bez podnoszenia inflacji. Perspektywy stóp procentowych mogą zmienić się niewiele, co pozostawiłoby czwartkowe obawy dotyczące centrów danych głównym czynnikiem wpływającym na akcje. |
| Mieszany Zatrudnienie poniżej 60 tys., wynagrodzenia +0,4% lub więcej | Dwie połowy danych są niezgodne: słaby wzrost zatrudnienia przemawia przeciw podwyżce, szybki wzrost wynagrodzeń — za nią. Pierwsze reakcje na tak niejednoznaczne raporty są często niestabilne, a rentowności pokazują, w którą połowę rynek bardziej wierzy. |
| Słaby Zatrudnienie od 0 do 60 tys., wynagrodzenia +0,3% lub mniej, bezrobocie 4,2% | Chłodniejszy rynek pracy zmniejsza szansę na grudniową podwyżkę i obniża rentowności, co wspiera wyceny. Dolar zwykle traci względem jena i euro, a złoto zwykle zyskuje. |
| Bardzo słaby Zatrudnienie poniżej zera lub bezrobocie 4,3% lub wyższe | Dwie siły działają przeciw sobie: niższe rentowności wspierają wyceny, a kurczący się rynek pracy szkodzi zyskom. To, która z nich zwycięży, może się zmieniać w kolejnych dniach, a ostrzejszy wzrost bezrobocia wzmacnia obawy o wzrost gospodarczy. |
Jak czytać reakcję rynku
Same rentowności nie wystarczą, aby ustalić, która siła przeważa: w przypadku słabego raportu rentowności i akcje mogą spadać jednocześnie. Odczytuj rentowności obligacji Treasury oraz US Tech 100 razem.
| Rentowności spadają, akcje rosną Sugeruje, że przeważa ulga związana ze stopami procentowymi | Rentowności spadają, akcje spadają Sugeruje, że przeważają obawy o wzrost gospodarczy |
|---|---|
| Rentowności rosną, akcje spadają Sugeruje powrót obaw o stopy procentowe, zwykle związanych z wynagrodzeniami | Rentowności rosną, akcje rosną Sugeruje, że siła danych jest odczytywana jako dobra wiadomość |
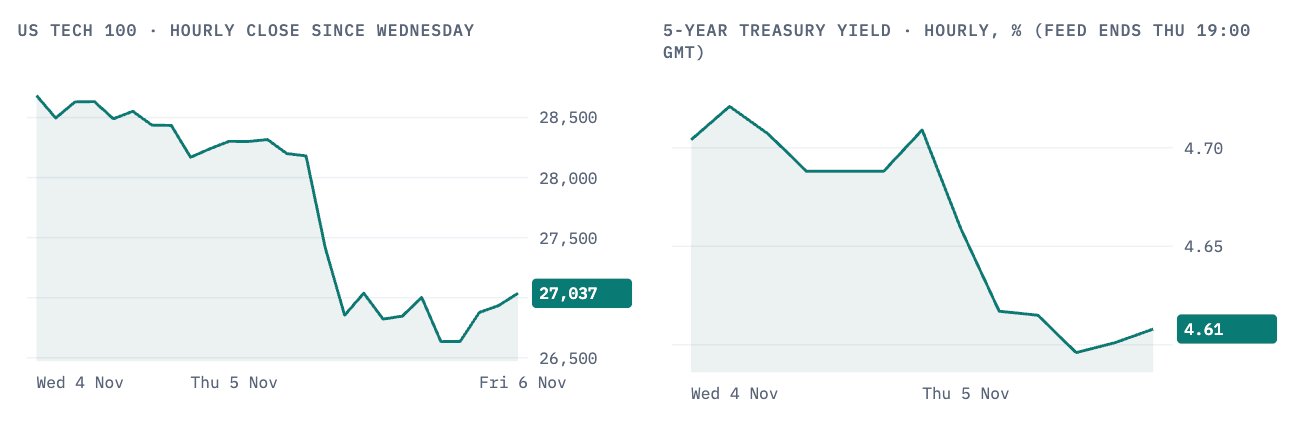
Czwartek był przykładem scenariusza „rentowności spadają, akcje spadają”.
Jak zmieniała się szansa na grudniową podwyżkę
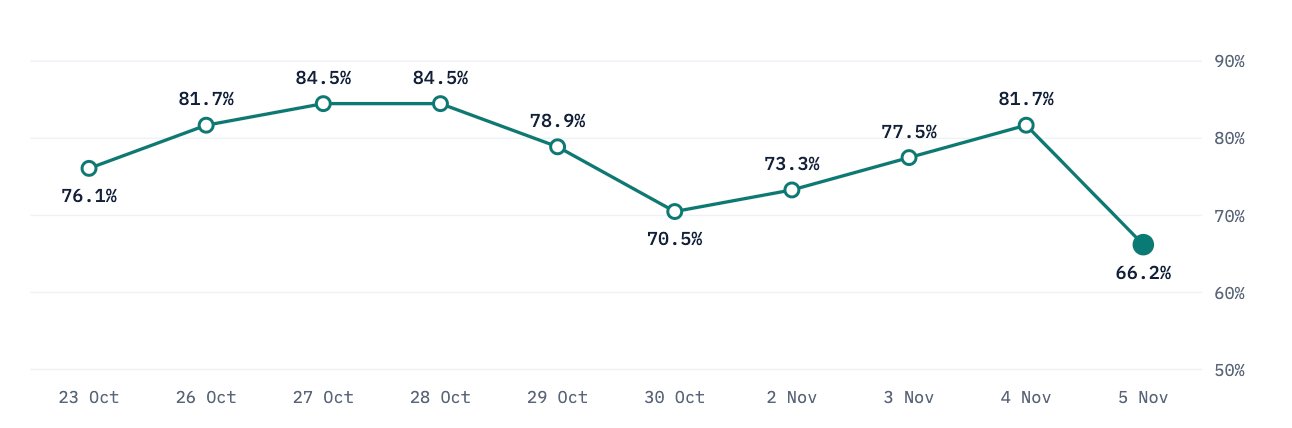
Każdy raz, gdy akcje gwałtownie spadały — 30 października i ponownie w czwartek — szansa na grudniową podwyżkę spadała wraz z nimi.
Czwartek: US Tech 100 spadł o 6,3%
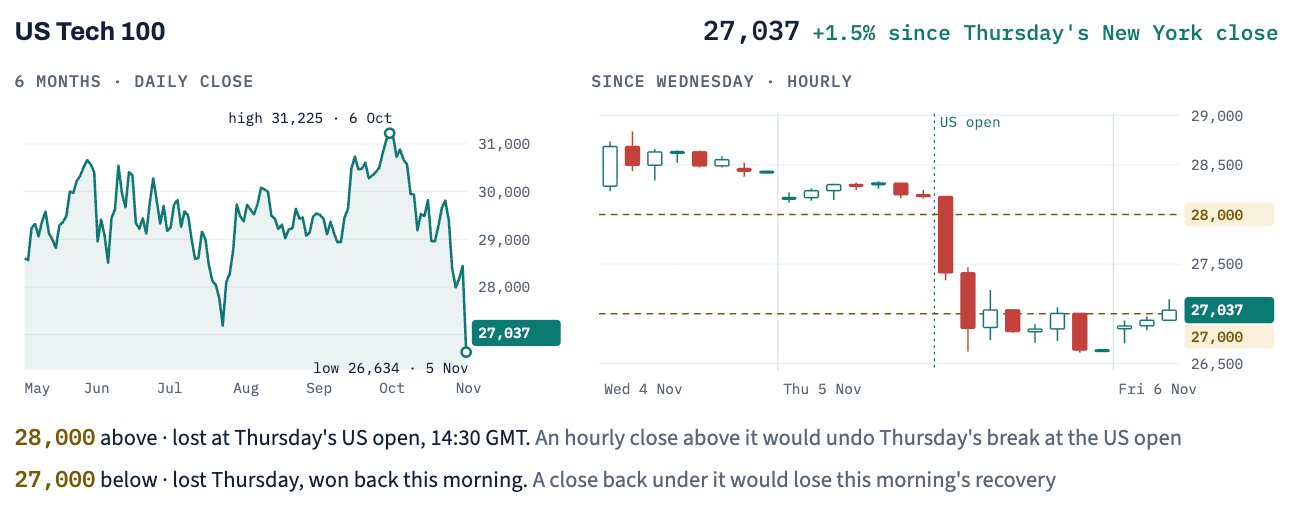
Doniesienia medialne łączą tę wyprzedaż z obawami, że zwycięstwa Demokratów w wyborach śródokresowych wyhamują budowę centrów danych. Rentowność 5-letnich obligacji Treasury spadła w tym samym czasie o 10 punktów bazowych, co wskazuje, że był to niepokój dotyczący zysków i przepisów dotyczących centrów danych — na który niższe stopy procentowe sami przez się nie odpowiadają. Indeks dziś rano ponownie przekroczył poziom 27 000, co stanowi 13% poniżej szczytu z 6 października.
Poziomy, na które warto zwrócić uwagę
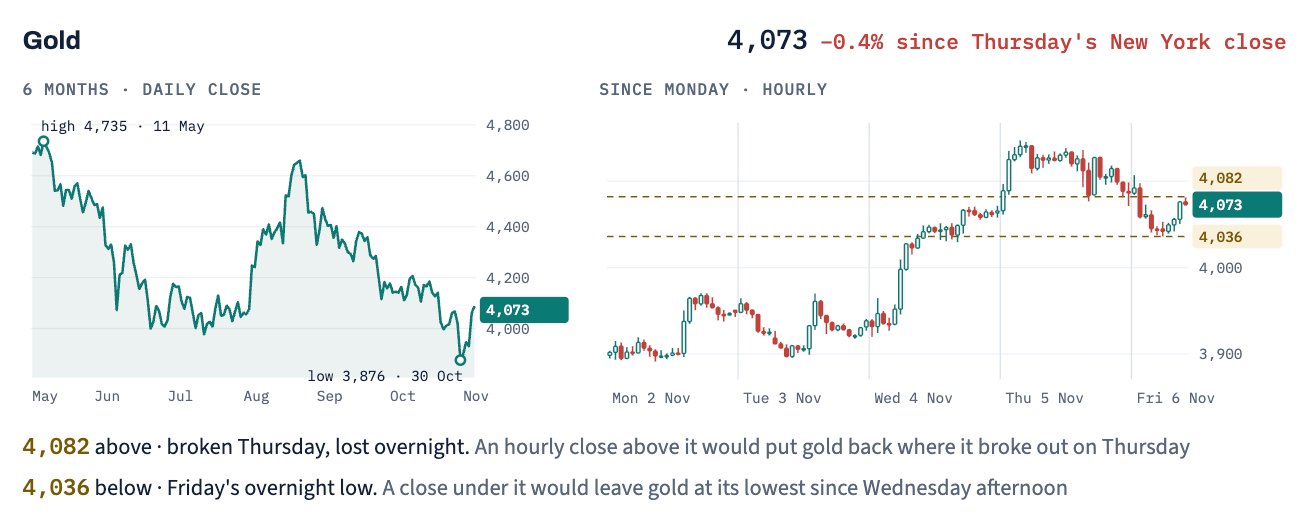
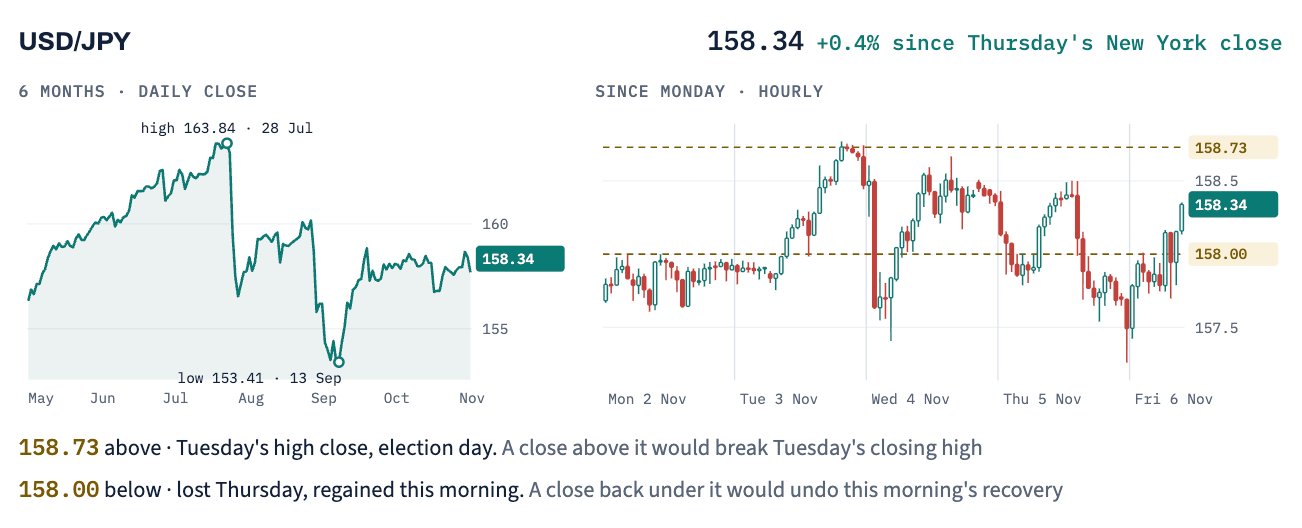
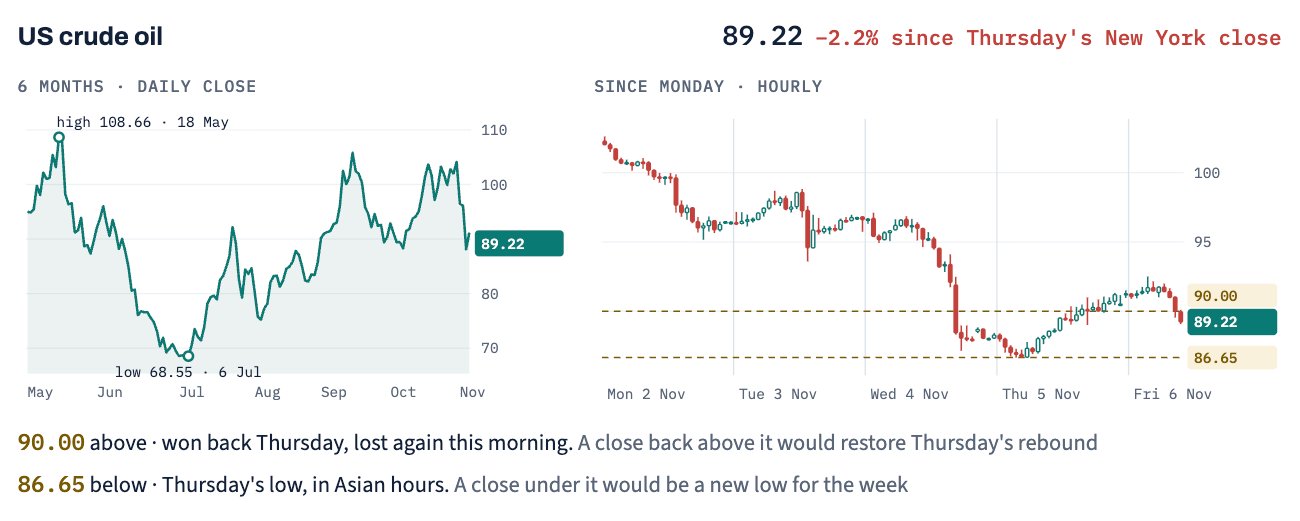
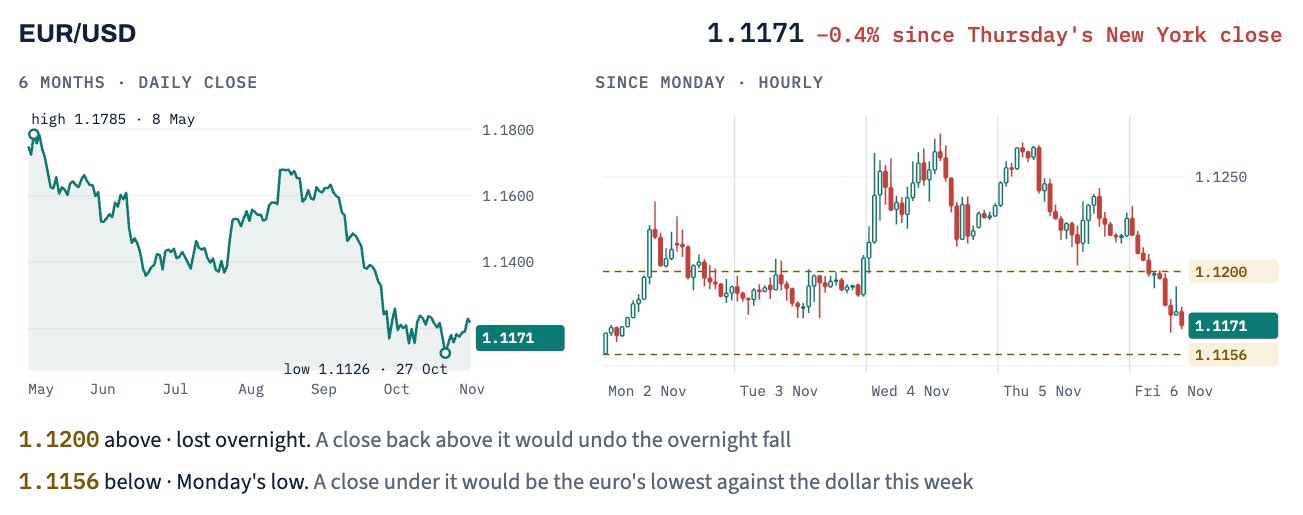
Dzisiaj, czas GMT
13:30 Raport o zatrudnieniu w USA za październik
14:30 Otwarcie amerykańskiego rynku akcji
9 gru Następna decyzja Fed, 19:00 GMT
Ceny: Deriv. Prognozy: Dow Jones, FactSet. Szanse: CME FedWatch.
Ta treść nie jest przeznaczona dla mieszkańców UE. Podane wyniki odnoszą się do przeszłości, a wyniki osiągnięte w przeszłości nie są gwarancją przyszłych wyników ani wiarygodną wskazówką co do przyszłych wyników.