Złoto na poziomie 4000 USD: wsparcie czy załamanie?
Złoto krótko spadło poniżej 4000 USD, co było trzecim testem tego poziomu od czerwca. Co sugeruje ta wyprzedaż na wielu rynkach i które poziomy zmieniłyby tę interpretację.
Autor Prakash Bhudia · Global Trading Strategist & Technical Markets Expert
23 października 2026 · 6 min czytania
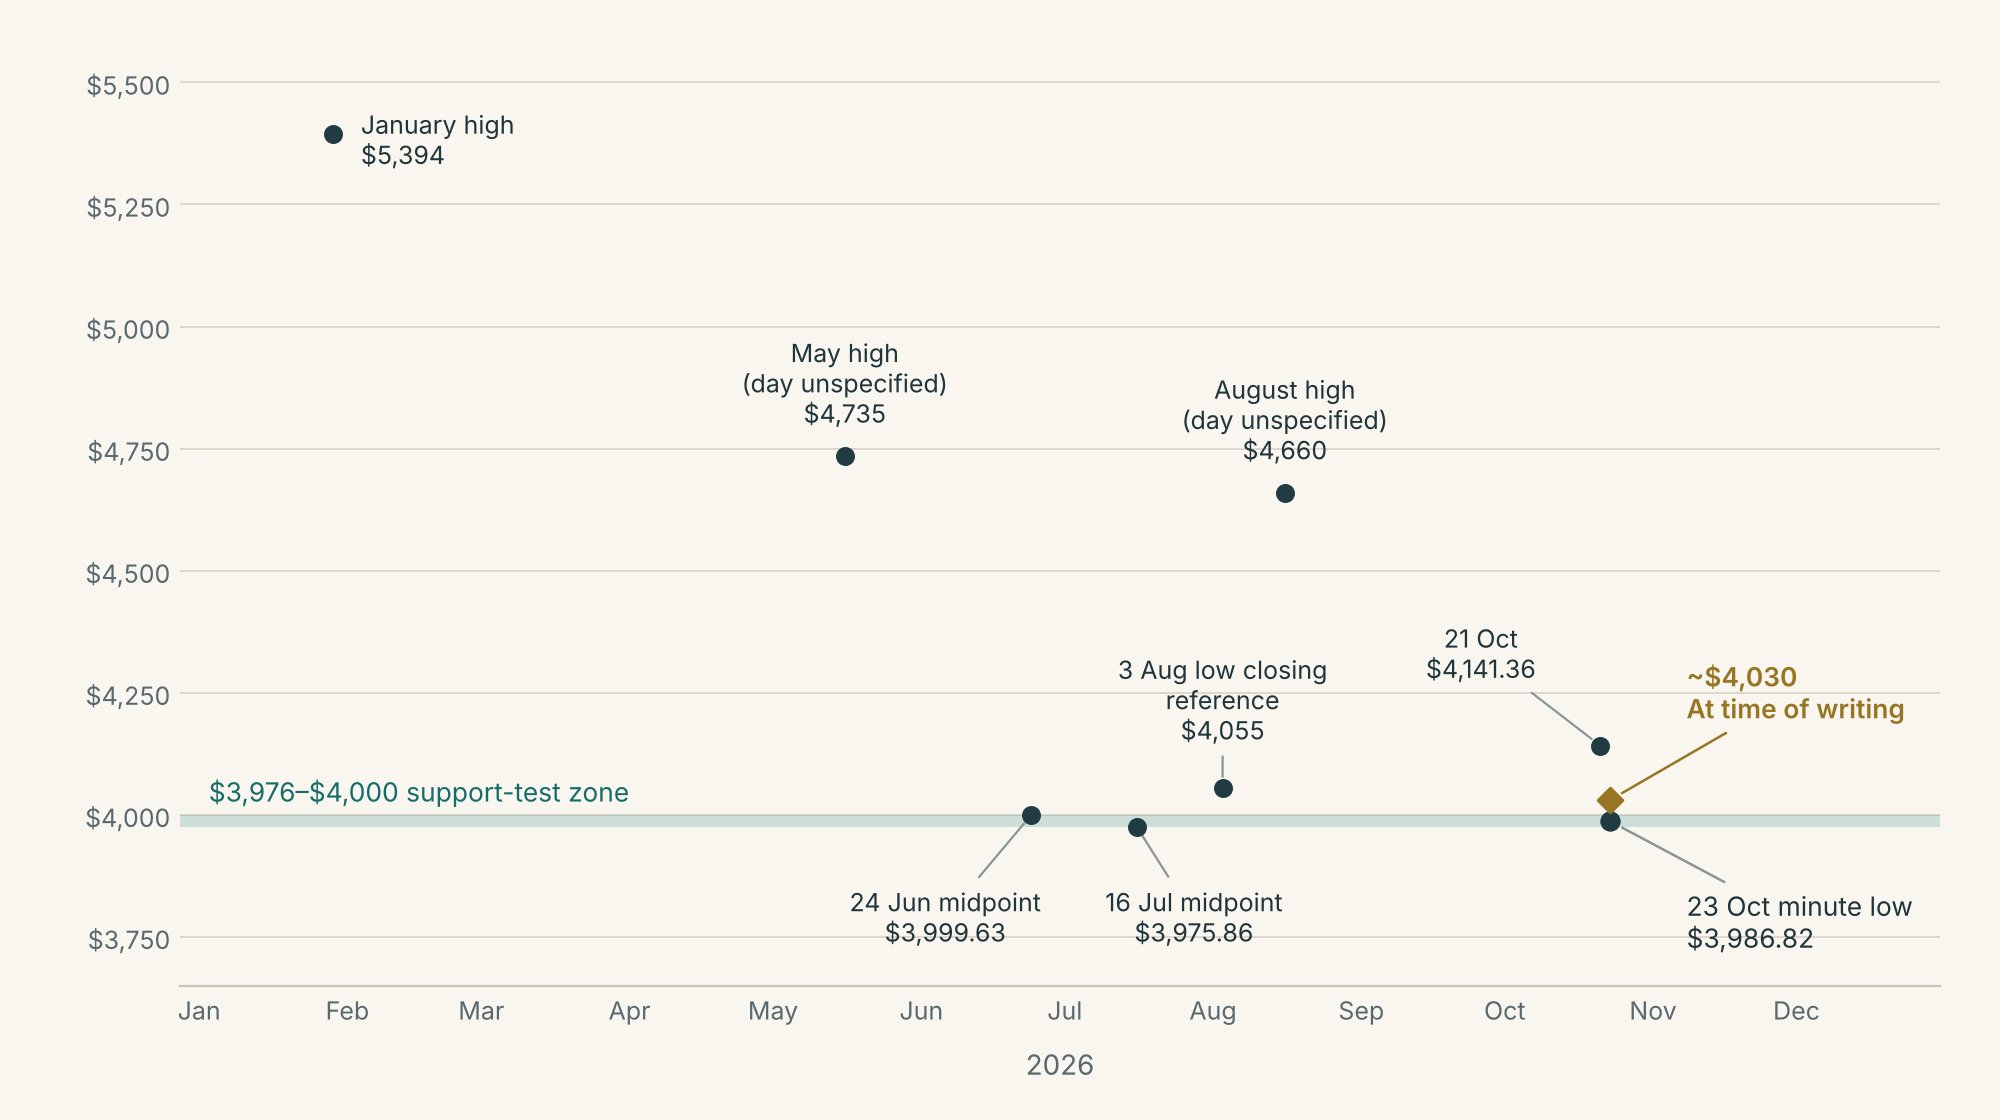
Złoto spadło do 3986,82 USD, a następnie odbiło do około 4030 USD w momencie pisania tego tekstu — to trzecia szeroka wizyta na poziomie 4000 USD od czerwca. Najnowsza wyprzedaż rozciągnęła się na metale i amerykańskie akcje, podczas gdy rentowności obligacji skarbowych spadły, a dolar pozostał praktycznie niezmieniony. Wygląda to bardziej na szeroką redukcję ryzyka niż na nowy szok dolarowo-stopowy.
Trend pozostaje słaby, ale spadek nie ustanowił trwałego załamania. Reakcja złota na kolejny test poziomu 4000 USD ma większe znaczenie niż pierwsze przełamanie.
Złoto spadło wraz z innymi rynkami wrażliwymi na ryzyko
Słabość złota rozciągnęła się poza jego własny rynek. Wzrost VIX, miary oczekiwanej zmienności na rynku akcji, towarzyszył spadkom metali i akcji.
| Rynek | Zmiana | Okres |
|---|---|---|
| Złoto, XAUUSD | 4141,36 USD → 4023,61 USD; -2,84% | Obserwacje godzinowe od 21 października, 20:00 do 23 października, 11:00 UTC |
| Srebro, XAGUSD | 57,969 USD → 53,897 USD; -7,02% | Ten sam okres godzinowy |
| Kontrakty terminowe na miedź | -2,76% | Kursy zamknięcia z 21 → 22 października |
| S&P 500 | -1,21% | Zamknięcia z 21 → 22 października |
| VIX | 16,68 → 19,03 | Zamknięcia z 21 → 22 października |
| Rentowność 10-letnich obligacji skarbowych | 5,146% → 4,953%; -19,3 pb | 21 → 22 października, Cboe TNX |
| Dolar, US Dollar Index (DXY) | 101,78 → 101,61; -0,17% | Zamknięcia z 21 → 22 października |
Godzinowe wyciągi Deriv i Yahoo Finance. Okresy różnią się, jak wskazano; 4030 USD to odrębny cytat z momentu pisania tekstu.
10-letni wskaźnik break-even inflacji spadł z 2,37% do 2,32%. Odjęcie go od nominalnych rentowności wskazuje, że rentowności realne spadły o około 14 punktów bazowych. To szacunkowe wyliczenie łączy różne źródła, ale wskazuje raczej na to, że rosnące realne stopy procentowe (skorygowane o inflację) nie są wyjaśnieniem spadku cen złota.
Ten wzorzec jest zgodny z ograniczaniem ryzyka przez inwestorów; nie świadczy jednak o wymuszonej likwidacji pozycji.
Wyjaśnienie dotyczące Fedu odnosi się głównie do późniejszych posiedzeń
Jedno z rynkowych wyjaśnień zakłada, że napięcia geopolityczne podnoszą ceny ropy, zwiększając presję inflacyjną i prawdopodobieństwo podwyżek stóp przez Fed. Jednak Chicago Mercantile Exchange (CME) FedWatch wskazuje prawdopodobieństwo podwyżki w przyszłym tygodniu na poziomie 8,3%, w porównaniu z 5,5% wczoraj i 15,5% tydzień wcześniej.
Prawdopodobieństwo, że stopy będą wyższe do grudnia, wyniosło 83,1%, wobec 77,5% wczoraj, ale poniżej 89,0% tydzień wcześniej. Późniejsze zacieśnienie polityki monetarnej pozostaje uwzględnione w cenach; bliska podwyżka stóp nie stała się nagle głównym oczekiwaniem rynku. Te odczyty pochodzą z 23 października, godz. 12:45 BST.
Słaby trend może wciąż skończyć się nieudanym załamaniem
Złoto znajdowało się w pobliżu tego samego poziomu wsparcia 24 czerwca (3999,63 USD) i 16 lipca (3975,86 USD).
Jednocześnie zarejestrowane szczyty obniżały się — z 5394 USD w styczniu do 4735 USD w maju i 4660 USD w sierpniu. Przy poziomie 4030 USD złoto jest około 25% poniżej tego styczniowego punktu odniesienia.
Historia przemawia przeciwko automatycznemu podążaniu za słabością. W badaniu wybić obejmującym lata 2011–2026 złoto było niższe dziesięć dni transakcyjnych po przełamaniu 20-dniowego minimum w kierunku spadkowym w 44% przypadków, w porównaniu z 47% po zwykłym dniu handlowym. To badanie testowało zamknięcia poniżej poprzednich 20-dniowych minimów, a nie krótkotrwałe przekroczenia okrągłych liczb.
Duże spadki wartości (drawdowns) również nie dały jednoznacznej odpowiedzi. Rok po tym, jak fundusz oparty na złocie GLD po raz pierwszy zamknął się 25% poniżej swojego dotychczasowego szczytu w 2008 roku, jego wartość wzrosła o 31,6%; analogiczny przypadek z 2013 roku zakończył się spadkiem o 4,4%. Sam głęboki spadek nie wskazał na dno rynku.
Aktywa funduszu GLD zmniejszyły się o 40,89 tony między szczytem złota z 29 stycznia a 22 października, w tym 8,27 tony w ciągu ostatniego tygodnia. To wskazuje na odpływ środków z jednego funduszu, a nie na to, co spowodowało szerszy spadek.
Pozycjonowanie zarządzających aktywami było 13 października zbliżone do 40. percentyla z ostatnich trzech lat: nie było to niezwykle wysokie zagęszczenie pozycji, ale wciąż pozostawało podatne na wyprzedaż. Raport pozycjonowania z 20 października jest zaplanowany na godz. 20:30 BST, 23 października.
Poziomy, które zmieniłyby tę interpretację
| Obszar | Na co zwrócić uwagę |
|---|---|
| 3976-4000 USD | Odzyskanie poziomu, które przetrwa ponowny test, wspiera scenariusz utrzymania wsparcia. Zamknięcie poniżej tego poziomu, po którym następuje nieudane odzyskanie, wspiera scenariusz załamania. |
| 4055 USD | Punkt odniesienia zamknięcia z minimum z 3 sierpnia: wstępny poziom odbicia. |
| 4149 USD / 4285 USD | 20-dniowa średnia zaktualizowana do 22 października, a następnie punkt odniesienia niedawnego szczytu. Odzyskanie tych poziomów naprawiłoby większą część spadku. |
| 3939 USD / 3856 USD | Obserwacje minimów z listopada i października 2025 roku, na wypadek gdyby obecny poziom wsparcia nie utrzymał się. To punkty odniesienia, nie cele cenowe. |
Kolejne zaplanowane testy to decyzja Fedu z 28 października oraz publikacje danych o Produkcie Krajowym Brutto (PKB) i Wydatkach na Konsumpcję Osobistą (PCE) z 29 października. Warto obserwować, czy dolar i realne rentowności wzmacniają reakcję cenową złota.
Scenariusz odbicia staje się bardziej przekonujący, jeśli złoto utrzyma poziom wsparcia i przełamie niedawny niższy szczyt. Scenariusz załamania staje się bardziej przekonujący, jeśli złoto utraci poziom wsparcia i nie będzie w stanie go odzyskać; sam pierwszy spadek nie rozstrzygnął jeszcze tej kwestii.
Źródła i uwagi dotyczące obliczeń
Minimum 3986,82 USD pojawia się w słupku z 23 października, godz. 02:00 UTC, zapisanego wyciągu z kwotowań na poziomie transakcyjnym Deriv MT5 (pole minutowego minimum). Kwotowanie 4030 USD to odniesienie z momentu pisania niniejszej notatki. Dzienne mediany to obserwacje z późnej sesji, a nie pełne dzienne maksima i minima; śróddzienne minimum z lipca nie zostało ustalone na podstawie obserwacji 3975,86 USD.
Zrzuty źródeł z różnych rynków są przechowywane wraz z plikami badawczymi. Wskaźnik zastępczy rentowności realnej to TNX minus FRED T10YIE: 5,146−2,37=2,776% w dniu 21 października; 4,953−2,32=2,633% w dniu 22 października, co oznacza spadek o 14,3 pb. TNX nie jest identyczny z serią Treasury o stałym terminie zapadalności (constant-maturity) używaną do konstruowania wskaźnika break-even, a znaczniki czasowe mogą się różnić. Źródło danych break-even: FRED. Nie jest to przedstawione jako publikowana obserwacja DFII10.
Punkt środkowy minuty z 22 października, 20:54 UTC, wynoszący 4 023,605 USD zastępuje nieaktualny wiersz oznaczony datą podczas aktualizacji średniej ruchomej: 4 149,23 USD. Porównanie spadków GLD zaczyna się 10 września 2008 r. i 15 kwietnia 2013 r., przy czym stosuje się pierwsze zamknięcie co najmniej 25% poniżej bieżącego maksimum w każdym z tych epizodów. Zwroty kończą się na pierwszym dostępnym zamknięciu w dniu rocznicy lub po nim. GLD jest wskaźnikiem zastępczym ceny złota, a nie XAUUSD; są to dwie ilustracje historyczne, a nie prognostyczna stopa bazowa. Percentyl pozycjonowania: 39,74%, obliczony jako długie pozycje netto podzielone przez otwarte pozycje w odniesieniu do poprzednich 156 raportów.
Historyczne porównanie spadków: 198 sygnałów i 4083 daty porównawcze, do 15 października 2026 r. Wyniki oparte na cenach zamknięcia, nie na wskaźnikach skuteczności handlu; okresy mogą się nakładać. Zasoby GLD są podawane w tonach zgodnie z danymi emitenta. Prawdopodobieństwa FedWatch to obserwacje oznaczone znacznikiem czasu źródła, a nie stwierdzenie, że konkretny nagłówek spowodował przecenę.
Krótki glosariusz
Realna rentowność: rentowność po uwzględnieniu inflacji. Breakeven: różnica w rentowności między zwykłymi obligacjami skarbowymi a obligacjami chronionymi przed inflacją, stosowana jako rynkowa miara oczekiwań inflacyjnych. Punkt bazowy: 0,01 punktu procentowego. Odzyskanie: powrót powyżej danego poziomu. Retest: ponowne sprawdzenie niedawno przekroczonego poziomu. Niższy szczyt: wzrost, który kończy się poniżej szczytu poprzedniego wzrostu. VIX: miara oczekiwanej zmienności indeksu S&P 500 oparta na opcjach.
Ta treść nie jest przeznaczona dla rezydentów UE. Podane wyniki odnoszą się do przeszłości, a wyniki historyczne nie są gwarancją przyszłych wyników ani wiarygodnym wskaźnikiem przyszłych wyników.