
Amazon zwalnia 30 000 pracowników i wydaje 220 mld USD
Amazon zwalnia 30 000 pracowników, jednocześnie zapowiadając wydatki na AI w 2026 roku na poziomie blisko 220 mld USD. Wyjaśniamy, dlaczego to połączenie oznacza przesunięcie kapitału, a nie kłopoty, oraz co warto obserwować.
Redakcja Deriv · 4 sierpnia 2026 · 3 min czytania

Kiedy firma zwalnia tysiące pracowników i wydaje miliardy w tym samym roku, to zwolnienia rzadko są głównym tematem. Tym tematem jest kapitał wychodzący drugimi drzwiami.
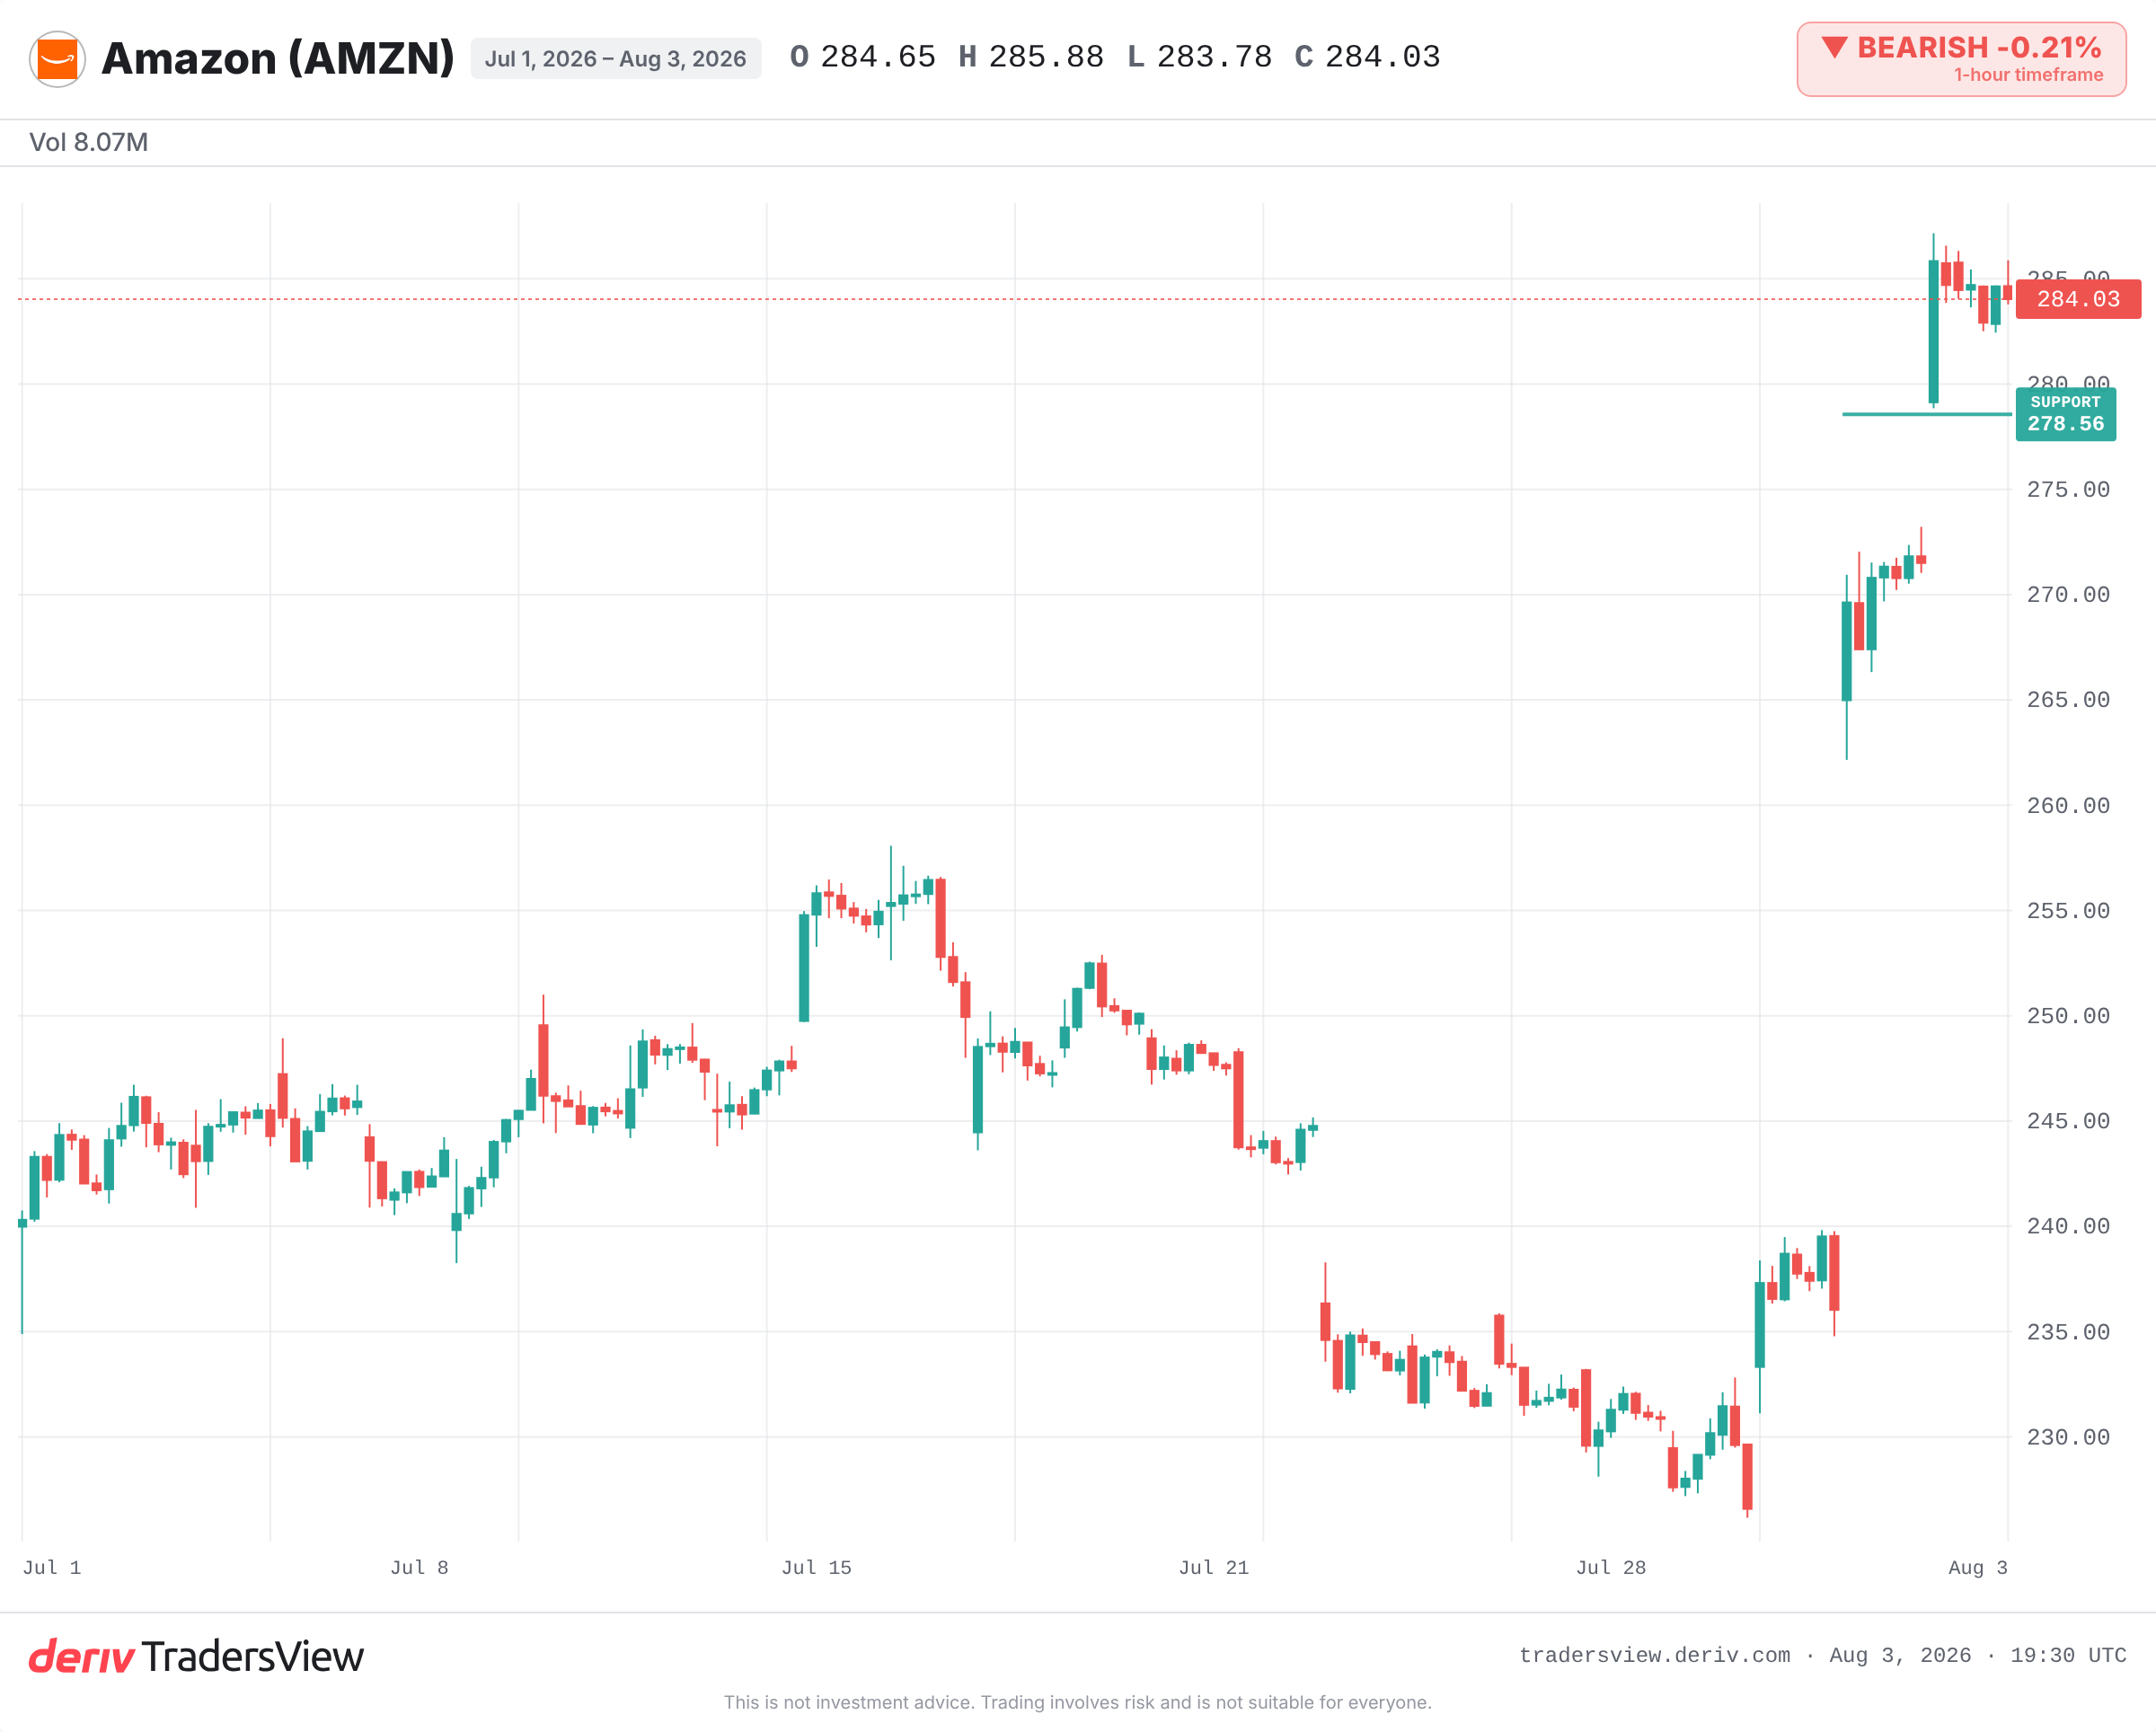
Amazon zwalnia obecnie około 16 000 pracowników, a od października 2025 roku łącznie około 30 000. W tym samym czasie firma zapowiada wydatki kapitałowe na poziomie blisko 220 miliardów USD w 2026 roku, w większości na AI i centra danych. Rynek odczytał to jako działanie ofensywne, nie defensywne. Akcje wybiły się ponad poprzedni historyczny szczyt.
Dlaczego zwalnianie ludzi i zwiększanie wydatków mogą iść w parze
Instynktowna reakcja jest prosta: zwolnienia oznaczają problemy. Czasami tak jest. W tym przypadku sygnalizują coś innego.
Dyrektor generalny Andy Jassy powiedział, że redukcje nie są motywowane finansami. Jego argumentacja wskazuje na kulturę organizacyjną i warstwy zarządzania, a nie na walkę o przetrwanie. Jednocześnie firma planuje dalej zatrudniać w obszarze AI. Kapitał jest przenoszony, a nie oszczędzany. Siła robocza odchodzi z kosztów ogólnych, kapitał wchodzi w moc obliczeniową.
Trudniejsze pytanie nie dotyczy tego, czy firma redukuje etaty. Dotyczy tego, gdzie trafiają zwolnione środki.
Podzielony obraz: wygrywanie i tracenie gotówki jednocześnie
Ostatni raport Amazona ukazał dwie rzeczy równocześnie. AWS miał duży zakontraktowany portfel zamówień i wykorzystaną w pełni moc obliczeniową sięgającą 2027 roku. To strona popytowa tego zakładu.
Druga strona jest mniej komfortowa. Wolne przepływy pieniężne stały się ujemne. Zadłużenie wzrosło gwałtownie, w miarę nasilania się inwestycji. Czytelnik staje więc przed prawdziwym napięciem: rekordowy popyt na usługi w chmurze i duży przedsprzedany portfel zamówień z jednej strony, słabsza generacja gotówki i rosnąca dźwignia finansowa z drugiej.
Obydwa obrazy są prawdziwe. Pytanie brzmi, który z nich potwierdzą kolejne kwartały.
Czy ten scenariusz działał już wcześniej?
Istnieje niedawny wzorzec. W latach 2022 i 2023 Meta zwolniła około 21 000 pracowników w ramach swojego „roku efektywności”, jednocześnie zwiększając wydatki na AI i centra danych. Marże się poszerzyły, a akcje odbiły w ciągu następnego roku. Inwestorzy nagrodzili zamianę liczby pracowników na moc obliczeniową.
Ten sam cykl chmurowy z 2023 roku przyniósł wzrost wydatków kapitałowych na AI u Microsoft, Alphabet i Amazon, przy jednoczesnej redukcji stanowisk niezwiązanych z AI. Wzrost w segmencie chmury przyspieszył ponownie w latach 2024 i 2025. Wolne przepływy pieniężne skurczyły się, ponieważ koszty inwestycji wzrosły.
Istnieje też starszy, mniej korzystny przykład. W późnych latach 90. firmy telekomunikacyjne inwestowały ogromny kapitał w światłowody, wyprzedzając popyt, nazywając to „zabezpieczeniem na przyszłość”. Duża część tej infrastruktury pozostawała niewykorzystana przez lata. Intensywne wydatki poprzedzające popyt mogą wyprzedzać przychody, które miały je uzasadniać.
Co mogłoby zmienić realokację w nieudaną inwestycję
Argumentacja Jassy'ego opiera się na aktywach o długim okresie użytkowania. Twierdzi on, że centra danych generują zyski przez ponad 30 lat, a duży zakontraktowany portfel zamówień zmniejsza ryzyko tych wydatków. Jeśli AWS będzie dalej rósł w ramach tej mocy obliczeniowej, rachunek się zgadza.
Jeśli nie, obraz się odwraca. Zobowiązane wydatki kapitałowe stają się kosztem stałym wobec bardziej zadłużonego bilansu. Wtedy realokacja zaczyna przypominać zakład, który musi się opłacić w ustalonym terminie.
Na razie dowody przemawiają na korzyść działania ofensywnego, ponieważ popyt i portfel zamówień są realne. To jednak kapitał narażony na ryzyko, a dane o przepływach pieniężnych są światłem ostrzegawczym. Obserwuj wzrost AWS, to, czy ujemne wolne przepływy pieniężne się odwrócą, oraz czy zwolnienia kiedykolwiek rozszerzą się na działy generujące przychody, a nie tylko na koszty ogólne. Ta ostatnia kwestia zmieniłaby całą historię.
Często zadawane pytania
Nie zawsze. Redukcje mogą sygnalizować kłopoty, ale mogą też uwolnić kapitał na nowy priorytet. Jaśniejszy obraz dają informacje o tym, gdzie te zaoszczędzone środki są ponownie inwestowane. Gdy firma redukuje personel i jednocześnie zwiększa wydatki, zwolnienia są często realokacją, a nie działaniem na przetrwanie.
Wydatki kapitałowe, czyli capex, to środki, które firma wydaje na aktywa o długim okresie użytkowania, takie jak centra danych i sprzęt. Wysokie wydatki kapitałowe na AI mogą wspierać przyszły wzrost, ale jednocześnie obciążają wolne przepływy pieniężne i mogą zwiększać zadłużenie w okresie budowy infrastruktury.
Szybko rozwijające się firmy mogą wydawać na infrastrukturę więcej, niż generują gotówki w fazie rozbudowy. Koszty amortyzacji i budowy rosną zanim pojawią się przychody, które będą je ostatecznie uzasadniać, co czasowo obniża wolne przepływy pieniężne lub sprawia, że stają się ujemne.
Portfel zamówień to wartość zobowiązań klientów, które dostawca ma jeszcze zrealizować. Duży portfel zamówień w sektorze chmury sugeruje, że popyt jest już zabezpieczony, co może pomóc uzasadnić wysokie wydatki z góry na moc obliczeniową, o ile popyt przekształci się w przychody w ustalonym terminie.