
Il mercato più costoso degli ultimi 155 anni non è un segnale di vendita
Una valutazione record influenza i rendimenti che otterrà nei prossimi anni, non il prezzo del prossimo trimestre. Quindi l'S&P 500, vicino al suo livello più costoso
Dal team Deriv · 31 luglio 2026 · 3 min di lettura

Una valutazione record influenza i rendimenti che otterrà nei prossimi anni, non il prezzo del prossimo trimestre. Quindi l'S&P 500, vicino al suo livello più costoso in 155 anni, non è un motivo per vendere. È un motivo per aspettarsi ricompense più contenute per gli anni in cui manterrà la posizione.
Sul rapporto Shiller CAPE, una misura di prezzo che uniforma gli utili su un decennio, l'indice si trova vicino alla sua lettura più costosa da quando esistono i dati. L'unica volta in cui è risultato più alto è stata a dicembre 1999, al culmine della bolla dot-com.
Questo può sembrare un segnale di vendita. Non lo è. La valutazione è un segnale di gravità, non un segnale di tempistica.
Perché un mercato costoso può continuare a salire
Pagare troppo per gli stessi utili futuri riduce il rendimento atteso a lungo termine. Questo è aritmetica, non opinione. Pagando di più oggi per un flusso fisso di profitti, ogni dollaro futuro Le compra meno.
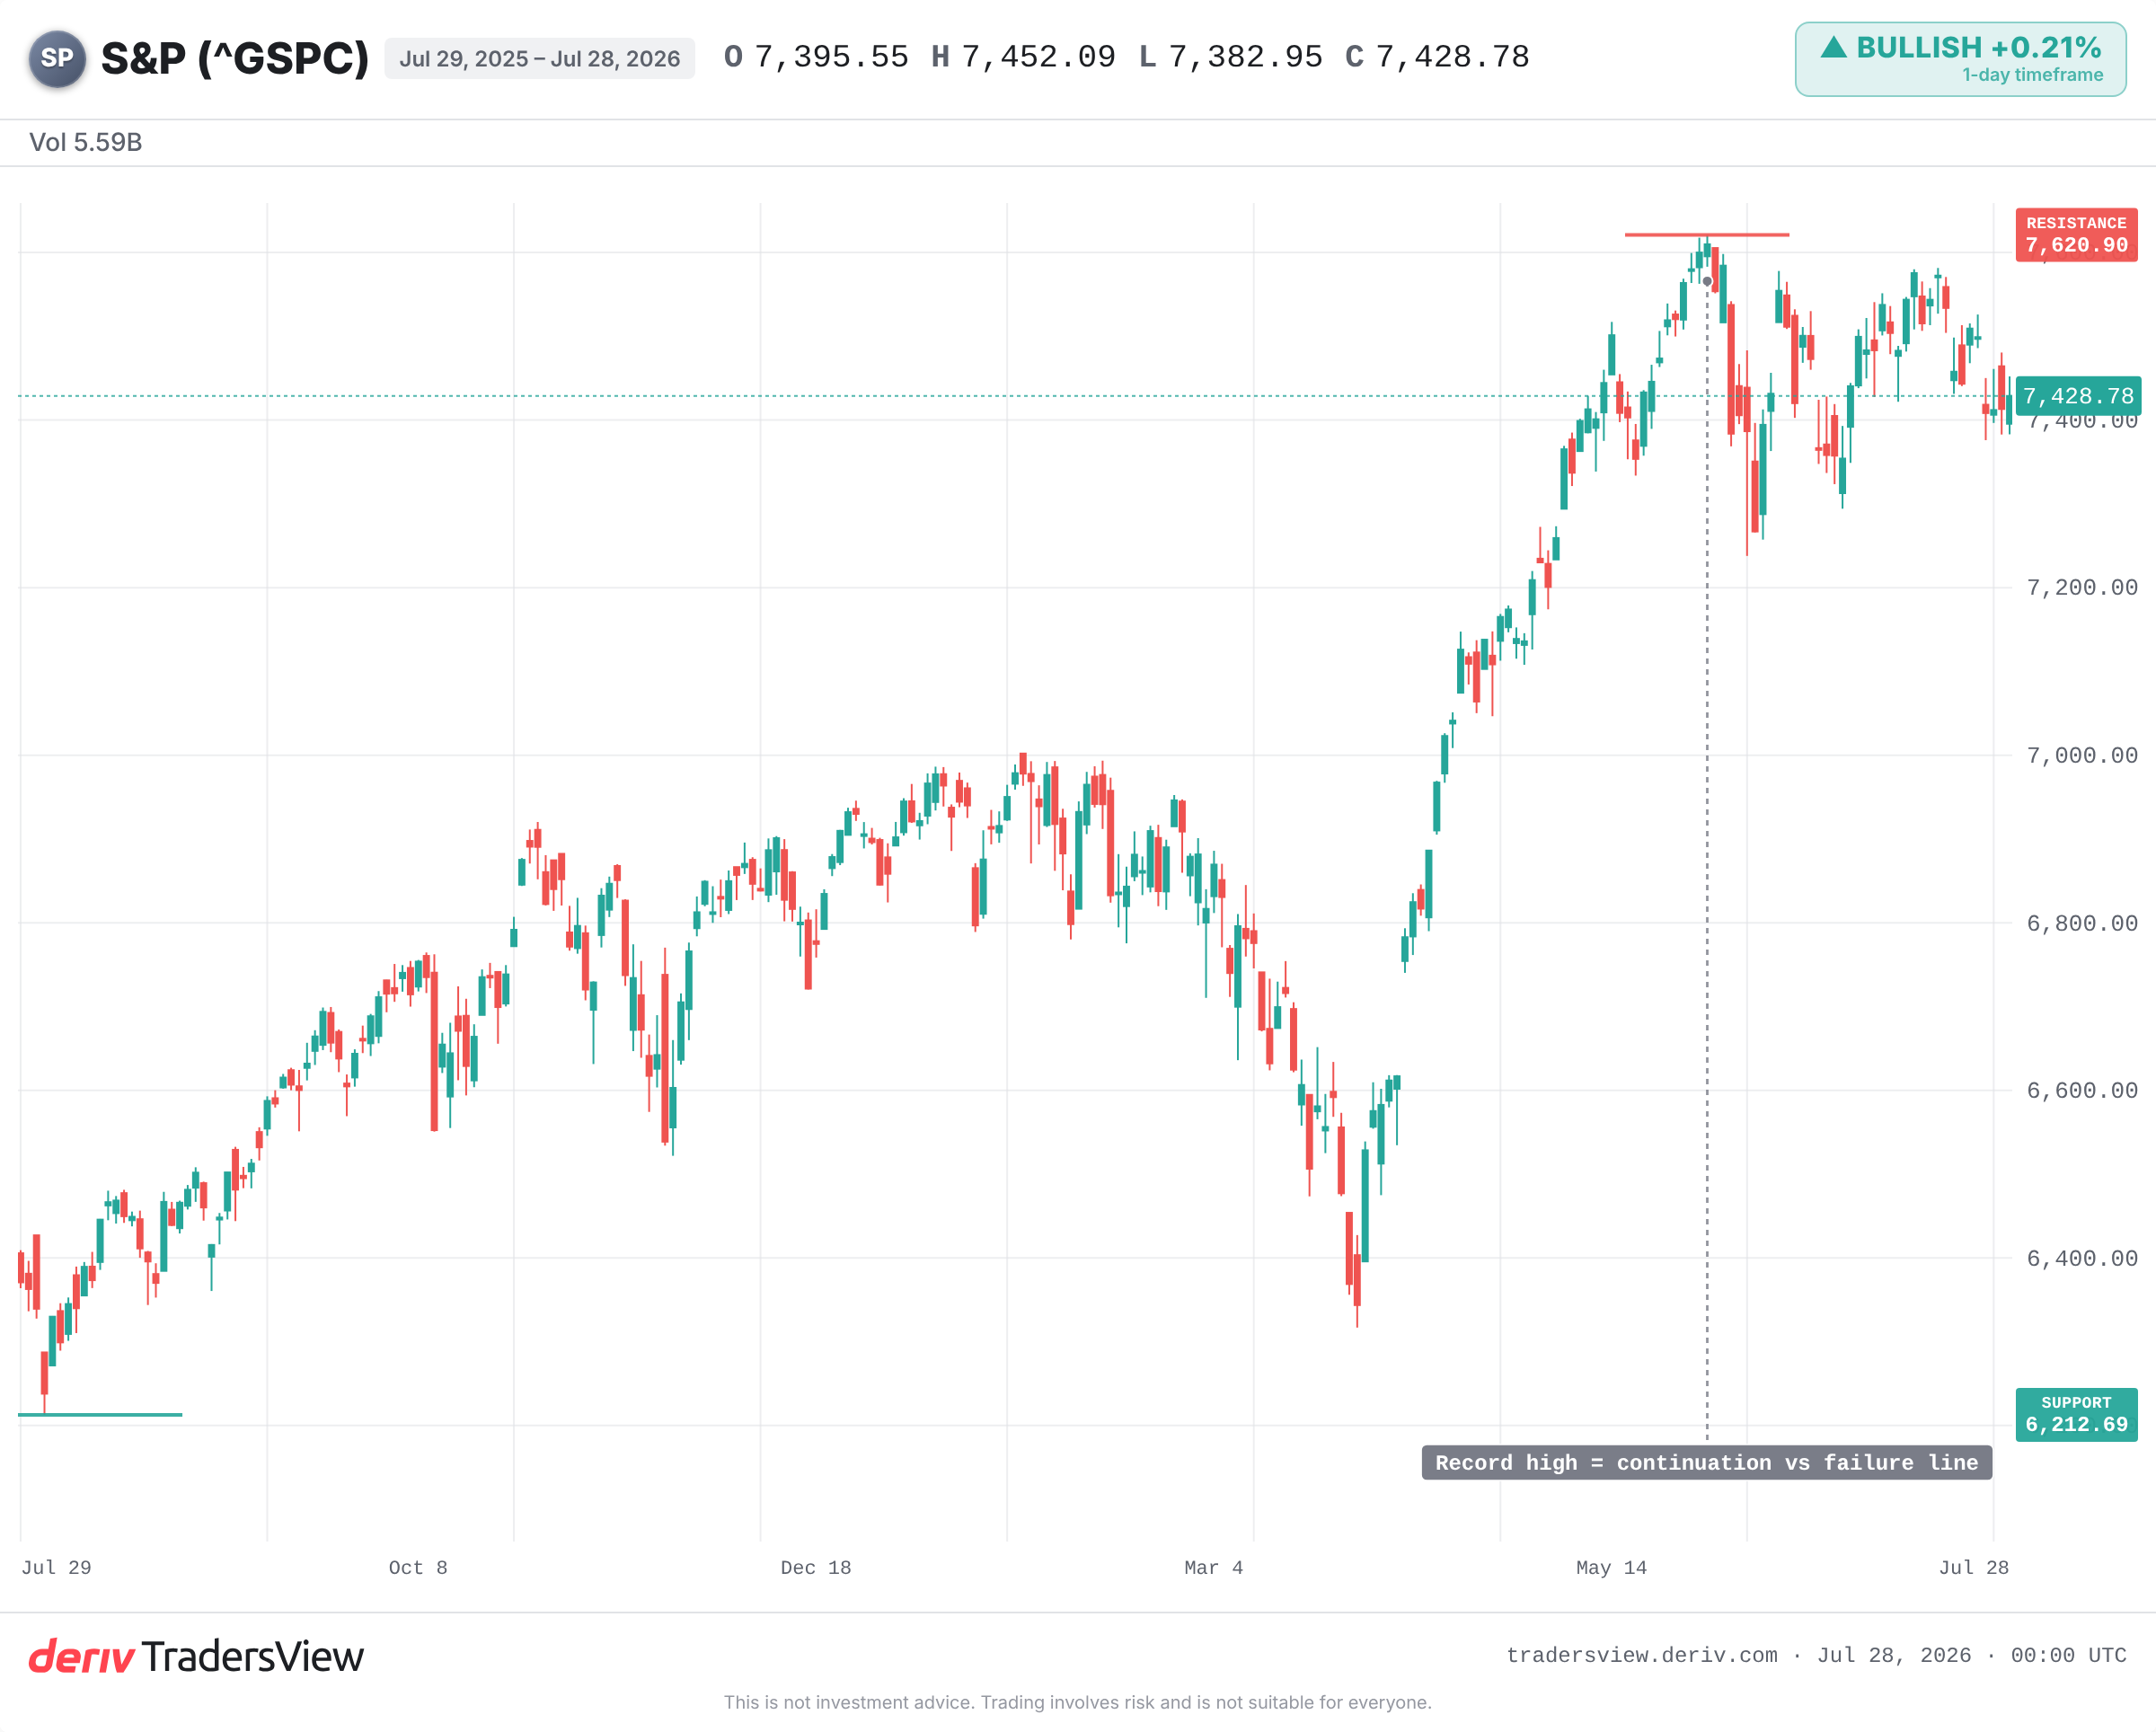
Ma la gravità può essere sfidata per molto tempo. Una forza più forte può sostenere il mercato: una crescita rapida degli utili, il momentum o un'ondata di nuovo capitale. In questo momento, quella forza più forte sono gli utili.
Il momentum delle indicazioni di guidance per le società dell'S&P 500 sarebbe, secondo quanto riportato, al livello più alto almeno dal 2011. Le aziende non sono solo costose. Stanno guadagnando al ritmo più veloce da oltre un decennio. Ecco perché il prezzo continua a salire anche se la valutazione appare tirata.
Cosa dice la storia sull'acquisto ai massimi dell'intervallo
Il dato storico è chiaro sugli anni, non sui mesi. Quando il CAPE è arrivato a livelli così alti, i rendimenti a termine su più anni sono stati generalmente deboli.
- 1999: il CAPE ha raggiunto il picco vicino al suo massimo storico. L'S&P 500 ha toccato il massimo nel 2000 ed è sceso di circa il 45% fino al 2002. Chi seguiva la strategia buy-and-hold ha atteso anni per tornare in pareggio.
- 1929: una lettura estrema per l'epoca ha dato origine a un crollo di oltre l'80%. Il prezzo non si è ripreso per circa 25 anni.
- 1966: una valutazione elevata senza una storia da bolla. È seguito un lungo periodo piatto negli anni '70, con l'inflazione che ha eroso i guadagni.
- 2021: il CAPE è risalito oltre 38 nell'impennata post-COVID. È seguito un forte ribasso di circa il 25% nel 2022, con l'aumento dei tassi.
Lo schema non è che i mercati costosi crollino secondo un calendario prestabilito. È che un prezzo di ingresso elevato riduce le probabilità di rendimenti solidi nei prossimi anni e aumenta i danni quando la storia della crescita vacilla.
Perché la valutazione è inutile per calcolare le tempistiche nei prossimi mesi
In qualsiasi finestra di 12 mesi, il CAPE non Le dice quasi nulla. È stato uno strumento di tempistica scarso per oltre un decennio. I mercati sono rimasti vicino a valutazioni record mentre gli utili crescevano.
Esiste anche un caso a favore della pazienza. Crestmont Research ha scoperto che ogni periodo mobile di 20 anni per l'S&P 500 si è concluso in positivo. Se allunga l'orizzonte temporale a sufficienza, il prezzo di ingresso conta di meno.
I ribassisti hanno ragione solo se gli utili effettivamente si invertono o i tassi salgono bruscamente. Se la produttività guidata dall'IA continua a sostenere i margini, il multiplo attuale può essere assorbito con la crescita invece di correggere violentemente.
Cosa osservare da qui in avanti
Il supporto più importante sotto questa valutazione è la guidance sugli utili. Osservi se quel momentum si mantiene o si affievolisce. Osservi il massimo storico come linea di confine tra la continuazione e un ritorno verso i minimi dell'anno. E osservi i rendimenti obbligazionari, perché un tasso di sconto più alto rende gli utili futuri costosi meno preziosi oggi.
Costoso non è la stessa cosa di scaduto. Il mercato può continuare a salire. Ma il prezzo che paga determina le probabilità, e in questo momento quelle probabilità vengono sostenute dal contesto di utili più solido degli ultimi anni. Se quel contesto si incrina, la gravità avrà la sua parola.
Domande frequenti
Il rapporto Shiller CAPE (price-to-earnings rettificato ciclicamente) confronta il prezzo di un mercato con i suoi utili medi rettificati per l'inflazione negli ultimi dieci anni. Livellare gli utili nell'arco di un decennio elimina le oscillazioni di breve termine dovute a fasi di espansione e recessione, offrendo una lettura più stabile di quanto siano costose le azioni.
No. Storicamente, un CAPE elevato ha preceduto rendimenti pluriennali più deboli, ma non predice quando avverrà un calo. I mercati possono rimanere costosi per anni mentre gli utili crescono, quindi funziona come segnale gravitazionale di lungo periodo, non come strumento di tempistica a breve termine.
Sì. Se gli utili aumentano abbastanza velocemente, i profitti possono raggiungere il prezzo e far scendere la valutazione senza un forte calo dell'indice. Ciò dipende dal mantenimento della crescita e dei margini, motivo per cui le indicazioni sugli utili sono l'elemento chiave da monitorare.
Tassi d'interesse più elevati aumentano il tasso di sconto applicato agli utili futuri, il che riduce il valore attuale di tali utili. Le azioni costose e ad alta crescita sono le più sensibili, quindi un'impennata dei rendimenti obbligazionari tende a colpire più duramente le valutazioni elevate.