Oro a 4.000 USD: supporto o cedimento?
L'oro è sceso brevemente sotto i 4.000 USD, nel suo terzo test da giugno. Cosa suggerisce la vendita generalizzata sui Mercati e quali livelli cambierebbero l'interpretazione.
Di Prakash Bhudia · Global Trading Strategist & Technical Markets Expert
23 ottobre 2026 · 6 min di lettura
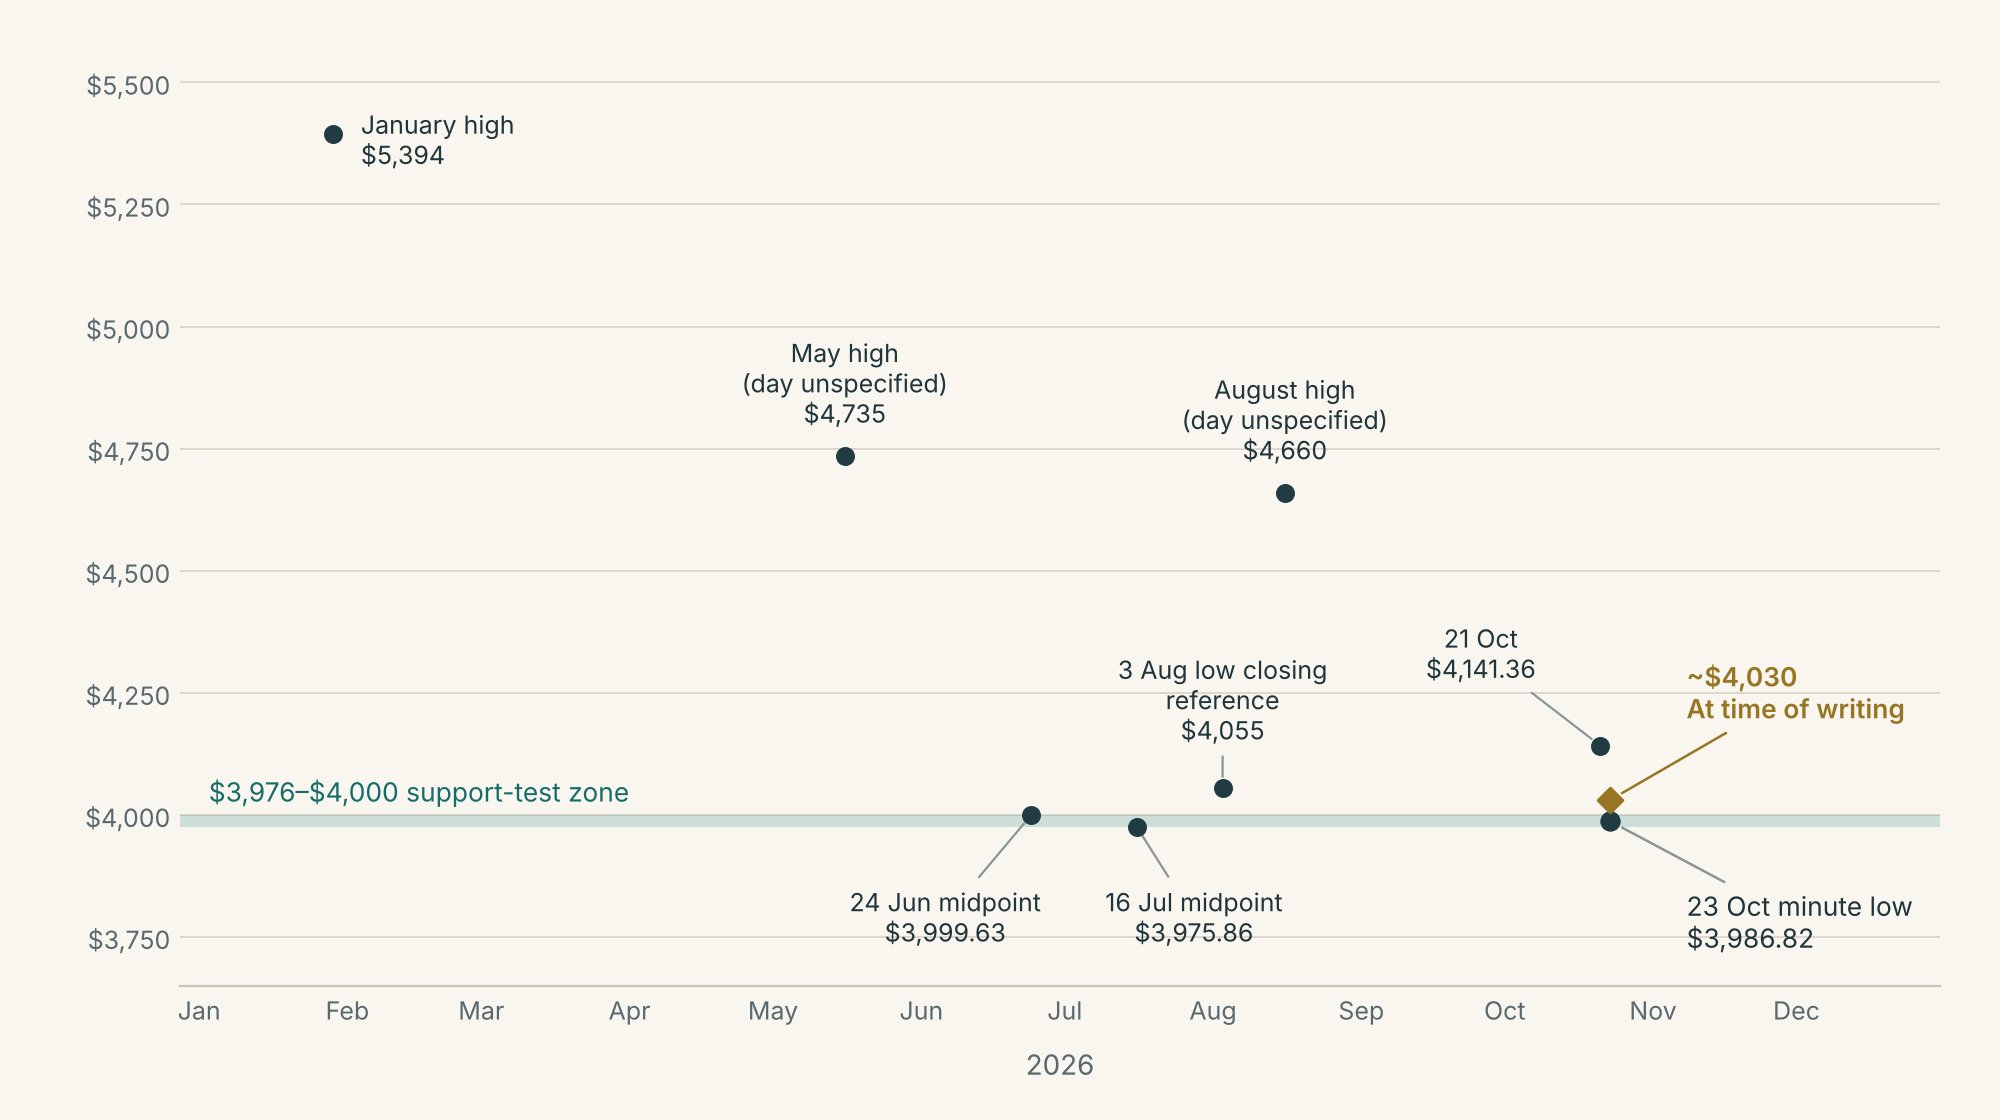
L'oro è sceso a 3.986,82 USD ed è rimbalzato a circa 4.030 USD al momento della stesura, la terza ampia visita a 4.000 USD da giugno. Le recenti vendite si sono estese ai metalli e alle Azioni statunitensi, mentre i rendimenti dei Treasury sono diminuiti e il dollaro si è mosso appena. Questo sembra più una riduzione generalizzata del rischio che un nuovo shock legato al dollaro e ai tassi.
La tendenza rimane debole, ma il ribasso non ha confermato una rottura duratura. La risposta dell'oro al prossimo test dei 4.000 USD conta più della prima violazione.
L'oro è sceso insieme ad altri Mercati sensibili al rischio
La debolezza dell'oro si è estesa oltre il suo stesso Mercato. L'aumento del VIX, una misura della Volatility attesa del Mercato azionario, ha accompagnato i cali dei metalli e delle azioni.
| Mercato | Variazione | Intervallo |
|---|---|---|
| Oro, XAUUSD | 4.141,36 USD → 4.023,61 USD; -2,84% | Osservazioni orarie dal 21 ott 20:00 al 23 ott 11:00 UTC |
| Argento, XAGUSD | 57,969 USD → 53,897 USD; -7,02% | Stesso intervallo orario |
| Futures sul rame | -2,76% | Chiusure giornaliere dal 21 al 22 ott |
| S&P 500 | -1,21% | Chiusure dal 21 al 22 ott |
| VIX | 16,68 → 19,03 | Chiusure dal 21 al 22 ott |
| Rendimento del Treasury decennale | 5,146% → 4,953%; -19,3 pb | Dal 21 al 22 ott, Cboe TNX |
| Dollaro, US Dollar Index (DXY) | 101,78 → 101,61; -0,17% | Chiusure dal 21 al 22 ott |
Estratti orari Deriv e Yahoo Finance. Gli intervalli differiscono come indicato; 4.030 USD è la quotazione distinta rilevata al momento della stesura.
Il breakeven dell'inflazione a dieci anni è sceso dal 2,37% al 2,32%. Sottraendolo dai rendimenti nominali si stima che i rendimenti reali siano diminuiti di circa 14 punti base. Questa stima combina fonti diverse, ma non indica l'aumento dei tassi corretti per l'inflazione come spiegazione del calo dell'oro.
Il modello è coerente con trader che riducono il rischio; non dimostra una liquidazione forzata.
La spiegazione legata alla Fed riguarda soprattutto le riunioni successive
Una spiegazione di Mercato è che le tensioni geopolitiche stiano facendo salire i prezzi del petrolio, aumentando la pressione inflazionistica e la prospettiva di rialzi della Fed. Tuttavia Chicago Mercantile Exchange (CME) FedWatch ha stimato la probabilità di un rialzo la prossima settimana a 8,3%, rispetto al 5,5% di ieri e al 15,5% di una settimana prima.
La probabilità che i tassi siano più alti entro dicembre era dell'83,1%, in aumento dal 77,5% di ieri ma al di sotto dell'89,0% di una settimana prima. Un ulteriore inasprimento rimane prezzato; un rialzo imminente non è diventato improvvisamente l'aspettativa centrale. Queste letture risalgono al 23 ottobre alle 12:45 BST.
Una tendenza debole può comunque produrre una falsa rottura
L'oro si trovava vicino allo stesso supporto il 24 giugno (3.999,63 USD) e il 16 luglio (3.975,86 USD).
Nel frattempo, i massimi registrati sono scesi da 5.394 USD a gennaio a 4.735 USD a maggio e 4.660 USD ad agosto. A 4.030 USD, l'oro è circa il 25% al di sotto di quel riferimento di gennaio.
La storia sconsiglia di inseguire automaticamente la debolezza. Nello studio sulle rotture del periodo 2011–2026, l'oro era più basso dieci giorni di Trading dopo una rottura al ribasso dei minimi di 20 giorni nel 44% dei casi, rispetto al 47% dopo un giorno ordinario. Sono state testate chiusure al di sotto dei precedenti minimi di 20 giorni, non brevi attraversamenti di livelli tondi.
Anche i forti ribassi non hanno dato una risposta semplice. Un anno dopo che il fondo garantito dall'oro GLD ha chiuso per la prima volta il 25% al di sotto del suo massimo progressivo nel 2008, era in aumento del 31,6%; il caso equivalente del 2013 si è concluso con un calo del 4,4%. Un forte calo da solo non ha identificato un minimo.
Le partecipazioni di GLD sono diminuite di 40,89 tonnellate tra il picco dell'oro del 29 gennaio e il 22 ottobre, incluse 8,27 tonnellate nell'ultima settimana. Ciò mostra un deflusso da un fondo, non chi abbia causato il calo più ampio.
Il posizionamento dei gestori monetari era vicino al 40° percentile dei tre anni il 13 ottobre: non insolitamente affollato, ma ancora vulnerabile alle vendite. Il rapporto sul posizionamento del 20 ottobre è programmato per le 20:30 BST del 23 ottobre.
I livelli che cambierebbero la lettura
| Area | Cosa osservare |
|---|---|
| 3.976-4.000 USD | Un recupero che resiste a un nuovo test sostiene il supporto. Una chiusura al di sotto seguita da un recupero fallito sostiene una rottura. |
| 4.055 USD | Il riferimento alla chiusura minima del 3 agosto: un livello iniziale di recupero. |
| 4.149 USD / 4.285 USD | La media a 20 giorni aggiornata fino al 22 ottobre, quindi il recente riferimento al massimo. Il recupero di questi livelli riparerebbe una parte maggiore del calo. |
| 3.939 USD / 3.856 USD | Osservazioni dei minimi di novembre e ottobre 2025, nel caso in cui l'attuale supporto fallisca. Punti di riferimento, non obiettivi. |
I prossimi test programmati sono la decisione della Fed del 28 ottobre e le pubblicazioni del 29 ottobre sul Prodotto Interno Lordo (PIL) e sulle Spese per Consumi Personali (PCE). Osservi se il dollaro e i rendimenti reali rafforzano la risposta del prezzo dell'oro.
Un recupero diventa più convincente se l'oro mantiene il supporto e supera un recente massimo decrescente. Una rottura diventa più convincente se perde il supporto e non riesce a recuperarlo; il solo primo ribasso non ha risolto la questione.
Fonti e note di calcolo
Il minimo di 3.986,82 USD appare nella barra del 23 ottobre alle 02:00 UTC dell'estratto salvato delle quotazioni Deriv MT5 a livello di operazione (campo del minimo al minuto). La quotazione di 4.030 USD è il riferimento al momento della stesura fornito per questa nota. I punti mediani giornalieri sono osservazioni di fine sessione, non massimi e minimi giornalieri completi; il minimo infragiornaliero di luglio non è stabilito dall'osservazione di 3.975,86 USD.
Le istantanee delle fonti cross-market sono conservate con i file di ricerca. Il proxy del rendimento reale è TNX meno FRED T10YIE: 5,146−2,37=2,776% il 21 ottobre; 4,953−2,32=2,633% il 22 ottobre, un calo di 14,3 pb. TNX non è identico alla serie Treasury a scadenza costante utilizzata per costruire il breakeven e gli orari possono differire. Fonte del breakeven FRED. Non viene presentato come l'osservazione DFII10 pubblicata.
Il punto medio al minuto delle 20:54 UTC del 22 ottobre, pari a 4.023,605 USD, sostituisce la riga obsoleta con data nell'aggiornamento della media mobile: 4.149,23 USD. Il confronto dei drawdown di GLD inizia il 10 settembre 2008 e il 15 aprile 2013, utilizzando la prima chiusura inferiore di almeno il 25% rispetto al massimo progressivo in ciascun episodio. I rendimenti terminano alla prima chiusura disponibile alla data dell'anniversario successivo o dopo di essa. GLD è un indicatore del prezzo dell'oro, non XAUUSD; si tratta di due illustrazioni storiche, non di una frequenza di base predittiva. Percentile del posizionamento: 39,74%, calcolato utilizzando le posizioni nette long divise per l'open interest rispetto ai 156 report precedenti.
Confronto storico dei ribassi: 198 segnali e 4.083 date di confronto, fino al 15 ottobre 2026. Risultati basati sui prezzi di chiusura, non percentuali di successo nel Trading; le finestre possono sovrapporsi. Le disponibilità di GLD sono espresse in tonnellate riportate dall'emittente. Le probabilità FedWatch sono osservazioni con timestamp della fonte e non implicano che un determinato titolo abbia causato la rivalutazione.
Breve glossario
Rendimento reale: il rendimento al netto dell'inflazione. Breakeven: il divario di rendimento tra Treasury ordinari e protetti dall'inflazione, utilizzato come misura di mercato delle aspettative di inflazione. Punto base: 0,01 punto percentuale. Recupero: ritorno al di sopra di un livello. Retest: nuova verifica di un livello recentemente attraversato. Massimo inferiore: un rialzo che termina al di sotto del picco del rialzo precedente. VIX: misura, basata sulle opzioni, della Volatility attesa dell'S&P 500.
Questo contenuto non è destinato ai residenti nell'UE. Le cifre relative alla performance citate si riferiscono al passato e la performance passata non garantisce la performance futura né costituisce un indicatore affidabile della performance futura.