L’Or à 4 000 USD : Support ou rupture ?
L’Or est brièvement passé sous les 4 000 USD, pour son troisième test depuis juin. Ce que suggère la vente généralisée sur les Marchés et quels niveaux changeraient l’interprétation.
Par Prakash Bhudia · Stratège mondial du trading et expert des marchés techniques
23 octobre 2026 · 6 min de lecture
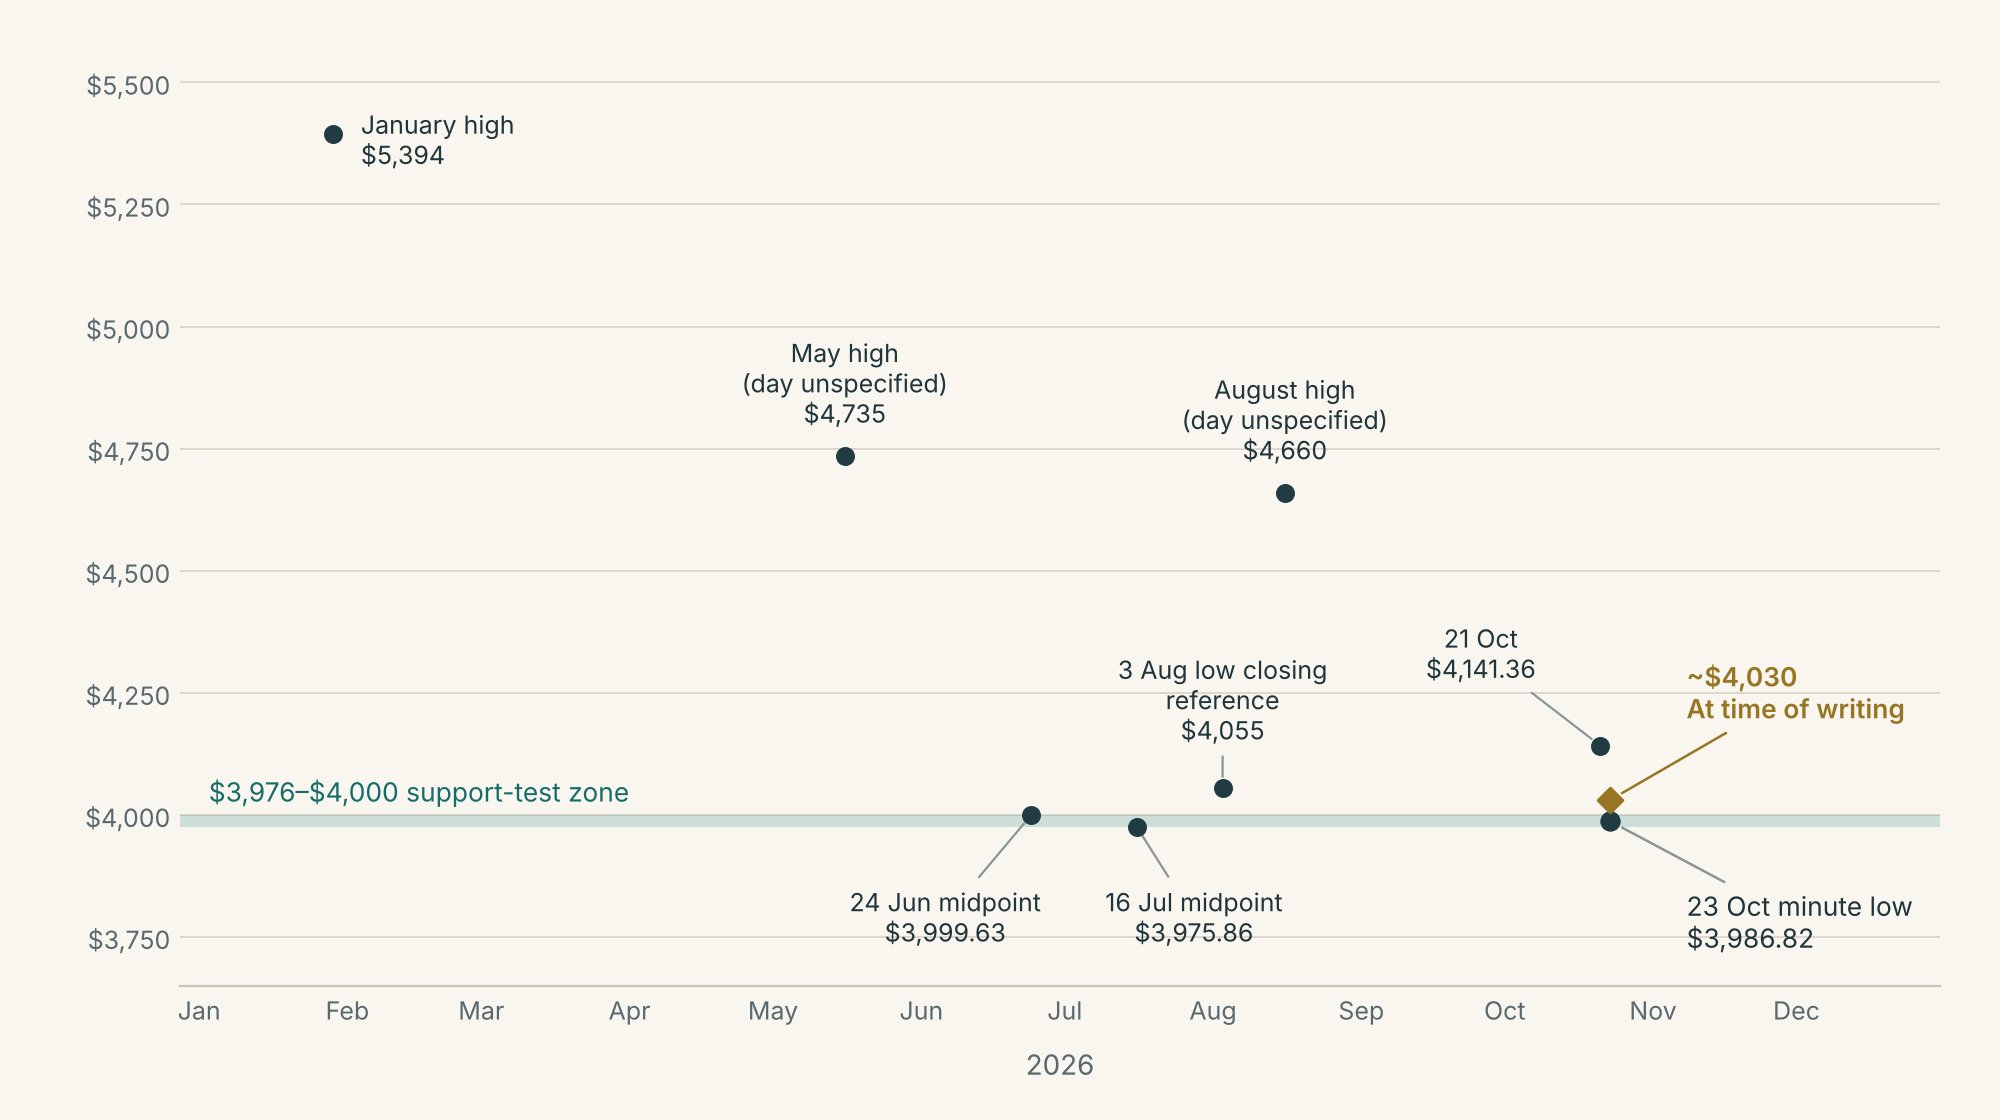
L’or est tombé à 3 986,82 $ avant de rebondir à environ 4 030 $ au moment de la rédaction, marquant la troisième incursion importante vers 4 000 $ depuis juin. Les dernières ventes se sont étendues aux métaux et aux actions américaines, tandis que les rendements des bons du Trésor ont reculé et que le dollar a à peine bougé. Cela ressemble davantage à une réduction généralisée du risque qu’à un nouveau choc lié au dollar et aux taux.
La tendance reste faible, mais le repli n’a pas confirmé une rupture durable. La réaction de l’or au prochain test des 4 000 $ est plus importante que le premier franchissement.
L’or a reculé avec d’autres marchés sensibles au risque
La faiblesse de l’or s’est étendue au-delà de son propre marché. La hausse du VIX, une mesure de la volatilité attendue du marché des actions, a accompagné les replis des métaux et des actions.
| Marché | Variation | Période |
|---|---|---|
| Or, XAUUSD | 4 141,36 $ → 4 023,61 $ ; -2,84 % | Observations horaires du 21 oct. à 20:00 au 23 oct. à 11:00 UTC |
| Argent, XAGUSD | 57,969 $ → 53,897 $ ; -7,02 % | Même période horaire |
| Contrats à terme sur cuivre | -2,76 % | Clôtures quotidiennes du 21 au 22 oct. |
| S&P 500 | -1,21 % | Clôtures du 21 au 22 oct. |
| VIX | 16,68 → 19,03 | Clôtures du 21 au 22 oct. |
| Rendement des bons du Trésor à dix ans | 5,146 % → 4,953 % ; -19,3 pb | 21 → 22 oct., Cboe TNX |
| Dollar, US Dollar Index (DXY) | 101,78 → 101,61 ; -0,17 % | Clôtures du 21 au 22 oct. |
Extraits horaires Deriv et Yahoo Finance. Les périodes diffèrent comme indiqué ; 4 030 $ correspond à la cotation distincte au moment de la rédaction.
Le point mort d’inflation à dix ans est passé de 2,37 % à 2,32 %. En le soustrayant des rendements nominaux, on estime que les rendements réels ont reculé d’environ 14 points de base. Cette estimation combine différentes sources, mais ne soutient pas l’hypothèse d’une hausse des taux corrigés de l’inflation pour expliquer le recul de l’or.
Cette configuration est cohérente avec une réduction du risque par les traders ; elle ne permet pas d’établir qu’il y a eu des liquidations forcées.
L’explication liée à la Fed concerne principalement les réunions ultérieures
Une explication du marché est que les tensions géopolitiques font monter les prix du pétrole, accentuant la pression inflationniste et la perspective de hausses de taux de la Fed. Toutefois, Chicago Mercantile Exchange (CME) FedWatch évaluait la probabilité d’une hausse la semaine prochaine à 8,3 %, contre 5,5 % hier et 15,5 % une semaine plus tôt.
La probabilité que les taux soient plus élevés d’ici décembre était de 83,1 %, contre 77,5 % hier, mais inférieure à 89,0 % une semaine plus tôt. Un resserrement ultérieur reste intégré aux cours ; une hausse imminente n’est pas soudainement devenue le scénario central. Ces données datent du 23 octobre à 12:45 BST.
Une tendance faible peut tout de même produire une rupture avortée
L’or se trouvait près du même support le 24 juin (3 999,63 $) et le 16 juillet (3 975,86 $).
Parallèlement, les sommets enregistrés sont passés de 5 394 $ en janvier à 4 735 $ en mai, puis à 4 660 $ en août. À 4 030 $, l’or se situe environ 25 % sous cette référence de janvier.
L’historique plaide contre le fait de suivre automatiquement la faiblesse. Dans l’étude des ruptures pour la période 2011–2026, l’or était plus bas dix jours de Trading après une rupture baissière du plus bas sur 20 jours dans 44 % des cas, contre 47 % après une journée ordinaire. Cette étude a testé les clôtures sous les plus bas précédents sur 20 jours, et non de brefs franchissements de chiffres ronds.
Les replis importants n’ont pas non plus fourni de réponse simple. Un an après que le fonds adossé à l’or GLD a clôturé pour la première fois 25 % sous son sommet historique en 2008, il affichait une hausse de 31,6 % ; le cas équivalent de 2013 s’est achevé sur une baisse de 4,4 %. Une forte baisse ne permettait pas, à elle seule, d’identifier un point bas.
Les avoirs de GLD ont diminué de 40,89 tonnes entre le sommet de l’or du 29 janvier et le 22 octobre, dont 8,27 tonnes au cours de la dernière semaine. Cela indique une sortie de capitaux d’un fonds, sans déterminer qui a provoqué le recul plus général.
Le positionnement des gestionnaires de fonds se situait près de son 40e percentile sur trois ans le 13 octobre : il n’était pas exceptionnellement encombré, mais restait vulnérable aux ventes. Le rapport de positionnement du 20 octobre doit être publié à 20:30 BST le 23 octobre.
Les niveaux susceptibles de modifier l’analyse
| Zone | Éléments à surveiller |
|---|---|
| 3 976 $-4 000 $ | Une reprise qui résiste à un nouveau test soutient le support. Une clôture sous ce niveau suivie d’une reprise avortée soutient le scénario de rupture. |
| 4 055 $ | La référence de clôture au plus bas du 3 août : un niveau de reprise initial. |
| 4 149 $ / 4 285 $ | La moyenne sur 20 jours actualisée jusqu’au 22 octobre, puis la référence du récent sommet. La reprise de ces niveaux corrigerait davantage le recul. |
| 3 939 $ / 3 856 $ | Observations des plus bas de novembre et d’octobre 2025, si le support actuel cède. Points de référence, et non objectifs. |
Les prochains tests programmés sont la décision de la Fed du 28 octobre et les publications du produit intérieur brut (PIB) et des dépenses de consommation personnelle (PCE) du 29 octobre. Surveillez si le dollar et les rendements réels renforcent la réaction du prix de l’or.
Une reprise devient plus convaincante si l’or conserve son support et franchit un récent sommet inférieur. Une rupture devient plus convaincante s’il perd son support et ne parvient pas à le reconquérir ; le premier repli n’a pas, à lui seul, tranché cette question.
Sources et notes de calcul
Le plus bas à 3 986,82 $ apparaît dans la barre du 23 octobre à 02:00 UTC de l’extrait enregistré des cotations au niveau des trades Deriv MT5 (champ du plus bas à la minute). La cotation à 4 030 $ est la référence au moment de la rédaction fournie pour cette note. Les points médians quotidiens sont des observations de fin de séance, et non les plus hauts et les plus bas quotidiens complets ; le plus bas intrajournalier de juillet n’est pas établi par l’observation à 3 975,86 $.
Les instantanés des sources inter-marchés sont conservés avec les fichiers de recherche. L’indicateur de rendement réel correspond à TNX moins FRED T10YIE : 5,146−2,37=2,776 % le 21 octobre ; 4,953−2,32=2,633 % le 22 octobre, soit une baisse de 14,3 pb. TNX n’est pas identique à la série de maturité constante des bons du Trésor utilisée pour construire le point mort d’inflation, et les horodatages peuvent différer. Source du point mort d’inflation : FRED. Il n’est pas présenté comme l’observation DFII10 publiée.
Le point médian de 4 023,605 USD à 20 h 54 UTC le 22 octobre remplace la ligne obsolète datée lors de la mise à jour de la moyenne mobile : 4 149,23 USD. La comparaison des replis de GLD commence le 10 septembre 2008 et le 15 avril 2013, en utilisant la première clôture située au moins 25 % sous le plus haut cumulé au cours de chaque épisode. Les rendements se terminent à la première clôture disponible à la date anniversaire suivante ou après celle-ci. GLD est un indicateur indirect du prix de l’Or, et non du XAUUSD ; il s’agit de deux illustrations historiques, et non d’un taux de référence prédictif. Percentile de positionnement : 39,74 %, calculé à partir des positions longues nettes divisées par l’intérêt ouvert par rapport aux 156 rapports précédents.
Comparaison historique des baisses : 198 signaux et 4 083 dates de comparaison, jusqu’au 15 octobre 2026. Résultats fondés sur les cours de clôture, et non sur les taux de réussite en Trading ; les périodes peuvent se chevaucher. Les avoirs en GLD sont exprimés en tonnes déclarées par l’émetteur. Les probabilités FedWatch sont des observations horodatées à la source, et non l’affirmation qu’un titre particulier a provoqué la réévaluation.
Glossaire succinct
Rendement réel : rendement après prise en compte de l’inflation. Point mort d’inflation : écart de rendement entre les Treasuries ordinaires et ceux protégés contre l’inflation, utilisé comme mesure de marché des anticipations d’inflation. Point de base : 0,01 point de pourcentage. Reprise : retour au-dessus d’un niveau. Retest : nouveau test d’un niveau récemment franchi. Sommet inférieur : hausse qui se termine sous le sommet de la hausse précédente. VIX : mesure fondée sur les Options de la Volatility attendue du S&P 500.
Ce contenu n’est pas destiné aux résidents de l’UE. Les chiffres de performance cités se rapportent au passé, et les performances passées ne garantissent pas les performances futures et ne constituent pas un indicateur fiable des performances futures.