
El mayor aumento del BOJ desde 1995 apenas movió al yen
El yen se ubica cerca de un mínimo de 40 años incluso después del mayor aumento de tasas de Japón desde 1995 y una intervención récord. Esto es lo que realmente mueve a una moneda importante.
Por el equipo de Deriv · 6 de julio de 2026 · 3 min de lectura

Una sola acción de política importante raramente cambia el rumbo de una moneda. El yen se ubica cerca de un mínimo de 40 años incluso después del mayor aumento de tasas del Bank of Japan desde 1995 y una intervención récord, porque lo que mueve a una moneda importante es la brecha persistente entre lo que paga mantenerla y lo que paga la alternativa.
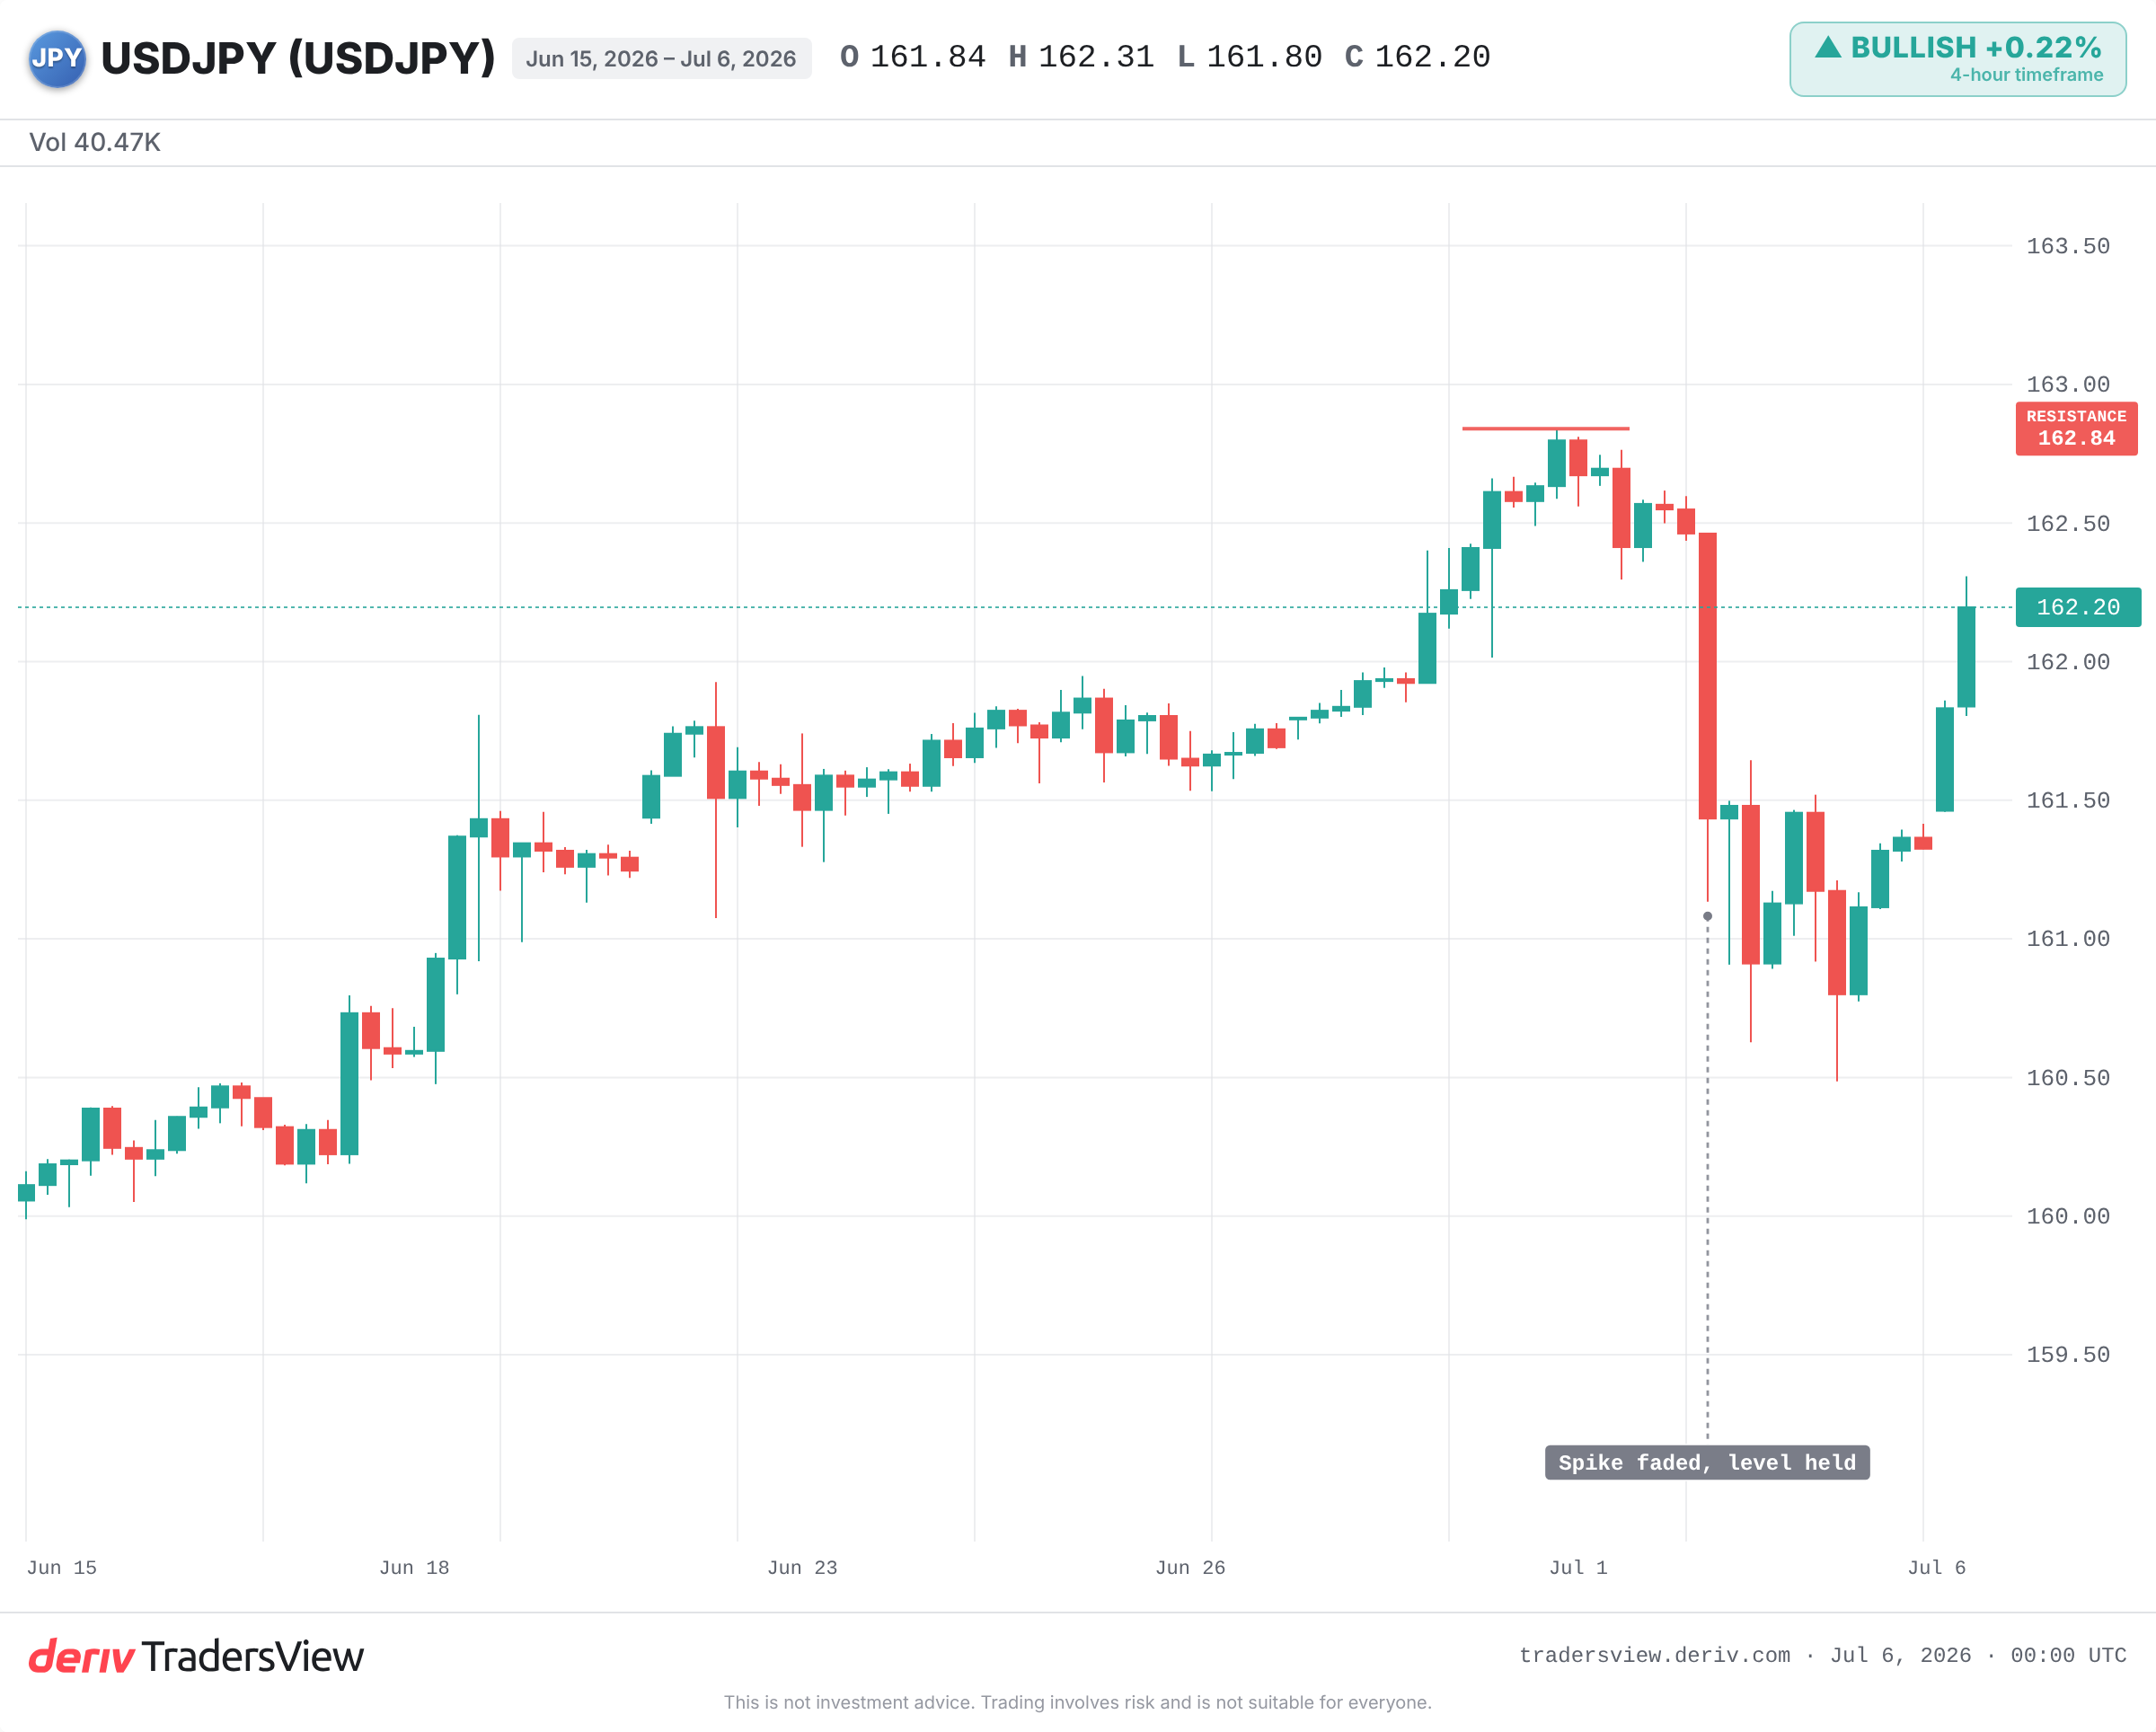
Japón ha activado sus dos palancas más grandes. Las tasas están en su nivel más alto desde 1995. Las autoridades gastaron una suma récord defendiendo la moneda en la primavera. Y aun así, USD/JPY se cotiza cerca de su nivel más débil desde 1986.
Por qué un aumento de tasas por sí solo no mueve a una moneda
Una moneda es una apuesta relativa. Siempre se mantiene una frente a otra. Por eso, la cifra que importa no es la tasa de Japón por sí sola. Es la brecha entre lo que pagan los activos en dólares y lo que pagan los activos en yenes.
Esa brecha sigue siendo amplia, alrededor de tres puntos porcentuales a favor del dólar. El Bank of Japan elevó su tasa de referencia al 1%. Estados Unidos se ubica muy por encima de eso. Hasta que esa distancia se reduzca, mantener activos en dólares paga más que mantener activos en yenes.
El aumento fue real, pero apenas afectó el incentivo para vender yenes. Un gran titular movió el nivel por un momento. La presión estructural se mantuvo intacta.
El carry trade: la demanda que mantiene débil al yen
El yen barato tiene una segunda función. Durante años, los traders han tomado préstamos en yenes a bajo costo y han colocado lo obtenido en activos de mayor rendimiento en otros lugares. Eso es el carry trade, y necesita un flujo constante de vendedores.
Mientras la brecha de tasas se mantenga, esa demanda para vender yenes se renueva por sí sola. Es una corriente que fluye debajo del precio, no un evento aislado. Los titulares de política luchan contra ella. Raramente logran revertirla.
Lo que realmente compra la intervención récord
Japón gastó aproximadamente USD 72 500 millones defendiendo al yen entre abril y mayo, una cifra récord. Una presunta intervención a principios de este mes hizo caer al par unos 100 pips en minutos. En pocas horas, volvió cerca de donde había empezado.
La intervención compra tiempo, no una tendencia. El episodio de 2022 mostró el patrón: picos pronunciados, seguidos de un retroceso gradual, con el giro duradero llegando solo más tarde cuando las expectativas de recortes de tasas en EE. UU. redujeron la brecha. Reservas de aproximadamente USD 1,1 billones representan un gran arsenal, pero empujan contra la corriente en lugar de revertirla.
La operación saturada y el riesgo de un rebote brusco
La lectura obvia es que la tendencia es unidireccional. El punto más importante es que todos ya están inclinados en la misma dirección. Los futuros muestran una gran posición corta neta contra el yen.
Esa es exactamente la configuración para una reversión violenta. En agosto de 2024, un aumento del BOJ forzó una rápida liquidación del carry trade. El yen se disparó, y el S&P 500 cayó durante tres sesiones consecutivas mientras las posiciones apalancadas se apresuraban a cubrirse.
Un dato de empleo en EE. UU. más débil de lo esperado ya alejó al par de su máximo este mes. Si los datos de EE. UU. siguen enfriándose y la Fed avanza hacia recortes, la brecha de tasas se reduce y las posiciones cortas saturadas tendrán que recomprar yenes rápidamente.
Qué observar a partir de ahora
- El diferencial de tasas entre EE. UU. y Japón: cualquier recorte de la Fed o nuevo movimiento del BOJ es lo que realmente cambia la tendencia.
- Intervención confirmada con continuidad, no solo advertencias verbales.
- Si el par rompe y se mantiene por encima de su reciente máximo de 40 años, o sigue siendo rechazado allí.
- El desarme de posiciones cortas extremas, que podría convertir un movimiento pequeño en un repunte autoalimentado.
La lección trasciende esta semana. Observe la brecha, no el titular. Una moneda cambia de rumbo cuando las fuerzas que la mantienen en su lugar se modifican, y por lo general, ningún anuncio aislado basta para lograrlo por sí solo.
Preguntas frecuentes
Consiste en tomar préstamos en yenes a tasas de interés bajas e invertir los fondos obtenidos en activos de mayor rendimiento en otros lugares. La estrategia depende de una amplia brecha entre las tasas japonesas y las extranjeras, y genera una demanda constante para vender yenes.
La historia sugiere que no por sí sola. La intervención tiende a generar repuntes marcados, pero temporales. Un giro duradero generalmente requiere que se reduzca el diferencial de tasas subyacente, como ocurrió tras las intervenciones de Japón en 2022.
Una reducción decisiva de la brecha de tasas entre EE. UU. y Japón, probablemente derivada de datos económicos estadounidenses más débiles que impulsen a la Fed hacia recortes, combinada con una intervención sostenida. Un posicionamiento corto extremo podría entonces amplificar cualquier movimiento, ya que los traders se apresurarían a cubrir sus posiciones.
Porque el carry trade los vincula. Cuando el yen se aprecia repentinamente, las posiciones apalancadas financiadas en yenes pueden verse forzadas a liquidarse, lo que repercute en otros activos. En agosto de 2024, una de estas liquidaciones coincidió con una caída de varios días en el S&P 500.