
Amazon despide a 30.000 personas y gasta USD 220.000 millones
Amazon está recortando 30.000 puestos de trabajo mientras anticipa casi USD 220.000 millones de gasto en IA para 2026. Por qué esta combinación señala una reasignación de capital, no dificultades, y qué observar.
Por el equipo de Deriv · 4 de agosto de 2026 · 3 min de lectura

Cuando una empresa despide a miles de personas y gasta miles de millones en el mismo año, rara vez los despidos son la historia. Lo es el capital que sale por la otra puerta.
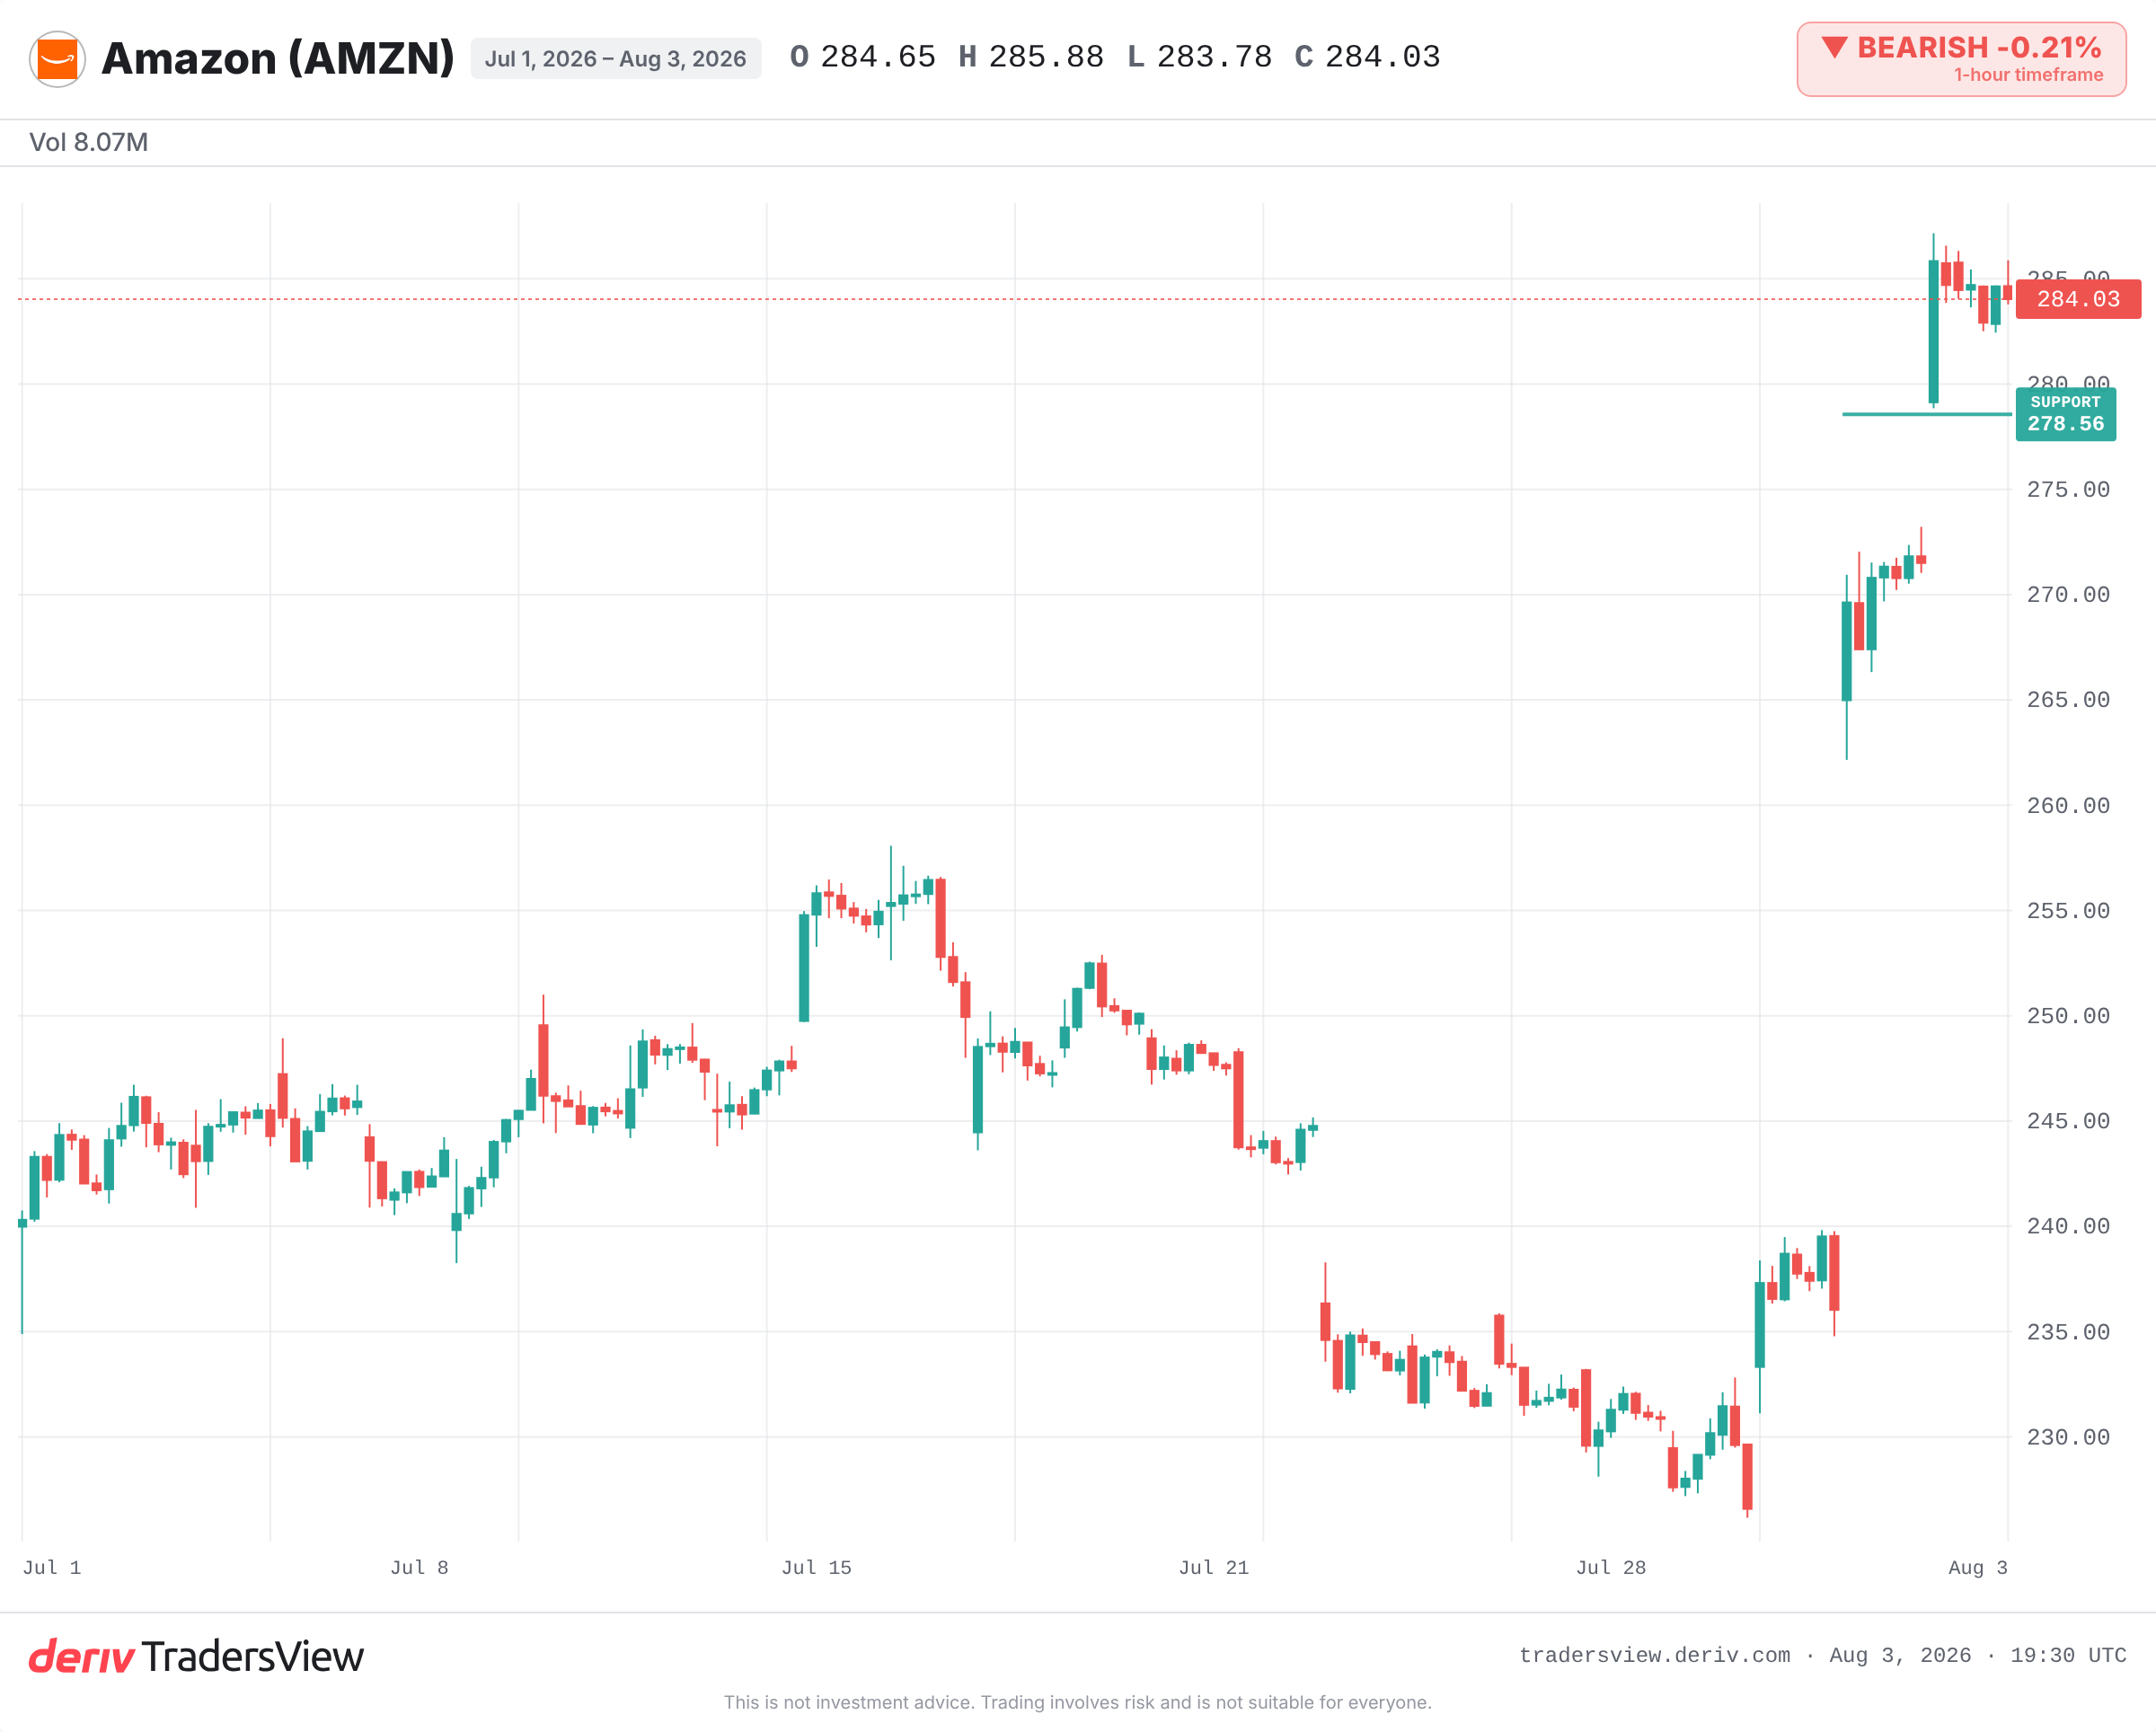
Amazon está recortando aproximadamente 16.000 puestos de trabajo ahora, alrededor de 30.000 desde octubre de 2025. Al mismo tiempo, anticipa cerca de USD 220.000 millones en gasto de capital en 2026, principalmente en IA y centros de datos. El mercado interpretó esto como una medida ofensiva, no defensiva. Las acciones superaron su máximo histórico anterior.
Por qué despedir personal y gastar más pueden ir de la mano
La reacción instintiva es sencilla: los despidos significan problemas. A veces es así. En este caso, señalan algo distinto.
El director ejecutivo Andy Jassy afirmó que los recortes no están motivados por razones financieras. Su planteamiento apunta a la cultura y a las capas de gestión, no a la supervivencia. Mientras tanto, la empresa planea seguir contratando en IA. El capital se está reasignando, no ahorrando. Menos costos laborales indirectos, más capital para capacidad de cómputo.
La interpretación más difícil no consiste en determinar si una empresa está recortando, sino dónde termina el dinero liberado.
La pantalla dividida: ganar y perder efectivo al mismo tiempo
El último informe de Amazon mostró dos cosas a la vez. AWS contaba con una gran cartera de contratos pendientes y capacidad totalmente vendida hasta 2027. Ese es el lado de la demanda de esta apuesta.
El otro lado es menos cómodo. El flujo de caja libre se volvió negativo. La deuda aumentó considerablemente a medida que se aceleró la expansión. Por lo tanto, quien lo analiza se enfrenta a una tensión real: demanda récord de servicios en la nube y una sólida cartera de pedidos ya vendidos por un lado, y una generación de efectivo más débil y un apalancamiento creciente por el otro.
Ambas perspectivas son ciertas. La pregunta es cuál de ellas confirmarán los próximos trimestres.
¿Este enfoque ha funcionado antes?
Existe un precedente reciente. En 2022 y 2023, Meta recortó alrededor de 21.000 puestos de trabajo durante su autodenominado año de la eficiencia, mientras aumentaba el gasto en IA y centros de datos. Los márgenes se ampliaron y las acciones se recuperaron durante el año siguiente. Los traders recompensaron el cambio de personal a capacidad de cómputo.
El mismo ciclo de la nube de 2023 vio cómo Microsoft, Alphabet y Amazon aumentaron el capex en IA mientras reducían puestos no relacionados con IA. El crecimiento de la nube se aceleró nuevamente durante 2024 y 2025. El flujo de caja libre se redujo a medida que aumentaban los costos de expansión.
Existe un caso más antiguo y menos favorable. A finales de la década de 1990, las empresas de telecomunicaciones destinaron capital a fibra óptica antes de que existiera la demanda y lo llamaron preparación para el futuro. Gran parte de esa capacidad permaneció inactiva durante años. El fuerte gasto previo a la demanda puede adelantarse a los ingresos que se supone deben justificarlo.
Qué convertiría la reasignación en una mala apuesta
El argumento de Jassy se basa en activos de larga duración. Sostiene que los centros de datos generan ingresos durante más de 30 años y que una gran cartera de contratos pendientes reduce el riesgo del gasto. Si AWS sigue creciendo hasta alcanzar esa capacidad, las cuentas cuadran.
Si no ocurre así, la situación se invierte. El capex comprometido se convierte en un costo fijo frente a un balance con mayor apalancamiento. Entonces, la reasignación empieza a parecer una apuesta que debe dar resultados según lo previsto.
Por ahora, la evidencia se inclina hacia una estrategia ofensiva, porque la demanda y la cartera de pedidos son reales. Pero este es capital en riesgo, y el resultado del flujo de caja es la señal de advertencia. Observe el crecimiento de AWS, si el flujo de caja libre negativo se revierte y si los despidos llegan a extenderse a divisiones que generan ingresos en lugar de limitarse a costos indirectos. Esto último cambiaría la historia.
Preguntas frecuentes
No siempre. Los recortes pueden indicar dificultades, pero también pueden liberar capital para una nueva prioridad. La señal más clara está en dónde se reasigna el dinero ahorrado. Cuando una empresa reduce personal y aumenta el gasto al mismo tiempo, los recortes suelen ser una reasignación, no una medida de supervivencia.
El gasto de capital, o capex, es el dinero que una empresa destina a activos de larga duración, como centros de datos y equipos. Un capex elevado en IA puede respaldar el crecimiento futuro, pero también reduce el flujo de caja libre y puede aumentar la deuda mientras se lleva a cabo la expansión.
Las empresas de rápido crecimiento pueden gastar más en infraestructura de lo que generan en efectivo durante una fase de expansión. Los costos de depreciación y construcción aumentan antes de los ingresos que finalmente los justificarán, lo que reduce el flujo de caja libre o lo vuelve negativo durante un periodo.
Una cartera de pedidos pendientes es el valor de los contratos comprometidos por clientes que un proveedor aún debe cumplir. Una gran cartera de contratos en la nube sugiere que la demanda ya está asegurada, lo que puede ayudar a justificar un elevado gasto inicial en capacidad, siempre que esa demanda se convierta en ingresos según lo previsto.